En préparant l'introduction en Bourse de sa filiale indienne à travers la vente de 86,42 millions d'actions existantes, Carlsberg engage une opération dont l'enjeu dépasse largement le secteur brassicole. Aucun capital nouveau ne sera injecté dans l'entreprise : les fonds reviendront aux actionnaires vendeurs. Cette structure illustre une transformation du rôle des marchés financiers indiens. Longtemps considérée principalement comme une destination pour les investissements internationaux, l'Inde devient également un marché sur lequel les multinationales peuvent réaliser une partie de la valeur de leurs actifs, réorganiser leurs participations et mobiliser des capitaux sans nécessairement abandonner le contrôle de leurs activités locales.
Une introduction en Bourse qui ne finance pas l'entreprise
Le 27 octobre 2026, Carlsberg India a rendu public un prospectus actualisé concernant son projet d'introduction en Bourse.
L'opération porte sur la vente de 86,42 millions d'actions existantes, selon les informations confirmées le lendemain par Reuters.
Cette caractéristique constitue l'élément financier central du dossier.
Contrairement à une introduction en Bourse traditionnelle comprenant une émission d'actions nouvelles, l'opération envisagée repose exclusivement sur une offer for sale, ou OFS.
Les titres proposés aux investisseurs proviendront donc des participations détenues par les actionnaires actuels.
Carlsberg India ne recevra directement aucun produit de cette vente.
L'entreprise ne lèvera pas de capitaux nouveaux destinés à financer ses investissements, à réduire son endettement ou à renforcer sa trésorerie.
La transaction permettra plutôt aux actionnaires vendeurs de transformer une partie de leurs participations dans une société non cotée en liquidités.
Il s'agit ainsi d'une opération de liquidité actionnariale plutôt que d'une augmentation de capital.
Cette distinction est essentielle pour comprendre sa portée stratégique.
Une introduction en Bourse peut servir à financer le développement d'une entreprise.
Elle peut également constituer un mécanisme permettant aux propriétaires existants de monétiser une partie de la valeur accumulée au fil des années.
Dans le cas de Carlsberg India, c'est cette seconde logique qui domine.
Le dépôt du prospectus constitue une nouvelle étape réglementaire importante, mais l'opération n'est pas encore réalisée.
Le prix des actions, la valorisation définitive, le calendrier de souscription et la date de cotation restent à confirmer.
L'annonce ne doit donc pas être interprétée comme une introduction en Bourse déjà exécutée.
De l'investissement industriel à la réalisation de valeur
La stratégie envisagée par Carlsberg s'inscrit dans une transformation plus générale de la manière dont les multinationales organisent leurs investissements internationaux.
Lorsqu'un groupe étranger s'implante dans un marché émergent, il engage généralement plusieurs catégories de capitaux.
Il finance des installations industrielles, construit des réseaux de distribution, développe des marques, recrute des équipes et adapte ses produits aux conditions locales.
Ces investissements sont réalisés dans la perspective de revenus et de bénéfices futurs.
Pendant longtemps, leur valeur restait principalement intégrée à celle du groupe multinational.
Les investisseurs internationaux pouvaient bénéficier indirectement de la croissance des filiales étrangères en détenant des actions de la société mère.
Mais cette organisation ne garantissait pas que chaque activité locale soit valorisée individuellement à hauteur de son potentiel.
L'introduction en Bourse d'une filiale permet de modifier cette situation.
Elle crée un marché spécifique pour ses actions.
Elle permet aux investisseurs d'évaluer directement ses performances, ses perspectives et ses risques.
Elle peut également révéler une valeur de marché différente de celle implicitement attribuée à l'activité au sein du groupe international.
Pour la société mère, cette démarche présente plusieurs avantages potentiels.
Elle peut réaliser une partie de la valeur de ses investissements historiques.
Elle peut conserver une exposition à la croissance future de la filiale.
Elle peut également disposer d'une référence de valorisation observable pour un actif auparavant non coté.
L'opération peut ainsi transformer un investissement industriel de long terme en un actif financier partiellement liquide.
La logique n'est plus uniquement de développer une activité à l'étranger, mais également de déterminer à quel moment et dans quelles conditions la valeur créée peut être réalisée.
L'Inde, d'un marché d'investissement à un marché de monétisation
L'intérêt stratégique de l'opération dépasse Carlsberg.
L'Inde occupe depuis plusieurs décennies une place croissante dans les stratégies internationales des grandes entreprises.
La taille de sa population, le développement de ses infrastructures, l'expansion de certaines catégories de consommateurs et l'évolution de son appareil productif ont attiré des investissements étrangers considérables.
Les multinationales ont progressivement constitué des actifs industriels, commerciaux et technologiques importants.
Ces actifs représentent désormais, dans certains cas, des entreprises suffisamment développées pour accéder directement aux marchés financiers.
Cette évolution crée une nouvelle phase dans le cycle international du capital.
Dans une première étape, les groupes étrangers investissent pour construire des positions commerciales et industrielles.
Dans une deuxième étape, les activités locales atteignent une taille permettant de générer des revenus et des bénéfices significatifs.
Dans une troisième étape, les propriétaires peuvent chercher à réaliser une partie de la valeur de leurs participations.
L'introduction en Bourse constitue l'un des instruments possibles de cette troisième phase.
Le marché indien ne sert alors plus seulement à accueillir des capitaux internationaux.
Il permet également aux investisseurs historiques de céder des titres à de nouveaux actionnaires.
Cette transformation peut renforcer le rôle de l'Inde dans les stratégies mondiales de gestion du capital.
Elle ne signifie pas que les multinationales se retirent nécessairement du pays.
Une cession minoritaire peut au contraire permettre à un groupe de conserver son implantation industrielle tout en récupérant une partie des ressources financières immobilisées dans sa filiale.
L'enjeu consiste à distinguer la réduction d'une participation de l'abandon d'une activité.
Les deux opérations peuvent avoir des conséquences économiques très différentes.
Hyundai, LG et Carlsberg : trois illustrations d'une même logique financière
Le projet de Carlsberg s'inscrit dans une tendance déjà illustrée par plusieurs grandes entreprises internationales.
Hyundai Motor a introduit sa filiale indienne en Bourse en octobre 2024 dans le cadre d'une opération reposant sur la vente d'actions existantes.
Cette transaction a permis au groupe sud-coréen de monétiser une partie de sa participation dans une activité industrielle développée sur plusieurs décennies.
L'entreprise indienne n'a pas reçu directement le produit de la cession.
La société mère a néanmoins conservé une participation majoritaire.
L'opération a ainsi permis de dissocier partiellement la réalisation de valeur financière du maintien du contrôle industriel.
LG Electronics a également utilisé le marché indien pour introduire sa filiale locale en Bourse en 2025.
L'opération reposait sur une vente d'actions existantes, permettant au groupe sud-coréen de réaliser une partie de la valeur de son activité indienne.
Ces précédents présentent des différences importantes en matière de secteur, de valorisation et de structure actionnariale.
Mais ils illustrent un mécanisme commun.
Des multinationales ayant constitué des positions industrielles significatives en Inde utilisent les marchés financiers locaux pour ouvrir leur capital à de nouveaux investisseurs.
Cette stratégie peut permettre de conserver une présence économique tout en réorganisant la propriété financière.
Carlsberg envisage désormais une opération comparable dans le secteur brassicole.
La succession de ces transactions suggère que les marchés indiens deviennent un instrument de gestion patrimoniale internationale pour des entreprises opérant dans des secteurs très différents.
Il serait toutefois excessif d'en conclure que toutes les multinationales cherchent à réduire leur exposition au pays.
Les motivations peuvent varier.
Certaines entreprises souhaitent financer de nouveaux investissements ailleurs.
D'autres cherchent à améliorer leur flexibilité financière.
D'autres encore peuvent considérer qu'une cotation locale permet de mieux refléter la valeur d'une filiale.
Dans tous les cas, le marché financier devient un outil de réorganisation du capital.
Carlsberg India : près de vingt ans de développement industriel
La valeur que Carlsberg cherche aujourd'hui à faire reconnaître par les investisseurs repose sur une implantation industrielle engagée il y a près de deux décennies.
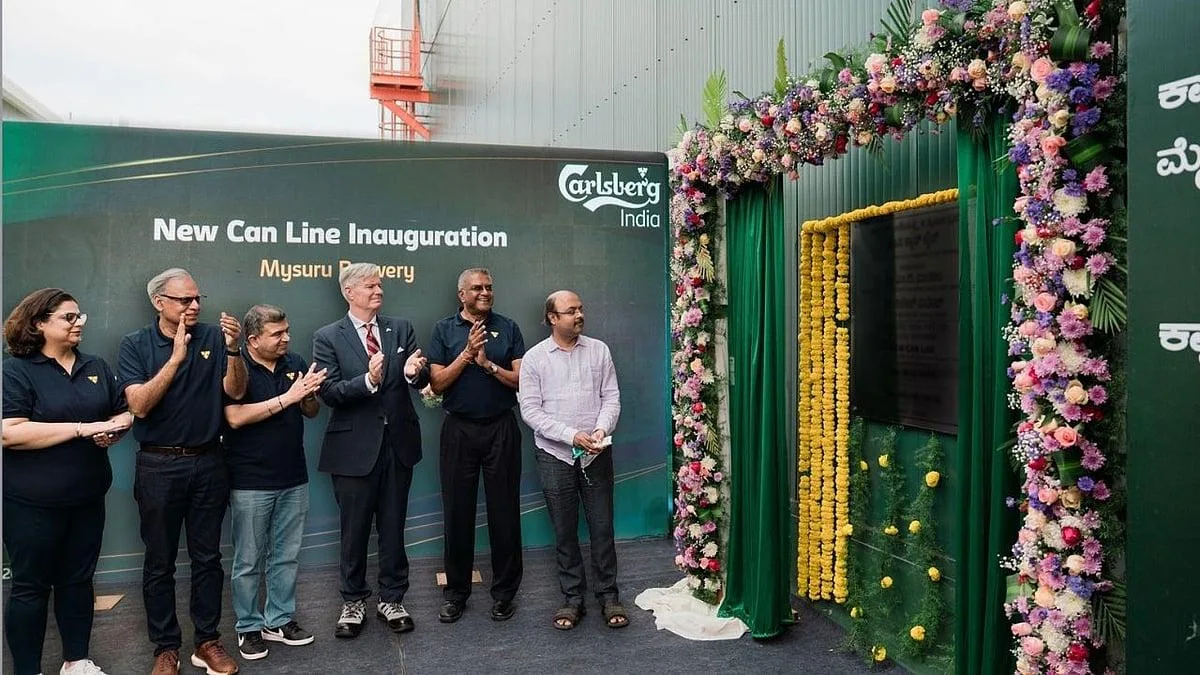
Le groupe danois a commencé ses activités en Inde en 2007.
Depuis, il a développé un portefeuille de marques, des installations de production et un réseau de distribution couvrant une partie importante du territoire.
Carlsberg India exploite sept brasseries en propre.
Le prospectus actualisé mentionne également neuf installations de fabrication appartenant à des tiers.
Ce modèle combine des capacités industrielles directement contrôlées et des partenariats de production.
Il permet de développer la présence commerciale tout en limitant, dans certaines régions, les besoins d'investissement dans des installations entièrement détenues.
L'entreprise commercialise notamment les marques Carlsberg et Tuborg, ainsi que plusieurs références adaptées aux préférences du marché indien.
Cette stratégie repose sur une combinaison de marques internationales et de produits positionnés sur différents segments de consommation.
La capacité à adapter les gammes aux caractéristiques locales constitue un élément important de la concurrence.
Le marché indien présente en effet des particularités réglementaires, fiscales et commerciales qui influencent directement les stratégies des producteurs.
La distribution et la commercialisation des boissons alcoolisées sont soumises à des règles qui varient fortement selon les États.
Les entreprises doivent donc composer avec des conditions d'accès au marché qui ne sont pas uniformes à l'échelle nationale.
Cette fragmentation constitue une contrainte opérationnelle, mais elle peut également favoriser les groupes disposant d'une expérience locale et d'une organisation industrielle étendue.
Une position commerciale importante, mais à interpréter avec précision
Selon les données présentées dans le cadre du projet d'introduction en Bourse, Carlsberg India revendique une part de marché de 21,9 % dans seize États et territoires de l'Union considérés comme importants pour son activité.
Cette mesure doit être interprétée selon son périmètre exact.
Elle ne correspond pas nécessairement à une part de marché identique sur l'ensemble du territoire indien.
Les données de l'exercice 2026 font également apparaître une part de marché nationale de 16,2 %, contre 14,6 % l'année précédente, selon les informations financières publiées avant le dépôt du prospectus actualisé.
Ces deux indicateurs ne sont pas directement interchangeables.
Ils peuvent refléter des périmètres géographiques ou des méthodologies différents.
La distinction est importante pour les investisseurs.
Une entreprise peut détenir une position commerciale particulièrement forte dans certaines régions tout en affichant une part nationale plus faible.
Dans un pays aussi vaste et réglementairement fragmenté que l'Inde, la répartition géographique des ventes peut avoir des conséquences significatives sur la rentabilité.
Les marchés régionaux diffèrent par leurs niveaux de fiscalité, leurs règles de distribution et leurs structures concurrentielles.
Une progression des volumes ne produit donc pas nécessairement les mêmes résultats financiers dans tous les territoires.
La qualité de la croissance dépend autant de sa composition que de son rythme.
Une croissance commerciale qui ne garantit pas celle des bénéfices
Les données financières récentes présentent un tableau contrasté.
Pour le trimestre clos en juin 2026, Carlsberg India a enregistré une progression de 21,5 % de son chiffre d'affaires net, à 13,66 milliards de roupies.
Son bénéfice a cependant diminué de 3,9 %, à 1,58 milliard de roupies.
Ces chiffres mettent en évidence une divergence entre croissance commerciale et évolution des résultats.
Le chiffre d'affaires progresse fortement.
Le bénéfice recule légèrement.
Sur la base des données trimestrielles communiquées, le rapport entre le bénéfice et le chiffre d'affaires net s'établit autour de 11,6 %.
Ce ratio ne doit pas être assimilé automatiquement à une marge opérationnelle, car le bénéfice publié et le chiffre d'affaires net ne correspondent pas nécessairement aux mêmes agrégats que ceux utilisés dans le calcul de l'EBIT ou de l'EBITDA.
Il constitue néanmoins un indicateur utile pour apprécier la relation entre activité commerciale et résultat final.
Les performances annuelles offrent une perspective différente.
Pour l'exercice clos en mars 2026, Carlsberg India a déclaré un chiffre d'affaires opérationnel d'environ 87,09 milliards de roupies, en recul de 2,2 %.
Son bénéfice a progressé d'environ 22 %, pour atteindre 5,35 milliards de roupies.
Ces évolutions montrent que les résultats de l'entreprise peuvent varier sensiblement selon les périodes et les indicateurs considérés.
Elles soulignent également la nécessité d'examiner la qualité des bénéfices plutôt que de se limiter à la croissance des ventes.
Pour les investisseurs appelés à souscrire à l'introduction en Bourse, plusieurs questions seront déterminantes.
Quelle part de la croissance provient d'une augmentation des volumes ?
Quelle part résulte d'une évolution des prix ou de la composition des ventes ?
Dans quelle mesure les dépenses commerciales et promotionnelles affectent-elles les marges ?
Les performances récentes sont-elles représentatives d'une trajectoire durable ?
Ces interrogations seront centrales dans l'évaluation financière de Carlsberg India.
La valorisation : le véritable enjeu de l'introduction en Bourse
Le nombre de titres proposés est désormais connu.
Mais ce chiffre ne suffit pas à déterminer la valeur de l'opération.
La valorisation dépendra du prix auquel les actions seront offertes aux investisseurs.
Le produit brut de la cession correspondra au nombre de titres effectivement vendus multiplié par leur prix d'offre.
La capitalisation boursière implicite dépendra, quant à elle, du prix retenu et du nombre total d'actions composant le capital.
Il convient donc de distinguer trois notions.
Le montant de l'introduction en Bourse représente la valeur des actions vendues.
La capitalisation boursière représente la valeur théorique de l'ensemble des actions de l'entreprise.
La valeur d'entreprise intègre également les éléments nécessaires pour passer de la valeur des fonds propres à celle des actifs opérationnels, notamment la dette financière nette selon la méthode de calcul retenue.
Ces trois indicateurs ne sont pas équivalents.
Une entreprise peut être introduite en Bourse à travers une cession minoritaire relativement limitée tout en affichant une capitalisation boursière considérable.
Inversement, une opération portant sur un nombre important d'actions ne garantit pas une valorisation élevée si le prix proposé reste modéré.
Des estimations antérieures évoquaient la possibilité d'une opération pouvant atteindre environ 700 millions de dollars.
Ce montant doit cependant être considéré comme une indication de marché antérieure, et non comme le produit définitif de l'introduction en Bourse.
En l'absence de prix final confirmé, toute valorisation précise serait prématurée.
La capacité de Carlsberg à obtenir une valorisation attractive dépendra de plusieurs paramètres.
Les investisseurs examineront la croissance des volumes, les marges, la rentabilité des capitaux employés, les besoins d'investissement et les perspectives du marché indien.
Ils compareront également l'entreprise aux sociétés déjà cotées dans les secteurs des boissons et des produits de consommation.
La valeur attribuée à Carlsberg India dépendra donc moins de la seule notoriété internationale de ses marques que de sa capacité à produire durablement des flux de trésorerie.
Le contrôle industriel peut survivre à la dilution financière
L'une des dimensions stratégiques les plus importantes du projet concerne la distinction entre propriété économique et contrôle.
Une introduction en Bourse ne signifie pas nécessairement qu'une société mère abandonne la direction de sa filiale.
Un groupe peut céder une participation minoritaire tout en conservant la majorité des droits de vote.
Il peut également maintenir son influence à travers la composition du conseil d'administration, les accords contractuels et les relations industrielles.
Dans le cas de Carlsberg India, l'opération envisagée doit être analysée à partir de la structure actionnariale finale.
Le pourcentage exact du capital qui sera placé auprès des investisseurs publics devra être confirmé à partir du nombre total d'actions et des modalités définitives de l'offre.
Il serait donc prématuré de présenter une répartition précise du capital après l'opération.
Le principe financier reste néanmoins clair.
Une cession minoritaire peut permettre à une multinationale de récupérer des capitaux sans perdre le contrôle opérationnel d'une activité.
Cette possibilité constitue l'un des principaux attraits des introductions en Bourse de filiales.
Elle permet de dissocier partiellement deux objectifs qui étaient auparavant étroitement liés : conserver un actif stratégique et mobiliser la valeur financière qu'il représente.
La société mère peut ainsi rester exposée aux bénéfices futurs tout en réduisant la part de son patrimoine immobilisée dans une entreprise non cotée.
Cette stratégie présente cependant une contrepartie.
L'arrivée d'actionnaires minoritaires cotés impose de nouvelles obligations de transparence, de gouvernance et de protection des investisseurs.
Les décisions de la société devront tenir compte des intérêts de l'ensemble des actionnaires dans le cadre des règles applicables.
Les relations financières et commerciales avec la société mère pourront également faire l'objet d'une attention accrue.
La cotation transforme donc la structure de propriété, mais aussi les exigences de gouvernance.
Le rôle des marchés indiens dans la gestion mondiale du capital
L'opération Carlsberg révèle une évolution du rôle des marchés financiers indiens dans les stratégies des multinationales.
Traditionnellement, l'investissement direct étranger consiste à transférer des capitaux vers une économie afin d'y développer des activités productives.
L'introduction en Bourse d'une filiale permet un mouvement financier différent.
Des investisseurs locaux ou internationaux acquièrent des participations dans une entreprise déjà constituée.
Les actionnaires historiques reçoivent le produit de la cession.
Selon la structure de propriété, les fonds peuvent ensuite être mobilisés dans d'autres activités, conservés au niveau de la société mère ou affectés à différents objectifs financiers.
Il ne s'agit pas nécessairement d'un retrait économique.
L'entreprise locale peut poursuivre son activité, maintenir ses installations et développer ses ventes.
Mais la propriété d'une partie des actifs change de mains.
Cette transformation est particulièrement importante dans les économies où les marchés financiers ont atteint une profondeur suffisante pour absorber des opérations de grande dimension.
La capacité d'un marché à financer de nouvelles entreprises constitue un premier indicateur de maturité.
Sa capacité à offrir des possibilités de liquidité à des investisseurs historiques en constitue un autre.
L'Inde tend à renforcer ces deux fonctions.
Elle attire des capitaux destinés à financer des entreprises en croissance.
Elle permet également à des groupes internationaux de réaliser une partie de la valeur de leurs investissements passés.
Cette double fonction peut accroître son importance dans les décisions de gestion du capital prises par les multinationales.
Une concurrence accrue pour attirer les introductions en Bourse
L'attractivité des marchés indiens repose sur plusieurs facteurs.
Le premier concerne la taille de la base d'investisseurs.
Le développement de l'épargne financière, des fonds d'investissement et de la participation des investisseurs particuliers contribue à soutenir la demande potentielle pour les actions cotées.
Le deuxième concerne les perspectives de croissance de certaines entreprises locales.
Les investisseurs peuvent accepter des valorisations relativement élevées lorsqu'ils anticipent une progression durable des revenus et des bénéfices.
Le troisième concerne la visibilité.
Une entreprise cotée dispose d'une référence de marché permettant d'évaluer régulièrement sa capitalisation.
Le quatrième concerne la liquidité.
Les actionnaires peuvent, sous réserve des contraintes réglementaires et des conditions de marché, disposer de possibilités de cession plus nombreuses qu'au sein d'une société entièrement privée.
Ces avantages ne sont cependant pas garantis.
Une introduction en Bourse peut rencontrer une demande insuffisante.
Le prix proposé peut être jugé excessif.
Les conditions générales du marché peuvent se détériorer entre le dépôt du prospectus et l'ouverture de la souscription.
La volatilité peut également affecter la performance du titre après sa cotation.
Pour les multinationales, le choix du moment reste donc essentiel.
Une entreprise peut posséder des actifs industriels solides sans obtenir la valorisation souhaitée si les investisseurs deviennent plus prudents.
Le succès d'une opération dépend de la rencontre entre les attentes des vendeurs et les exigences de rendement des nouveaux actionnaires.
Les particularités réglementaires du marché indien de la bière
Le secteur brassicole indien présente des caractéristiques qui compliquent l'analyse financière.
La réglementation des boissons alcoolisées relève largement des États.
Les règles concernant les licences, la distribution, la fiscalité et les prix peuvent donc varier considérablement selon les territoires.
Cette fragmentation affecte les stratégies industrielles.
Une entreprise doit adapter son organisation commerciale aux conditions locales.
Elle peut également être confrontée à des restrictions différentes selon les marchés.
La fiscalité constitue un autre facteur déterminant.
Les prélèvements applicables aux boissons alcoolisées peuvent représenter une part importante du prix final.
Les évolutions fiscales peuvent donc influencer directement la demande, les marges et les décisions de distribution.
Le secteur est également exposé aux coûts des matières premières, des emballages, du transport et de l'énergie.
Ces coûts peuvent évoluer indépendamment des volumes vendus.
La capacité des producteurs à répercuter les hausses sur leurs prix dépend des réglementations et de l'intensité concurrentielle.
Enfin, les dépenses commerciales jouent un rôle important dans le développement des marques.
L'augmentation des volumes peut nécessiter des investissements promotionnels significatifs.
Ces dépenses peuvent soutenir la croissance tout en pesant temporairement sur les marges.
Pour les investisseurs, la valeur de Carlsberg India dépendra donc de sa capacité à gérer simultanément plusieurs contraintes : croissance commerciale, réglementation régionale, coûts industriels et rentabilité.
La taille du marché ne suffit pas à garantir la performance financière.
Les risques d'une introduction en Bourse exclusivement secondaire
La structure de l'opération présente des avantages pour les actionnaires vendeurs, mais elle impose également une lecture particulière aux investisseurs.
Dans une introduction en Bourse comprenant une émission d'actions nouvelles, les capitaux levés peuvent contribuer à financer la croissance future de l'entreprise.
Les investisseurs peuvent alors évaluer les projets qui seront réalisés grâce aux ressources nouvelles.
Dans une opération exclusivement secondaire, cette logique est différente.
Les fonds versés par les souscripteurs rémunèrent les actionnaires existants.
Ils ne renforcent pas directement les capacités financières de l'entreprise.
La croissance future devra donc être financée à partir des ressources déjà disponibles, des flux de trésorerie opérationnels, de l'endettement ou d'éventuelles opérations de financement ultérieures.
Cette caractéristique ne rend pas l'introduction en Bourse moins légitime.
Elle modifie simplement la nature de l'investissement proposé.
Les nouveaux actionnaires achètent une participation dans une entreprise existante dont ils doivent évaluer les perspectives.
Ils ne financent pas directement un programme d'expansion identifié dans le cadre de l'offre.
Cette distinction peut influencer leur appréciation du prix.
Une valorisation élevée devra être justifiée par les bénéfices futurs attendus et la qualité des actifs existants.
La réputation de la société mère ou le dynamisme général du marché indien ne suffiront pas.
La question patrimoniale : pourquoi vendre une partie d'un actif en croissance ?
Une interrogation fondamentale accompagne ce type d'opération.
Pourquoi une multinationale souhaiterait-elle céder une partie d'une filiale présente sur un marché offrant encore des perspectives de développement ?
Plusieurs explications économiques sont possibles.
La première concerne la diversification du capital.
Un groupe peut souhaiter réduire la concentration de ses ressources financières dans certains actifs ou certaines régions.
La deuxième concerne l'arbitrage entre investissements.
Les capitaux récupérés peuvent être affectés à des activités présentant, selon la direction, des perspectives de rendement plus attractives.
La troisième concerne la valorisation.
Lorsque les marchés financiers attribuent à une filiale une valeur jugée favorable par ses propriétaires, une cession partielle peut permettre de réaliser une partie de cette valeur.
La quatrième concerne la flexibilité financière.
La transformation d'une participation non cotée en liquidités peut améliorer la capacité d'un groupe à financer d'autres projets, à réduire son endettement ou à réorganiser son portefeuille.
La cinquième concerne la visibilité financière.
La cotation d'une filiale permet de disposer d'une valorisation de marché observable et de rendre ses performances plus directement comparables à celles d'entreprises concurrentes.
Ces motivations ne doivent pas être automatiquement attribuées à Carlsberg dans leur totalité.
Elles constituent les principales logiques économiques susceptibles d'expliquer ce type d'opération.
La destination effective des produits de cession dépendra des décisions des actionnaires vendeurs.
Le projet doit donc être interprété comme une opération de gestion du capital dont les conséquences patrimoniales précises seront déterminées par sa structure finale.
Une transformation du rapport entre capital international et marchés émergents
L'évolution observée en Inde s'inscrit dans une transformation plus large des relations financières internationales.
Les marchés émergents ont longtemps été analysés principalement comme des destinations de capitaux provenant des économies développées.
Les entreprises occidentales, japonaises ou sud-coréennes y investissaient pour accéder à de nouveaux consommateurs, réduire certains coûts de production ou diversifier leurs implantations industrielles.
Cette logique demeure.
Mais certaines économies émergentes disposent désormais de marchés financiers capables de valoriser directement les actifs construits par ces investisseurs internationaux.
Le mouvement du capital devient ainsi plus complexe.
Les multinationales continuent d'investir dans les activités productives.
Parallèlement, elles peuvent utiliser les marchés locaux pour réorganiser la propriété de ces activités.
Les investisseurs domestiques acquièrent alors une participation dans des entreprises précédemment détenues exclusivement par des groupes étrangers.
Cette évolution peut contribuer à développer les marchés financiers nationaux.
Elle peut également modifier progressivement la répartition de la propriété économique.
Mais elle ne signifie pas nécessairement une localisation du contrôle stratégique.
Une filiale cotée peut rester majoritairement contrôlée par sa société mère étrangère.
Les décisions industrielles essentielles peuvent continuer à dépendre de la stratégie mondiale du groupe.
Il convient donc de distinguer trois dimensions : la localisation des activités, la propriété du capital et l'exercice du contrôle.
Ces dimensions peuvent évoluer indépendamment les unes des autres.
Le projet Carlsberg India illustre précisément cette dissociation.
Les conséquences pour Carlsberg et ses actionnaires
Pour le groupe danois, l'introduction en Bourse pourrait créer une nouvelle configuration financière.
Une partie de la valeur de sa filiale indienne deviendrait directement observable sur les marchés.
La cession de titres pourrait permettre aux actionnaires vendeurs de récupérer des ressources financières.
La filiale disposerait, de son côté, d'une base actionnariale élargie.
Cette transformation pourrait renforcer sa visibilité auprès des investisseurs institutionnels indiens et internationaux.
Elle pourrait également accroître les exigences de transparence concernant ses résultats, ses investissements et ses relations avec les sociétés du groupe.
La cotation pourrait ainsi modifier la manière dont les performances de l'activité indienne sont évaluées.
Mais elle ne garantirait pas une amélioration automatique de sa rentabilité.
La création de valeur opérationnelle continuerait de dépendre de la croissance des ventes, de la maîtrise des coûts, de la qualité des investissements et de la gestion des risques réglementaires.
Une opération financière peut modifier la structure de propriété d'une entreprise.
Elle ne remplace pas les conditions économiques nécessaires à son développement.
Cette distinction est fondamentale pour comprendre les limites d'une stratégie de monétisation.
Ce que révèle réellement l'opération Carlsberg India
Le projet d'introduction en Bourse peut être analysé à trois niveaux.
Au niveau de l'entreprise, il constitue une opération de liquidité permettant aux actionnaires existants de céder une partie de leurs titres.
Au niveau du groupe multinational, il représente un instrument potentiel de réorganisation patrimoniale et d'allocation du capital.
Au niveau de l'économie indienne, il illustre le développement d'un marché financier capable d'accueillir des opérations portant sur des filiales importantes de groupes internationaux.
Ces trois dimensions sont liées.
La profondeur du marché indien rend possible la monétisation.
La monétisation peut permettre aux multinationales de réorganiser leurs ressources financières.
Cette réorganisation peut, à son tour, influencer leurs décisions d'investissement futures.
L'opération révèle ainsi une évolution du rôle économique des introductions en Bourse.
Elles ne servent pas uniquement à financer les entreprises qui souhaitent se développer.
Elles peuvent également devenir des instruments de transformation de la propriété et de circulation internationale du capital.
Cette fonction est particulièrement importante dans les économies où les multinationales ont accumulé des actifs significatifs pendant plusieurs décennies.
Conclusion — L'Inde devient un marché de réalisation de valeur
L'introduction en Bourse envisagée de Carlsberg India ne constitue pas une simple opération financière dans le secteur brassicole.
Elle s'inscrit dans une évolution plus profonde des stratégies patrimoniales des multinationales et du rôle des marchés financiers indiens.
En proposant la vente de 86,42 millions d'actions existantes sans émission de titres nouveaux, Carlsberg privilégie une structure permettant aux actionnaires vendeurs de réaliser une partie de la valeur de leurs participations.
L'entreprise elle-même ne recevra pas directement les fonds issus de l'opération.
La distinction est essentielle.
Elle montre que les marchés financiers ne sont pas seulement des instruments de financement de la croissance.
Ils peuvent également permettre de transformer des investissements industriels de long terme en actifs liquides, négociables et valorisés publiquement.
Les précédents de Hyundai Motor et de LG Electronics illustrent la portée plus générale de cette stratégie.
Pour les multinationales, l'Inde devient progressivement un espace dans lequel il est possible non seulement de construire des positions économiques, mais aussi de réaliser une partie de leur valeur financière.
Le succès du projet Carlsberg dépendra néanmoins de son prix, de la demande des investisseurs et des perspectives économiques de la filiale.
Les données financières récentes montrent une entreprise disposant d'une implantation industrielle importante, mais confrontée aux contraintes de rentabilité et de réglementation propres à son secteur.
L'introduction en Bourse ne supprimera pas ces contraintes.
Elle modifiera la manière dont elles seront évaluées et réparties entre les actionnaires.
L'enjeu stratégique dépasse finalement Carlsberg. À mesure que les marchés financiers indiens gagnent en profondeur, les multinationales disposent d'un instrument supplémentaire pour arbitrer entre détention, contrôle et réalisation de valeur.
L'Inde n'est plus seulement un territoire où le capital international vient investir. Elle devient également un marché où ce capital peut être valorisé, partiellement cédé et redéployé. Dans cette transformation, la puissance financière d'un pays ne se mesure plus uniquement à sa capacité d'attirer les investissements, mais aussi à sa capacité d'organiser leur liquidité et leur circulation.
Bureau de recherche Atlas Limits
Bureau éditorial et analytique d’Atlas Limits.