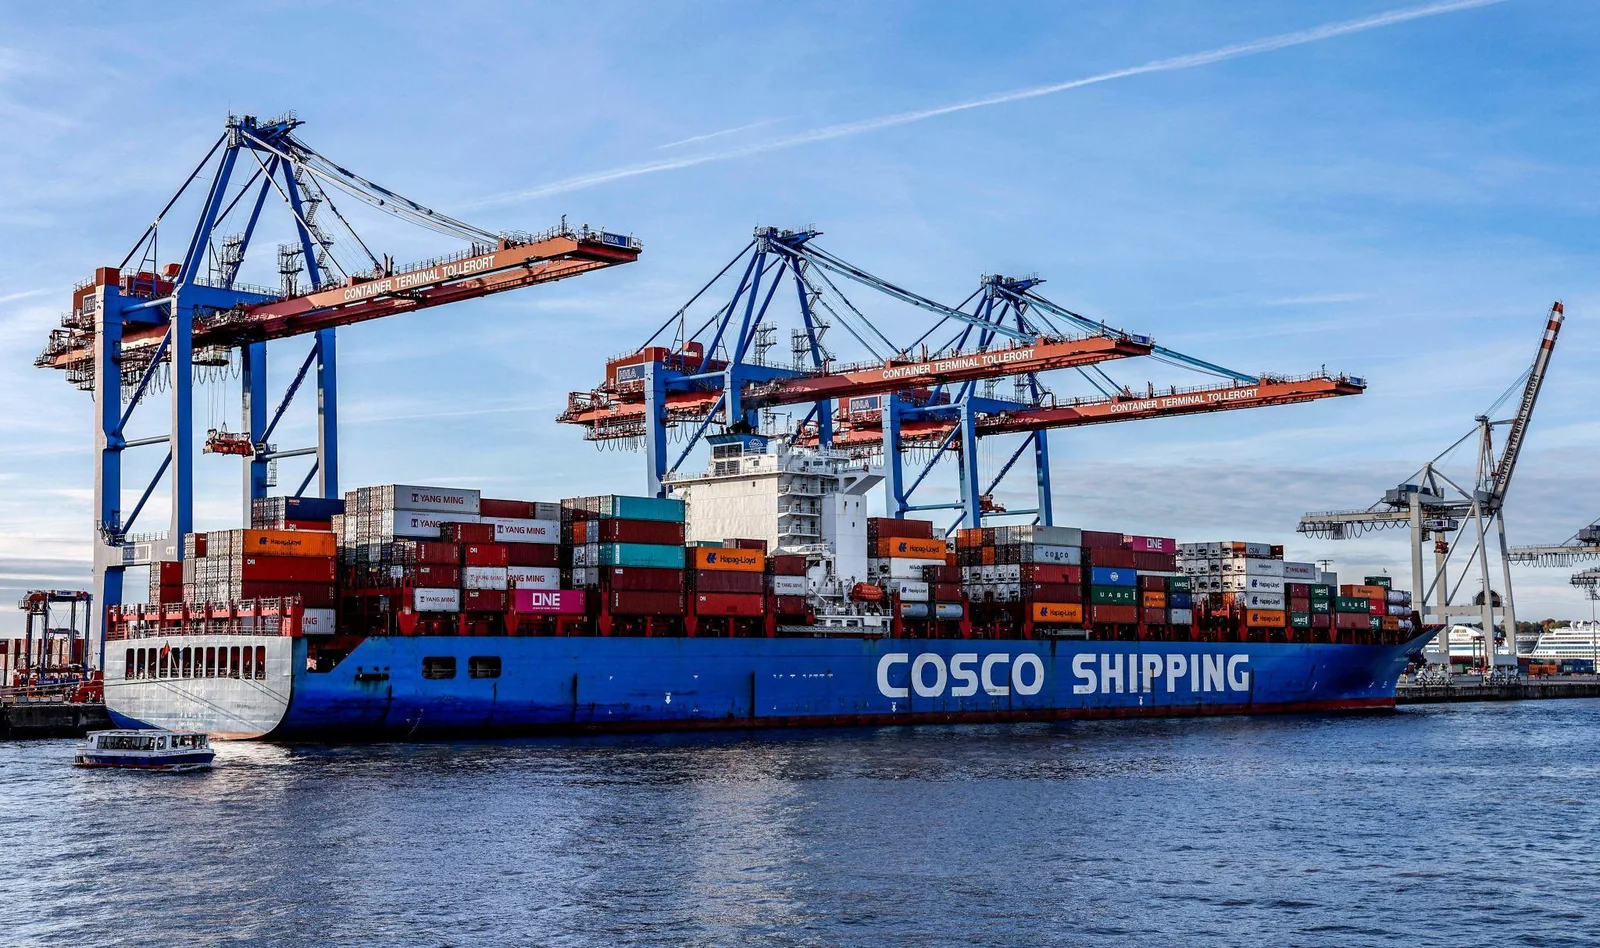
À Hambourg, les conteneurs continuent de circuler entre les terminaux portuaires, les entrepôts et les réseaux ferroviaires qui alimentent l'industrie allemande. Les navires arrivent, les marchandises changent de mains et les entreprises organisent leurs livraisons selon une logique longtemps considérée comme universelle : celle de l'efficacité économique. Pourtant, le 7 octobre 2026, le gouvernement allemand a décidé qu'une opération commerciale ordinaire en apparence ne pouvait plus être examinée à travers les seuls critères du marché. Berlin a interdit au groupe public chinois COSCO d'acquérir 80 % de Konrad Zippel, une entreprise spécialisée dans le transport de conteneurs entre les ports et leur arrière-pays.
L'autorité allemande de la concurrence avait autorisé la transaction. Le gouvernement l'a bloquée pour des raisons de sécurité nationale, estimant qu'elle pouvait accroître les dépendances extérieures et fragiliser les chaînes d'approvisionnement. Cette différence d'appréciation résume une transformation profonde. Une acquisition peut désormais être acceptable au regard de la concurrence et néanmoins devenir inacceptable au regard de la souveraineté.
L'affaire dépasse largement le port de Hambourg. Elle intervient alors que l'Union européenne tente de rééquilibrer ses relations commerciales avec Pékin, que les industriels allemands subissent une concurrence chinoise de plus en plus directe et que Bruxelles renforce ses instruments de contrôle des investissements étrangers. Après plusieurs décennies pendant lesquelles l'intégration économique devait favoriser la stabilité politique, l'Europe découvre que les interdépendances peuvent également devenir des instruments de pression.
Le commerce n'est plus seulement une circulation de marchandises. Il devient une question de contrôle.
Hambourg, ou la nouvelle frontière économique
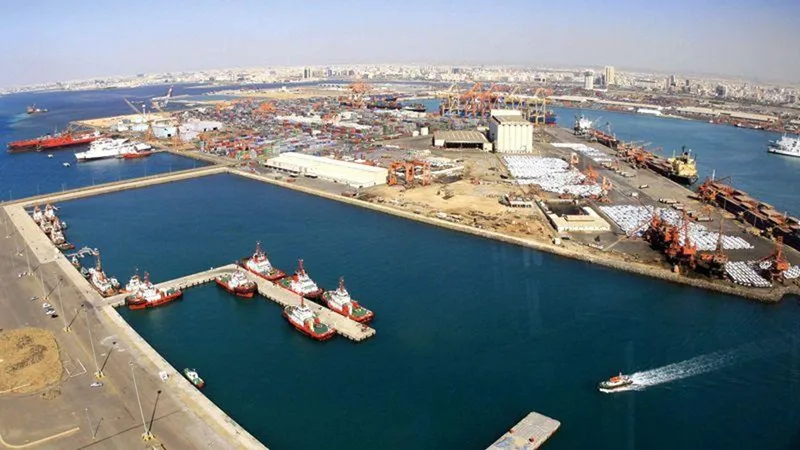
Le choix de Hambourg donne à la décision allemande une portée particulière. Premier port maritime du pays, la ville constitue l'une des principales portes d'entrée de l'industrie européenne dans les échanges mondiaux. Les conteneurs qui y transitent alimentent les usines, les réseaux de distribution et les plateformes logistiques d'une économie construite autour de l'exportation.
COSCO n'est pas un investisseur quelconque. Le groupe chinois occupe une place majeure dans le transport maritime international et dispose d'activités couvrant plusieurs maillons de la chaîne logistique. En prenant le contrôle de Zippel, il aurait renforcé son intégration entre transport océanique et distribution terrestre.
C'est précisément cette continuité qui intéresse les autorités allemandes. Le pouvoir économique d'un opérateur logistique ne dépend pas uniquement du nombre de navires qu'il possède ou des terminaux dans lesquels il investit. Il réside aussi dans sa capacité à organiser les flux, à accéder aux informations commerciales, à coordonner les transports et à déterminer les priorités opérationnelles lorsque les capacités deviennent insuffisantes.
Une infrastructure peut rester physiquement située en Allemagne tout en dépendant de décisions prises ailleurs.
La distinction est importante. Berlin n'a pas démontré publiquement que COSCO préparait une utilisation hostile de Zippel. La décision repose sur une appréciation des risques associés au contrôle d'activités jugées sensibles. Il s'agit moins de sanctionner un comportement établi que de prévenir une vulnérabilité potentielle.
L'Allemagne avait déjà rencontré ce dilemme avec l'entrée de COSCO dans un terminal du port de Hambourg. En 2023, Berlin avait finalement accepté une participation minoritaire de 24,9 %, après avoir limité les ambitions initiales de l'investisseur chinois. Trois ans plus tard, le refus opposé à l'acquisition de Zippel montre que la question du contrôle est devenue centrale.
L'enjeu ne consiste plus seulement à savoir qui apporte les capitaux. Il consiste à déterminer qui dispose du pouvoir de décision sur les infrastructures dont dépend l'économie nationale.
Une relation commerciale devenue asymétrique
Cette évolution politique s'inscrit dans un déséquilibre économique de plus en plus visible.
En 2025, selon Eurostat, l'Union européenne a importé pour 559,4 milliards d'euros de marchandises chinoises et exporté pour 199,6 milliards d'euros vers la Chine. Le déficit commercial bilatéral a ainsi atteint 359,8 milliards d'euros, soit près de 986 millions d'euros par jour.
Derrière ce chiffre se dessine une évolution plus significative encore. Entre 2015 et 2025, les exportations européennes vers la Chine ont progressé de 37,1 %, tandis que les importations en provenance de Chine augmentaient de 89 %. Sur la seule année 2025, les exportations européennes ont reculé de 6,5 %, alors que les importations chinoises progressaient de 6,4 %.
La relation commerciale continue donc de s'intensifier, mais ses bénéfices industriels ne se répartissent pas uniformément.
Au deuxième trimestre 2026, le déficit européen de marchandises avec la Chine a atteint 103 milliards d'euros, son niveau trimestriel le plus élevé depuis le troisième trimestre 2022. La dynamique ne relève plus d'une fluctuation passagère.
La composition des échanges explique une partie des inquiétudes européennes. En 2025, les équipements électriques et électroniques représentaient 164,9 milliards d'euros d'importations européennes depuis la Chine, devant les machines et appareils mécaniques, à 106,5 milliards. Les véhicules atteignaient 29,9 milliards d'euros.
À l'exportation, l'Europe conserve des positions importantes dans les machines, les équipements électriques, les instruments de précision et les produits pharmaceutiques. Mais plusieurs secteurs historiquement dominés par ses industriels font désormais face à des concurrents chinois capables de produire à grande échelle, de maîtriser leurs approvisionnements et de progresser rapidement dans les segments technologiques.
La Chine ne se contente plus de fournir des produits à faible coût aux consommateurs européens. Elle concurrence désormais l'Europe sur les marchés où celle-ci construisait traditionnellement ses excédents et sa supériorité industrielle.
Pour l'Allemagne, dont la prospérité repose largement sur les machines, l'automobile, la chimie et les biens d'équipement, cette transformation est particulièrement sensible. Pendant longtemps, la croissance chinoise a constitué un débouché majeur pour les exportateurs allemands. Aujourd'hui, les groupes chinois développent leurs propres capacités dans ces mêmes industries, tout en conservant une position dominante dans plusieurs chaînes de production intermédiaires.
L'interdépendance demeure, mais sa nature change. La Chine reste un marché essentiel pour de nombreuses entreprises européennes, tout en devenant un concurrent industriel plus puissant et un fournisseur difficilement substituable.
Le déplacement de la puissance industrielle
La progression chinoise ne peut être expliquée par les seuls coûts salariaux. Elle résulte d'une accumulation de capacités industrielles, d'infrastructures, de compétences techniques, de financements et d'économies d'échelle.
Dans les batteries, les panneaux photovoltaïques, les véhicules électriques, les équipements électroniques et certaines matières premières transformées, les entreprises chinoises bénéficient de chaînes d'approvisionnement profondément intégrées. Cette organisation réduit les délais, facilite les investissements et permet une adaptation rapide aux évolutions de la demande.
Les politiques publiques ont joué un rôle majeur dans cette transformation. Financements préférentiels, infrastructures, commandes publiques, politiques industrielles et soutien aux technologies stratégiques ont accompagné l'émergence de groupes capables de rivaliser avec les acteurs occidentaux.
Les autorités européennes dénoncent certaines distorsions de concurrence, notamment lorsque les aides publiques permettent de soutenir des capacités de production qui dépassent les besoins du marché intérieur. Pékin conteste cette lecture et attribue principalement la compétitivité de ses entreprises à l'efficacité industrielle, à l'innovation et aux investissements réalisés.
Ces deux interprétations renvoient à une différence plus profonde entre les modèles économiques.
L'Union européenne a longtemps privilégié la concurrence, la discipline des aides d'État et l'ouverture des marchés. La Chine a davantage articulé concurrence entre entreprises, orientation stratégique de l'État et construction de capacités industrielles nationales.
La difficulté européenne apparaît lorsque ces deux modèles se rencontrent sur un marché ouvert. Les industriels européens doivent financer leur transformation énergétique, moderniser leurs installations et absorber des coûts réglementaires importants, tout en affrontant des concurrents disposant parfois d'un environnement de financement et de production très différent.
L'Europe peut répondre par des droits compensateurs, des enquêtes antisubventions ou des restrictions ciblées. Mais ces instruments ne remplacent ni les investissements industriels, ni l'énergie compétitive, ni la formation, ni les infrastructures.
Protéger un marché ne suffit pas à reconstruire les capacités productives qui lui permettent d'exister.
Bruxelles construit une doctrine de sécurité économique
La réponse européenne dépasse désormais les instruments traditionnels de défense commerciale.
Depuis l'entrée en application du premier cadre européen de filtrage des investissements étrangers en octobre 2020, Bruxelles cherche à mieux identifier les acquisitions susceptibles d'affecter la sécurité ou l'ordre public. Le nouveau règlement 2026/1386, adopté en juin 2026 et entré en vigueur en juillet, approfondit cette orientation. Son application complète est prévue à partir du 17 janvier 2028.
Le texte prévoit des mécanismes de filtrage dans l'ensemble des États membres et étend le périmètre des activités sensibles. Les technologies critiques, les biens à double usage, les matières premières stratégiques, les transports, l'énergie et certaines infrastructures financières figurent parmi les domaines concernés.
Le dispositif vise également les investissements indirects, notamment lorsqu'une entreprise établie dans l'Union est ultimement contrôlée par un acteur extérieur.
Cette évolution marque une transformation du rôle de l'État dans l'économie européenne. Pendant plusieurs décennies, la réglementation cherchait principalement à garantir la concurrence, protéger les consommateurs et assurer la libre circulation des capitaux. Elle doit désormais intégrer la résilience des approvisionnements, la continuité des infrastructures et les conséquences géopolitiques de la propriété des actifs.
Les décisions nationales restent essentielles, mais leur coordination devient une nécessité européenne. Une acquisition autorisée dans un État membre peut produire des effets sur les chaînes d'approvisionnement de plusieurs autres. Le marché unique crée ainsi une interdépendance interne qui oblige les gouvernements à examiner collectivement certaines dépendances extérieures.
L'Union dispose également d'un instrument destiné à répondre aux pratiques de coercition économique, ainsi que de dispositifs de contrôle des exportations de biens sensibles. À cela s'ajoutent les enquêtes commerciales, les droits antidumping, les droits compensateurs et les politiques de diversification des approvisionnements.
Pris séparément, ces mécanismes répondent à des problèmes différents. Ensemble, ils dessinent une doctrine : maintenir l'ouverture économique tout en réduisant les possibilités qu'un partenaire extérieur transforme une position commerciale dominante en levier politique.
La difficulté tient à l'exécution. Les États membres ne possèdent ni les mêmes structures industrielles, ni les mêmes relations avec la Chine, ni les mêmes intérêts commerciaux. Une restriction jugée nécessaire pour protéger une technologie peut être perçue ailleurs comme une menace pour les exportations ou les investissements.
La souveraineté économique européenne suppose donc une coordination politique que l'intégration commerciale ne garantit pas automatiquement.
Pékin face au rééquilibrage européen
La confrontation ne concerne pas uniquement l'accès aux marchés. Elle porte aussi sur les conditions dans lesquelles les deux économies organisent leur croissance.
La Chine a enregistré en 2025 un excédent commercial mondial de marchandises d'environ 1 200 milliards de dollars. Ce montant témoigne de la puissance de son appareil exportateur, mais il nourrit également les tensions avec ses principaux partenaires.
Les autorités européennes s'interrogent sur la combinaison d'une forte capacité industrielle, d'une demande intérieure relativement insuffisante pour absorber toute la production et d'un modèle de croissance encore largement soutenu par les exportations.
Le débat s'étend désormais à la monnaie. Plusieurs responsables européens considèrent que le niveau du yuan contribue au déséquilibre commercial. Le 8 octobre, la Banque populaire de Chine a rejeté l'idée d'une politique de dépréciation compétitive, affirmant que le taux de change résultait de facteurs économiques et financiers multiples.
Le désaccord révèle une divergence d'analyse. Pour Pékin, la compétitivité industrielle chinoise traduit avant tout les performances de ses entreprises. Pour certains responsables européens, elle reflète également des déséquilibres macroéconomiques et des conditions de concurrence qu'il faudrait corriger.
La question devient alors particulièrement délicate. L'Europe peut imposer des mesures commerciales sur des produits déterminés lorsqu'elle établit les conditions juridiques nécessaires. Elle dispose de beaucoup moins de moyens pour modifier directement le modèle de croissance chinois.
Pékin, de son côté, ne peut ignorer l'importance du marché européen. L'Union représente un débouché considérable pour ses fabricants, notamment dans les équipements électriques, les machines et les produits manufacturés.
Les deux économies disposent donc de moyens de pression, mais également de raisons puissantes d'éviter une rupture généralisée.
La dépendance ne disparaît pas par décret
La stratégie européenne est souvent résumée par la notion de réduction des risques, ou de-risking. Elle se distingue théoriquement d'un découplage économique complet.
Cette différence est fondamentale.
Remplacer un fournisseur dominant suppose d'identifier des capacités alternatives, de financer de nouvelles installations, de sécuriser les matières premières, de former les travailleurs et de reconstruire parfois plusieurs étapes d'une chaîne industrielle. Le processus peut nécessiter des années et entraîner des coûts importants.
Dans certaines industries, la diversification ne signifie pas nécessairement le retour de la production en Europe. Elle peut conduire à déplacer une partie des achats vers l'Inde, le Vietnam, l'Asie du Sud-Est, le Mexique ou d'autres partenaires. Or ces économies utilisent elles-mêmes des composants, machines et matières premières d'origine chinoise.
Une chaîne d'approvisionnement peut changer de géographie apparente sans changer complètement de dépendance industrielle.
La distinction entre le lieu d'assemblage, l'origine des composants, la propriété des entreprises et le contrôle des technologies devient donc essentielle. Elle oblige les pouvoirs publics à regarder au-delà des statistiques douanières pour comprendre la structure réelle des interdépendances.
Le financement constitue une autre limite. Développer des capacités de substitution dans les batteries, les semi-conducteurs, les matières premières transformées ou les infrastructures logistiques mobilise des capitaux considérables. Ces investissements doivent être compatibles avec les contraintes budgétaires, les exigences de rentabilité et les objectifs climatiques européens.
La souveraineté possède un coût économique immédiat, tandis que ses bénéfices apparaissent souvent sous la forme de risques évités. Cette asymétrie complique les décisions publiques : une usine supplémentaire, un fournisseur alternatif ou une réserve stratégique peuvent sembler coûteux tant qu'aucune crise ne survient.
L'enjeu n'est pourtant pas d'éliminer toute dépendance. Une telle ambition serait incompatible avec la complexité de l'économie mondiale. Il consiste à identifier les dépendances dont l'interruption provoquerait des dommages disproportionnés et à construire des solutions de remplacement crédibles.
Une Europe prise entre deux puissances
La transformation des relations avec Pékin ne peut être séparée de l'évolution de la politique économique américaine.
Washington utilise désormais les droits de douane, les restrictions technologiques, les contrôles des investissements et les politiques industrielles comme des instruments explicites de puissance. La concurrence avec la Chine occupe une place centrale dans cette stratégie, notamment dans les semi-conducteurs, l'intelligence artificielle, les minerais critiques et les technologies de défense.
Pour l'Europe, cette situation crée une double contrainte.
D'un côté, la dépendance envers certaines productions chinoises apparaît de plus en plus risquée. De l'autre, l'alignement systématique sur les restrictions américaines pourrait réduire sa propre autonomie commerciale et technologique.
L'Union doit donc protéger ses industries sans se laisser enfermer dans une confrontation dont les priorités seraient entièrement définies à Washington ou à Pékin.
Cette position est d'autant plus difficile que les intérêts européens restent hétérogènes. Les constructeurs automobiles allemands, les industriels français, les producteurs de machines italiens, les opérateurs portuaires néerlandais ou les entreprises technologiques européennes ne sont pas exposés aux mêmes risques.
Certains redoutent principalement la concurrence des importations chinoises. D'autres dépendent des ventes réalisées en Chine, de fournisseurs chinois ou de capitaux internationaux. Une politique uniforme peut ainsi protéger un secteur tout en augmentant les coûts d'un autre.
La cohérence européenne dépendra de sa capacité à distinguer les vulnérabilités véritablement stratégiques des tensions commerciales ordinaires.
Sans cette distinction, la sécurité économique risque de devenir une justification générale pour des restrictions dont les bénéfices industriels seraient incertains.
Le véritable enjeu : conserver la capacité de choisir
La décision allemande sur Zippel ne signifie pas que l'Europe renonce à la mondialisation. Elle montre plutôt que les gouvernements cherchent à reprendre la maîtrise de certains mécanismes qui avaient été largement abandonnés aux décisions des entreprises.
Les flux commerciaux continueront de traverser les ports européens. Les fabricants chinois resteront présents sur le marché unique. Les industriels européens continueront d'acheter des composants en Asie et de rechercher des débouchés en Chine.
Mais les critères d'évaluation changent.
Une acquisition ne sera plus jugée uniquement sur son prix et ses effets concurrentiels. Un fournisseur ne sera plus choisi exclusivement pour ses coûts. Une infrastructure ne sera plus considérée seulement comme un actif économique. Sa fonction dans la continuité de l'activité nationale, son exposition aux tensions géopolitiques et les conditions de son contrôle pèseront davantage dans les décisions.
Cette évolution comporte ses propres risques. Des restrictions excessives peuvent renchérir les investissements, affaiblir la concurrence, ralentir l'innovation et provoquer des représailles. À l'inverse, une ouverture dépourvue de précautions peut laisser se constituer des dépendances difficiles à corriger lorsque les circonstances politiques changent.
L'Europe ne pourra résoudre cette contradiction par la seule réglementation. Elle devra également investir, produire, innover et préserver les conditions économiques qui permettent à ses entreprises de rester compétitives.
Le commerce mondial entre ainsi dans une phase où l'efficacité et la sécurité ne peuvent plus être traitées séparément. La question n'est pas de savoir si les États doivent intervenir dans les échanges, mais comment ils peuvent le faire sans détruire les avantages de l'interdépendance.
À Hambourg, l'Allemagne vient de rappeler qu'un port n'est pas seulement un lieu où transitent des marchandises. C'est aussi un point de passage dont dépend une partie de la liberté d'action d'un pays.
Pendant longtemps, la mondialisation a été présentée comme la capacité de commercer avec le monde entier. La souveraineté économique pourrait désormais se mesurer à une exigence plus difficile : continuer à commercer avec le monde sans perdre la possibilité de choisir.
Sources principales
- Reuters, 7 octobre 2026 — Germany blocks sale of logistics company to China's Cosco.
- Financial Times, 7 octobre 2026 — Germany blocks Chinese acquisition in its largest seaport.
- Eurostat, 10 avril 2026 — Trade in goods with China in 2025.
- Eurostat, août 2026 — EU trade with China: latest developments.
- Commission européenne, 26 juin 2026 — EU strengthens its foreign investment screening framework.
- Règlement (UE) 2026/1386 du Parlement européen et du Conseil, relatif au filtrage des investissements étrangers dans l'Union.
- Conseil de l'Union européenne, 8 juin 2026 — Foreign investment screening: Council signs off on updated framework.
- Reuters, 8 octobre 2026 — China defends yuan policy as Europe steps up pressure over trade surplus.
Bureau de recherche Atlas Limits
Bureau éditorial et analytique d’Atlas Limits.