L’industrie mondiale pourrait être en train de modifier l’une de ses règles les plus anciennes : pour fabriquer, il n’est plus toujours nécessaire de posséder les usines. Il suffit parfois de savoir où elles se trouvent, ce qu’elles peuvent produire, à quel prix et dans quels délais. Encore faut-il être capable de transformer cette connaissance en commandes exécutées, en produits conformes et, finalement, en bénéfices.
En Inde, Zetwerk tente précisément de construire une entreprise autour de cette fonction. Fondée en 2018, la société s’est développée dans un espace longtemps occupé par des fabricants spécialisés, des négociants industriels et des intermédiaires de sous-traitance. Elle propose aux donneurs d’ordres une organisation intégrée de la production, depuis l’identification des fournisseurs jusqu’au contrôle de qualité, à la coordination logistique et à la livraison.
Son projet d’introduction en Bourse, annoncé pour octobre 2026, constitue une étape importante dans cette trajectoire. Selon les informations communiquées le 12 octobre, l’opération vise à lever environ 518 millions de dollars, sur la base d’une valorisation recherchée de 2,64 milliards de dollars. La période de souscription est annoncée du 15 au 19 octobre, avec une première cotation envisagée le 23 octobre.
Ces éléments restent soumis à la documentation définitive de l’opération et aux conditions du marché. Mais l’enjeu dépasse déjà la réussite de cette levée de capitaux.
Zetwerk cherche à faire reconnaître financièrement un modèle industriel dans lequel la valeur ne provient pas exclusivement de la propriété des équipements, mais de la capacité à organiser un réseau de production suffisamment vaste, fiable et flexible pour répondre aux besoins de grands clients internationaux.
Derrière cette ambition se trouve une question plus générale : dans une économie mondiale qui cherche à diversifier ses approvisionnements, qui contrôlera demain la fabrication des produits industriels ?
La fragmentation industrielle devient une activité économique
La sous-traitance industrielle n’a rien de nouveau. Depuis plusieurs décennies, les grandes entreprises répartissent leur production entre des fournisseurs spécialisés, des fabricants sous contrat et des filiales implantées dans différents pays.
L’automobile, l’électronique, l’aéronautique et les équipements énergétiques fonctionnent déjà selon des architectures complexes, dans lesquelles une partie parfois considérable de la valeur est produite hors des installations du donneur d’ordres.
Mais cette organisation présente un coût.
Identifier un fabricant capable de respecter un cahier des charges, vérifier ses capacités, négocier les prix, sécuriser les matières premières, contrôler la conformité des pièces et organiser les livraisons nécessitent des ressources importantes. À mesure que les chaînes de valeur se fragmentent, les coûts de coordination peuvent devenir aussi déterminants que les coûts directs de fabrication.
Cette difficulté est particulièrement visible dans les marchés industriels émergents.
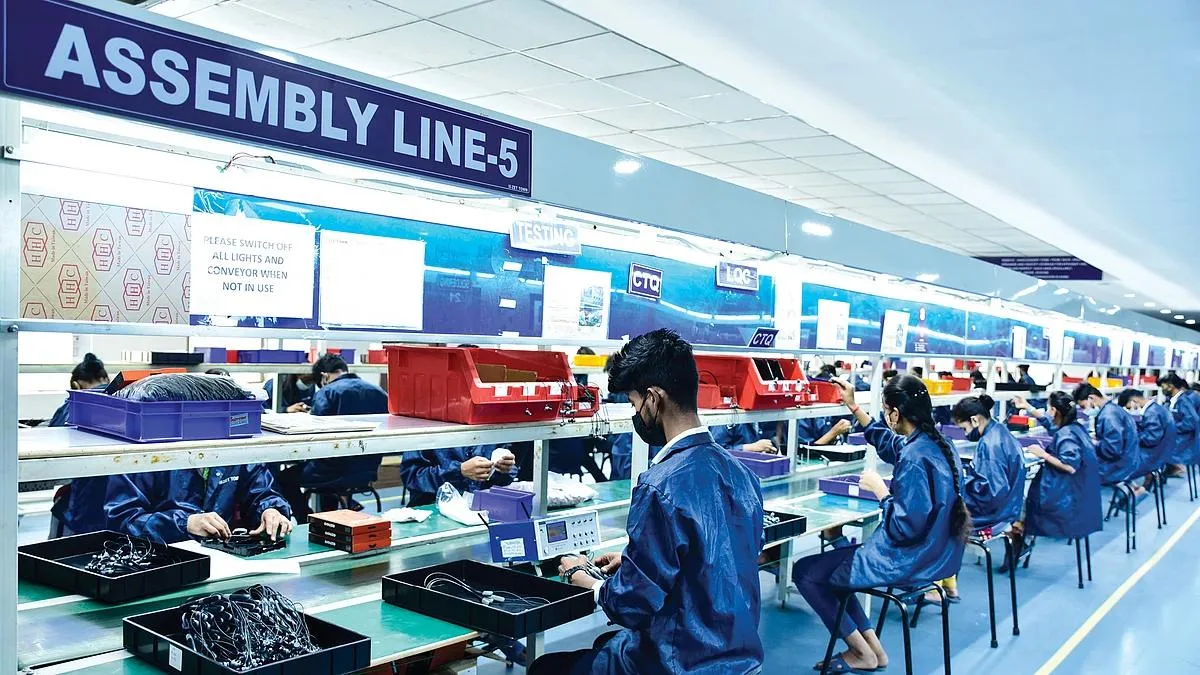
L’Inde possède un tissu manufacturier considérable, composé de grandes entreprises, de groupes spécialisés et d’une multitude de petites et moyennes unités de production. Ces dernières disposent parfois de compétences techniques et d’équipements compétitifs, mais leur accès aux grands donneurs d’ordres internationaux demeure limité.
La difficulté ne réside pas nécessairement dans leur capacité à fabriquer une pièce. Elle tient aussi à leur aptitude à obtenir des contrats, à satisfaire des procédures de qualification, à financer les commandes, à respecter les délais et à assurer une qualité constante.
Zetwerk intervient précisément dans cet espace.
L’entreprise cherche à agréger des capacités de production dispersées et à les présenter aux clients comme un dispositif industriel coordonné. Elle ne se contente pas de mettre en relation un acheteur et un fournisseur : son modèle repose sur une prise en charge plus large de l’exécution des commandes.
La distinction est fondamentale.
Une simple plateforme commerciale peut percevoir une commission sur une transaction. Un organisateur industriel doit garantir, selon les contrats concernés, que le produit sera effectivement fabriqué, contrôlé et livré.
Il peut donc assumer une partie des risques de production, des obligations contractuelles et des besoins de financement qui accompagnent les opérations industrielles.
Zetwerk ne représente pas une industrie débarrassée de ses contraintes physiques. Elle représente plutôt une tentative de centraliser la responsabilité commerciale et opérationnelle d’une production dont l’exécution demeure répartie entre plusieurs acteurs.
Une entreprise industrielle dont les actifs ne racontent pas toute l’histoire
Le modèle de Zetwerk ne doit pas être confondu avec celui d’une entreprise purement numérique.
La société intervient dans des secteurs où les exigences techniques, les équipements et les procédures de qualification restent déterminants. Ses activités couvrent notamment l’énergie, l’électronique, les équipements de précision et la défense.
Elle dispose également de capacités industrielles propres, parallèlement aux activités confiées à des partenaires. La répartition exacte entre production internalisée et fabrication externalisée constitue d’ailleurs l’une des informations essentielles pour apprécier son modèle économique.
La logique générale consiste néanmoins à dissocier, lorsque cela est possible, la propriété des moyens de production de leur coordination.
Dans l’industrie traditionnelle, la croissance suppose souvent de construire de nouvelles installations, d’acheter des machines, de recruter des équipes et d’immobiliser des capitaux pendant plusieurs années avant d’atteindre un niveau de production satisfaisant.
Un modèle fondé sur un réseau de fournisseurs peut théoriquement augmenter ses volumes plus rapidement, en mobilisant des capacités existantes.
Cette flexibilité présente un intérêt particulier lorsque les commandes sont irrégulières, lorsque les produits nécessitent plusieurs spécialités industrielles ou lorsque les clients souhaitent éviter de dépendre d’un seul fabricant.
Elle permet aussi d’envisager une diversification géographique sans reproduire systématiquement l’ensemble des investissements nécessaires à une usine intégrée.
Mais cette organisation comporte une contrepartie.
Une entreprise qui ne possède pas directement tous les moyens de production ne contrôle pas nécessairement les priorités de ses fournisseurs, leurs investissements, leur situation financière ou leur disponibilité en période de forte demande.
Elle doit donc compenser une moindre maîtrise patrimoniale par une capacité supérieure de coordination, de contractualisation et de contrôle.
C’est dans cette capacité que réside une grande partie de la proposition économique de Zetwerk.
La question est de savoir si cette fonction peut générer des marges suffisamment importantes pour rémunérer les risques qu’elle concentre.
L’énergie, premier moteur de croissance
Les chiffres communiqués à l’occasion du projet d’introduction en Bourse montrent que Zetwerk ne se développe pas uniformément dans tous les secteurs industriels.
Les produits destinés à l’énergie représenteraient environ 60 % de son chiffre d’affaires, tandis que les produits de précision contribueraient à hauteur d’environ 23 %.
Cette concentration éclaire la nature de sa croissance.
L’industrie énergétique mondiale traverse une période d’investissements considérables. Le développement des réseaux électriques, des capacités renouvelables, des équipements de production et des infrastructures associées crée une demande importante pour les composants métalliques, les structures industrielles et les ensembles techniques.
L’éolien constitue notamment un marché dans lequel les besoins de fabrication sont significatifs. Les installations nécessitent des structures de grande dimension, des composants mécaniques et des équipements soumis à des contraintes techniques élevées.
La production de ces éléments peut mobiliser plusieurs entreprises spécialisées, dont les capacités ne sont pas nécessairement intégrées au sein d’un même groupe.
Une organisation capable de coordonner ces fabricants peut donc devenir un fournisseur stratégique pour les grands donneurs d’ordres.
Mais cette exposition sectorielle constitue également une vulnérabilité.
Les investissements énergétiques dépendent des politiques publiques, des conditions de financement, des prix des équipements et des décisions de quelques grands acteurs industriels.
Une modification des subventions, un ralentissement des commandes ou une pression sur les prix peuvent affecter rapidement les volumes et les marges des sous-traitants.
La diversification annoncée de Zetwerk vers les équipements de précision, l’électronique et la défense peut réduire progressivement cette dépendance. Elle ne garantit toutefois pas que ces activités présenteront les mêmes caractéristiques économiques.
Les équipements de défense, par exemple, imposent des exigences de certification, de traçabilité et de sécurité qui peuvent limiter la flexibilité des réseaux de fournisseurs.
La croissance industrielle ne repose donc pas seulement sur l'addition de nouveaux secteurs. Elle exige de construire, pour chacun d'eux, des compétences opérationnelles adaptées.
Une croissance spectaculaire, une rentabilité encore fragile
Les résultats financiers présentés pour le trimestre d’avril à juin 2026 illustrent simultanément la rapidité du développement de Zetwerk et les limites de son modèle.
Son chiffre d’affaires opérationnel aurait atteint 41,18 milliards de roupies, soit une progression supérieure à 55 % sur un an.
Cette croissance est remarquable pour une entreprise intervenant dans des activités industrielles où les délais de production, les investissements et les cycles de commande peuvent être longs.
Mais elle ne constitue pas, à elle seule, une preuve de rentabilité économique.
La société aurait enregistré une perte trimestrielle retraitée d’environ 641 millions de roupies sur ses activités poursuivies, contre 8,81 milliards de roupies un an auparavant.
La réduction des pertes est importante. Elle suggère une amélioration de la performance financière, sans permettre de conclure que le modèle a atteint son équilibre.
Rapportée au chiffre d’affaires opérationnel du trimestre, la perte retraitée représente environ 1,6 % des revenus. Ce ratio donne un ordre de grandeur, mais ne doit pas être assimilé à une marge nette comptable sans examiner précisément les retraitements retenus.
Le problème central réside dans l’économie des contrats industriels.
Lorsqu’une entreprise coordonne une commande de plusieurs millions de dollars, elle peut enregistrer un chiffre d’affaires élevé tout en ne conservant qu’une fraction relativement modeste de cette valeur après rémunération des fabricants, achat des matériaux, transport et autres charges opérationnelles.
La croissance du chiffre d’affaires peut donc être beaucoup plus rapide que celle du résultat.
Cette caractéristique distingue fondamentalement les plateformes industrielles des plateformes numériques les plus rentables.
Dans un service logiciel, l’ajout d’un client supplémentaire peut entraîner des coûts marginaux relativement faibles. Dans l’industrie, chaque nouvelle commande nécessite des matériaux, du travail, des capacités de fabrication et des opérations logistiques.
Même lorsque l’entreprise ne possède pas les usines, ces coûts existent. Ils sont simplement supportés et répartis différemment.
La rentabilité dépend alors de la capacité à négocier les achats, à limiter les défauts, à réduire les retards et à conserver une part suffisante de la valeur contractuelle.
Autrement dit, l’efficacité de la coordination doit produire un avantage économique réel. La technologie ne suffit pas à transformer une activité industrielle à faible marge en entreprise hautement rentable.
Le piège du financement de la croissance
Une autre contrainte mérite une attention particulière : le besoin en fonds de roulement.
Dans de nombreux contrats industriels, les fournisseurs doivent être rémunérés avant que le client final ait intégralement payé sa commande.
Les matières premières sont achetées, les opérations de fabrication engagées et les produits transportés avant l’encaissement définitif.
Lorsqu’une entreprise agit comme organisateur principal de ces opérations, elle peut être amenée à financer une partie de ce décalage.
Une augmentation rapide du chiffre d’affaires entraîne alors une hausse des créances clients, des stocks ou des avances versées aux fournisseurs.
La croissance consomme de la trésorerie avant de produire des liquidités.
Ce mécanisme peut devenir particulièrement contraignant dans les secteurs où les commandes sont importantes et les délais d’exécution prolongés.
Il explique pourquoi une entreprise industrielle peut afficher une forte progression de ses revenus tout en ayant régulièrement besoin de capitaux supplémentaires.
L’introduction en Bourse de Zetwerk doit être examinée à cette lumière.
Une partie des fonds annoncés serait destinée au remboursement de dettes et au financement de nouvelles acquisitions.
Le désendettement peut améliorer la structure financière et réduire les charges d’intérêts. Les acquisitions peuvent, de leur côté, renforcer les compétences techniques, élargir le portefeuille de clients ou permettre une intégration plus importante de certaines activités.
Mais les deux objectifs répondent à des logiques différentes.
Le premier cherche à réduire les risques financiers accumulés. Le second suppose de nouveaux engagements de capitaux, avec leurs propres risques d’intégration et de rentabilité.
Il faudra également distinguer les actions nouvelles émises par la société des titres éventuellement cédés par des actionnaires existants.
Dans le premier cas, les capitaux levés entrent dans les comptes de l’entreprise. Dans le second, le produit de la vente revient aux actionnaires vendeurs.
Une opération présentée comme une levée de 518 millions de dollars ne signifie donc pas nécessairement que Zetwerk disposera de cette somme pour financer ses activités.
La ventilation définitive de l’offre constitue un élément indispensable pour apprécier sa portée financière.
L’Inde cherche à dépasser son rôle d’atelier
Le développement de Zetwerk s’inscrit dans une transformation plus vaste de l’économie indienne.
Depuis plusieurs années, New Delhi cherche à renforcer la place de l’industrie manufacturière dans son appareil productif et dans les échanges internationaux.
Les programmes d’incitation à la production, les investissements dans les infrastructures et les efforts destinés à attirer les fabricants étrangers participent de cette stratégie.
L’objectif est double : créer des emplois industriels et réduire la dépendance du pays aux importations de produits manufacturés à forte valeur ajoutée.
Mais l’Inde ne peut pas simplement reproduire le modèle de développement chinois.
La Chine a construit, sur plusieurs décennies, un écosystème industriel d’une densité exceptionnelle. Les grands centres manufacturiers chinois concentrent fournisseurs, sous-traitants, infrastructures logistiques, compétences techniques et capacités de financement.
Cette proximité réduit les délais, facilite les ajustements de production et permet une intégration particulièrement efficace des chaînes d’approvisionnement.
L’Inde dispose d’atouts différents : un vaste marché intérieur, une main-d’œuvre importante, des compétences en ingénierie et en informatique, ainsi qu’un secteur privé capable de développer des services industriels complexes.
Elle doit néanmoins composer avec des disparités régionales, des infrastructures inégalement développées et un tissu de fournisseurs dont les capacités sont parfois dispersées.
Le modèle de Zetwerk peut être interprété comme une réponse entrepreneuriale à cette fragmentation.
Plutôt que d’attendre la constitution spontanée de grands pôles industriels intégrés, l’entreprise tente d’organiser des capacités existantes pour leur permettre d’accéder à des commandes plus importantes.
Cette approche ne remplace pas les investissements dans les usines, les transports ou l’énergie. Elle peut néanmoins améliorer l’utilisation de l’appareil productif déjà disponible.
Elle pourrait également faciliter l’intégration de fabricants indiens dans des chaînes de valeur internationales où les exigences contractuelles et techniques constituent souvent des barrières à l’entrée.
L’enjeu dépasse alors l’augmentation des exportations.
Il s’agit de déterminer si des entreprises indiennes peuvent devenir les architectes de réseaux industriels internationaux, et non seulement les exécutants de commandes conçues et organisées ailleurs.
Le véritable enjeu : contrôler la relation avec le client
Dans les chaînes de valeur mondiales, la répartition des profits ne correspond pas nécessairement à celle des volumes fabriqués.
Une entreprise peut produire une part importante d’un bien industriel sans contrôler sa conception, sa marque, son accès au marché ou sa relation commerciale avec le client final.
À l’inverse, certains groupes captent une fraction considérable de la valeur en contrôlant les spécifications techniques, la propriété intellectuelle, les commandes et les canaux de distribution.
La sous-traitance industrielle se situe au cœur de cette asymétrie.
Les fabricants supportent souvent les investissements physiques, les coûts de main-d’œuvre et une partie des risques opérationnels, tandis que les donneurs d’ordres conservent une position dominante dans la négociation commerciale.
Zetwerk cherche à occuper un niveau intermédiaire susceptible de modifier cette répartition.
En regroupant plusieurs fournisseurs, en organisant leur production et en devenant l’interlocuteur principal du client, elle peut acquérir un pouvoir de négociation supérieur à celui d’un fabricant isolé.
Elle peut également accumuler des informations sur les capacités disponibles, les coûts de production, les performances des fournisseurs et les besoins récurrents des acheteurs.
Ces informations peuvent constituer un avantage concurrentiel si elles permettent d'améliorer les prix, la qualité et les délais.
Mais cet avantage reste conditionnel.
Les grands clients industriels disposent eux-mêmes de départements d’achats puissants et de systèmes sophistiqués de gestion des fournisseurs.
Ils peuvent chercher à réduire leur dépendance à un intermédiaire devenu trop important ou à internaliser certaines fonctions de coordination.
De leur côté, les fabricants partenaires peuvent développer leurs propres relations commerciales avec les donneurs d’ordres.
La position de Zetwerk n’est donc durable que si elle apporte une valeur opérationnelle difficile à reproduire.
Son véritable actif stratégique ne réside pas simplement dans la liste de ses fournisseurs. Il réside dans sa capacité à faire fonctionner ce réseau avec une fiabilité supérieure à celle que ses clients pourraient obtenir directement.
La diversification mondiale ne garantit pas l’indépendance industrielle
Le contexte géopolitique renforce l’intérêt de ce modèle.
Les tensions commerciales entre les États-Unis et la Chine, les restrictions technologiques, les risques logistiques et les politiques de sécurité économique incitent de nombreuses entreprises à diversifier leurs approvisionnements.
La stratégie souvent désignée sous le terme de China plus one repose sur cette volonté de réduire la concentration géographique de certaines productions.
L’Inde figure parmi les destinations susceptibles de bénéficier de ce mouvement.
Mais déplacer une commande vers un nouveau pays ne suffit pas à transformer une chaîne d’approvisionnement.
Une usine implantée en Inde peut continuer à dépendre de composants chinois, de machines européennes, de logiciels américains ou de matières premières provenant d’autres régions.
La diversification géographique de l’assemblage ne garantit donc pas l’autonomie industrielle.
Les entreprises capables de coordonner plusieurs fournisseurs peuvent faciliter cette transition, à condition de connaître précisément l’origine des composants et les dépendances qui subsistent.
Cette exigence devient particulièrement importante dans les secteurs stratégiques.
L’énergie, la défense et l’électronique ne répondent pas uniquement à des critères de coût. Les gouvernements et les donneurs d’ordres cherchent également à sécuriser l’origine des produits, la traçabilité des matériaux et la continuité des approvisionnements.
Pour Zetwerk, cette évolution représente à la fois une opportunité commerciale et une source de contraintes supplémentaires.
Plus les chaînes industrielles deviennent sensibles sur le plan géopolitique, plus leur coordination exige des dispositifs de contrôle, de conformité et de gestion des risques.
La plateforme industrielle ne peut donc pas se contenter d’être rapide et compétitive. Elle doit également devenir vérifiable et fiable.
Une nouvelle catégorie d’entreprises, ou une ancienne activité modernisée ?
Le discours entourant les plateformes industrielles tend parfois à présenter leur développement comme une rupture comparable à celle des grandes plateformes numériques.
La comparaison doit être maniée avec prudence.
La coordination de fournisseurs, l’externalisation de la production et la gestion de réseaux manufacturiers existaient bien avant l’apparition des plateformes numériques.
De grands groupes industriels, des sociétés de négoce et des fabricants sous contrat ont construit des activités considérables sur ces principes.
Ce qui change potentiellement, c’est la capacité des systèmes d’information à rendre cette coordination plus rapide, plus étendue et plus précise.
La collecte de données industrielles, le suivi numérique des commandes, l’automatisation de certaines procédures et l’analyse des capacités de production peuvent réduire les coûts de transaction.
Ils peuvent également permettre à une entreprise de travailler avec davantage de fournisseurs sans augmenter proportionnellement ses effectifs administratifs.
Mais les économies d’échelle doivent être démontrées.
Une plateforme industrielle qui multiplie ses commandes sans améliorer ses marges, sa trésorerie ou sa productivité ne crée pas nécessairement un modèle économique supérieur.
Elle peut simplement devenir un intermédiaire plus important, supportant davantage de risques.
La différence entre une véritable transformation industrielle et une modernisation commerciale dépendra donc des résultats observables.
Les investisseurs devront examiner l’évolution des marges brutes, des résultats opérationnels, des flux de trésorerie, de l’endettement et du capital immobilisé dans l’activité.
La concentration des revenus sur quelques clients, la dépendance à certains secteurs et la part de production réalisée dans les installations propres seront également déterminantes.
Ces indicateurs permettront de comprendre si Zetwerk construit une position industrielle difficilement remplaçable ou si sa croissance repose principalement sur l’augmentation des volumes de commandes.
La Bourse comme épreuve de vérité
L’introduction en Bourse prévue en octobre 2026 intervient à un moment où l’Inde cherche à renforcer son statut de puissance manufacturière.
Pour Zetwerk, elle peut offrir de nouveaux moyens financiers, améliorer sa visibilité et faciliter son développement international.
Mais elle soumettra également l’entreprise à une discipline différente.
Les investisseurs ne pourront pas se satisfaire indéfiniment d’une croissance rapide du chiffre d’affaires. Ils chercheront à déterminer si cette croissance produit des bénéfices récurrents et des flux de trésorerie suffisants.
La valorisation recherchée de 2,64 milliards de dollars devra être appréciée au regard de cette capacité bénéficiaire, et non uniquement de l’ampleur des commandes traitées.
Le cas Zetwerk met ainsi en évidence une contradiction caractéristique de l’industrie contemporaine.
Les entreprises cherchent à réduire leurs immobilisations, à flexibiliser leurs approvisionnements et à répartir leurs risques entre plusieurs partenaires. Mais la fabrication demeure une activité physique, exigeante en capitaux, soumise aux contraintes de qualité, aux délais de paiement et aux aléas de production.
La coordination peut améliorer l’efficacité de cette organisation. Elle ne supprime pas ses coûts fondamentaux.
L’ambition de Zetwerk est précisément de démontrer qu’une entreprise peut construire un avantage industriel durable en maîtrisant l’exécution des commandes sans posséder nécessairement tous les moyens nécessaires à leur fabrication.
Si elle y parvient, son développement pourrait illustrer une évolution importante de la place de l’Inde dans l’économie mondiale : celle d’un pays capable non seulement d’accueillir des capacités de production, mais aussi d’organiser des réseaux manufacturiers internationaux.
Si elle échoue à convertir sa croissance en rentabilité durable, elle rappellera une réalité moins nouvelle : dans l’industrie, les risques ne disparaissent pas lorsqu’on les répartit entre plusieurs entreprises.
Ils changent simplement de place.
L’avenir de Zetwerk dépendra donc moins du nombre d’usines qu’elle peut mobiliser que de la valeur qu’elle parvient à conserver en les faisant travailler ensemble.
Et c’est peut-être là que se jouera une partie de la prochaine étape de l’industrialisation indienne : non plus seulement fabriquer pour le monde, mais décider comment le monde fabrique.
Sources principales
Reuters, 12 octobre 2026 — India's Zetwerk sets price band of 143–151 rupees per share for $518 million IPO. Informations relatives au calendrier, à la valorisation recherchée, aux performances financières et à l’utilisation annoncée des fonds.
Zetwerk — Relations investisseurs. Documentation financière et réglementaire de l’entreprise, sous réserve de consultation et de confirmation des documents définitifs relatifs à l’introduction en Bourse.
Gouvernement indien — Ministry of Commerce and Industry. Documentation institutionnelle relative aux politiques industrielles, à la production manufacturière et aux dispositifs d’incitation à l’investissement.
Banque mondiale — World Development Indicators. Données structurelles sur l’industrie manufacturière, les investissements et l’intégration de l’Inde dans l’économie mondiale.
Organisation mondiale du commerce — World Trade Report. Analyses relatives aux chaînes de valeur mondiales, à la diversification des approvisionnements et à la fragmentation de la production.
Note éditoriale : les données financières et les modalités de l’introduction en Bourse reprises dans cet article proviennent des informations communiquées pour le 12 octobre 2026. Le prospectus définitif, la ventilation entre actions nouvelles et cessions existantes, les flux de trésorerie et les indicateurs détaillés de rentabilité n’ont pas été vérifiés indépendamment dans cette rédaction. Les développements sur les avantages et les limites du modèle constituent une analyse économique, et non des performances déjà démontrées par Zetwerk.
Bureau de recherche Atlas Limits
Bureau éditorial et analytique d’Atlas Limits.