Pendant plus d'un siècle, les médias ont occupé une position singulière dans l'organisation des sociétés modernes. Ils ne se contentaient pas de transmettre des informations ou de diffuser des programmes. Ils déterminaient largement ce qui méritait d'être vu, entendu ou discuté. Les journaux organisaient l'actualité, les radios accompagnaient les journées, les télévisions réunissaient des millions de personnes devant les mêmes images. Derrière cette influence culturelle et politique existait une architecture économique relativement cohérente : les entreprises qui produisaient les contenus contrôlaient également, directement ou indirectement, leur accès au public.
Cette architecture se défait.
La presse écrite affronte l'érosion de ses ventes et de ses revenus publicitaires. Les chaînes de télévision perdent progressivement leur centralité dans la consommation audiovisuelle. Les radios doivent partager l'attention avec les podcasts et les services musicaux. Les agences de presse voient leurs productions circuler dans des environnements numériques dont elles ne maîtrisent ni les règles ni la rémunération. Quant aux grands groupes médiatiques, ils découvrent que leur taille, leurs catalogues et leurs marques ne suffisent plus à garantir leur puissance.
Le paradoxe est considérable. Jamais les sociétés n'ont disposé d'autant de moyens pour produire, distribuer et consulter des contenus. Jamais les images, les commentaires et les informations n'ont circulé aussi rapidement. Pourtant, une partie des institutions qui ont construit l'économie moderne de l'information peine désormais à financer ses activités.
Cette crise ne traduit donc pas simplement le déclin de technologies anciennes. Elle révèle une redistribution de la valeur et du pouvoir entre ceux qui produisent les contenus, ceux qui organisent leur circulation et ceux qui contrôlent l'accès aux publics.
Un modèle construit sur la rareté
Pour comprendre la profondeur de cette transformation, il faut revenir à la logique économique qui a longtemps soutenu les médias historiques.
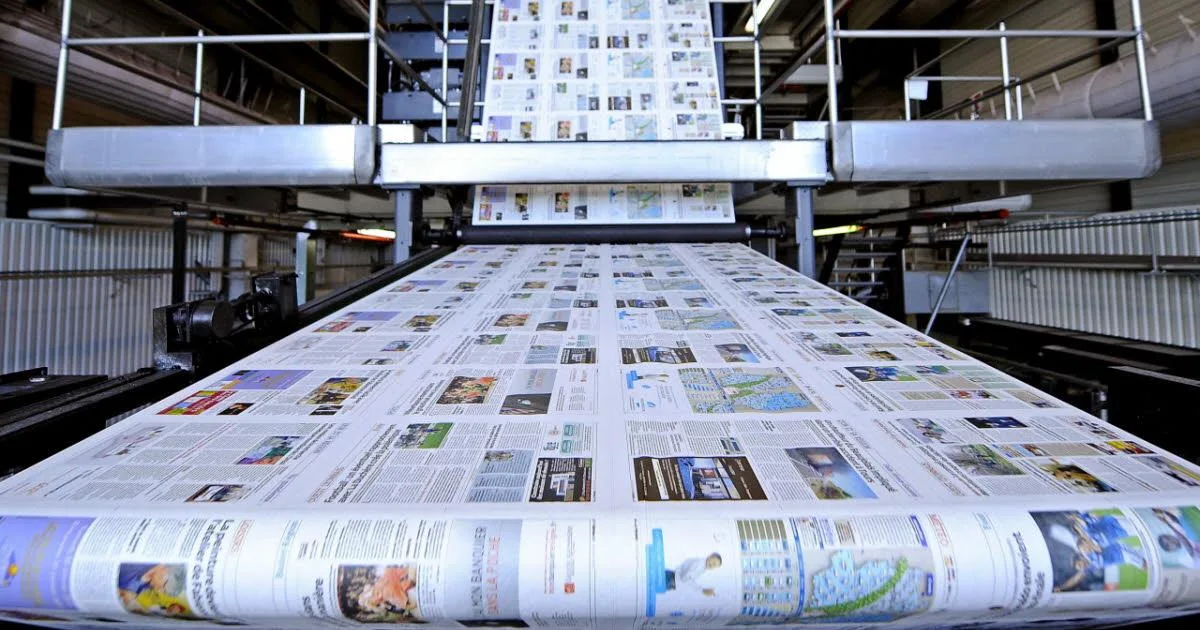
Le journal imprimé reposait sur des infrastructures industrielles coûteuses : imprimeries, réseaux de distribution, rédactions, correspondants et systèmes commerciaux. La télévision exigeait des fréquences, des équipements de diffusion, des studios et des autorisations. La radio bénéficiait de contraintes techniques comparables. Ces barrières limitaient le nombre d'acteurs capables d'atteindre des audiences importantes.
La rareté de la distribution créait une valeur économique. Un quotidien disposant d'un lectorat fidèle pouvait vendre simultanément des exemplaires et des espaces publicitaires. Une chaîne réunissant plusieurs millions de téléspectateurs pouvait commercialiser cette audience auprès des annonceurs. Les médias bénéficiaient ainsi d'une double relation : ils vendaient des contenus à leur public et l'accès à ce public aux entreprises.
Ce système possédait ses fragilités. Il dépendait des cycles publicitaires, des investissements industriels et, dans certains pays, des interventions publiques. Il favorisait également la concentration, puisque les économies d'échelle permettaient aux grandes entreprises de répartir leurs coûts sur des audiences considérables.
Mais il présentait un avantage déterminant : les producteurs et les diffuseurs conservaient une influence importante sur les conditions de commercialisation de leurs contenus.
Internet a progressivement supprimé cette rareté sans supprimer les coûts de production.
Créer un site, publier une vidéo ou diffuser un programme audio est devenu techniquement accessible à une multitude d'acteurs. En revanche, produire une enquête approfondie, entretenir un réseau international de correspondants ou financer une fiction ambitieuse exige toujours du capital, des compétences et du temps.
L'abondance numérique a ainsi dissocié deux réalités longtemps réunies : la facilité de distribution et la difficulté de production.
Les médias historiques ont perdu une partie des avantages économiques attachés à leurs infrastructures, tandis que les nouveaux intermédiaires ont développé des avantages d'une autre nature, fondés sur les données, les algorithmes, les réseaux d'utilisateurs et la maîtrise des interfaces.
La publicité a changé de destination
La transformation du marché publicitaire constitue l'un des mécanismes les plus puissants de cette crise.
Dans l'ancien modèle, un annonceur achetait essentiellement un emplacement associé à un média et à son audience. Une page dans un quotidien, un écran publicitaire à la télévision ou un message à la radio permettaient d'atteindre des groupes de consommateurs dont les caractéristiques étaient estimées à partir d'études d'audience.
Les plateformes numériques ont profondément modifié cette logique. Elles permettent de cibler des utilisateurs, de mesurer certaines interactions et d'ajuster rapidement les campagnes. L'annonceur n'achète plus seulement l'audience d'un titre ou d'un programme ; il achète une capacité de distribution, de segmentation et d'optimisation.
Aux États-Unis, selon l'Interactive Advertising Bureau et PwC, les recettes de la publicité sur Internet ont atteint 294,6 milliards de dollars en 2025, contre 258,6 milliards en 2024, soit une progression de 13,9 %. Ces chiffres couvrent l'ensemble de la publicité numérique américaine et ne doivent pas être assimilés aux seuls revenus des grandes plateformes. Ils illustrent néanmoins l'ampleur du marché vers lequel se réorientent les investissements publicitaires.
Cette évolution n'implique pas que tous les médias traditionnels perdent simultanément tous leurs revenus. Certains groupes développent des activités numériques rentables, des offres commerciales spécialisées ou des modèles d'abonnement solides. Mais le déplacement du centre de gravité publicitaire modifie leurs perspectives.
Les coûts de production éditoriale restent largement supportés par les éditeurs, alors que la commercialisation de l'attention peut être assurée par des entreprises extérieures à cette production.
Une enquête journalistique peut nécessiter plusieurs semaines de travail. Une plateforme peut ensuite capter une partie de l'attention générée par sa diffusion, sans avoir assumé les mêmes dépenses éditoriales. Cette asymétrie n'est pas universelle, car les plateformes financent elles-mêmes des infrastructures considérables et certains accords de rémunération existent. Elle demeure néanmoins centrale pour comprendre la fragilité économique de nombreux producteurs d'information.
Le problème n'est plus seulement de vendre suffisamment de publicité. Il consiste à déterminer quelle part de la valeur créée par un contenu revient à son producteur.
L'audience ne disparaît pas, elle se déplace
La crise des médias historiques est parfois présentée comme une conséquence du désintérêt croissant du public pour l'information. Cette explication est insuffisante.
Les individus continuent de rechercher des nouvelles, des analyses, des images et des commentaires. Ce qui change, ce sont les lieux et les modalités de leur consommation.
Le Digital News Report 2026 du Reuters Institute décrit la progression des plateformes vidéo et des créateurs indépendants dans l'accès à l'actualité. Son enquête indique que 27 % des répondants ont rencontré, au cours de la semaine précédente, des contenus provenant de créateurs spécialisés dans l'information. La proportion atteint 46 % lorsque l'on inclut les créateurs généralistes abordant occasionnellement l'actualité. Ces deux mesures ne décrivent pas exclusivement la consommation régulière d'information et ne signifient pas que ces publics ont abandonné les médias traditionnels.
Aux États-Unis, une enquête du Pew Research Center réalisée en août 2026 montre que 59 % des adultes déclarent obtenir au moins occasionnellement des informations sur les réseaux sociaux. Facebook et YouTube occupent une place importante dans ces usages, tandis qu'Instagram et TikTok participent à la diversification des circuits d'information.
Ces transformations affectent particulièrement la relation entre les générations et les marques médiatiques.
Pendant longtemps, l'identité d'un journal ou d'une chaîne constituait un point d'entrée vers l'information. Le lecteur achetait un titre, le téléspectateur choisissait une chaîne, l'auditeur recherchait une station. La marque précédait le contenu.
Dans les environnements algorithmiques, cette relation peut s'inverser. L'utilisateur découvre une vidéo, un commentaire ou une publication avant de connaître son producteur. Le contenu arrive par recommandation, partage ou recherche. L'identité de la source devient parfois secondaire, voire invisible.
La conséquence est industrielle autant que culturelle : la fidélité à un média se transforme en fidélité à une interface, à une personnalité ou à une expérience de consommation.
Une entreprise de presse peut ainsi toucher des millions de personnes sans construire une relation directe avec elles. Elle bénéficie d'une visibilité considérable, mais demeure exposée aux modifications des algorithmes, des formats et des conditions de distribution.
La taille de l'audience ne garantit donc plus la maîtrise de cette audience.
La télévision perd son privilège
La télévision illustre particulièrement bien ce changement.
Pendant des décennies, elle a bénéficié d'une position exceptionnelle : elle organisait simultanément la distribution des programmes, leur programmation et une grande partie de leur financement publicitaire. Les chaînes disposaient d'une capacité rare à réunir des audiences massives autour d'événements, de journaux télévisés, de séries et de divertissements.
L'arrivée de la vidéo à la demande a fragmenté cette organisation.
Netflix, Disney+, Prime Video, YouTube et d'autres services proposent des modèles différents, mais partagent une caractéristique : ils permettent de consommer des contenus sans respecter nécessairement la programmation d'une chaîne traditionnelle.
Cette liberté modifie l'économie des diffuseurs. Une chaîne linéaire doit financer une grille de programmes, maintenir ses capacités de diffusion et supporter des coûts de fonctionnement importants. Lorsque son audience se contracte, une partie de ces dépenses ne diminue pas dans les mêmes proportions.
Les services numériques disposent d'autres contraintes. Ils doivent financer les catalogues, les infrastructures techniques, les droits et l'acquisition des abonnés. La concurrence pour les contenus exclusifs a longtemps favorisé une escalade des investissements, avant que la recherche de rentabilité ne conduise plusieurs groupes à renforcer leur discipline financière.
Le streaming ne constitue donc pas un remplacement simple d'un modèle défaillant par un modèle universellement rentable. Il représente une autre organisation économique, avec ses propres coûts fixes, ses effets d'échelle et ses risques de concentration.
Les chaînes historiques conservent cependant des atouts. Les événements sportifs, les grandes manifestations nationales, certaines émissions en direct et les services publics d'information continuent de créer des rendez-vous collectifs. Dans plusieurs marchés, la télévision demeure un média central pour des catégories importantes de la population.
La rupture ne réside pas dans sa disparition immédiate, mais dans la perte de son monopole sur l'expérience audiovisuelle de masse.
La presse face à une équation plus difficile
Pour la presse écrite, la transformation est particulièrement délicate, car elle touche simultanément ses deux principales sources historiques de revenus.
La circulation imprimée recule dans de nombreux marchés, tandis que les annonceurs disposent d'alternatives numériques plus diversifiées. Les coûts industriels du papier, de l'impression et de la distribution peuvent difficilement être réduits au même rythme que les volumes.
La transition numérique apporte de nouvelles recettes, mais leur répartition demeure inégale.
Selon l'étude World Press Trends Outlook 2024–2025 de WAN-IFRA, réalisée auprès de plus de 240 responsables de médias dans 85 pays, les revenus combinés de la diffusion imprimée et de la publicité imprimée représentaient, pour la première fois dans cette série d'enquêtes, moins de la moitié des revenus totaux des organisations répondantes.
Cette évolution révèle une diversification réelle des modèles économiques. Elle ne signifie pourtant pas que les revenus numériques compensent partout les pertes des activités traditionnelles.
Les abonnements fonctionnent particulièrement bien lorsque les médias disposent d'une marque reconnue, d'un contenu différencié et d'un public capable de payer. Ils peuvent soutenir le journalisme économique, les enquêtes spécialisées ou les analyses internationales. Mais les médias locaux, généralistes ou implantés dans des marchés au pouvoir d'achat limité rencontrent des difficultés différentes.
Le système risque ainsi de favoriser une polarisation économique.
D'un côté, des marques puissantes peuvent développer des relations directes avec leurs abonnés, investir dans leurs produits et consolider leur position. De l'autre, des rédactions plus petites peuvent devenir dépendantes des plateformes, de financements institutionnels, de mécènes ou de recettes commerciales instables.
Le risque n'est pas seulement la disparition de certains titres. Il concerne aussi la réduction de la couverture de sujets qui ne disposent pas d'un marché immédiatement rentable : vie municipale, administration locale, justice, politiques publiques, territoires éloignés ou enquêtes longues.
Une société peut disposer d'une offre d'information abondante tout en souffrant d'un déficit de production journalistique sur des sujets essentiels.
Les agences de presse et la valeur invisible de l'information
La situation des agences de presse ajoute une dimension particulière à cette crise.
Les agences internationales et nationales occupent une position fondamentale dans la chaîne de production de l'information. Elles entretiennent des réseaux de correspondants, vérifient les événements, produisent des dépêches, des photographies et des vidéos, puis fournissent ces contenus à des médias et à d'autres clients professionnels.
Leur activité repose largement sur la confiance, la rapidité et la continuité du service. Mais leur production est souvent moins visible que celle des médias qui la reprennent.
Dans un environnement numérique où les informations circulent instantanément, cette position crée une contradiction. Le travail de collecte et de vérification conserve une valeur élevée, mais le produit final peut être reproduit, résumé, commenté ou redistribué dans des interfaces multiples.
L'intelligence artificielle accentue potentiellement cette tension en permettant à des services de générer des synthèses à partir de contenus existants. Les accords de licence peuvent créer de nouvelles recettes, mais ils ne résolvent pas automatiquement les questions de traçabilité, de concurrence et de rémunération.
L'agence de presse représente ainsi un cas révélateur : une infrastructure indispensable au fonctionnement de l'information mondiale peut voir sa valeur économique négociée par des acteurs situés de plus en plus loin du travail journalistique initial.
Le pouvoir change de mains
La transformation la plus importante ne se mesure pas uniquement en revenus ou en audiences. Elle concerne la capacité de déterminer les conditions dans lesquelles l'information circule.
Historiquement, les grands médias exerçaient une fonction de sélection. Ils choisissaient les sujets, organisaient leur présentation et déterminaient leur visibilité. Ce pouvoir était imparfait, parfois concentré et fréquemment contesté, mais il appartenait principalement à des organisations éditoriales identifiables.
Les plateformes numériques introduisent une autre forme d'intermédiation.
Elles ne produisent pas nécessairement les informations qu'elles diffusent, mais contrôlent les mécanismes qui permettent de les découvrir. Les systèmes de recommandation, les moteurs de recherche, les règles de modération et les formats publicitaires influencent directement la visibilité des contenus.
Il ne s'agit pas d'affirmer que les plateformes exercent toutes un contrôle identique ou qu'elles remplacent intégralement les décisions éditoriales. Leurs modèles, leurs obligations et leurs pratiques diffèrent considérablement.
Mais leur influence repose sur une capacité commune : organiser l'accès à des volumes immenses de contenus produits par d'autres.
Ce déplacement crée une dépendance stratégique pour les médias.
Une modification du classement des résultats de recherche peut affecter le trafic d'un site. Une évolution des recommandations vidéo peut modifier la visibilité d'une chaîne. Une nouvelle politique de partage des revenus peut transformer la rentabilité d'une activité éditoriale.
Les médias ne négocient plus seulement avec leurs annonceurs, leurs abonnés ou leurs distributeurs. Ils doivent composer avec des infrastructures numériques dont ils ne contrôlent ni la conception ni l'évolution.
Cette dépendance est particulièrement sensible lorsque quelques plateformes concentrent une part importante des points d'accès à l'information.
La question de la concurrence devient alors indissociable de celle du pluralisme. Une grande diversité de producteurs ne garantit pas nécessairement une diversité équivalente des voies de distribution.
L'intelligence artificielle ouvre une nouvelle rupture
L'arrivée de l'intelligence artificielle générative transforme une crise déjà ancienne en une interrogation sur la place même du producteur de contenus.
Les moteurs de recherche ont longtemps constitué un intermédiaire entre les utilisateurs et les sites d'information. Ils orientaient le public vers des pages où les éditeurs pouvaient proposer des abonnements, afficher de la publicité ou construire une relation durable.
Les interfaces conversationnelles introduisent une possibilité différente : répondre directement à une question en synthétisant des informations provenant de sources multiples.
Le déplacement paraît subtil, mais ses implications économiques sont importantes.
Lorsqu'un utilisateur obtient une réponse satisfaisante sans consulter les publications qui ont contribué à la produire, la valeur d'usage de l'information peut se dissocier davantage du revenu de son producteur.
L'effet réel dépendra des comportements, des dispositifs de citation, des accords commerciaux, des règles de propriété intellectuelle et de la capacité des médias à proposer des contenus que les réponses automatisées ne remplacent pas.
L'intelligence artificielle peut également réduire certains coûts. La transcription, la traduction, l'indexation des archives, la recherche documentaire et certaines opérations de production audiovisuelle peuvent être accélérées. Ces gains peuvent aider des rédactions fragiles à maintenir ou à étendre leurs activités.
Mais la réduction des coûts ne garantit pas une amélioration de la qualité ni une répartition équitable de la valeur.
La multiplication des contenus générés automatiquement peut accroître la concurrence pour l'attention, compliquer l'identification des sources et renforcer l'importance des mécanismes de vérification.
Le paradoxe devient alors plus aigu : les technologies capables de produire et de résumer des contenus à grande échelle peuvent augmenter la valeur sociale d'une information fiable tout en fragilisant certains mécanismes qui permettent de la financer.
Une crise du travail et de la création
Les restructurations des médias ne concernent pas seulement les actionnaires et les directions. Elles transforment les métiers.
Le journaliste doit souvent produire pour plusieurs formats. Le reporter audiovisuel devient également monteur, présentateur ou créateur de contenus numériques. Les rédactions intègrent des compétences en données, référencement, vidéo, analyse d'audience et distribution sociale.
Cette polyvalence peut favoriser l'innovation, mais elle peut aussi accroître les charges de travail et réduire le temps consacré à la recherche, à la vérification et à l'enquête.
Dans la production audiovisuelle, la pression sur les budgets, la volatilité des commandes et l'évolution des stratégies des diffuseurs affectent les producteurs indépendants, les techniciens et les auteurs. Les outils d'automatisation introduisent de nouvelles possibilités tout en soulevant des questions sur la rémunération et les droits.
La crise possède ainsi une dimension sociale souvent moins visible que les grandes opérations de consolidation.
Lorsqu'une rédaction ferme un bureau régional, ce n'est pas uniquement un poste budgétaire qui disparaît. Une capacité de collecte, une connaissance du territoire et un réseau de sources peuvent également être perdus.
Ces compétences ne se reconstituent pas automatiquement lorsque les conditions économiques s'améliorent.
La destruction d'une infrastructure éditoriale peut être rapide. Sa reconstruction demande parfois des années.
L'Europe entre protection et adaptation
L'Europe présente une configuration particulière, caractérisée par l'importance des médias publics, des mécanismes de soutien à la création et d'un cadre réglementaire plus développé dans plusieurs domaines.
Les dispositifs de financement du cinéma et de l'audiovisuel, les obligations imposées à certains diffuseurs, les aides à la presse et les réglementations numériques cherchent à préserver des capacités de production nationales ou européennes.
Cette intervention répond à une réalité économique : certains contenus possèdent une valeur culturelle, linguistique ou démocratique qui ne se reflète pas entièrement dans leur rentabilité commerciale.
Mais les mécanismes de protection rencontrent leurs propres limites.
Le soutien public peut préserver une diversité de productions sans résoudre les difficultés de distribution. Les obligations de financement peuvent contribuer à maintenir une industrie audiovisuelle sans garantir la fidélité des audiences. Les réglementations peuvent encadrer les rapports entre plateformes et éditeurs, mais leur efficacité dépend de leur application et de l'évolution des technologies.
La question européenne dépasse donc l'opposition entre marché et intervention publique.
Elle consiste à déterminer comment maintenir une capacité indépendante de production et de diffusion dans un environnement où les infrastructures d'accès au public sont largement internationales.
La France illustre particulièrement cette tension. Son système de financement de la création, son secteur audiovisuel public et ses mécanismes de soutien à la presse constituent des instruments de continuité culturelle. Ils coexistent néanmoins avec une transformation rapide des habitudes de consommation et une concurrence mondiale pour l'attention.
L'enjeu n'est pas de restaurer artificiellement les conditions du passé, mais de comprendre quelles fonctions méritent d'être préservées et par quels modèles elles peuvent continuer d'exister.
Des fragilités différentes dans les économies émergentes
La crise ne se manifeste pas partout de la même manière.
Dans les économies où les marchés publicitaires sont étroits et les revenus des ménages limités, les abonnements numériques peuvent difficilement constituer une solution universelle. Les médias doivent souvent composer avec des coûts de production élevés relativement à leurs recettes, des marchés linguistiques fragmentés et une dépendance importante aux annonceurs ou aux financements institutionnels.
Dans plusieurs pays africains, asiatiques ou latino-américains, les plateformes mobiles représentent en même temps une formidable possibilité de distribution et une nouvelle source de dépendance.
Elles permettent à des producteurs locaux de toucher des audiences nationales, régionales ou diasporiques sans disposer d'infrastructures traditionnelles coûteuses. Mais les recettes associées à ces audiences restent tributaires des conditions de monétisation, du pouvoir d'achat publicitaire et des règles fixées par les intermédiaires.
La progression de l'accès numérique ne produit donc pas automatiquement une industrie médiatique locale financièrement solide.
La dimension linguistique accentue encore ces écarts. Les contenus diffusés dans les grandes langues internationales peuvent accéder à des marchés considérables, tandis que les productions destinées à des communautés plus restreintes disposent de perspectives commerciales différentes.
Cette situation soulève une question de souveraineté culturelle : une société peut-elle préserver durablement sa capacité à produire de l'information et des œuvres dans ses propres langues si les revenus de distribution sont principalement déterminés par des infrastructures extérieures ?
La concentration comme réponse et comme risque
Face à la fragmentation des audiences et à la pression sur les marges, les groupes médiatiques recherchent des économies d'échelle.
Les fusions, acquisitions, mutualisations de rédactions, regroupements de catalogues et intégrations de plateformes répondent à une logique compréhensible. Les entreprises cherchent à répartir leurs coûts, renforcer leurs capacités technologiques, améliorer leur pouvoir de négociation et consolider leurs revenus.
Mais cette réponse peut produire une contradiction.
La concentration peut améliorer la viabilité économique de certaines organisations tout en réduisant le nombre d'acteurs indépendants. Elle peut également accroître l'influence de propriétaires dont les intérêts dépassent le seul secteur médiatique.
La propriété des médias n'est pas une question nouvelle. Les groupes industriels, financiers et familiaux ont depuis longtemps occupé une place importante dans le secteur. Ce qui change est le contexte dans lequel s'exerce cette propriété.
Lorsque les recettes traditionnelles diminuent, la dépendance à l'égard de financements extérieurs peut devenir plus importante. Lorsqu'un média n'est plus suffisamment rentable pour soutenir seul ses activités, sa survie peut dépendre d'un actionnaire acceptant une rentabilité réduite ou poursuivant d'autres objectifs économiques.
Il serait excessif d'en déduire que tout média détenu par un groupe diversifié perd son indépendance. Les garanties éditoriales, les règles de gouvernance et les cultures professionnelles comptent. Mais les conditions de financement influencent nécessairement la marge de manœuvre des organisations.
La crise économique des médias peut ainsi devenir une crise de leur autonomie institutionnelle.
La confiance ne se décrète pas
La multiplication des sources n'a pas supprimé la question de la confiance. Elle l'a rendue plus complexe.
Dans l'ancien système, les marques médiatiques bénéficiaient d'une autorité construite sur leur histoire, leur visibilité et leurs pratiques professionnelles. Cette autorité pouvait être contestée, mais elle reposait sur des institutions relativement stables.
Les environnements numériques donnent davantage de place aux personnalités individuelles, aux communautés et aux relations directes entre créateurs et publics.
Cette évolution possède des aspects positifs. Elle permet l'émergence de nouvelles voix, remet en cause certains monopoles éditoriaux et ouvre l'accès à des perspectives longtemps marginalisées.
Mais elle transforme également les mécanismes de crédibilité.
La popularité d'un contenu, sa circulation rapide ou la proximité ressentie avec son auteur ne garantissent pas sa véracité. Inversement, l'appartenance à une institution médiatique reconnue ne suffit pas à garantir la qualité de chaque publication.
La confiance doit donc être comprise comme le résultat de pratiques vérifiables : transparence des sources, correction des erreurs, distinction entre faits et opinions, indépendance des méthodes et capacité à rendre compte des incertitudes.
Dans un environnement saturé d'informations, ces pratiques peuvent devenir un avantage concurrentiel. Mais leur valeur commerciale dépendra de la disposition des publics à les reconnaître et à les financer.
C'est l'une des contradictions majeures du secteur : ce qui coûte cher à produire n'est pas nécessairement ce qui attire le plus d'attention.
Les modèles qui peuvent subsister
La disparition des médias historiques n'est ni certaine ni uniforme. Plusieurs trajectoires de transformation sont déjà visibles.
Les groupes disposant de marques puissantes peuvent approfondir leur relation directe avec leurs lecteurs et abonnés. Les médias spécialisés peuvent développer des offres professionnelles fondées sur l'expertise, les données et l'analyse. Les diffuseurs audiovisuels peuvent valoriser les événements en direct, leurs catalogues et leurs capacités de production. Les médias locaux peuvent renforcer leur utilité en couvrant des réalités insuffisamment traitées par les grandes plateformes.
La diversification des revenus constitue une autre voie. Abonnements, publicité, licences, événements, services professionnels, partenariats et contributions des publics peuvent former des modèles hybrides.
Aucune de ces solutions ne fonctionne cependant indépendamment du contexte.
Un abonnement exige une proposition éditoriale suffisamment différenciée. Une activité événementielle demande une communauté mobilisable. Les licences supposent une capacité de négociation. La publicité nécessite des audiences commercialisables. Le financement public exige des garanties de transparence et d'indépendance.
Le facteur décisif pourrait être moins la taille du média que sa capacité à conserver une relation identifiable, durable et économiquement viable avec son public.
Les entreprises qui ne possèdent que des contenus facilement substituables risquent de rester exposées à la concurrence des plateformes et de l'automatisation. Celles qui disposent d'une expertise distinctive, d'une confiance établie ou de communautés fidèles peuvent conserver des avantages.
Il ne s'agit pas d'une garantie de réussite, mais d'un déplacement des conditions de compétitivité.
Ce qui disparaît réellement
L'expression « crise des médias » suggère parfois une disparition générale. La réalité est plus nuancée.
La télévision ne disparaît pas, mais elle cesse d'organiser seule la consommation audiovisuelle. La presse ne disparaît pas, mais son modèle industriel historique perd une partie de sa cohérence. La radio ne disparaît pas, mais elle doit partager les usages audio avec de nouveaux formats. Les agences de presse ne deviennent pas inutiles, mais les conditions de valorisation de leur travail changent.
Ce qui s'affaiblit est un ordre économique dans lequel la production, la distribution et la monétisation étaient suffisamment intégrées pour soutenir des institutions médiatiques puissantes.
À sa place apparaît un système plus fragmenté, dans lequel les producteurs de contenus, les plateformes, les annonceurs, les créateurs indépendants et les fournisseurs de technologies négocient en permanence la répartition de la valeur.
Ce nouvel environnement peut favoriser une diversité extraordinaire d'expressions et de formats. Il peut également concentrer le pouvoir de distribution entre un nombre limité d'infrastructures mondiales.
Les deux phénomènes ne sont pas contradictoires. Une abondance de producteurs peut coexister avec une concentration des intermédiaires.
C'est précisément ce qui distingue la transformation actuelle des précédentes révolutions médiatiques.
L'imprimerie, la radio et la télévision avaient chacune créé de nouvelles industries autour de moyens de diffusion relativement identifiables. L'économie numérique dissocie davantage les fonctions : produire, héberger, recommander, distribuer, mesurer et monétiser peuvent relever d'entreprises différentes.
La valeur d'un contenu ne dépend plus seulement de sa qualité ou de son audience potentielle. Elle dépend aussi des conditions techniques et commerciales dans lesquelles il devient visible.
Une question de société
La crise des médias historiques ne saurait être réduite à la défense d'entreprises confrontées à l'évolution des marchés. Les transformations industrielles sont normales, et aucune technologie ne possède un droit permanent à la rentabilité.
Mais l'information n'est pas un produit entièrement comparable aux autres.
Une enquête sur la corruption, une couverture indépendante des institutions, une information locale vérifiée ou un reportage dans une zone de conflit produisent des effets collectifs qui dépassent la transaction commerciale entre un média et son lecteur.
Le marché peut récompenser ces activités, mais il ne garantit pas qu'elles seront financées partout, à une échelle suffisante.
Cette distinction explique pourquoi la crise soulève des interrogations dépassant la concurrence entre entreprises. Elle touche à la capacité des sociétés à connaître leurs propres institutions, à préserver des espaces de débat et à disposer de sources d'information indépendantes.
L'enjeu n'est pas de protéger indistinctement tous les acteurs historiques. Certains ont manqué leur adaptation, d'autres ont conservé des structures trop coûteuses ou sous-estimé les transformations des usages. Les nouveaux entrants ont également apporté des innovations réelles et élargi l'accès à la parole publique.
La question consiste plutôt à déterminer comment préserver les fonctions essentielles de l'information dans un système économique qui ne les rémunère pas nécessairement à hauteur de leur utilité collective.
L'avenir des médias ne se jouera donc pas uniquement dans les rédactions ou les studios. Il dépendra également des règles de concurrence, des systèmes de rémunération, des infrastructures technologiques, des politiques culturelles et des choix des publics.
Pendant longtemps, posséder un journal, une fréquence ou une chaîne signifiait contrôler une voie d'accès privilégiée à la société. Aujourd'hui, les contenus peuvent circuler partout sans que leurs producteurs maîtrisent nécessairement leur destination ni leur valeur.
Les médias historiques ne perdent pas seulement un modèle économique. Ils perdent une position dans l'organisation du monde.
Et la question qui demeure n'est pas de savoir si les sociétés continueront à consommer de l'information. Elles le feront, sous des formes toujours plus nombreuses. Elle est de savoir qui aura encore les moyens, l'indépendance et la responsabilité de la produire.
Sources principales
- Reuters Institute for the Study of Journalism, Digital News Report 2026, University of Oxford.
- Reuters Institute for the Study of Journalism, Digital News Report 2025, University of Oxford.
- Interactive Advertising Bureau et PwC, Internet Advertising Revenue Report: Full Year 2025, avril 2026.
- WAN-IFRA, World Press Trends Outlook 2024–2025, janvier 2025.
- Pew Research Center, Social Media and News Fact Sheet, octobre 2026.
Note méthodologique : les données mobilisées portent sur des périmètres géographiques et des populations différents. Les résultats américains ne sont pas extrapolés à l'ensemble du marché mondial. Les évolutions structurelles et les perspectives exposées relèvent de l'analyse éditoriale d'Atlas Limits, distincte des constats statistiques attribués aux sources.
Bureau de recherche Atlas Limits
Bureau éditorial et analytique d’Atlas Limits.