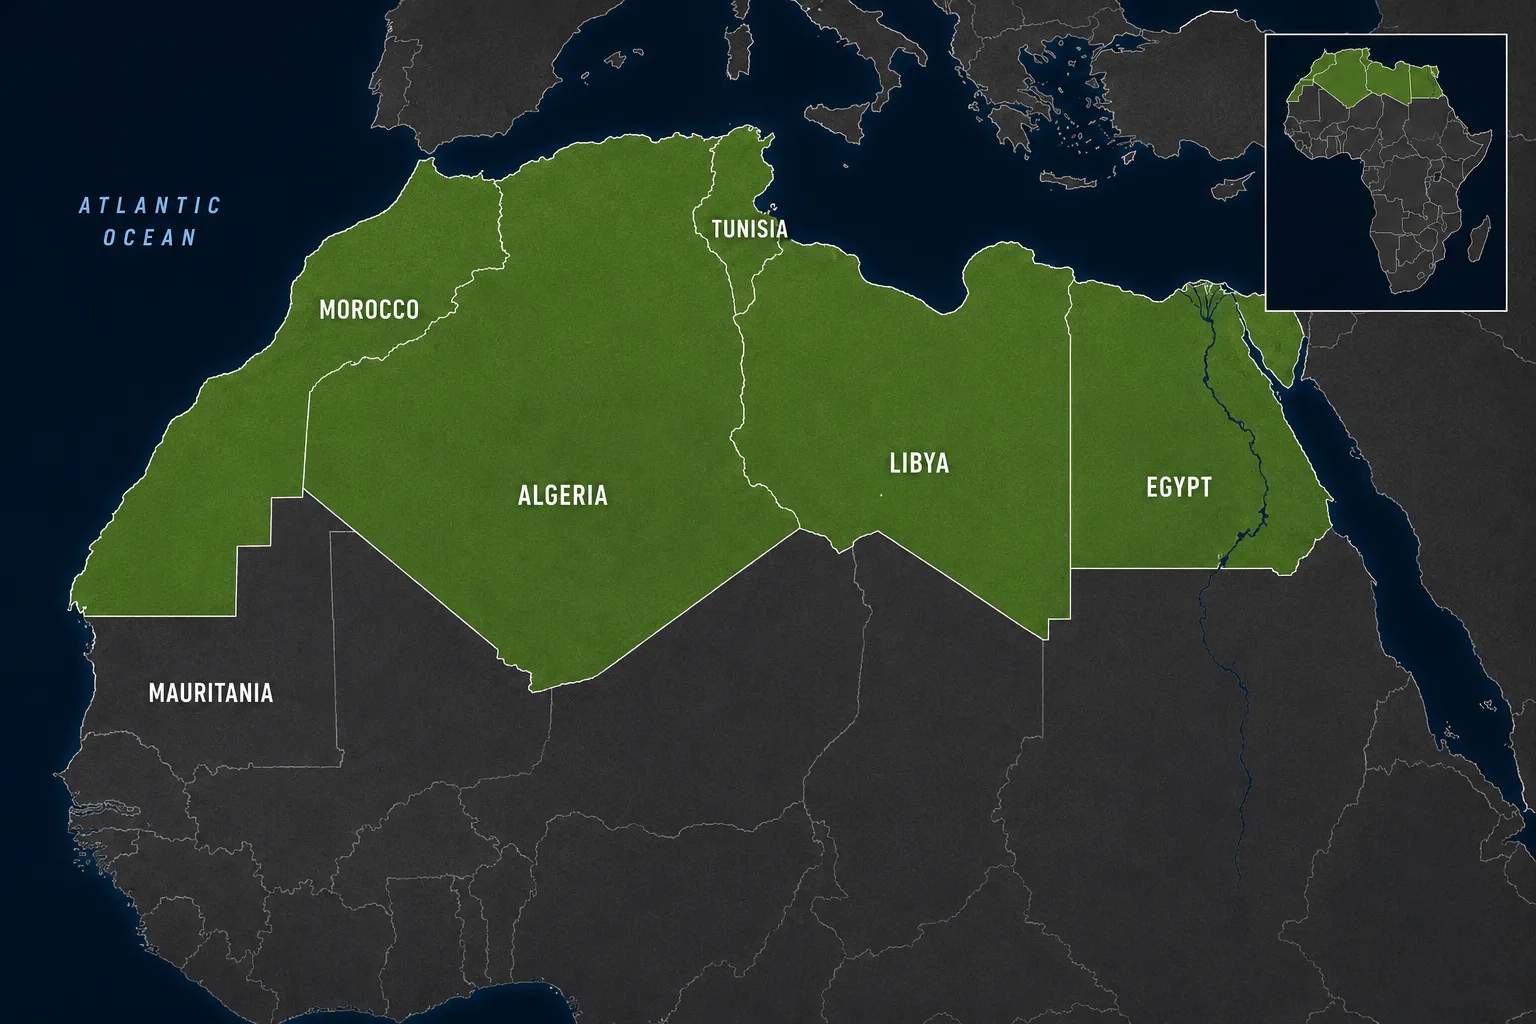
L'Afrique du Nord occupe une position singulière dans l'économie politique mondiale. Située à la jonction de l'Europe, de l'Afrique subsaharienne et du Moyen-Orient, elle contrôle ou borde plusieurs des principaux passages maritimes internationaux, dispose de ressources énergétiques et minières considérables, possède des capacités industrielles diversifiées et rassemble une population de plus de 260 millions d'habitants. Pourtant, cet ensemble géographique ne constitue pas un véritable espace économique intégré. Ses infrastructures, ses échanges commerciaux et ses stratégies industrielles demeurent principalement orientés vers des partenaires extérieurs, tandis que les rivalités politiques et les divergences institutionnelles limitent la circulation régionale des marchandises, des capitaux et des facteurs de production.
Cette contradiction constitue l'une des caractéristiques fondamentales de l'Afrique du Nord contemporaine. La région possède plusieurs attributs d'une puissance économique collective, mais leur combinaison demeure largement théorique. Le Maroc, l'Algérie, la Tunisie, la Libye et l'Égypte développent des stratégies nationales qui répondent à leurs ressources, à leurs contraintes et à leurs alliances respectives. Leur proximité géographique ne se traduit ni par une coordination industrielle structurée, ni par un marché régional comparable aux grands ensembles économiques internationaux.
La fragmentation nord-africaine ne résulte donc pas d'une absence de complémentarités. Elle tient davantage aux conditions politiques, institutionnelles et stratégiques dans lesquelles ces complémentarités pourraient être exploitées.
La géographie offre pourtant à la région des avantages exceptionnels.
À l'ouest, le détroit de Gibraltar constitue l'un des principaux passages entre l'océan Atlantique et la Méditerranée. À l'est, le canal de Suez relie la Méditerranée à la mer Rouge et à l'océan Indien, réduisant considérablement les distances maritimes entre l'Europe et l'Asie. Entre ces deux extrémités, les façades méditerranéennes nord-africaines s'inscrivent dans des réseaux commerciaux reliant les principales économies européennes aux marchés africains et asiatiques.
Le canal de Suez occupe une place particulièrement importante dans cette architecture. Avant les perturbations majeures de la navigation en mer Rouge, il représentait approximativement 12 % du commerce mondial en volume selon certaines estimations couramment utilisées. Cette proportion varie cependant selon les années et les indicateurs retenus. Les attaques contre la navigation commerciale et les détournements de navires vers le cap de Bonne-Espérance ont montré que la valeur stratégique du canal ne pouvait être réduite à sa part dans les échanges mondiaux.
L'Égypte dispose ainsi d'un actif géographique exceptionnel, mais dont les revenus dépendent directement de la sécurité maritime, des décisions des compagnies de transport et de l'évolution des routes commerciales internationales.
La situation marocaine présente une logique différente. La proximité immédiate de l'Europe, l'ouverture sur l'Atlantique et la Méditerranée et le développement des infrastructures portuaires ont favorisé l'émergence d'une plateforme logistique et industrielle connectée aux chaînes de valeur européennes et mondiales.
Tanger Med constitue l'une des principales réalisations de cette stratégie. Son développement a accompagné l'implantation d'activités industrielles exportatrices, notamment dans l'automobile, et renforcé la place du Maroc dans les flux commerciaux entre l'Europe, l'Afrique et les autres marchés internationaux.
Ces deux exemples illustrent une réalité fondamentale : la géographie ne produit pas automatiquement de la richesse. Elle crée des possibilités dont la réalisation dépend des infrastructures, de la qualité des institutions, de la stabilité politique et de la capacité à attirer des investissements productifs.
Les trajectoires économiques nord-africaines montrent précisément l'importance de ces différences.
L'Égypte constitue le principal marché démographique régional. Avec une population dépassant 110 millions d'habitants, elle dispose d'une base de consommation, d'un appareil productif et d'une main-d'œuvre dont l'ampleur la distingue de ses voisins.
Son économie combine agriculture, industrie, construction, services, tourisme, transport maritime et activités énergétiques. Cette diversification sectorielle ne supprime toutefois pas plusieurs vulnérabilités structurelles.
La croissance démographique exerce une pression continue sur les infrastructures, les services publics, le marché du travail et les ressources alimentaires. La dépendance aux importations de céréales expose le pays aux fluctuations des prix internationaux, tandis que les besoins de financement extérieur et le poids de la dette limitent les marges de manœuvre budgétaires.
L'Égypte illustre ainsi une contradiction fréquente dans les grandes économies émergentes : la taille du marché intérieur représente un avantage économique, mais elle impose également une capacité permanente de création d'emplois, d'investissement et d'amélioration de la productivité.
L'Algérie repose sur un modèle différent.
Les hydrocarbures occupent une place dominante dans ses exportations et jouent un rôle déterminant dans le financement des finances publiques. Les recettes pétrolières et gazières permettent à l'État de soutenir les dépenses publiques, les infrastructures, les transferts sociaux et une partie importante de l'activité économique.
Cette spécialisation procure un avantage stratégique considérable.
L'Algérie figure parmi les principaux producteurs de gaz naturel du continent africain et entretient des relations énergétiques essentielles avec plusieurs pays européens, notamment l'Italie et l'Espagne.
La reconfiguration des approvisionnements énergétiques européens après l'invasion russe de l'Ukraine en 2022 a renforcé l'intérêt stratégique de ses capacités de production et d'exportation.
Mais cette position s'accompagne d'une vulnérabilité structurelle.
Lorsque les recettes extérieures dépendent fortement des hydrocarbures, les fluctuations des prix internationaux peuvent affecter les équilibres budgétaires, les réserves de change et la capacité d'investissement public.
La diversification économique devient alors une question de stabilité macroéconomique autant que de développement industriel.
L'Algérie possède des ressources financières, énergétiques et humaines importantes, mais leur transformation en une base productive exportatrice diversifiée demeure un enjeu central.
Le Maroc a suivi une trajectoire davantage orientée vers l'intégration industrielle internationale.
Depuis les années 2000, le pays a développé des infrastructures logistiques, des zones industrielles et des politiques sectorielles destinées à attirer les investissements productifs.
L'automobile constitue l'un des résultats les plus visibles de cette stratégie. Les activités d'assemblage et de fabrication de composants ont permis au Maroc de s'insérer dans les chaînes de valeur européennes, tandis que l'aéronautique, les industries électriques, les phosphates et leurs dérivés, l'agroalimentaire et les services contribuent à la diversification de l'économie.
Cette évolution représente une transformation importante de la structure productive.
Elle ne signifie cependant pas que l'ensemble de la valeur créée par ces industries soit capté localement.
Dans les chaînes de production internationales, la répartition des marges dépend de la propriété intellectuelle, de la maîtrise technologique, des composants importés, des fonctions de conception et des relations contractuelles entre maisons mères et filiales.
L'augmentation des exportations industrielles ne garantit donc pas automatiquement une progression équivalente de la valeur ajoutée nationale.
Le développement économique dépend également de la capacité à faire émerger des fournisseurs locaux, à améliorer les qualifications, à renforcer les activités de recherche et à accroître la part des fonctions industrielles les plus rémunératrices.
Le Maroc dispose par ailleurs d'un avantage stratégique majeur dans les phosphates.
Les estimations géologiques internationales attribuent au Maroc une part prépondérante des réserves mondiales de roche phosphatée, souvent évaluée autour de 70 %, en incluant les gisements du Sahara occidental dans les statistiques concernées.
Cette concentration représente un enjeu dépassant largement le secteur minier.
Le phosphate constitue une matière première essentielle à la production d'engrais et, par conséquent, à la productivité agricole et à la sécurité alimentaire mondiale.
La capacité à transformer cette ressource en produits à plus forte valeur ajoutée, à sécuriser les approvisionnements énergétiques nécessaires à cette transformation et à développer des réseaux commerciaux internationaux constitue un élément central de la stratégie industrielle marocaine.
La Tunisie présente une autre configuration.
Son économie dispose d'un tissu industriel relativement diversifié, fortement intégré aux chaînes de valeur européennes dans les composants électriques, les équipements mécaniques, le textile et certaines activités de services.
Cette proximité productive avec l'Europe représente un avantage important, notamment dans un contexte où les entreprises cherchent à raccourcir certaines chaînes d'approvisionnement.
Mais la Tunisie demeure confrontée à des contraintes financières et institutionnelles qui limitent sa capacité d'investissement.
La faiblesse de la croissance, les tensions budgétaires, les difficultés de financement et le chômage, particulièrement parmi les jeunes diplômés, pèsent sur son potentiel économique.
La présence d'une main-d'œuvre qualifiée ne suffit pas à garantir une transformation industrielle lorsque les conditions de financement, la stabilité réglementaire et les perspectives de marché demeurent incertaines.
La Libye constitue enfin le cas le plus révélateur de la distinction entre richesse naturelle et capacité économique.
Le pays détient les plus importantes réserves prouvées de pétrole d'Afrique. Sa population relativement limitée pourrait, en théorie, permettre une disponibilité élevée de ressources par habitant.
Pourtant, depuis la chute de Mouammar Kadhafi en 2011, la fragmentation politique et sécuritaire a considérablement réduit la capacité de l'État à organiser une trajectoire économique stable.
La coexistence de centres de pouvoir rivaux, les tensions autour des institutions financières et pétrolières et l'influence de groupes armés compliquent la gestion des ressources publiques.
La production pétrolière peut se redresser lorsque les conditions sécuritaires le permettent, puis subir de nouvelles perturbations lors de crises politiques.
La Libye montre ainsi que la possession de ressources naturelles ne constitue pas une garantie de développement.
La capacité à transformer une rente en investissements durables dépend d'abord de l'existence d'institutions capables de contrôler les recettes, d'organiser les dépenses publiques et d'assurer la continuité des politiques économiques.
Ces cinq trajectoires révèlent une région économiquement complémentaire, mais institutionnellement fragmentée.
L'Algérie et la Libye disposent de ressources énergétiques considérables. Le Maroc et la Tunisie possèdent des capacités industrielles intégrées aux marchés européens. L'Égypte offre un marché intérieur de grande taille, des infrastructures maritimes stratégiques et une base industrielle diversifiée.
Une intégration économique plus poussée pourrait théoriquement permettre de combiner ces avantages.
Les ressources énergétiques pourraient soutenir des chaînes industrielles régionales. Les infrastructures portuaires et terrestres pourraient faciliter la circulation des marchandises. Les marchés nationaux pourraient offrir des débouchés supplémentaires aux entreprises. Les compétences industrielles et technologiques pourraient être mobilisées à une échelle supérieure.
Mais cette complémentarité reste largement sous-exploitée.
Les échanges commerciaux entre les pays du Maghreb représentent une faible proportion de leur commerce extérieur total. Les estimations varient selon les périmètres géographiques et les années, mais elles convergent sur un constat : l'intégration commerciale maghrébine demeure très inférieure à celle de plusieurs autres ensembles régionaux.
Cette situation ne résulte pas uniquement de barrières tarifaires.
Elle s'explique également par les infrastructures manquantes, les obstacles administratifs, les divergences réglementaires, la faiblesse de certaines connexions logistiques et, surtout, les tensions politiques.
La rivalité entre le Maroc et l'Algérie occupe une place centrale dans cette fragmentation.
La frontière terrestre entre les deux pays est fermée depuis 1994. En août 2021, l'Algérie a rompu ses relations diplomatiques avec le Maroc.
Le différend relatif au Sahara occidental constitue l'une des principales dimensions de cette rivalité. Le Maroc administre la majeure partie du territoire et le considère comme faisant partie intégrante de son territoire national. L'Algérie soutient le Front Polisario et le principe d'autodétermination, tandis que le statut définitif du territoire demeure inscrit dans le processus politique des Nations unies.
Les divergences entre Rabat et Alger dépassent cependant cette seule question.
Elles concernent également les équilibres militaires régionaux, les alliances diplomatiques, les stratégies africaines et les relations avec les grandes puissances.
Ces tensions affectent directement les perspectives d'intégration économique.
L'absence de circulation terrestre normale entre les deux principales économies du Maghreb limite le développement des corridors logistiques et réduit les possibilités d'organisation de chaînes de production transfrontalières.
Elle contribue également à affaiblir les perspectives de l'Union du Maghreb arabe, créée en 1989 pour favoriser la coopération régionale.
L'institution existe toujours, mais son potentiel économique et politique demeure largement inexploité.
Le coût de cette fragmentation ne se mesure pas uniquement aux échanges commerciaux qui n'ont pas lieu.
Il apparaît également dans les investissements qui ne sont pas réalisés, les économies d'échelle qui ne peuvent être obtenues et les infrastructures régionales dont la rentabilité serait plus élevée dans un marché intégré.
Une entreprise industrielle implantée dans un pays nord-africain pourrait théoriquement accéder à plusieurs marchés voisins par des circuits terrestres relativement courts.
En pratique, elle peut rencontrer davantage de difficultés à commercer avec certains pays de la région qu'avec des partenaires européens beaucoup plus éloignés.
La géographie économique nord-africaine présente ainsi une anomalie : la proximité territoriale ne se traduit pas nécessairement par une proximité commerciale.
Cette situation explique en partie pourquoi les stratégies nationales se sont progressivement organisées autour de corridors extérieurs.
Le Maroc renforce ses connexions avec l'Europe, l'Atlantique et l'Afrique subsaharienne. L'Algérie développe ses relations énergétiques méditerranéennes et plusieurs projets de connectivité saharienne. L'Égypte cherche à valoriser sa position entre la Méditerranée, la mer Rouge et les marchés du Moyen-Orient. La Tunisie demeure fortement orientée vers les chaînes de production européennes.
Ces orientations ne sont pas intrinsèquement incompatibles.
Elles pourraient même devenir complémentaires dans le cadre d'une coopération régionale plus structurée.
Mais leur coexistence ne produit pas automatiquement une stratégie collective.
La fragmentation politique transforme des avantages géographiques potentiellement partagés en stratégies nationales parfois concurrentes.
Cette dynamique est renforcée par l'influence des puissances extérieures.
L'Union européenne demeure un partenaire économique central pour plusieurs pays nord-africains. Les échanges commerciaux, les investissements, les transferts financiers, les normes industrielles et les politiques migratoires structurent une grande partie des relations entre les deux rives de la Méditerranée.
Cette proximité offre des débouchés et des possibilités d'investissement, mais elle crée également des dépendances.
Les économies industrielles nord-africaines peuvent être exposées aux cycles économiques européens, aux modifications réglementaires et aux décisions d'investissement des groupes multinationaux.
Les politiques climatiques et commerciales européennes constituent à cet égard une transformation importante.
Le mécanisme d'ajustement carbone aux frontières de l'Union européenne, dont le déploiement progressif concerne plusieurs secteurs industriels, introduit de nouvelles exigences de mesure et de réduction des émissions associées aux produits importés.
Pour les exportateurs nord-africains, la compétitivité ne dépendra donc plus uniquement du coût du travail, de la proximité géographique ou de la qualité logistique.
Elle dépendra également de l'intensité carbone de la production, de la disponibilité d'une énergie compétitive et de la capacité des entreprises à satisfaire des normes environnementales et techniques de plus en plus exigeantes.
La transition énergétique européenne peut ainsi créer de nouvelles opportunités industrielles tout en accentuant certaines contraintes d'adaptation.
La Chine occupe une place croissante dans les échanges, les équipements industriels et certains projets d'investissement.
Les États-Unis entretiennent des relations différenciées avec les pays de la région, notamment dans les domaines de la sécurité, du commerce et de la coopération technologique.
La Russie conserve des intérêts militaires, énergétiques et diplomatiques importants, particulièrement dans ses relations avec l'Algérie, l'Égypte et certains acteurs libyens.
Les monarchies du Golfe jouent également un rôle significatif dans le financement d'infrastructures, les investissements immobiliers, les participations industrielles et les équilibres financiers de plusieurs économies nord-africaines.
Cette diversité de partenaires permet aux États de rechercher des financements et de préserver certaines marges de négociation.
Elle peut toutefois accentuer la fragmentation régionale lorsque les stratégies nationales s'inscrivent dans des partenariats extérieurs difficilement coordonnables.
L'Afrique du Nord ne constitue donc pas un simple espace périphérique soumis aux décisions des grandes puissances.
Ses gouvernements disposent de ressources et d'instruments de négociation réels.
Mais leur capacité à convertir ces avantages en influence collective demeure limitée par l'absence d'une architecture régionale cohérente.
La question énergétique illustre particulièrement cette contradiction.
L'Algérie et la Libye disposent de réserves importantes d'hydrocarbures. L'Égypte possède des infrastructures gazières et des installations de liquéfaction, même si ses équilibres de production et de consommation peuvent évoluer rapidement. Le Maroc et la Tunisie sont davantage exposés aux contraintes d'importation énergétique, tout en développant leurs capacités de production renouvelable.
À l'échelle régionale, ces différences pourraient favoriser une complémentarité entre producteurs, consommateurs, infrastructures de transport et industries électro-intensives.
Mais l'existence de ressources abondantes dans certains pays ne garantit pas leur disponibilité économique pour les autres.
Les décisions politiques, les contrats commerciaux, les capacités de transport, les investissements et les différends diplomatiques déterminent les possibilités effectives d'échange.
La fermeture du gazoduc Maghreb-Europe à la fin de 2021, après l'expiration de l'accord permettant le transit du gaz algérien par le Maroc, illustre la manière dont les tensions politiques peuvent modifier les infrastructures énergétiques régionales.
L'énergie devient alors simultanément une ressource économique, un instrument diplomatique et un facteur de vulnérabilité.
La transition vers des systèmes énergétiques moins carbonés ajoute une nouvelle dimension à ces équilibres.
L'Afrique du Nord dispose d'un potentiel solaire et éolien considérable. Les conditions climatiques de plusieurs territoires offrent des possibilités importantes de production électrique renouvelable.
Mais ce potentiel ne doit pas être confondu avec des capacités industrielles immédiatement disponibles.
La construction de centrales, le renforcement des réseaux, les interconnexions électriques, les dispositifs de stockage et les capacités de financement constituent des conditions essentielles.
Les projets d'hydrogène bas carbone suscitent également un intérêt croissant, notamment en raison des besoins futurs de certaines industries européennes.
Leur viabilité dépend cependant du coût de l'électricité, de la disponibilité de l'eau, des infrastructures de transport, des engagements d'achat et de la concurrence internationale.
Les annonces d'investissement ne correspondent pas nécessairement à des projets effectivement financés, construits et exploités.
La transition énergétique pourrait donc renforcer la position stratégique de l'Afrique du Nord, mais seulement si les pays concernés parviennent à développer des capacités industrielles et des infrastructures capables de transformer leur potentiel naturel en production compétitive.
Cette transformation est étroitement liée à une autre contrainte structurelle : l'eau.
L'Afrique du Nord figure parmi les régions du monde les plus exposées au stress hydrique.
La faiblesse des précipitations, la variabilité climatique, la surexploitation de certaines nappes souterraines et l'augmentation des besoins urbains et agricoles accentuent les pressions sur les ressources disponibles.
Les situations nationales diffèrent, mais la contrainte hydrique concerne l'ensemble régional.
Au Maroc, la succession de périodes de sécheresse a renforcé les enjeux liés à l'approvisionnement des villes, à l'agriculture et au développement des infrastructures de dessalement.
En Algérie et en Tunisie, la gestion des ressources hydriques constitue également une priorité croissante.
En Égypte, la dépendance au Nil donne à la question de l'eau une dimension géopolitique particulière, notamment dans les relations avec les pays situés en amont du bassin.
La sécurité hydrique ne relève donc plus uniquement de la politique agricole ou environnementale.
Elle influence la production industrielle, les choix énergétiques, l'aménagement du territoire et les relations entre États.
Le dessalement de l'eau de mer peut contribuer à sécuriser l'approvisionnement de certaines zones urbaines et industrielles, mais il exige des investissements importants et une consommation énergétique significative.
L'agriculture demeure par ailleurs un secteur essentiel pour l'emploi, la sécurité alimentaire et les équilibres sociaux.
Les contraintes hydriques obligent donc les gouvernements à arbitrer entre plusieurs usages concurrents d'une ressource de plus en plus stratégique.
Ces arbitrages s'inscrivent dans une transformation démographique et sociale plus large.
L'Afrique du Nord possède une population importante, relativement urbanisée et marquée par une forte demande d'emploi, de logement, de services publics et de mobilité économique.
Les profils démographiques nationaux sont différents.
L'Égypte conserve une croissance démographique importante. La Tunisie connaît une transition démographique plus avancée. Le Maroc et l'Algérie occupent des positions intermédiaires, tandis que la Libye présente des caractéristiques particulières liées à sa population et à ses migrations.
Mais l'ensemble régional demeure confronté à une question fondamentale : comment transformer les capacités éducatives et la croissance de la population active en gains de productivité et en emplois suffisamment nombreux ?
Le chômage des jeunes, particulièrement celui des diplômés dans certains pays, révèle les limites de plusieurs modèles de croissance.
L'expansion de l'enseignement supérieur ne garantit pas automatiquement l'existence d'emplois correspondant aux qualifications acquises.
Les économies peuvent produire davantage de diplômés que leurs secteurs productifs ne sont capables d'en absorber, tandis que certaines entreprises rencontrent simultanément des difficultés à recruter des compétences techniques spécifiques.
Cette inadéquation entre formation, investissement et structure productive contribue aux frustrations sociales et à l'émigration.
Elle souligne également l'importance de la qualité de l'emploi.
Une stratégie industrielle ne peut être évaluée uniquement à partir du nombre d'usines ouvertes ou de la valeur des exportations.
Elle doit également être examinée à travers les revenus distribués, les compétences développées, la productivité, les conditions de travail et la capacité à faire émerger des entreprises locales.
Les transformations politiques intervenues depuis 2011 ont renforcé l'importance de ces questions.
Les soulèvements du Printemps arabe ont mis en évidence des demandes profondes de représentation politique, de justice sociale, de dignité et d'amélioration des conditions économiques.
Leurs conséquences ont été très différentes selon les pays.
La Tunisie a connu une transition démocratique suivie d'une forte reconfiguration institutionnelle et d'une concentration accrue du pouvoir exécutif.
L'Égypte a traversé une période de bouleversements politiques avant la consolidation d'un système présidentiel fortement centralisé.
La Libye est entrée dans une longue phase de fragmentation institutionnelle et sécuritaire.
Le Maroc et l'Algérie ont connu des trajectoires distinctes de contestation, de réforme et de continuité institutionnelle.
Ces évolutions montrent que la stabilité politique ne peut être analysée indépendamment des conditions économiques et sociales.
La continuité institutionnelle peut favoriser l'investissement et la planification à long terme. Mais elle ne garantit pas automatiquement une croissance inclusive ou la résolution des déséquilibres territoriaux.
Inversement, les transformations politiques peuvent répondre à des demandes sociales importantes tout en produisant des périodes d'incertitude économique.
La qualité des institutions, la prévisibilité des règles, la transparence des finances publiques et la capacité à mettre en œuvre les politiques constituent des facteurs déterminants.
La question nord-africaine ne se résume donc pas à une opposition entre stabilité et changement.
Elle concerne la capacité des États à construire des institutions suffisamment solides pour soutenir des transformations économiques durables.
Cette capacité conditionne également les perspectives d'intégration régionale.
Un marché commun ne peut fonctionner uniquement sur la base d'une proximité culturelle, linguistique ou géographique.
Il exige des mécanismes de règlement des différends, des normes compatibles, des infrastructures interconnectées, des garanties juridiques et une volonté politique durable.
L'expérience d'autres ensembles régionaux montre que l'intégration économique est un processus institutionnel autant que commercial.
Elle suppose des compromis sur la répartition des bénéfices, les politiques industrielles et les règles de concurrence.
En Afrique du Nord, ces conditions demeurent difficiles à réunir.
La fragmentation actuelle produit ainsi une situation paradoxale.
Chaque État cherche à renforcer sa compétitivité internationale, à attirer les investissements et à développer ses infrastructures. Mais l'absence de coordination réduit la taille effective des marchés accessibles, limite certaines économies d'échelle et empêche la constitution de chaînes de valeur régionales plus complètes.
Les investissements peuvent améliorer les performances nationales sans produire une transformation équivalente de l'ensemble régional.
La question n'est pas de savoir si l'Afrique du Nord pourrait devenir une économie parfaitement unifiée.
Les différences politiques, économiques et institutionnelles rendent une telle perspective particulièrement complexe.
L'enjeu réside plutôt dans la possibilité de développer des coopérations sectorielles pragmatiques, capables de produire des bénéfices économiques sans exiger une convergence politique totale.
Les infrastructures de transport, certaines interconnexions électriques, la sécurité alimentaire, la recherche industrielle, la gestion de l'eau et les échanges universitaires constituent des domaines où des coopérations ciblées pourraient être envisagées.
Mais même ces initiatives supposent un minimum de confiance politique et de prévisibilité institutionnelle.
La fragmentation ne peut donc être surmontée par la seule rationalité économique.
Elle constitue un problème de gouvernance régionale et de sécurité.
Cette réalité prend une importance particulière dans le contexte de recomposition des chaînes de valeur mondiales.
Les entreprises internationales cherchent à diversifier leurs approvisionnements, à réduire certaines dépendances géographiques et à rapprocher une partie de leurs activités des marchés de consommation.
L'Afrique du Nord dispose d'avantages évidents pour bénéficier de ces transformations.
Sa proximité avec l'Europe, ses infrastructures portuaires, ses capacités industrielles existantes et son potentiel énergétique peuvent attirer de nouveaux investissements.
Mais la concurrence internationale demeure intense.
Les pays d'Europe orientale, la Turquie, plusieurs économies asiatiques et d'autres régions africaines cherchent également à capter ces flux industriels.
La compétitivité nord-africaine dépendra donc de la qualité des infrastructures, du coût et de la fiabilité de l'énergie, des compétences disponibles, de la stabilité réglementaire et de la capacité à développer des fournisseurs locaux.
Elle dépendra aussi de l'accès au financement et de la possibilité pour les entreprises de monter dans les chaînes de valeur.
Une région qui se contente d'accueillir des activités d'assemblage à faible valeur ajoutée peut accroître ses exportations sans transformer profondément sa structure économique.
À l'inverse, le développement de capacités technologiques, de services industriels avancés et d'entreprises locales compétitives peut renforcer durablement la productivité et les revenus.
Cette distinction est fondamentale pour apprécier les perspectives nord-africaines.
L'objectif ne consiste pas uniquement à attirer davantage de capitaux étrangers, mais à déterminer quelle part de la valeur créée demeure dans les économies nationales et contribue à leur développement.
La question de l'intégration régionale devient alors particulièrement importante.
Un espace économique plus connecté pourrait offrir des débouchés supplémentaires aux entreprises, favoriser la spécialisation industrielle et améliorer la rentabilité de certaines infrastructures.
Mais il ne suffirait pas, à lui seul, à résoudre les problèmes de productivité, de gouvernance ou de financement.
L'intégration régionale constitue un instrument potentiel de développement, non une garantie automatique de prospérité.
Elle doit être accompagnée de politiques nationales capables d'améliorer l'environnement productif, les compétences et la qualité des institutions.
L'Afrique du Nord se trouve ainsi à la croisée de plusieurs transformations majeures.
La recomposition des relations entre l'Europe et l'Afrique modifie les perspectives commerciales. La transition énergétique crée de nouvelles opportunités tout en imposant des contraintes industrielles. Les tensions géopolitiques renforcent l'importance des corridors logistiques et des ressources stratégiques. Les pressions démographiques et hydriques obligent les États à revoir leurs priorités d'investissement.
Dans ce contexte, les trajectoires nationales pourraient continuer à diverger.
Certains pays pourraient renforcer leur intégration industrielle internationale. D'autres pourraient valoriser davantage leurs ressources énergétiques ou leurs positions logistiques. D'autres encore pourraient demeurer confrontés à des contraintes institutionnelles et financières limitant leur potentiel.
La région pourrait donc accroître son importance dans l'économie mondiale sans devenir pour autant un espace économique intégré.
C'est l'une des contradictions les plus importantes de son développement.
La puissance géographique, démographique et matérielle de l'Afrique du Nord est réelle. Mais sa conversion en influence économique collective dépend de mécanismes politiques et institutionnels qui demeurent insuffisamment développés.
L'existence de ressources complémentaires ne crée pas automatiquement une communauté d'intérêts.
La proximité des marchés ne garantit pas leur ouverture.
La construction d'infrastructures nationales ne produit pas nécessairement des réseaux régionaux.
Et la présence de partenaires internationaux puissants ne remplace pas une capacité de coordination entre États voisins.
L'Afrique du Nord illustre ainsi une distinction fondamentale entre potentiel et puissance effective.
Le potentiel réside dans les ressources disponibles, la position géographique, la population et les capacités productives. La puissance économique dépend de la manière dont ces éléments sont organisés, financés et articulés à travers des institutions et des stratégies cohérentes.
L'Afrique du Nord possède les ressources d'un grand espace économique, mais demeure organisée comme une juxtaposition de stratégies nationales. Sa fragmentation ne supprime pas ses avantages ; elle en limite la portée collective. Dans une économie mondiale où la taille des marchés, les chaînes industrielles et la sécurité des approvisionnements deviennent des instruments de puissance, cette incapacité à convertir la proximité géographique en intégration économique constitue l'une des principales contraintes stratégiques de la région.
Bureau de recherche Atlas Limits
Bureau éditorial et analytique d’Atlas Limits.