Pendant plus d'un siècle, une grande partie de l'économie minière africaine s'est organisée autour d'une géographie relativement simple. Les ressources étaient extraites sur le continent, transportées vers les ports, puis expédiées vers les centres industriels étrangers où elles acquéraient l'essentiel de leur valeur. Les mines pouvaient changer de propriétaires, les gouvernements renégocier leurs concessions et les cours mondiaux connaître des variations considérables, mais la structure fondamentale demeurait. L'Afrique fournissait les matières premières d'une industrialisation qui se déroulait principalement ailleurs.
Cette organisation pourrait entrer dans une nouvelle phase. Non parce que les ressources africaines seraient soudainement devenues indispensables, elles l'ont toujours été à des degrés divers, mais parce que leur contrôle, leur financement et leur transformation occupent désormais une place croissante dans les stratégies industrielles des grandes puissances. La transition énergétique, l'expansion des infrastructures numériques, la demande d'acier et le regain d'intérêt pour l'énergie nucléaire contribuent à modifier les arbitrages économiques. Dans ce contexte, la question n'est plus seulement de savoir qui exploitera les gisements africains, mais où seront construites les infrastructures, où seront transformés les minerais et qui conservera la valeur créée.
Deux annonces intervenues les 16 et 17 octobre 2026 illustrent cette évolution.
La première émane de l'Africa Finance Corporation (AFC), institution financière panafricaine basée à Lagos, qui envisage d'étendre ses investissements au minerai de fer et à l'uranium. La seconde provient des grandes banques multilatérales de développement, qui ont annoncé un renforcement de leur coopération pour soutenir des chaînes de valeur allant de l'extraction minière à la transformation industrielle.
Ces initiatives ne constituent pas encore une révolution économique. Elles indiquent néanmoins que les institutions de financement commencent à considérer les ressources minérales non plus seulement comme des produits d'exportation, mais comme les fondations possibles d'un développement industriel plus intégré.
Le minerai de fer, nouvelle frontière industrielle
Le 16 octobre, Franklin Edochie, directeur adjoint et responsable des activités minières et métallurgiques de l'Africa Finance Corporation, a présenté les ambitions de l'institution dans le minerai de fer et l'uranium. Déjà présente dans des projets liés à l'or, à la bauxite, au cuivre et au manganèse, l'AFC souhaite élargir son portefeuille à deux ressources dont les marchés répondent à des logiques différentes, mais qui occupent une place centrale dans les infrastructures industrielles et énergétiques.
L'annonce la plus significative concerne l'Afrique occidentale.
Selon Franklin Edochie, la production cumulée de minerai de fer de la Guinée, du Liberia, de la Mauritanie et de la Sierra Leone pourrait, au cours des dix prochaines années, atteindre un volume comparable à celui de l'un des trois principaux pays producteurs mondiaux. Cette perspective demeure une projection industrielle, non une capacité de production déjà acquise. Elle suppose la réalisation de plusieurs projets miniers, la disponibilité d'infrastructures adaptées et des conditions de marché permettant de rentabiliser les investissements.
Elle donne néanmoins une indication de l'échelle envisagée.
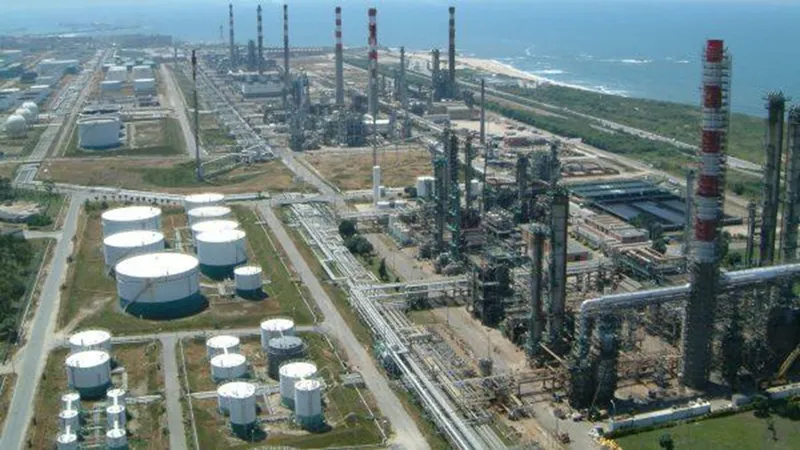
Le marché mondial du minerai de fer repose historiquement sur une forte concentration géographique de l'offre exportable, dominée notamment par l'Australie et le Brésil. La Chine constitue le principal centre de consommation, en raison de la taille de son industrie sidérurgique. Cette organisation a favorisé l'émergence de chaînes logistiques gigantesques reliant quelques grands bassins miniers à des installations portuaires spécialisées, puis aux aciéries asiatiques.
L'Afrique occidentale dispose d'une base géologique susceptible de modifier partiellement cet équilibre.
La Guinée occupe une position particulière avec le complexe de Simandou, dont les gisements de minerai à haute teneur figurent parmi les plus importants projets ferrifères développés au cours des dernières décennies. Son exploitation exige une infrastructure ferroviaire et portuaire considérable, révélatrice d'une caractéristique fondamentale de l'économie minière : la présence d'un gisement ne suffit pas à créer une industrie. Encore faut-il pouvoir extraire, transporter et commercialiser le minerai à un coût compétitif.
Le Liberia possède une histoire minière ancienne et des infrastructures ferroviaires directement liées à ses activités d'extraction. La Sierra Leone cherche à consolider son secteur ferrifère après plusieurs cycles marqués par les fluctuations des prix et les difficultés financières des opérateurs. La Mauritanie, pour sa part, dispose avec la Société nationale industrielle et minière (SNIM) d'une entreprise historiquement structurante pour son économie et d'un système ferroviaire reliant les gisements de l'intérieur au port de Nouadhibou.
Ces quatre pays présentent des situations institutionnelles, industrielles et financières différentes. Leur rapprochement dans une même projection traduit cependant une réalité géographique : une partie importante du potentiel ferrifère africain se concentre le long d'une façade atlantique susceptible de devenir un espace majeur d'approvisionnement international.
Reste une question décisive. Cette montée en puissance produira-t-elle simplement davantage d'exportations de minerai brut ou permettra-t-elle l'apparition d'une industrie sidérurgique régionale ?
La différence est considérable.
Exporter du minerai de fer génère des recettes, des emplois et des revenus fiscaux. Le transformer en acier suppose une autre organisation économique, associant énergie, infrastructures, technologies, main-d'œuvre qualifiée, financement et débouchés industriels. La sidérurgie ne constitue pas seulement une activité supplémentaire dans la chaîne minière. Elle peut devenir la base de secteurs aussi divers que la construction, les transports, les équipements mécaniques et les infrastructures énergétiques.
Mais elle exige également des investissements très élevés, une alimentation électrique fiable et des marchés capables d'absorber la production. La disponibilité de minerai ne garantit donc ni la compétitivité d'une aciérie ni sa rentabilité.
L'enjeu africain réside précisément dans cet écart entre richesse géologique et capacité industrielle.
L'uranium et le retour de la sécurité énergétique
L'intérêt annoncé de l'AFC pour l'uranium introduit une dimension différente.
Contrairement au minerai de fer, dont la demande dépend principalement de l'activité sidérurgique, l'uranium appartient à une chaîne énergétique hautement spécialisée. Son exploitation, sa conversion, son enrichissement et son utilisation dans les réacteurs nucléaires reposent sur des installations industrielles, des compétences et des dispositifs réglementaires dont la maîtrise demeure concentrée dans un nombre limité de pays.
L'Afrique possède une place historique dans cette industrie.
Le Niger a longtemps constitué un fournisseur important d'uranium pour les marchés internationaux, notamment européens. La Namibie figure parmi les producteurs mondiaux significatifs, tandis que d'autres pays disposent de ressources identifiées ou de projets d'exploration.
Cependant, la valeur stratégique d'un gisement d'uranium ne se mesure pas uniquement à sa capacité d'extraction.
La chaîne nucléaire est caractérisée par plusieurs niveaux de dépendance. Le minerai doit être transformé en concentré, puis converti et, pour une grande partie des réacteurs commerciaux, enrichi avant d'être fabriqué en combustible. Ces opérations mobilisent des technologies complexes et des infrastructures soumises à des exigences internationales strictes.
Un pays producteur peut donc disposer d'importantes réserves sans contrôler les étapes les plus sensibles de la chaîne de valeur.
Cette distinction prend une importance croissante dans un environnement où plusieurs États réévaluent le rôle de l'énergie nucléaire dans leur sécurité d'approvisionnement et leurs stratégies de décarbonation.
Pour les pays africains producteurs, cette évolution peut améliorer l'intérêt commercial de certains gisements et renforcer leur pouvoir de négociation. Elle ne garantit toutefois pas une hausse durable des prix ni une transformation locale de l'uranium.
Le marché nucléaire demeure soumis à des contrats de long terme, à des cycles d'investissement particulièrement étendus et à des contraintes politiques et réglementaires qui le distinguent profondément des autres marchés miniers.
Le Niger illustre les difficultés de cette équation.
Les tensions entourant les concessions minières, les relations avec les opérateurs étrangers et la redéfinition des partenariats internationaux montrent que la souveraineté sur les ressources peut devenir un instrument de politique économique et de repositionnement diplomatique. Mais la reprise de contrôle juridique d'un actif ne suffit pas à assurer sa continuité opérationnelle. Les équipements, les financements, les débouchés commerciaux et les compétences techniques demeurent indispensables.
La question n'est donc pas seulement celle de la propriété des gisements. Elle concerne la capacité des États à transformer cette propriété en revenus durables, en infrastructures et en compétences industrielles.
L'intérêt d'une institution comme l'AFC pourrait précisément se situer à cette intersection entre financement, développement industriel et stratégie continentale.
Pour l'instant, l'institution n'a pas identifié publiquement les projets de minerai de fer ou d'uranium qui pourraient bénéficier de ses prochains investissements. Franklin Edochie évoque un horizon de six à douze mois pour de possibles annonces. Il convient donc de distinguer l'orientation stratégique affichée des engagements financiers effectivement conclus.
Le financement devient un instrument de puissance
La deuxième annonce, intervenue le 17 octobre, permet de comprendre pourquoi cette évolution dépasse les ambitions d'une seule institution africaine.
Réunies à Manille, les principales banques multilatérales de développement ont confirmé l'adoption d'un cadre de coopération consacré aux chaînes de valeur des minerais critiques. L'objectif est de renforcer la coordination des financements, des infrastructures, des politiques publiques et des investissements privés afin d'aider les pays producteurs à développer des activités de transformation, de raffinage et de fabrication.
Ce dispositif prolonge les engagements pris en avril 2026. Il ne constitue pas un fonds unique doté d'un montant global prédéfini, mais un cadre destiné à rapprocher les interventions des institutions participantes.
Son importance réside dans le changement d'approche qu'il propose.
Pendant longtemps, les investissements miniers ont souvent été évalués principalement selon la rentabilité du gisement et la capacité d'exportation. Les infrastructures nécessaires à l'exploitation pouvaient être construites comme des systèmes relativement isolés, reliant directement une mine à un port sans nécessairement favoriser la diversification économique des territoires traversés.
Le nouveau cadre multilatéral met davantage l'accent sur l'intégration des chaînes de valeur, la coordination des infrastructures et le développement d'activités industrielles au-delà de l'extraction.
Cette orientation repose sur un constat économique simple : la richesse minérale ne produit pas automatiquement du développement industriel.
Un gisement peut générer plusieurs milliards de dollars d'exportations sans provoquer une transformation comparable de l'économie locale. Les équipements peuvent être importés, les prestations techniques assurées par des entreprises étrangères et les bénéfices financiers largement transférés hors du pays producteur.
Les recettes fiscales permettent certes de financer des politiques publiques, mais leur efficacité dépend de la gouvernance, de la stabilité budgétaire et de la capacité administrative des États.
À l'inverse, une exploitation minière intégrée à des réseaux électriques, à des infrastructures de transport ouvertes à d'autres activités et à des installations de transformation peut produire des effets économiques plus étendus.
La difficulté consiste à organiser cette intégration sans rendre les projets financièrement irréalisables.
Les banques multilatérales disposent à cet égard de plusieurs instruments : prêts de long terme, garanties, cofinancements, assistance technique et mécanismes de partage des risques. Leur intervention peut rendre possibles des infrastructures dont les coûts initiaux dépassent les capacités d'un opérateur privé ou d'un budget national.
Mais le financement ne remplace pas la demande industrielle. Une usine de transformation ne devient pas compétitive par la seule existence d'une ligne de crédit. Elle doit disposer d'énergie, de compétences, de technologies, de fournisseurs et de clients.
C'est sur cette articulation entre financement et viabilité industrielle que se jouera une partie de l'efficacité du nouveau dispositif.
La Banque mondiale change d'échelle
Le 16 octobre, une autre annonce a renforcé cette dynamique.
Le président de la Banque mondiale, Ajay Banga, a présenté un objectif de financement de 19 milliards de dollars consacré aux minerais critiques sur la période budgétaire 2026-2030, soit une multiplication par plus de cinq par rapport aux quelque 3,6 milliards de dollars mobilisés entre 2021 et 2025.
L'initiative s'inscrit dans une stratégie visant à développer les infrastructures minières et les capacités industrielles des pays partenaires.
L'écart entre les deux périodes est significatif. Il traduit la volonté de donner aux minerais stratégiques une place beaucoup plus importante dans les interventions de financement du développement.
Mais il faut distinguer trois réalités.
La première est l'annonce d'une enveloppe cible. La deuxième concerne les projets qui pourront effectivement être structurés et approuvés. La troisième, plus importante encore, correspond aux investissements réellement décaissés et aux capacités industrielles qui en résulteront.
L'expérience des grands programmes d'infrastructures montre que ces étapes peuvent être séparées par plusieurs années.
Les projets miniers et industriels cumulent des risques géologiques, commerciaux, environnementaux, politiques et financiers. Les infrastructures ferroviaires et portuaires nécessitent des engagements de très longue durée, tandis que les installations de transformation sont exposées aux fluctuations des prix de l'énergie et des produits finis.
L'intervention des institutions internationales peut réduire certains de ces risques, sans les supprimer.
L'intérêt de cette nouvelle orientation réside néanmoins dans la reconnaissance explicite d'une difficulté longtemps sous-estimée : financer l'extraction ne suffit pas à financer l'industrialisation.
Les corridors, nouvelle géographie de l'économie africaine
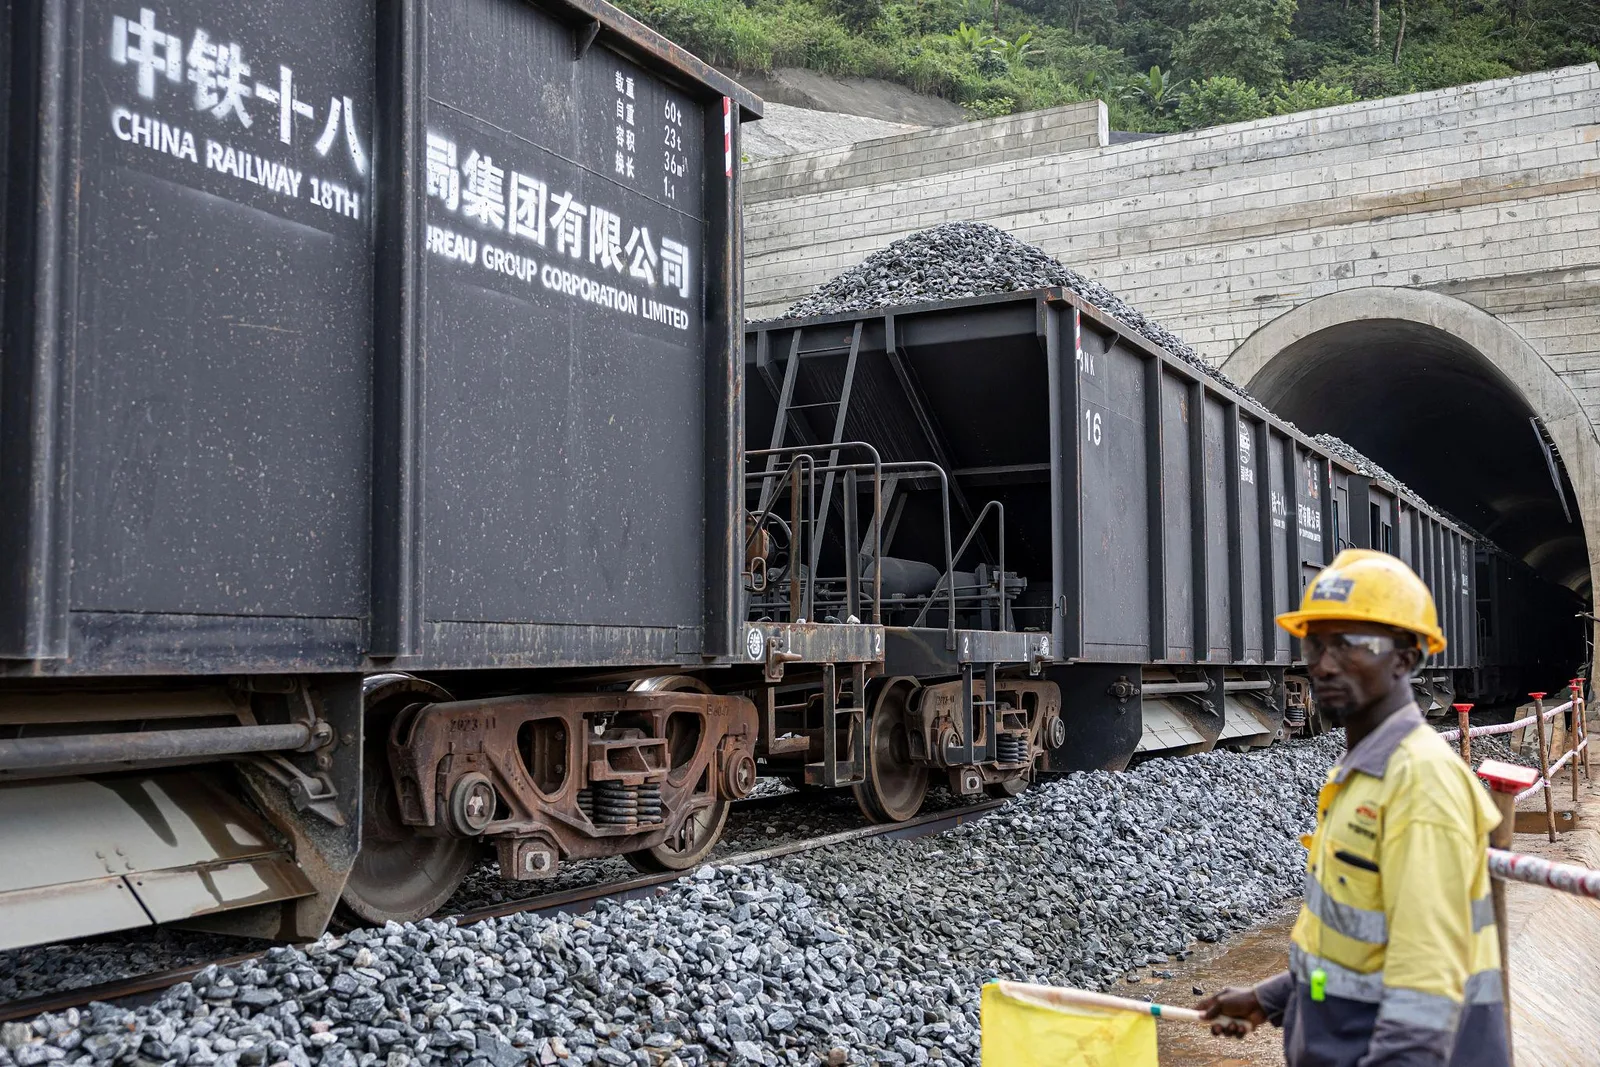
Le corridor de Lobito constitue l'une des illustrations les plus visibles de cette transformation.
Ce projet, soutenu notamment par les États-Unis et développé avec la participation de l'Africa Finance Corporation, vise à renforcer les connexions ferroviaires entre les bassins miniers de la République démocratique du Congo et de la Zambie et le port angolais de Lobito, sur l'Atlantique.
Sa logique immédiate est commerciale.
Les régions productrices de cuivre et de cobalt d'Afrique centrale sont confrontées à des contraintes logistiques importantes. Les distances, la congestion des routes, les délais aux frontières et les coûts de transport affectent la compétitivité des exportations.
Une liaison ferroviaire performante peut réduire une partie de ces difficultés et diversifier les itinéraires d'acheminement.
Mais le corridor possède également une dimension géopolitique.
Le cuivre et le cobalt occupent une place importante dans les infrastructures électriques, les batteries et plusieurs secteurs industriels stratégiques. Leur approvisionnement intéresse directement les économies qui cherchent à sécuriser leurs chaînes de production.
Le développement de nouvelles voies logistiques africaines s'inscrit ainsi dans une compétition plus large entre partenaires commerciaux et financiers.
La Chine a construit depuis plusieurs décennies une présence considérable dans les infrastructures, les mines et les activités de transformation de nombreux pays africains. Les États-Unis et l'Europe cherchent désormais à renforcer leurs propres partenariats et à diversifier leurs sources d'approvisionnement.
L'Afrique devient, dans ce contexte, un espace où se croisent plusieurs stratégies industrielles extérieures.
Cette concurrence peut ouvrir des possibilités de négociation aux gouvernements africains, à condition que les projets proposés répondent à leurs propres priorités économiques.
Car un corridor peut reproduire le modèle extractif traditionnel aussi bien qu'il peut contribuer à le dépasser.
Une voie ferrée reliant exclusivement une mine à un port améliore les conditions d'exportation. Elle ne crée pas nécessairement une économie industrielle diversifiée. En revanche, une infrastructure accessible à plusieurs opérateurs, reliée à des zones de transformation et capable de transporter également des produits agricoles ou manufacturés peut favoriser des activités plus nombreuses.
La différence tient moins à la longueur des rails qu'à l'organisation économique construite autour d'eux.
La Chine, l'Europe et les États-Unis face au même problème
La compétition internationale pour les minerais africains ne se limite pas à une opposition entre puissances cherchant à acquérir des concessions.
Elle concerne désormais l'ensemble des chaînes industrielles.
La Chine occupe une position importante dans le raffinage et la transformation de nombreux minerais stratégiques. Cette capacité repose sur plusieurs décennies d'investissements, sur des économies d'échelle, sur la présence de fournisseurs spécialisés et sur l'intégration de vastes marchés industriels.
Les États-Unis cherchent à réduire certaines dépendances jugées sensibles, notamment dans les technologies énergétiques et les secteurs stratégiques.
L'Union européenne poursuit un objectif comparable de diversification, tout en cherchant à développer des partenariats d'approvisionnement et des capacités industrielles compatibles avec ses exigences environnementales et réglementaires.
Pour les pays africains, ces stratégies présentent des opportunités mais également des risques.
La diversification des partenaires peut améliorer les conditions de financement et limiter la dépendance à un seul débouché. Elle peut aussi favoriser le transfert de compétences, l'accès à des technologies et la construction d'infrastructures nouvelles.
Cependant, les priorités des puissances importatrices ne coïncident pas nécessairement avec celles des pays producteurs.
Un industriel étranger peut rechercher avant tout un approvisionnement régulier et compétitif en minerai. Un gouvernement africain peut souhaiter que ce même minerai soit transformé localement, même lorsque les conditions économiques rendent cette transformation plus coûteuse.
La négociation porte alors sur le partage des investissements, des risques et des bénéfices.
Les exigences de contenu local, les obligations de transformation, les participations publiques et les engagements d'infrastructure peuvent contribuer à rééquilibrer les relations contractuelles. Mais leur efficacité dépend de la capacité des États à concevoir des dispositifs réalistes et à les faire appliquer.
Une obligation industrielle trop coûteuse peut décourager un investissement. Une concession trop favorable à l'opérateur peut, à l'inverse, laisser au pays producteur une part limitée de la valeur créée.
Entre ces deux extrêmes se trouve l'espace véritable de la politique industrielle.
Le paradoxe de la transformation locale
L'idée selon laquelle l'Afrique devrait transformer davantage ses matières premières paraît économiquement évidente. Sa mise en œuvre est beaucoup plus complexe.
Prenons le cas du minerai de fer.
La production d'acier nécessite non seulement du minerai, mais aussi des installations industrielles lourdes, des sources d'énergie, des intrants métallurgiques et des capacités logistiques adaptées. Les technologies de réduction directe peuvent offrir certaines possibilités dans des régions disposant de gaz naturel ou, à plus long terme, d'hydrogène bas carbone compétitif. Mais elles supposent des conditions techniques et financières précises, notamment en matière de qualité du minerai.
La Mauritanie pourrait trouver dans ses ressources ferrifères et son potentiel énergétique des arguments en faveur d'une montée en gamme industrielle. La Guinée pourrait également chercher à tirer davantage de valeur de ses gisements. Ces perspectives ne doivent toutefois pas être confondues avec des projets industriels déjà rentabilisés.
La question du marché est tout aussi importante.
Une industrie sidérurgique a besoin de débouchés suffisamment importants et prévisibles. Les marchés nationaux de plusieurs pays africains peuvent être trop étroits pour absorber la production d'installations de grande capacité.
L'intégration régionale devient alors une condition de compétitivité.
La Zone de libre-échange continentale africaine pourrait contribuer à élargir les marchés accessibles, à condition que les obstacles logistiques, réglementaires et douaniers soient progressivement réduits.
L'industrialisation minière suppose donc une coordination qui dépasse largement les frontières des pays producteurs.
Elle exige de rapprocher les politiques énergétiques, les infrastructures de transport, les stratégies commerciales et les dispositifs de formation.
Ce travail est moins spectaculaire que l'annonce d'une nouvelle mine. Il est pourtant déterminant pour transformer une richesse naturelle en capacité productive durable.
Une souveraineté qui ne se décrète pas
La montée des ambitions minières africaines s'accompagne d'un discours croissant sur la souveraineté économique.
Cette notion recouvre plusieurs réalités qu'il convient de distinguer.
La souveraineté juridique correspond au pouvoir de l'État de réglementer l'exploitation de ses ressources et de définir les conditions d'accès à son territoire.
La souveraineté financière concerne sa capacité à mobiliser des capitaux sans dépendre exclusivement d'un nombre restreint de prêteurs ou d'investisseurs.
La souveraineté industrielle suppose enfin la maîtrise d'une partie significative des technologies, des infrastructures et des compétences nécessaires à la production.
Ces trois dimensions ne progressent pas nécessairement au même rythme.
Un État peut renforcer son contrôle réglementaire sur une mine tout en demeurant dépendant d'opérateurs étrangers pour son exploitation. Il peut accroître sa participation au capital d'un projet sans disposer des ressources financières nécessaires à son développement. Il peut même obtenir la construction d'une usine locale sans maîtriser les technologies qui conditionnent son fonctionnement.
La souveraineté économique ne résulte donc pas uniquement d'une modification de la propriété des actifs.
Elle se construit dans la durée, par l'accumulation de compétences, la solidité des institutions, l'accès au financement et la capacité à développer des entreprises nationales compétitives.
C'est précisément sur ce terrain que les institutions financières africaines peuvent jouer un rôle particulier.
Une organisation comme l'AFC dispose d'une connaissance des contraintes régionales et peut contribuer à structurer des financements associant États, entreprises et partenaires internationaux.
Son intervention ne garantit pas que les projets serviront automatiquement les intérêts économiques locaux. Elle peut néanmoins contribuer à renforcer la capacité africaine de participation aux décisions d'investissement.
La question fondamentale devient alors celle du contrôle des choix industriels, plutôt que celle de la seule origine des capitaux.
L'environnement, condition de la nouvelle équation
La multiplication des projets miniers soulève également des questions environnementales et sociales majeures.
Les infrastructures d'extraction et de transformation peuvent mobiliser d'importantes quantités d'eau et d'énergie, modifier les écosystèmes, déplacer des populations et créer des risques durables de pollution.
L'exploitation du minerai de fer, la métallurgie et les activités liées à l'uranium présentent des contraintes différentes, mais toutes exigent des dispositifs de contrôle adaptés.
La concurrence internationale pour les ressources ne doit pas conduire à considérer ces exigences comme des obstacles secondaires.
Au contraire, leur intégration dès la conception des projets peut contribuer à réduire les conflits locaux, les risques juridiques et les coûts futurs de remise en état.
Le nouveau cadre de coopération des banques multilatérales accorde une place explicite aux normes environnementales et sociales, à la transparence et à la participation des communautés.
Cette orientation est importante, mais sa portée dépendra des pratiques effectives de financement et de supervision.
Les pays africains sont confrontés à une difficulté particulière : ils doivent attirer des capitaux considérables tout en veillant à ce que les coûts environnementaux et sociaux de l'extraction ne soient pas supportés de manière disproportionnée par les populations locales.
La réussite d'un projet ne peut donc pas être mesurée uniquement par le volume de minerai exporté ou par les recettes générées.
Elle doit également être appréciée à travers les emplois créés, les compétences développées, les infrastructures accessibles à d'autres secteurs et les effets durables sur les territoires concernés.
Une occasion historique, mais aucune garantie
Les annonces d'octobre 2026 interviennent dans un moment particulier de l'économie mondiale.
Les grandes puissances cherchent à sécuriser leurs approvisionnements, les institutions financières internationales accordent une attention accrue aux minerais stratégiques et plusieurs économies africaines souhaitent tirer davantage de valeur de leurs ressources naturelles.
Cette convergence peut créer des conditions favorables à une nouvelle phase d'investissement.
Elle ne garantit cependant pas une transformation structurelle.
L'histoire économique africaine est jalonnée de périodes durant lesquelles l'augmentation de la demande mondiale a suscité de grandes ambitions industrielles. Les cycles de prix, les contraintes financières, les difficultés institutionnelles et les insuffisances d'infrastructure ont souvent limité les résultats.
La situation actuelle présente néanmoins une différence importante.
La sécurisation des chaînes d'approvisionnement ne concerne plus seulement l'accès aux gisements. Elle inclut désormais les capacités de transformation, les infrastructures logistiques, les technologies et la résilience des systèmes industriels.
Cette évolution pourrait donner aux pays africains une marge de négociation plus large que celle dont ils disposaient lorsque les investissements se concentraient presque exclusivement sur l'extraction.
Encore faut-il que cette marge soit utilisée pour construire des capacités productives.
La Guinée, la Mauritanie, le Liberia et la Sierra Leone peuvent renforcer leur position sur le marché mondial du minerai de fer. La Namibie et le Niger demeurent importants dans la géographie de l'uranium. La République démocratique du Congo et la Zambie occupent une place centrale dans les chaînes du cuivre et du cobalt.
Mais ces positions ne constituent pas, à elles seules, une stratégie industrielle continentale.
Celle-ci suppose des choix nationaux et régionaux cohérents, des infrastructures partagées, des marchés accessibles, des institutions capables de négocier et de contrôler les investissements, ainsi qu'une formation technique adaptée aux besoins des entreprises.
Elle suppose également d'accepter que toutes les ressources ne puissent pas être transformées localement dans les mêmes conditions économiques.
L'objectif réaliste n'est pas de reproduire dans chaque pays l'ensemble des étapes de toutes les chaînes industrielles. Il consiste à identifier les segments dans lesquels les économies africaines peuvent acquérir des avantages compétitifs durables, puis à organiser les investissements nécessaires pour les développer.
L'Afrique ne manque pas de minerais. Elle manque encore, dans de nombreuses régions, des infrastructures et des capacités industrielles permettant d'en conserver une part plus importante de la valeur.
Les annonces de l'Africa Finance Corporation, de la Banque mondiale et des banques multilatérales montrent que cette question commence à occuper une place plus centrale dans les stratégies de financement.
Les prochaines années permettront de mesurer si ce changement de discours se traduit par des usines, des réseaux électriques, des corridors réellement intégrés et des entreprises capables de participer aux marchés mondiaux autrement qu'en exportant des ressources brutes.
Car la véritable transformation ne se produira pas lorsque l'Afrique extraira davantage de minerai, mais lorsqu'une part croissante de ce minerai contribuera à construire son propre appareil productif.
Pendant longtemps, la richesse du sous-sol africain a surtout alimenté les industries des autres continents. Le défi consiste désormais à faire en sorte que les infrastructures bâties pour atteindre cette richesse servent aussi à développer celles qui se trouvent au-dessus.
Sources principales
Reuters — 16 octobre 2026. AFC eyes iron ore and uranium investments in Africa. Déclarations de Franklin Edochie sur les ambitions de l'Africa Finance Corporation dans le minerai de fer et l'uranium, les perspectives de production en Afrique occidentale et le corridor de Lobito.
Reuters — 16 octobre 2026. World Bank's Banga sets goal of quintupling critical minerals financing in five years. Présentation de l'objectif de financement de 19 milliards de dollars de la Banque mondiale sur la période 2026-2030.
Banques multilatérales de développement — 17 octobre 2026. Joint Statement by MDB Heads: Advancing Joint Action amid Global Uncertainty. Déclaration institutionnelle sur la coopération financière, les chaînes de valeur des minerais critiques et les infrastructures industrielles.
Banque européenne pour la reconstruction et le développement — 2026. MDB Collaboration Framework: Critical Minerals-to-Manufacturing Value Chains. Cadre de coopération relatif à la gouvernance, aux infrastructures, à la transformation industrielle et à la mobilisation de capitaux.
Banque africaine de développement — 16 avril 2026. Joint MDB Statement on Critical Minerals to Manufacturing Value Chains. Engagement initial des institutions multilatérales en faveur de chaînes de valeur plus diversifiées et d'une création de valeur accrue dans les économies productrices.
G7 — 17 juin 2026. G7 Leaders' Declaration on Securing Supply Chains for Critical Minerals. Orientations des grandes économies industrialisées concernant la diversification des approvisionnements, les capacités de transformation et les partenariats industriels.
Bureau de recherche Atlas Limits
Bureau éditorial et analytique d’Atlas Limits.