Une marque mondiale, deux fondateurs déterminés à retrouver leur indépendance et un projet qui pourrait transformer les salariés en actionnaires. Derrière la bataille pour Ben & Jerry’s se dessine une interrogation plus profonde sur l'avenir du capitalisme : ceux qui créent la valeur d'une entreprise peuvent-ils aussi en détenir le capital et en contrôler les orientations ?
Le 26 octobre 2026, le Wall Street Journal a révélé que Ben Cohen et Jerry Greenfield, fondateurs de la célèbre marque américaine de glaces, étudiaient une opération visant à reprendre leur entreprise à The Magnum Ice Cream Company.
Le projet repose sur une architecture particulière : un dispositif d'actionnariat salarié susceptible de transférer une partie du capital aux employés, tout en restaurant l'autonomie de la marque.
Pete Stavros, dirigeant de la société américaine de capital-investissement KKR et fondateur de l'organisation Expanding ESOPs, participe aux discussions à titre indépendant.
L'opération demeure toutefois hypothétique. Magnum, propriétaire de Ben & Jerry's, affirme ne pas vouloir vendre.
Cette opposition révèle un conflit qui dépasse les intérêts des fondateurs. Elle oppose deux conceptions de l'entreprise : celle d'un actif intégré à un groupe international, soumis aux impératifs de rentabilité et de consolidation industrielle, et celle d'une organisation dont la valeur repose également sur son identité, ses engagements et la participation de ses salariés.
Une entreprise vendue en 2000, une indépendance aujourd'hui contestée
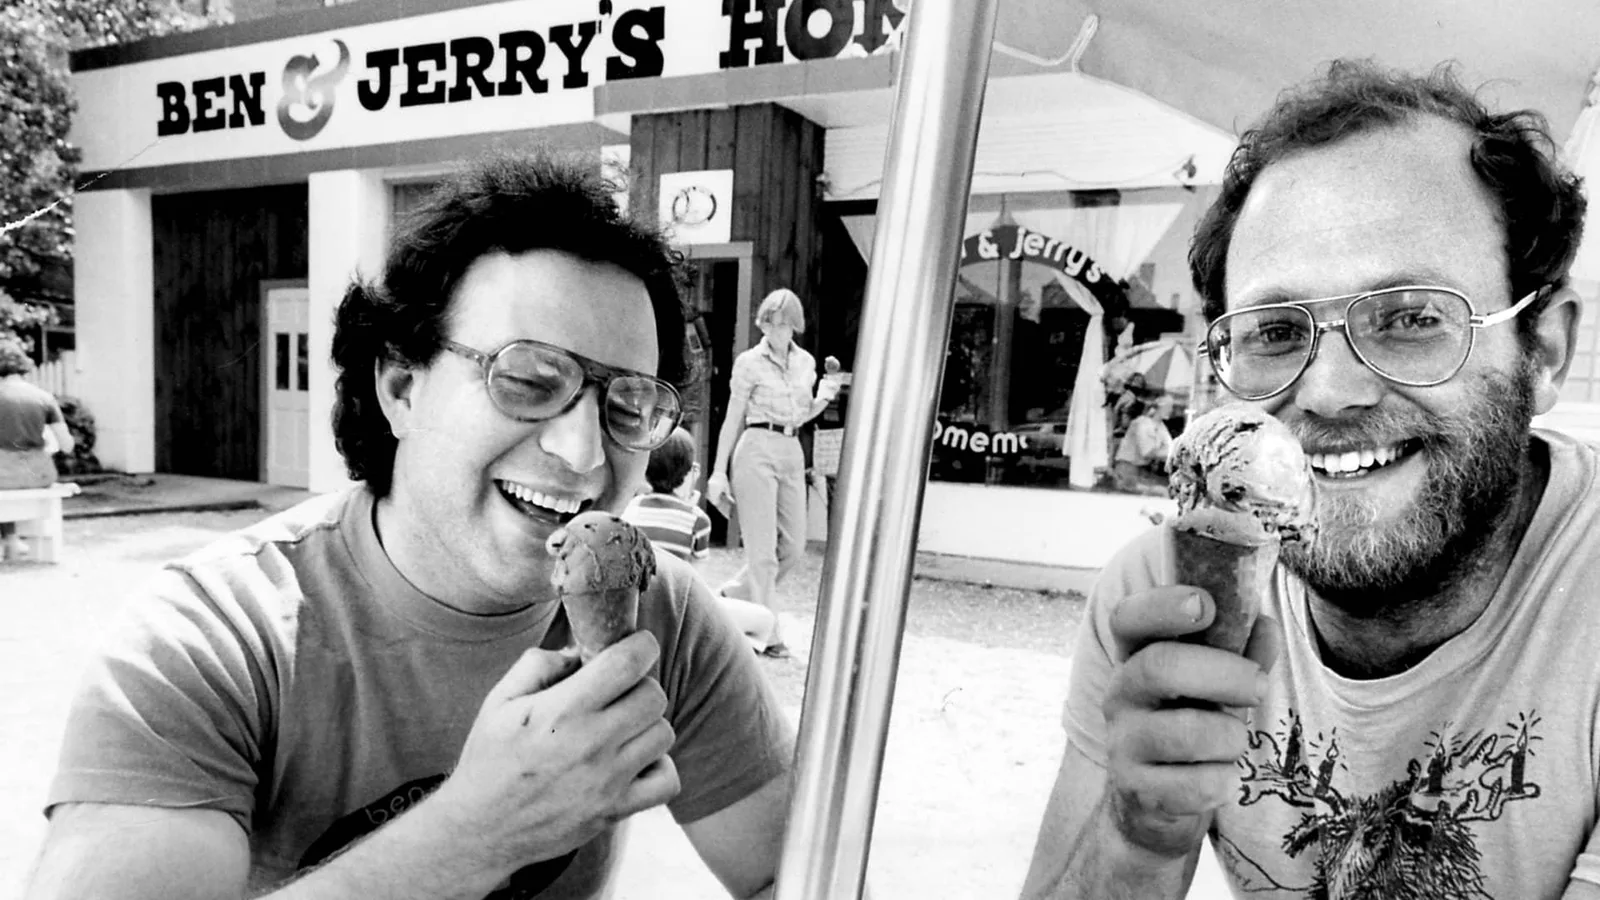
L'histoire commence en 1978, lorsque Ben Cohen et Jerry Greenfield ouvrent leur première boutique de glaces à Burlington, dans le Vermont.
Leur entreprise se développe progressivement autour d'un positionnement singulier : associer une offre alimentaire grand public à des engagements sociaux, environnementaux et politiques assumés.
Cette identité devient un élément central de la marque.
En 2000, Unilever acquiert Ben & Jerry's pour environ 326 millions de dollars.
L'opération intègre l'entreprise américaine à un groupe multinational disposant de capacités industrielles, financières et commerciales considérables.
Mais elle comporte une particularité : les fondateurs négocient le maintien d'un conseil d'administration indépendant, chargé notamment de préserver la mission sociale et l'intégrité de la marque.
Ce mécanisme devait permettre de concilier deux objectifs traditionnellement difficiles à réunir : bénéficier de la puissance économique d'un grand groupe tout en conservant une autonomie sur les valeurs fondamentales de l'entreprise.
Pendant plusieurs années, cet équilibre contribue à distinguer Ben & Jerry's des marques alimentaires conventionnelles.
Il devient progressivement une source de tensions.
À partir de 2021, les désaccords concernant les positions publiques de l'entreprise, notamment sur le conflit israélo-palestinien, mettent en évidence les limites de cette architecture.
Les fondateurs et le conseil indépendant accusent successivement Unilever, puis Magnum, de restreindre la liberté d'expression de la marque et de remettre en cause les garanties négociées lors de son acquisition.
Les groupes concernés contestent cette interprétation et défendent leur responsabilité dans la gestion de l'entreprise.
La séparation des activités de glaces d'Unilever, qui conduit à la constitution de The Magnum Ice Cream Company en 2025, ne résout pas ces différends.
Ben & Jerry's change de structure de détention, mais ne retrouve pas l'indépendance recherchée par ses fondateurs.
En septembre 2025, Jerry Greenfield quitte l'entreprise qu'il avait contribué à créer près d'un demi-siècle auparavant.
Ben Cohen poursuit de son côté une campagne publique visant à obtenir la cession de la marque.
La proposition d'actionnariat salarié révélée en octobre 2026 constitue une nouvelle étape de cette confrontation.
Pete Stavros et la possibilité d'un capitalisme salarié
Le projet actuellement étudié s'appuie sur un mécanisme américain connu sous le nom d'Employee Stock Ownership Plan, ou ESOP.
Un ESOP permet d'organiser la détention d'actions d'une entreprise au bénéfice de ses salariés, généralement au moyen d'une structure fiduciaire spécifique.
Contrairement à une simple distribution de primes ou à un programme de rémunération variable, ce modèle peut inscrire les employés dans la propriété économique de leur entreprise.
Selon les modalités retenues, les salariés peuvent ainsi bénéficier de l'appréciation de la valeur du capital sur plusieurs années.
Dans certains montages, l'acquisition des titres est financée par emprunt, les flux financiers futurs de l'entreprise contribuant progressivement au remboursement de la dette.
Le modèle présente également des caractéristiques fiscales particulières aux États-Unis, susceptibles d'améliorer son attractivité pour les vendeurs, les investisseurs et l'entreprise.
C'est précisément sur ce terrain que Pete Stavros intervient.
Dirigeant de KKR, l'un des grands acteurs mondiaux du capital-investissement, il défend depuis plusieurs années l'élargissement de l'actionnariat salarié.
Son approche repose sur une idée économique simple : les employés ne devraient pas uniquement recevoir une rémunération pour leur travail, mais également pouvoir participer à la création de richesse patrimoniale.
Dans une entreprise traditionnelle, les salariés contribuent à la production, à la distribution et à la performance commerciale, tandis que l'essentiel de l'appréciation du capital revient aux propriétaires.
L'actionnariat salarié cherche à modifier cette répartition.
Appliqué à Ben & Jerry's, ce principe pourrait permettre d'associer les employés à la propriété d'une marque internationale tout en constituant un nouvel actionnariat capable de soutenir son indépendance.
Mais une distinction fondamentale demeure : détenir des actions ne signifie pas nécessairement exercer le contrôle stratégique.
La portée réelle d'un éventuel ESOP dépendrait de la proportion du capital transférée, des droits de vote, de la composition du conseil d'administration et des accords conclus avec les autres investisseurs.
Aucun de ces paramètres n'a été définitivement annoncé.
Une opération potentiellement milliardaire
La dimension financière représente le premier obstacle à la réalisation du projet.
Ben & Jerry's n'est plus la société indépendante acquise par Unilever en 2000.
La marque bénéficie aujourd'hui d'une présence internationale, d'une distribution étendue et d'une intégration industrielle au sein d'un groupe spécialisé dans les produits glacés.
The Magnum Ice Cream Company possède également des marques telles que Magnum, Cornetto, Breyers, Talenti et Klondike.
Le groupe a réalisé environ 7,9 milliards d'euros de chiffre d'affaires en 2025.
Ben & Jerry's constitue l'un de ses actifs commerciaux importants, particulièrement sur le marché américain.
Les estimations de valorisation de la marque évoquées publiquement varient sensiblement.
En avril 2026, Ben Cohen avançait une valeur comprise entre 1,5 et 2 milliards de dollars.
Le Wall Street Journal évoque désormais une valorisation potentielle d'environ 3 milliards de dollars.
Ces montants ne constituent ni une offre ferme ni un prix de transaction négocié.
Ils illustrent néanmoins l'ampleur du financement qui pourrait être nécessaire.
À titre indicatif, une acquisition valorisée 3 milliards de dollars représenterait plus de neuf fois le prix payé par Unilever en 2000, sans correction de l'inflation.
Une telle opération nécessiterait probablement une combinaison de capitaux propres, de financements externes et, éventuellement, de dette structurée.
L'actionnariat salarié ne supprimerait pas le besoin de financement.
Il modifierait principalement l'identité des bénéficiaires économiques de la propriété et, selon la structure retenue, les modalités de détention du capital.
La question serait alors de déterminer si les flux financiers futurs de Ben & Jerry's permettraient de soutenir une acquisition sans compromettre les investissements industriels, la compétitivité commerciale et les engagements sociaux de l'entreprise.
Pourquoi Magnum refuse de vendre
La position de The Magnum Ice Cream Company est explicite.
Interrogé après les révélations du 26 octobre, le groupe a indiqué que Ben & Jerry's n'était pas à vendre et continuait de prospérer dans son périmètre actuel.
Magnum estime qu'une séparation entraînerait des pertes de synergies opérationnelles, réduirait les moyens consacrés à la mission sociale de la marque et provoquerait une augmentation des prix de vente.
Ces arguments reposent sur des considérations industrielles réelles.
Une entreprise intégrée à un grand groupe bénéficie généralement de capacités mutualisées dans les achats, la fabrication, la logistique, les systèmes informatiques, la distribution et les négociations commerciales.
La séparation d'une marque peut nécessiter la reconstitution de certaines de ces fonctions.
Elle peut également impliquer des contrats transitoires avec l'ancien propriétaire, des investissements supplémentaires et une réorganisation des chaînes d'approvisionnement.
Dans l'industrie des glaces, où la chaîne du froid, les infrastructures de stockage et la distribution représentent des coûts importants, ces contraintes peuvent être significatives.
Pour Magnum, la cession de Ben & Jerry's ne constituerait donc pas seulement une opération financière.
Elle pourrait aussi entraîner la perte d'un actif stratégique, d'une marque reconnue mondialement et d'une partie des économies d'échelle associées à son portefeuille.
La résistance du groupe ne peut cependant pas être analysée uniquement sous cet angle.
Ben & Jerry's possède une identité commerciale qui dépasse ses produits.
Sa notoriété repose aussi sur une histoire entrepreneuriale, des engagements publics et une relation particulière avec ses consommateurs.
La question est donc de savoir si l'intégration industrielle renforce cette valeur ou si les conflits de gouvernance finissent par l'affaiblir.
C'est précisément sur ce point que les fondateurs et leur maison mère divergent.
La valeur d'une marque ne se résume pas à ses résultats financiers
Le cas Ben & Jerry's met en évidence une difficulté croissante dans la gestion des actifs immatériels.
Une marque mondiale ne possède pas seulement des usines, des contrats commerciaux, des recettes ou des réseaux de distribution.
Elle détient également un capital de confiance, une réputation et une identité culturelle.
Ces éléments influencent les décisions d'achat et peuvent contribuer à justifier un positionnement tarifaire supérieur à celui de produits concurrents.
Dans le cas de Ben & Jerry's, l'engagement social fait historiquement partie de cette proposition de valeur.
Il ne s'agit pas d'une activité périphérique ajoutée à une entreprise alimentaire conventionnelle.
Il constitue l'une des caractéristiques autour desquelles la marque s'est développée.
Les fondateurs considèrent ainsi que les restrictions imposées à son expression publique risquent de détruire une partie de la valeur commerciale construite depuis plusieurs décennies.
Magnum défend au contraire l'idée que l'intégration au groupe permet de préserver les ressources nécessaires à la croissance et à la mission sociale.
Ces deux positions soulignent une contradiction potentielle.
Une société mère peut chercher à limiter les controverses afin de protéger ses résultats, ses relations commerciales et ses intérêts internationaux.
Mais lorsque l'identité d'une marque repose précisément sur sa capacité à prendre position, cette prudence peut entrer en conflit avec les attentes d'une partie de sa clientèle.
La gestion du risque réputationnel devient alors particulièrement complexe.
La neutralisation des controverses ne garantit pas nécessairement la préservation de la valeur.
Inversement, l'autonomie totale d'une marque ne la protège pas des conséquences commerciales, réglementaires ou financières de ses engagements.
La véritable question porte sur la gouvernance capable d'arbitrer durablement entre ces différents risques.
L'actionnariat salarié peut-il réellement garantir l'indépendance ?
Le modèle envisagé présente un potentiel important, mais ses limites doivent être clairement identifiées.
Un ESOP peut permettre aux salariés de détenir collectivement une part significative du capital.
Il ne garantit cependant pas, à lui seul, une gouvernance démocratique.
Dans certaines structures, les droits attachés aux actions sont exercés par un fiduciaire au bénéfice des salariés.
Les mécanismes de représentation et de participation aux décisions varient selon les dispositifs.
Une entreprise peut donc être majoritairement détenue au bénéfice de ses employés sans que ceux-ci disposent individuellement d'un pouvoir direct sur l'ensemble des décisions stratégiques.
Par ailleurs, une acquisition financée par dette peut introduire de nouvelles contraintes.
Le remboursement des emprunts nécessite des flux de trésorerie suffisants.
Une entreprise fortement endettée peut être amenée à privilégier la rentabilité immédiate, à limiter ses investissements ou à réduire certains coûts.
Le transfert de propriété ne supprime donc pas les exigences économiques auxquelles l'entreprise est confrontée.
Il peut même accroître certains risques pour les salariés lorsque leur emploi et une partie importante de leur patrimoine dépendent du même actif.
La réussite d'un modèle de propriété salariée suppose par conséquent plusieurs conditions : une valorisation soutenable, une structure financière prudente, des mécanismes de représentation crédibles et une gouvernance suffisamment indépendante pour préserver les objectifs de long terme.
Dans le cas de Ben & Jerry's, un autre enjeu serait déterminant : l'articulation entre l'actionnariat salarié et le conseil indépendant historiquement chargé de protéger la mission sociale.
L'indépendance recherchée par les fondateurs ne pourrait être considérée comme acquise simplement parce que des actions seraient attribuées aux employés.
Elle dépendrait de l'ensemble des droits économiques et politiques inscrits dans la nouvelle structure.
Une transformation plus large du capitalisme américain
Le projet intervient dans un contexte où la répartition de la richesse créée par les entreprises suscite des interrogations croissantes.
Depuis plusieurs décennies, l'augmentation de la productivité, la mondialisation des chaînes de valeur et la concentration du capital ont contribué à transformer les relations entre propriétaires, dirigeants et salariés.
Les grandes entreprises disposent aujourd'hui de moyens considérables pour organiser leurs activités à l'échelle internationale.
Mais la question de la distribution des gains issus de cette organisation demeure centrale.
L'actionnariat salarié propose une réponse partielle à cette difficulté.
Il cherche à rapprocher les intérêts des travailleurs de ceux des détenteurs du capital.
Dans les entreprises concernées, les salariés peuvent devenir bénéficiaires de la croissance de la valeur patrimoniale, au-delà de leurs rémunérations courantes.
Cette approche ne constitue pas nécessairement une rupture avec l'économie de marché.
Elle repose toujours sur la propriété privée, la concurrence, l'investissement et la recherche de rentabilité.
Sa particularité réside dans l'élargissement du cercle des propriétaires.
Elle peut ainsi être interprétée comme une évolution interne du capitalisme plutôt que comme son remplacement.
Le cas Ben & Jerry's ajoute cependant une dimension supplémentaire.
Le projet ne vise pas uniquement à partager les gains financiers.
Il cherche également à rétablir une autonomie institutionnelle et culturelle.
La propriété devient alors un instrument de gouvernance, et non seulement un mécanisme de distribution de richesse.
Cette distinction explique pourquoi l'affaire pourrait attirer une attention dépassant largement l'industrie alimentaire.
Elle concerne potentiellement toutes les entreprises dont la valeur dépend fortement de leur réputation, de leur communauté, de leurs engagements ou de l'identité de leurs fondateurs.
Le paradoxe du capital-investissement
L'intervention de Pete Stavros ajoute une dimension particulière au dossier.
KKR appartient à une industrie historiquement associée aux acquisitions financées par dette, à la restructuration des entreprises et à la recherche de rendements élevés pour les investisseurs.
Or, l'un de ses principaux dirigeants défend un modèle permettant d'élargir la propriété du capital aux salariés.
Cette évolution illustre une transformation possible des pratiques du capital-investissement.
L'amélioration de la performance opérationnelle peut être recherchée non seulement par la rationalisation des coûts ou la réorganisation des actifs, mais également par l'alignement des intérêts économiques des employés et des investisseurs.
L'actionnariat salarié peut devenir un instrument de fidélisation, de participation et de création de valeur à long terme.
Il ne faut toutefois pas confondre l'engagement personnel de Pete Stavros avec une opération officiellement conduite par KKR.
À ce stade, les informations disponibles indiquent qu'il participe aux discussions indépendamment de ses responsabilités au sein du groupe.
Aucune acquisition de Ben & Jerry's par KKR n'a été annoncée.
Le rôle éventuel de partenaires financiers, les modalités de financement et la structure finale du capital restent à déterminer.
Cette distinction est essentielle pour comprendre la nature du projet.
Il ne s'agit pas, à ce stade, d'une transaction classique de capital-investissement assortie d'un financement identifié.
Il s'agit d'une proposition de restructuration de la propriété, dont la réalisation dépend d'abord de la volonté du vendeur.
Trois milliards de dollars ne suffiraient pas à acheter l'indépendance
Même si les fondateurs parvenaient à réunir les capitaux nécessaires, plusieurs difficultés resteraient à résoudre.
La première serait juridique.
Ben & Jerry's appartient à Magnum, qui dispose du pouvoir de décider d'une éventuelle cession, sous réserve des règles de gouvernance et obligations applicables.
La seconde serait industrielle.
Une entreprise indépendante devrait disposer de capacités suffisantes pour fabriquer, distribuer et commercialiser ses produits à grande échelle.
La troisième serait financière.
Le nouvel actionnariat devrait pouvoir soutenir les investissements nécessaires au maintien de la compétitivité.
La quatrième serait institutionnelle.
Les mécanismes de gouvernance devraient permettre de protéger durablement la mission sociale sans créer une structure incapable de prendre des décisions économiques difficiles.
Enfin, une éventuelle acquisition devrait déterminer précisément la place des fondateurs, des salariés, des investisseurs financiers et du conseil indépendant.
Ces questions montrent que l'indépendance d'une entreprise ne se réduit pas à la disparition d'une société mère.
Elle suppose la maîtrise des ressources, des décisions et des conditions économiques nécessaires à son fonctionnement.
Une marque peut retrouver une autonomie juridique tout en restant dépendante de ses anciens réseaux industriels.
Elle peut également devenir propriété de ses salariés tout en conservant des contraintes financières considérables.
Le véritable enjeu serait donc de construire une indépendance économiquement viable.
Une bataille qui pourrait faire jurisprudence dans la gouvernance des marques
L'issue du dossier demeure incertaine.
Magnum refuse actuellement de vendre.
Les fondateurs cherchent à mobiliser l'opinion publique et à démontrer qu'une autre structure de propriété serait possible.
Pete Stavros apporte une expertise susceptible de rendre crédible l'hypothèse d'un actionnariat salarié.
Mais aucun accord de cession, aucune structure financière définitive et aucun calendrier de transaction n'ont été annoncés.
Il serait donc prématuré de présenter Ben & Jerry's comme une future entreprise détenue par ses employés.
L'intérêt de l'affaire réside précisément dans cette confrontation encore ouverte.
Elle révèle les limites des dispositifs de protection de la mission sociale lorsque le pouvoir économique reste concentré entre les mains d'un actionnaire majoritaire.
Elle souligne également les difficultés rencontrées par les fondateurs qui souhaitent préserver l'identité d'une entreprise après l'avoir vendue.
Enfin, elle pose une question plus générale sur la nature même de la propriété.
Une entreprise peut être considérée comme un actif financier, destiné à être intégré, valorisé puis éventuellement cédé.
Elle peut aussi être envisagée comme une organisation productive dont la valeur dépend d'un ensemble de relations entre salariés, consommateurs, dirigeants et investisseurs.
Ces deux dimensions ne sont pas nécessairement incompatibles.
Mais leur équilibre dépend de la manière dont le capital et les droits de décision sont répartis.
Pour Ben & Jerry's, la prochaine étape ne sera donc pas seulement de convaincre Magnum d'accepter une vente.
Elle consistera à démontrer qu'une marque internationale peut conserver sa puissance commerciale tout en adoptant une architecture de propriété différente.
Le véritable enjeu n'est pas de savoir si les salariés peuvent posséder une entreprise. C'est de déterminer si cette propriété peut leur donner les moyens de préserver ce qui fait sa valeur, sans compromettre sa capacité à prospérer.
Dans cette perspective, Ben & Jerry's pourrait devenir bien davantage qu'un conflit entre des fondateurs et leur ancien groupe.
La marque pourrait servir de laboratoire à une question centrale du capitalisme contemporain : qui doit posséder les entreprises, qui doit les gouverner et qui doit bénéficier de la richesse qu'elles produisent ?
Sources principales
- The Wall Street Journal, 26 octobre 2026 — Ben & Jerry's Founders Have Been Exploring Deal to Separate Company From Magnum. Révélation des discussions avec Pete Stavros et du projet d'actionnariat salarié.
- Reuters, 26 octobre 2026 — Ben & Jerry's founders explore deal to separate brand from owner, WSJ reports. Confirmation du projet exploratoire et de la position officielle de Magnum.
- Ben & Jerry's, How We're Structured. Présentation de la structure de propriété et du rôle du conseil d'administration indépendant.
- Free Ben & Jerry's, septembre 2025 — Lettre ouverte des fondateurs aux investisseurs de The Magnum Ice Cream Company. Présentation de leurs revendications concernant l'indépendance de la marque.
- The Washington Post, 14 avril 2026 — Ben & Jerry's co-founder wants the company to be independent once more. Historique du conflit, position des fondateurs et estimations de valorisation.
Bureau de recherche Atlas Limits
Bureau éditorial et analytique d’Atlas Limits.