Le 21 octobre 2026, Meta Platforms a présenté des résultats qui résument à eux seuls l'une des contradictions les plus importantes de l'économie technologique contemporaine. Le groupe américain continue d'accroître ses revenus à un rythme remarquable, porté par la publicité numérique et l'efficacité croissante de ses plateformes. Pourtant, au moment même où son activité historique confirme sa puissance commerciale, les investissements nécessaires à ses ambitions dans l'intelligence artificielle absorbent désormais la totalité de sa génération trimestrielle de trésorerie opérationnelle. La société prévoit de consacrer entre 135 et 145 milliards de dollars à ses dépenses d'investissement en 2026, une enveloppe qui illustre le changement d'échelle de la compétition mondiale pour la puissance informatique.
Le troisième trimestre a livré une photographie particulièrement révélatrice de cette transformation. Le chiffre d'affaires a atteint 64,6 milliards de dollars, en progression de 26 % sur un an. Les flux de trésorerie provenant des activités opérationnelles se sont élevés à 32,79 milliards de dollars. Mais les dépenses d'investissement, paiements de principal des contrats de location-financement compris, ont atteint 34,91 milliards. Le flux de trésorerie disponible est ainsi devenu négatif, à hauteur de 2,12 milliards de dollars, contre un excédent de 10,63 milliards un an auparavant. Cette évolution ne traduit pas un effondrement de l'activité. Elle révèle plutôt un changement de régime financier : une entreprise parmi les plus rentables de l'économie numérique doit désormais mobiliser des capitaux d'une ampleur comparable à ceux des grandes industries d'infrastructure.
La distinction est essentielle. Meta ne traverse pas une crise de revenus, et ses résultats ne démontrent pas que ses investissements dans l'intelligence artificielle sont improductifs. Ils montrent que le rythme auquel le groupe construit ses capacités informatiques dépasse, sur le trimestre considéré, celui auquel son activité génère des liquidités après dépenses d'investissement. Pour les marchés financiers, la question n'est donc plus seulement de savoir si l'intelligence artificielle transformera l'économie, mais à quelle vitesse cette transformation pourra produire des rendements suffisants pour justifier les capitaux engagés.
Une entreprise numérique devenue puissance industrielle
Pendant près de deux décennies, les grandes plateformes numériques ont bénéficié d'un modèle économique exceptionnellement favorable. Une fois leurs infrastructures initiales développées, elles pouvaient distribuer leurs services à des centaines de millions, puis à plusieurs milliards d'utilisateurs, avec des coûts marginaux relativement limités. La publicité ciblée, les effets de réseau et l'accumulation de données ont permis de dégager des marges élevées et des flux de trésorerie considérables.
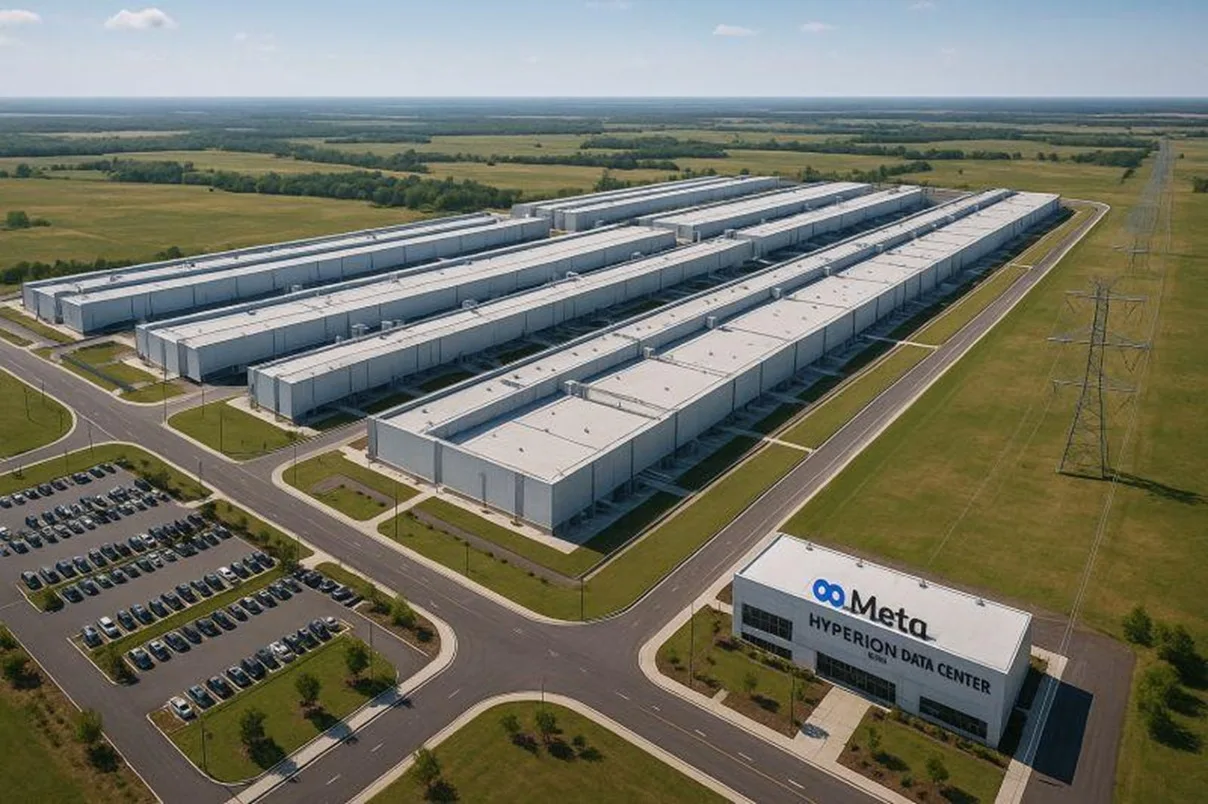
L'intelligence artificielle générative modifie cette équation. Développer et exploiter des modèles avancés exige des centres de données spécialisés, des processeurs graphiques, des réseaux de communication à très haut débit, des équipements de refroidissement et une alimentation électrique continue. À la différence d'une application numérique classique, l'augmentation des capacités ne repose pas uniquement sur la diffusion d'un logiciel. Elle nécessite la construction, l'acquisition et le renouvellement d'actifs physiques coûteux.
Meta s'inscrit pleinement dans cette transformation. Le groupe investit simultanément dans les infrastructures nécessaires à ses activités existantes, dans l'entraînement de modèles d'intelligence artificielle et dans les capacités permettant leur utilisation à grande échelle. Ces dépenses ne correspondent pas exclusivement à des projets expérimentaux. Une partie soutient directement les systèmes de recommandation, le classement des contenus, la publicité et les fonctionnalités déjà intégrées à Facebook, Instagram et WhatsApp.
Cette double utilisation constitue un avantage stratégique. Contrairement à une entreprise qui devrait construire un marché entièrement nouveau pour rentabiliser ses investissements, Meta dispose déjà d'une base commerciale mondiale. Ses plateformes réunissaient en septembre 2026 environ 3,64 milliards d'utilisateurs actifs quotidiens, selon l'indicateur consolidé publié par le groupe. Une amélioration relativement modeste de la monétisation publicitaire, appliquée à une telle échelle, peut produire des revenus supplémentaires importants.
Mais cet avantage ne supprime pas la contrainte financière. Il la déplace. Meta doit désormais démontrer que les gains obtenus grâce à l'intelligence artificielle progressent suffisamment rapidement pour absorber les coûts d'une infrastructure dont la taille continue d'augmenter.
Le seuil des 145 milliards de dollars
La prévision d'investissement annoncée pour 2026 constitue un changement d'ordre de grandeur. La fourchette de 135 à 145 milliards de dollars inclut les dépenses d'investissement et les paiements de principal sur les contrats de location-financement. Elle ne représente donc ni une dépense intégralement consacrée aux modèles d'intelligence artificielle, ni une sortie de trésorerie déjà réalisée sur l'ensemble de l'année.
Rapportée au rythme d'activité du troisième trimestre, sa borne supérieure équivaut à plus de la moitié d'un chiffre d'affaires annuel théorique obtenu en multipliant les revenus trimestriels par quatre. Cette comparaison ne constitue pas une prévision du chiffre d'affaires annuel, mais elle permet de mesurer l'intensité capitalistique du programme.
Au cours des neuf premiers mois de 2026, Meta a consacré 83,06 milliards de dollars aux acquisitions d'immobilisations corporelles, contre 48,31 milliards pendant la même période de 2025. La progression approche 72 %. Les paiements de principal sur les contrats de location-financement ont également augmenté, portant les investissements mesurés selon la définition retenue par le groupe à environ 85,82 milliards de dollars sur neuf mois.
Ces montants traduisent une accélération industrielle dont les effets s'étendront bien au-delà de l'exercice en cours. Les centres de données, les réseaux électriques et les équipements de calcul impliquent des engagements de longue durée. Ils génèrent ensuite des dépenses d'exploitation, d'entretien et de renouvellement. Les processeurs spécialisés peuvent en outre subir une obsolescence économique rapide lorsque de nouvelles générations offrent de meilleures performances énergétiques ou informatiques.
Le risque ne réside donc pas uniquement dans le montant initial de l'investissement. Il concerne aussi la durée pendant laquelle chaque génération d'infrastructure pourra produire un rendement satisfaisant.
La rentabilité derrière la croissance
Les résultats trimestriels de Meta exigent une lecture attentive. Le bénéfice net a atteint 9,86 milliards de dollars, contre 2,71 milliards un an auparavant. À première vue, cette augmentation pourrait sembler contredire les inquiétudes entourant la rentabilité du groupe.
La comparaison est toutefois affectée par des éléments exceptionnels. Le troisième trimestre 2026 comprend une charge de 9,89 milliards de dollars liée à un accord avec les procureurs généraux de plusieurs États américains concernant les effets des réseaux sociaux sur la santé mentale des adolescents. À l'inverse, le troisième trimestre 2025 avait été fortement pénalisé par une charge fiscale exceptionnelle.
Le résultat opérationnel publié a reculé de 20,54 à 12,99 milliards de dollars, tandis que la marge opérationnelle passait de 40 % à 20 %. En neutralisant uniquement la charge juridique de 2026, le résultat opérationnel du trimestre aurait atteint environ 22,88 milliards de dollars. L'activité sous-jacente apparaît ainsi nettement plus résistante que ne le suggère la seule marge publiée.
Cette distinction empêche de confondre trois phénomènes : la croissance commerciale du groupe, les charges exceptionnelles enregistrées dans ses comptes et l'intensification de ses investissements.
La tension financière la plus significative apparaît dans les flux de trésorerie. Au troisième trimestre, les activités opérationnelles ont produit 32,79 milliards de dollars, soit davantage que les 30 milliards générés un an plus tôt. Mais cette amélioration n'a pas suffi à compenser l'augmentation des dépenses d'investissement.
Sur les neuf premiers mois de l'année, Meta conserve néanmoins un flux de trésorerie disponible positif de 11,05 milliards de dollars. La situation n'est donc pas celle d'une entreprise structurellement incapable de financer ses opérations. Elle est celle d'un groupe qui choisit d'accélérer ses engagements industriels au point de réduire fortement sa flexibilité financière immédiate.
Le financement devient une question stratégique
À la fin de septembre 2026, Meta détenait 82,45 milliards de dollars de trésorerie, d'équivalents de trésorerie et de titres négociables. Cette réserve lui donne une capacité importante pour poursuivre ses investissements. Mais le groupe a également recours aux marchés de capitaux.
Au cours des neuf premiers mois de 2026, l'émission de titres de dette réalisée en mai a généré environ 24,91 milliards de dollars de produit net. Cette opération illustre une évolution plus générale : même les entreprises disposant de puissantes activités génératrices de liquidités peuvent trouver avantage à combiner autofinancement, dette et autres instruments de financement pour soutenir leur expansion dans l'intelligence artificielle.
Le 21 octobre, Meta a également annoncé la création prévue d'une nouvelle catégorie d'actions ordinaires de classe C, cotées mais dépourvues de droits de vote, avec une entrée en vigueur envisagée en janvier 2027. Le groupe présente cette structure comme un moyen de faciliter de futures levées de capitaux, rémunérations en actions, acquisitions et autres opérations stratégiques, tout en préservant son modèle de gouvernance centré sur son fondateur.
Cette décision est particulièrement révélatrice. Elle associe directement l'ampleur des investissements nécessaires à l'intelligence artificielle à une transformation de l'architecture financière de l'entreprise.
L'émission éventuelle de nouvelles actions pourrait permettre de financer des projets sans augmenter proportionnellement l'endettement, mais elle pourrait aussi diluer les actionnaires existants. La dette préserve davantage le capital des actionnaires à court terme, tout en introduisant des charges financières et des échéances de remboursement. L'autofinancement limite la dépendance aux marchés, mais réduit les ressources disponibles pour les rachats d'actions, les dividendes ou d'autres investissements.
Il n'existe pas de solution sans contrepartie. La stratégie financière devient donc indissociable de la stratégie technologique.
Les marchés commencent à mesurer le risque
La réaction des investisseurs aux résultats du 21 octobre illustre cette nouvelle sensibilité. Le 22 octobre, l'action Meta a reculé d'environ 6,1 %, tandis que le coût de protection contre un défaut sur sa dette à cinq ans, mesuré par les contrats CDS, atteignait selon Reuters un niveau record proche de 115 points de base.
Un tel mouvement ne signifie pas que Meta soit menacée d'insolvabilité. Il indique que les investisseurs exigent une rémunération plus importante pour porter certains risques associés à son financement et à ses perspectives.
Le changement est notable. Pendant les premières phases de l'essor de l'intelligence artificielle générative, les marchés ont largement valorisé les annonces de capacités supplémentaires, les achats de processeurs et les engagements de construction de centres de données. L'augmentation des investissements pouvait être interprétée comme une démonstration de puissance stratégique.
À mesure que les montants deviennent plus importants, la lecture se complexifie. Une dépense supplémentaire peut renforcer la position concurrentielle d'une entreprise, mais elle peut également réduire ses flux de trésorerie disponibles, accroître son endettement ou peser sur sa valorisation si les revenus attendus tardent à apparaître.
Le problème n'est pas propre à Meta. Il concerne l'ensemble des entreprises engagées dans la construction des infrastructures de l'intelligence artificielle, des fournisseurs de services cloud aux exploitants de centres de données, en passant par les fabricants de semi-conducteurs et les groupes énergétiques.
Le marché commence ainsi à distinguer plus clairement la croissance des capacités informatiques de la création effective de valeur économique.
Une chaîne industrielle sous tension
Les investissements de Meta irriguent un écosystème beaucoup plus vaste que celui des plateformes numériques. Chaque centre de données nécessite des semi-conducteurs avancés, des systèmes de mémoire, des équipements de réseau, des transformateurs, des installations électriques, des dispositifs de refroidissement et des travaux de construction spécialisés.
Cette demande bénéficie à plusieurs segments industriels, mais elle crée également des contraintes. Les délais de raccordement électrique peuvent ralentir l'ouverture de nouvelles installations. Les capacités de fabrication des composants les plus avancés restent concentrées chez un nombre limité d'acteurs. Les besoins en eau, en énergie et en foncier compliquent certains projets. Les chaînes d'approvisionnement doivent absorber des commandes massives alors que les technologies continuent d'évoluer rapidement.
L'intelligence artificielle rapproche ainsi les entreprises numériques des logiques traditionnelles de l'industrie lourde : sécurisation des approvisionnements, disponibilité énergétique, maîtrise des coûts de construction et planification des capacités.
Cette transformation introduit une dimension géopolitique. La disponibilité des composants avancés dépend des relations commerciales internationales, des restrictions à l'exportation et des capacités industrielles de quelques territoires. La localisation des centres de données dépend également du prix de l'électricité, de la réglementation et de la sécurité des infrastructures.
La puissance informatique devient progressivement un actif stratégique comparable, dans certains de ses effets, aux grandes infrastructures de transport, de télécommunications ou de production énergétique.
Le risque d'une capacité excessive
L'un des principaux défis économiques tient à l'incertitude sur la demande future. Les entreprises construisent aujourd'hui des infrastructures destinées à satisfaire des besoins qui ne sont pas encore entièrement observables.
La demande de calcul pourrait continuer à progresser fortement avec la multiplication des agents autonomes, des assistants personnels, des applications industrielles et des systèmes multimodaux. Mais la trajectoire n'est pas linéaire. Les progrès dans l'efficacité des modèles peuvent réduire le coût nécessaire pour accomplir certaines tâches, tandis que l'amélioration des performances peut simultanément encourager de nouveaux usages.
Il est donc difficile de prévoir la quantité exacte de puissance informatique qui sera nécessaire dans trois ou cinq ans.
Une expansion trop lente pourrait empêcher Meta de développer ses modèles ou de répondre à la demande. Une expansion trop rapide pourrait laisser une partie des équipements sous-utilisée, accroître les amortissements et réduire le rendement du capital investi.
La question devient particulièrement délicate lorsque plusieurs concurrents construisent simultanément leurs propres capacités. Chaque entreprise peut avoir individuellement intérêt à investir pour éviter une dépendance technologique. Collectivement, ces décisions peuvent produire une offre supérieure à la demande solvable.
Ce mécanisme est connu dans d'autres industries capitalistiques. Les télécommunications, les semi-conducteurs et certaines activités énergétiques ont déjà connu des cycles où des anticipations de croissance élevées entraînaient une accumulation d'investissements, suivie d'une période de consolidation.
L'intelligence artificielle ne suivra pas nécessairement la même trajectoire. Mais elle n'échappe pas aux principes fondamentaux de l'allocation du capital.
La publicité comme premier moteur de rendement
Meta dispose néanmoins d'un atout considérable : ses investissements peuvent améliorer une activité déjà extrêmement rentable.
Au troisième trimestre 2026, les impressions publicitaires ont progressé de 10 % sur un an, tandis que le prix moyen par publicité augmentait de 14 %. Ces deux évolutions ont contribué à la croissance de 26 % des revenus publicitaires, qui ont atteint environ 63,06 milliards de dollars.
L'intelligence artificielle intervient dans plusieurs composantes de cette performance. Elle améliore les recommandations de contenus, la pertinence des publicités, les outils de création et les mécanismes d'optimisation des campagnes. Une meilleure capacité à prédire les intérêts des utilisateurs peut accroître l'engagement et améliorer les résultats obtenus par les annonceurs.
La rentabilité de ces applications est potentiellement plus immédiate que celle de nouveaux services d'intelligence artificielle encore en développement.
C'est pourquoi l'analyse des investissements de Meta ne peut se limiter à la recherche d'un chiffre d'affaires directement attribuable à ses modèles les plus avancés. Une partie du rendement se matérialise indirectement, à travers l'amélioration de ses activités existantes.
La difficulté consiste à mesurer ce rendement avec précision. La progression des recettes publicitaires dépend également de la conjoncture économique, de la demande des annonceurs, des prix, de l'évolution des usages et de la concurrence. Les résultats consolidés ne permettent pas d'isoler parfaitement la contribution de chaque investissement technologique.
Meta affirme que ses investissements dans l'intelligence artificielle produisent déjà des revenus publicitaires supplémentaires substantiels. Cette affirmation est cohérente avec sa stratégie, mais elle ne constitue pas à elle seule une mesure indépendante du rendement de l'ensemble de ses infrastructures.
Le temps long du capital
Le décalage entre dépenses immédiates et revenus futurs constitue le cœur de l'équation financière.
Un centre de données peut nécessiter plusieurs années de préparation et de construction. Les équipements doivent ensuite être installés, testés et intégrés aux systèmes existants. Les modèles doivent être développés, entraînés et déployés. Les applications commerciales peuvent prendre davantage de temps avant d'atteindre une rentabilité satisfaisante.
Pendant cette période, les dépenses sont bien réelles, alors que les bénéfices économiques restent partiellement anticipés.
Meta reconnaît d'ailleurs que certaines de ses nouvelles initiatives en intelligence artificielle mettront davantage de temps à générer des rendements que ses activités historiques. Le groupe estime toutefois que les perspectives de monétisation, les gains d'efficacité internes et l'amélioration de ses produits justifient la poursuite d'investissements importants au-delà de 2026.
Cette logique peut être rationnelle pour une entreprise disposant d'une position concurrentielle solide et de ressources financières considérables. Elle comporte néanmoins une condition : les actifs construits aujourd'hui doivent rester économiquement utiles suffisamment longtemps pour produire les rendements attendus.
À mesure que les engagements augmentent, les erreurs de prévision deviennent plus coûteuses. Un décalage de quelques trimestres dans la commercialisation d'un produit peut être absorbable à petite échelle. Sur une infrastructure représentant plusieurs dizaines de milliards de dollars, il peut modifier sensiblement les perspectives financières.
Une nouvelle discipline pour l'économie de l'IA
La publication des résultats de Meta marque moins une remise en cause de l'intelligence artificielle qu'un changement dans les critères utilisés pour en apprécier la valeur.
La première phase de la compétition a été dominée par les performances des modèles, la disponibilité des processeurs et la vitesse d'expansion des infrastructures. La phase suivante exigera des réponses plus précises sur l'utilisation effective des capacités, la génération de revenus, les économies réalisées et le rendement des capitaux engagés.
Les investisseurs devront également distinguer les entreprises qui vendent les équipements nécessaires à cette expansion de celles qui les achètent, les financent et doivent ensuite les rentabiliser. Les premières peuvent bénéficier rapidement des commandes, tandis que les secondes supportent davantage le risque lié à l'évolution de la demande finale.
Pour Meta, l'enjeu est particulièrement important. Le groupe dispose d'une base d'utilisateurs mondiale, d'une activité publicitaire puissante et d'une capacité de financement considérable. Mais ces avantages ne rendent pas illimité le capital qu'il peut mobiliser sans modifier son profil financier.
L'annonce d'une nouvelle catégorie d'actions sans droits de vote, le recours aux marchés obligataires et la réduction du flux de trésorerie disponible illustrent déjà cette transformation.
À terme, la compétition pourrait favoriser non seulement les entreprises capables de construire les infrastructures les plus puissantes, mais surtout celles qui sauront les utiliser avec la plus grande efficacité économique.
La course à l'intelligence artificielle entre ainsi dans une étape plus exigeante. Il ne suffit plus de démontrer qu'une technologie peut accomplir davantage de tâches, ni même qu'elle peut transformer des marchés entiers. Il faut désormais montrer que la valeur créée par cette transformation dépassera durablement le coût du capital nécessaire pour la rendre possible.
Meta dispose encore des ressources pour poursuivre son ambition. Mais ses résultats rappellent une réalité que l'enthousiasme technologique avait parfois reléguée au second plan : même les entreprises les plus puissantes doivent un jour confronter leurs promesses d'avenir à l'économie de leurs investissements.
La véritable frontière de l'intelligence artificielle pourrait désormais se situer autant dans les bilans financiers que dans les laboratoires.
Sources principales
- Meta Platforms — Third Quarter 2026 Results, 21 octobre 2026. https://investor.atmeta.com/investor-news/press-release-details/2026/Meta-Reports-Third-Quarter-2026-Results/
- Meta Platforms — Quarterly Report, Form 10-Q, trimestre clos le 30 septembre 2026, SEC. https://www.sec.gov/Archives/edgar/data/1326801/000162828026066773/meta-20260930.htm
- Meta Platforms — Second Quarter 2026 Results, juillet 2026. https://investor.atmeta.com/investor-news/press-release-details/2026/Meta-Reports-Second-Quarter-2026-Results/
- Reuters — Meta's credit risk indicator hits record high on increased AI spending plan, 22 octobre 2026. https://www.reuters.com/business/metas-credit-risk-indicator-jumps-record-high-after-results-2026-10-22/
Bureau de recherche Atlas Limits
Bureau éditorial et analytique d’Atlas Limits.