La Banque de Corée estime qu'un ralentissement des investissements américains dans l'intelligence artificielle pourrait priver son industrie des semi-conducteurs de 50 à 100 milliards de dollars d'exportations par rapport aux prévisions de 2027. Derrière ce scénario se dessine une vulnérabilité plus profonde : l'une des grandes puissances industrielles mondiales dépend désormais, pour une part déterminante de sa croissance, des décisions d'investissement de quelques entreprises technologiques étrangères.
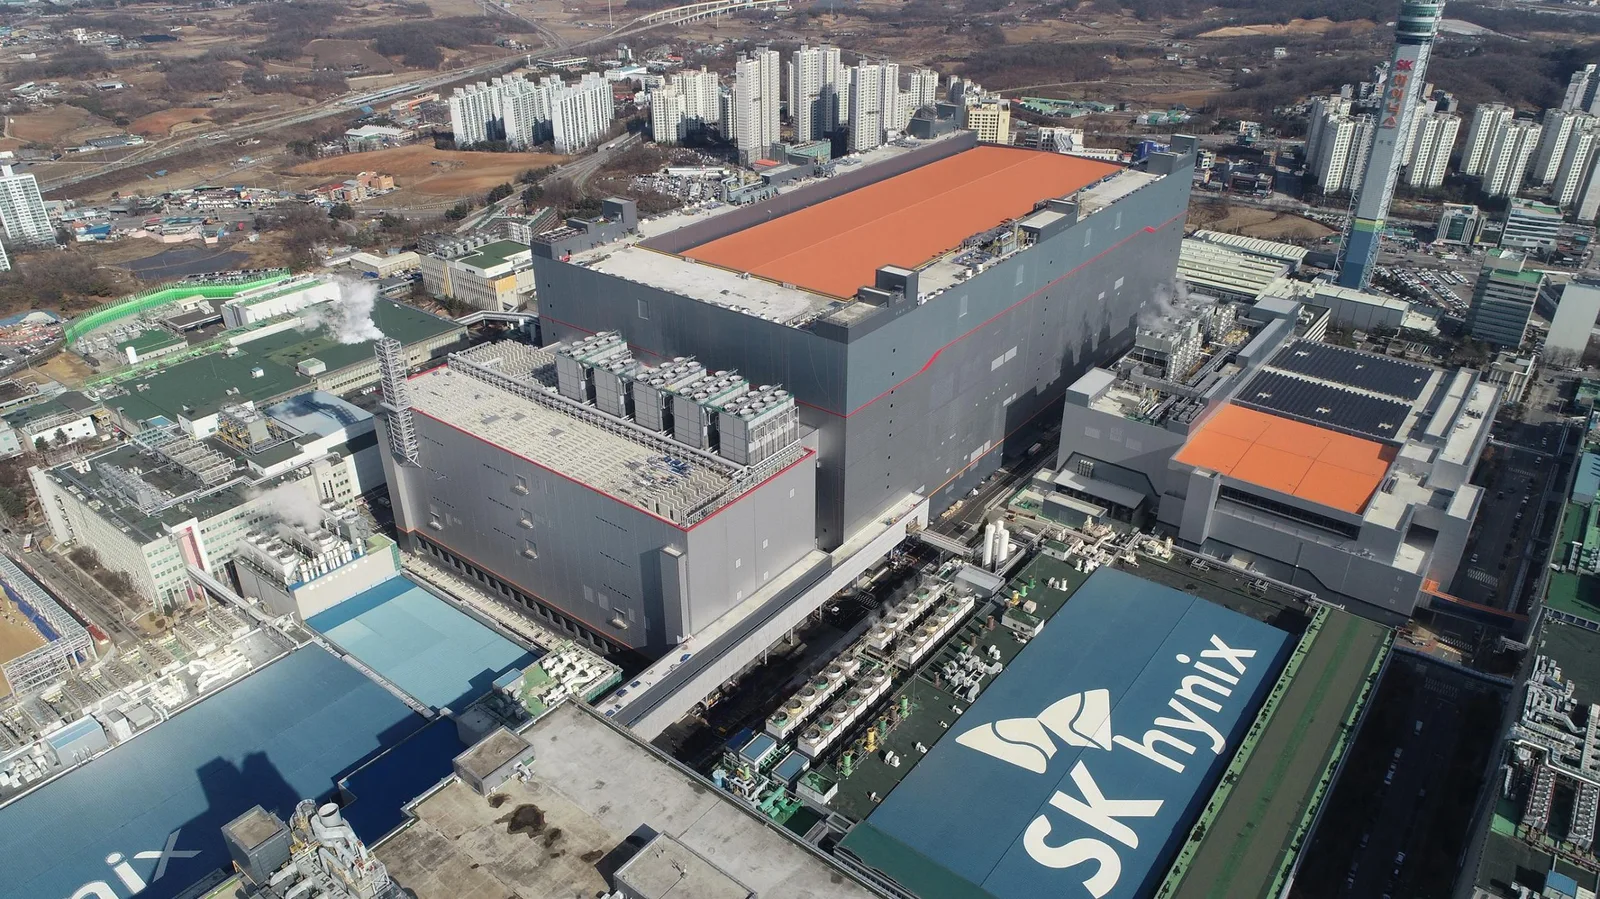
À Séoul, les performances de l'industrie des semi-conducteurs sont devenues l'un des principaux baromètres de la prospérité nationale. Les mémoires produites par Samsung Electronics et SK Hynix équipent les serveurs, les ordinateurs, les smartphones et, de plus en plus, les infrastructures gigantesques nécessaires à l'intelligence artificielle. Chaque nouvelle vague d'investissements dans les centres de données américains se répercute sur les carnets de commandes des fabricants sud-coréens, leurs capacités de production et les perspectives de croissance du pays.
Cette relation a longtemps constitué un avantage. Elle pourrait également devenir une source majeure d'instabilité.
Le 27 octobre 2026, la Banque de Corée a rendu publique, dans une réponse écrite au parlementaire Ahn Do-geol, une évaluation des conséquences d'un éventuel ralentissement des dépenses consacrées à l'intelligence artificielle par les grandes entreprises technologiques américaines.
Dans le scénario pessimiste étudié, les exportations sud-coréennes de semi-conducteurs pourraient être inférieures de 50 à 100 milliards de dollars aux projections antérieures pour 2027. Une telle évolution retrancherait approximativement 0,4 point de pourcentage à la croissance du produit intérieur brut.
L'hypothèse repose notamment sur une diminution de 10 % des prix unitaires des semi-conducteurs coréens. Il ne s'agit donc pas d'une perte déjà enregistrée, ni d'une prévision centrale de la banque, mais d'une simulation destinée à mesurer l'exposition de l'économie à un retournement de la demande.
La portée de cet avertissement dépasse pourtant le chiffre avancé. Il met en évidence une transformation des rapports de dépendance dans l'économie mondiale : la puissance industrielle ne garantit plus nécessairement la maîtrise des conditions économiques dans lesquelles elle s'exerce.
Une puissance industrielle au cœur de l'économie de l'intelligence artificielle
La Corée du Sud occupe depuis plusieurs décennies une place centrale dans la production mondiale de composants électroniques. Son développement industriel s'est appuyé sur une combinaison de politiques publiques, d'investissements privés, de capacités technologiques et d'intégration aux marchés internationaux.
Samsung Electronics et SK Hynix incarnent cette réussite. Les deux entreprises figurent parmi les principaux fabricants mondiaux de mémoires, un segment indispensable au fonctionnement des systèmes informatiques modernes.
Cette spécialisation a pris une nouvelle dimension avec l'essor de l'intelligence artificielle générative.
Les modèles avancés nécessitent des accélérateurs de calcul capables de traiter simultanément d'immenses volumes de données. Leur efficacité dépend non seulement de la puissance des processeurs, mais aussi de la rapidité avec laquelle les informations peuvent circuler entre les unités de calcul et les systèmes de mémoire.
Les mémoires à haute bande passante, ou HBM, sont devenues essentielles à cette architecture. Elles permettent d'alimenter les processeurs spécialisés en données à des vitesses considérablement supérieures à celles des solutions conventionnelles.
SK Hynix a acquis une position particulièrement importante sur ce marché, tandis que Samsung cherche à renforcer sa compétitivité dans les générations les plus avancées.
Cette évolution a modifié la nature de la demande mondiale de semi-conducteurs. Historiquement, les cycles de l'industrie dépendaient largement des ventes d'ordinateurs personnels, de smartphones et d'équipements électroniques grand public. Désormais, une part croissante de la dynamique des mémoires avancées provient des infrastructures informatiques destinées à l'entraînement et à l'exploitation des modèles d'intelligence artificielle.
Les fabricants sud-coréens bénéficient ainsi d'un marché à forte intensité technologique, caractérisé par des besoins importants en capacité de production et en innovation.
Mais cette progression introduit également une concentration des débouchés économiques.
La demande finale dépend de plus en plus des décisions d'investissement d'un nombre limité de groupes capables de financer les centres de données les plus puissants.
Le pays qui fabrique les composants stratégiques ne contrôle pas nécessairement le rythme auquel ces infrastructures seront construites.
Le risque d'une dépendance aux investissements américains
Amazon, Google, Microsoft, Meta et Oracle occupent une place centrale dans l'expansion mondiale des infrastructures d'intelligence artificielle.
Leurs dépenses financent la construction de centres de données, l'acquisition d'accélérateurs spécialisés, les équipements de réseau, les systèmes de stockage et les capacités électriques nécessaires au fonctionnement des installations.
Selon les chiffres présentés dans l'évaluation relayée le 27 octobre, les dépenses d'investissement prises en compte pour ces cinq groupes passeraient de 40 milliards de dollars en 2025 à environ 80 milliards en 2026, avant d'atteindre 110 milliards en 2027.
Ces montants, tels que rapportés dans le cadre de cette évaluation, illustrent l'accélération des engagements financiers associés à l'intelligence artificielle. Ils doivent toutefois être distingués des dépenses d'investissement totales publiées individuellement par les entreprises, dont les périmètres comptables peuvent différer.
L'enjeu économique réside dans la capacité de ces investissements à produire des revenus suffisants pour justifier leur poursuite.
Construire un centre de données représente une dépense immédiate considérable. Sa rentabilité dépend ensuite de son taux d'utilisation, du prix des services informatiques vendus, des coûts énergétiques, de la durée de vie des équipements et de la demande réelle des entreprises et des consommateurs.
Or, l'intelligence artificielle demeure une industrie en pleine transformation.
Les usages se multiplient, mais les modèles économiques ne sont pas tous stabilisés. Les fournisseurs d'infrastructures doivent anticiper une demande future dont l'ampleur, la composition et la rentabilité restent incertaines.
Cette incertitude ne signifie pas que les investissements actuels seraient nécessairement excessifs. Elle signifie que leur progression ne peut être considérée comme indépendante des contraintes financières.
Si les grands groupes américains décidaient de ralentir la construction de nouvelles infrastructures, les conséquences se propageraient rapidement dans les chaînes d'approvisionnement.
Les commandes d'accélérateurs pourraient progresser moins vite. Les besoins supplémentaires en mémoires HBM pourraient être révisés. Les fabricants de composants seraient confrontés à des anticipations de demande moins favorables.
Un ralentissement ne provoquerait pas nécessairement une contraction immédiate de toutes les commandes. Les contrats existants, les calendriers de livraison et les besoins de renouvellement pourraient amortir le choc.
Mais les marchés des semi-conducteurs sont particulièrement sensibles aux variations des anticipations.
Une diminution de la croissance attendue peut suffire à modifier les décisions de production, les politiques de prix et les programmes d'investissement.
C'est précisément cette transmission du risque que cherche à mesurer la Banque de Corée.
Quand la baisse des prix devient un risque macroéconomique
L'industrie des mémoires est historiquement marquée par des cycles prononcés.
Lorsque la demande augmente plus rapidement que les capacités disponibles, les prix progressent et les marges des fabricants peuvent s'améliorer fortement. À l'inverse, lorsque les capacités deviennent excédentaires, les prix peuvent reculer brutalement.
Ce mécanisme est particulièrement important pour une économie exportatrice.
Une entreprise peut maintenir des volumes de production élevés tout en enregistrant une diminution de son chiffre d'affaires si les prix de vente baissent. À l'échelle nationale, cette évolution se traduit par une réduction de la valeur des exportations, même lorsque les quantités physiques expédiées demeurent importantes.
L'hypothèse d'une baisse de 10 % des prix unitaires retenue dans le scénario de la Banque de Corée illustre cette vulnérabilité.
La Corée du Sud pourrait continuer à produire des composants technologiquement avancés tout en percevant des recettes inférieures aux attentes.
Les effets ne se limiteraient pas aux fabricants eux-mêmes.
Une diminution des revenus d'exportation pourrait peser sur les bénéfices des entreprises, leurs décisions d'investissement, les commandes adressées à leurs fournisseurs et les recettes fiscales associées à l'activité industrielle.
Les équipementiers, les producteurs de matériaux spécialisés, les entreprises de logistique et les sous-traitants pourraient également être affectés.
À mesure que ces ajustements se diffuseraient, leurs conséquences dépasseraient le secteur électronique.
La consommation des ménages, l'investissement privé et les perspectives d'emploi pourraient subir des effets indirects, dont l'ampleur dépendrait de la durée du ralentissement et des capacités d'adaptation des entreprises.
Le commerce extérieur constitue un autre canal de transmission.
La Banque de Corée indique que le scénario défavorable pourrait réduire sensiblement l'excédent courant par rapport à sa projection initiale de 430 milliards de dollars pour 2027.
Une détérioration de cet excédent ne constituerait pas automatiquement une crise financière. La Corée du Sud dispose d'institutions financières développées, d'entreprises internationalisées et d'une économie diversifiée.
Elle illustrerait néanmoins la sensibilité de ses équilibres extérieurs à un secteur industriel particulièrement concentré.
L'enjeu n'est donc pas seulement de savoir combien de puces le pays pourra fabriquer, mais à quel prix elles pourront être vendues et quelle part de la valeur créée restera effectivement dans l'économie nationale.
La contradiction d'une spécialisation devenue stratégique
La montée en puissance de l'intelligence artificielle a renforcé la valeur stratégique des fabricants de mémoires avancées.
Leurs produits sont difficiles à remplacer rapidement. Leur fabrication exige des investissements considérables, une maîtrise technologique accumulée pendant plusieurs décennies et des processus industriels d'une extrême précision.
Ces barrières à l'entrée confèrent aux entreprises établies un avantage concurrentiel important.
Pourtant, la même spécialisation qui protège leur position peut accroître leur exposition aux retournements sectoriels.
Une entreprise disposant d'une technologie indispensable n'est pas nécessairement protégée contre une contraction de la demande.
La distinction est fondamentale.
La rareté d'une capacité industrielle renforce le pouvoir de négociation d'un fournisseur lorsque la demande est soutenue. Mais elle ne garantit pas que les clients continueront indéfiniment à investir au même rythme.
L'industrie sud-coréenne se trouve ainsi confrontée à une contradiction structurelle : plus elle devient indispensable à l'expansion de l'intelligence artificielle, plus une partie de sa trajectoire économique dépend de la poursuite de cette expansion.
Cette dépendance n'est pas seulement commerciale.
Elle est également financière, car les fabricants doivent engager des capitaux considérables avant de connaître avec certitude les conditions futures du marché.
Elle est technologique, car les nouvelles générations de mémoires exigent des programmes de recherche et de développement permanents.
Elle est enfin géopolitique, puisque la production et la commercialisation des semi-conducteurs sont désormais étroitement liées aux politiques industrielles, aux restrictions d'exportation et aux stratégies de sécurité économique des grandes puissances.
La Corée du Sud doit donc simultanément préserver son avance technologique, financer son développement industriel et limiter les risques associés à une concentration excessive de ses débouchés.
La concurrence chinoise ajoute une deuxième incertitude
Le risque lié à la demande américaine ne constitue pas la seule transformation susceptible d'affecter l'industrie sud-coréenne.
La Chine poursuit le développement de ses propres capacités de fabrication de mémoires, notamment à travers ChangXin Memory Technologies, généralement désignée sous le nom de CXMT.
L'objectif chinois est de réduire sa dépendance aux fournisseurs étrangers dans un secteur considéré comme essentiel à la souveraineté technologique.
Les restrictions américaines sur l'accès à certains équipements avancés compliquent cette progression, mais elles ne suppriment pas les efforts d'investissement, de recherche et de substitution industrielle engagés par Pékin.
La concurrence chinoise pourrait progressivement exercer une pression supplémentaire sur les segments de mémoires conventionnelles.
Cette évolution introduit une difficulté particulière pour les groupes sud-coréens.
D'un côté, les mémoires avancées destinées à l'intelligence artificielle offrent des perspectives de croissance et des marges potentiellement plus attractives. De l'autre, l'abandon relatif des segments conventionnels pourrait ouvrir davantage d'espace à de nouveaux concurrents.
Une stratégie centrée sur les produits les plus sophistiqués permettrait de défendre un avantage technologique, mais pourrait aussi accentuer la dépendance à une clientèle concentrée.
À l'inverse, maintenir une présence industrielle importante sur les marchés de masse imposerait de faire face à une concurrence potentiellement plus intense sur les prix.
Cette tension reflète un dilemme industriel classique : les entreprises doivent arbitrer entre la défense de leurs marchés existants et la concentration de leurs ressources sur les technologies les plus prometteuses.
La particularité du secteur des semi-conducteurs est que ces arbitrages se déroulent désormais dans un environnement où les décisions commerciales et les priorités géopolitiques sont de plus en plus difficiles à dissocier.
Une croissance nationale exposée à des décisions prises ailleurs
Le scénario de la Banque de Corée pose finalement une question plus large que celle de l'évolution du marché des mémoires.
Il interroge la capacité d'une économie nationale à maîtriser sa trajectoire lorsque ses secteurs les plus performants sont intégrés à des chaînes de valeur mondiales gouvernées par un petit nombre d'acteurs.
La Corée du Sud possède des capacités industrielles exceptionnelles. Elle dispose d'entreprises capables de rivaliser au plus haut niveau technologique et de produire des composants essentiels à l'économie numérique.
Mais une part importante de la demande supplémentaire provient de décisions prises aux États-Unis, dans les conseils d'administration de groupes dont les priorités répondent avant tout à leurs propres objectifs financiers et stratégiques.
Ces entreprises peuvent accélérer leurs investissements, les reporter, modifier leurs architectures informatiques ou privilégier de nouvelles technologies.
Chacune de ces décisions peut influencer les perspectives des fournisseurs situés à plusieurs milliers de kilomètres.
Il ne s'agit pas d'une dépendance unilatérale. Les groupes américains ont eux-mêmes besoin de capacités de fabrication fiables et de technologies que les producteurs sud-coréens maîtrisent particulièrement bien.
La relation est donc caractérisée par une interdépendance industrielle réelle.
Mais cette interdépendance n'implique pas une répartition symétrique du pouvoir économique.
Le fournisseur contrôle la fabrication d'un composant. Le client conserve une influence déterminante sur le volume et le calendrier de ses commandes.
Lorsque les investissements deviennent suffisamment concentrés, les décisions de quelques acheteurs peuvent avoir des conséquences macroéconomiques sur les pays producteurs.
Cette situation concerne également Taïwan, les fabricants japonais d'équipements, les producteurs européens de technologies industrielles et les économies engagées dans la construction des infrastructures énergétiques nécessaires aux centres de données.
L'intelligence artificielle crée ainsi de nouvelles interdépendances mondiales, tout en concentrant certaines décisions stratégiques entre un nombre relativement limité d'entreprises.
La puissance industrielle reste essentielle, mais elle ne suffit plus à garantir l'autonomie économique.
Diversifier sans affaiblir l'avantage industriel
Pour la Corée du Sud, la réponse ne consiste pas à réduire mécaniquement son exposition aux semi-conducteurs.
Une telle stratégie risquerait d'affaiblir précisément les compétences qui constituent l'un de ses principaux avantages concurrentiels.
L'enjeu est plutôt de renforcer sa capacité à absorber les cycles.
Cela suppose de préserver la compétitivité technologique de Samsung et SK Hynix, tout en développant d'autres sources de croissance et en évitant que l'ensemble de la dynamique économique nationale repose sur un nombre trop limité de produits et de clients.
La diversification peut prendre plusieurs formes.
Elle peut être industrielle, à travers le développement d'activités complémentaires dans les équipements, les matériaux, les composants spécialisés et les technologies de fabrication.
Elle peut être commerciale, par l'élargissement des marchés et des applications finales.
Elle peut également être technologique, en favorisant une présence accrue dans les systèmes informatiques, les logiciels, les architectures de calcul et les services associés aux infrastructures numériques.
Aucune de ces orientations ne supprimerait les cycles mondiaux.
Elles pourraient néanmoins réduire la sensibilité de l'économie nationale à une seule catégorie d'investissements.
La question des capacités de production demeure particulièrement délicate.
Les fabricants doivent investir suffisamment pour répondre à une demande potentiellement considérable, sans créer des capacités excédentaires qui pèseraient ensuite sur les prix.
Un investissement insuffisant pourrait entraîner une perte de parts de marché. Un investissement excessif pourrait fragiliser les marges lors du prochain ralentissement.
La maîtrise de cet équilibre constituera l'un des principaux déterminants de la rentabilité future de l'industrie.
L'intelligence artificielle, entre moteur de croissance et facteur de concentration des risques
L'avertissement de la Banque de Corée ne signifie pas que l'expansion de l'intelligence artificielle touche à sa fin.
Les besoins en puissance de calcul continuent d'évoluer, les applications se diversifient et les infrastructures existantes pourraient nécessiter des renouvellements importants.
La demande de mémoires avancées peut donc demeurer soutenue, même si les rythmes d'investissement deviennent moins réguliers.
Mais les perspectives technologiques et les perspectives financières ne doivent pas être confondues.
Une technologie peut transformer durablement l'économie tout en traversant des phases d'investissement excessif, de consolidation et de correction des valorisations.
L'histoire industrielle offre de nombreux exemples de cette dissociation.
Le développement des chemins de fer, des télécommunications et d'Internet a créé des infrastructures fondamentales, sans empêcher des cycles financiers parfois brutaux pour les entreprises qui les construisaient.
L'intelligence artificielle pourrait suivre une trajectoire dans laquelle l'utilité économique de long terme coexisterait avec des ajustements importants des dépenses à court et moyen terme.
Pour les fournisseurs de composants, cette distinction est déterminante.
Ils doivent financer aujourd'hui les capacités nécessaires à une demande future qui reste difficile à mesurer.
Pour les économies qui accueillent ces industries, l'enjeu est encore plus vaste : transformer les bénéfices d'un cycle technologique en capacités économiques suffisamment solides pour résister à son éventuel retournement.
Le scénario de 50 à 100 milliards de dollars présenté par la Banque de Corée constitue, dans cette perspective, moins une annonce de catastrophe qu'un avertissement sur les limites d'une croissance concentrée.
La Corée du Sud n'est pas confrontée à un manque de compétences, de technologies ou de capacités industrielles. Elle est confrontée à une question plus complexe : comment préserver la stabilité d'une économie lorsque l'un de ses principaux moteurs dépend de décisions financières prises au-delà de ses frontières ?
La réponse déterminera une partie de son avenir industriel.
Elle pourrait également éclairer celui de nombreuses autres économies qui cherchent aujourd'hui à faire de l'intelligence artificielle, des semi-conducteurs et des infrastructures numériques les fondements de leur puissance future.
Car la prochaine étape de la compétition technologique mondiale ne se jouera pas uniquement sur la capacité à produire les composants les plus avancés.
Elle se jouera aussi sur la capacité des États et des entreprises à supporter les fluctuations économiques des marchés qu'ils contribuent à rendre indispensables.
La Corée du Sud possède une partie essentielle de l'infrastructure matérielle de l'intelligence artificielle mondiale. Le risque désormais identifié est que cette position stratégique ne lui donne pas, à elle seule, la maîtrise du cycle économique dont dépend sa prospérité.
Sources principales
- Reuters, 27 octobre 2026 — Bank of Korea warns country's chip exports could fall by up to $100 billion if AI spending slows.
- Banque de Corée — Évaluation du scénario pessimiste transmise au parlementaire Ahn Do-geol, selon les éléments rapportés par Reuters le 27 octobre 2026.
- Reuters Breakingviews, 27 octobre 2026 — Analyse de la concurrence chinoise et des risques pesant sur les fabricants sud-coréens de mémoires.
Les estimations pour 2027 correspondent à un scénario conditionnel et non à des pertes réalisées ou à une prévision centrale. Les analyses des mécanismes industriels, commerciaux et géopolitiques constituent des interprétations éditoriales distinctes des chiffres rapportés.
Bureau de recherche Atlas Limits
Bureau éditorial et analytique d’Atlas Limits.