
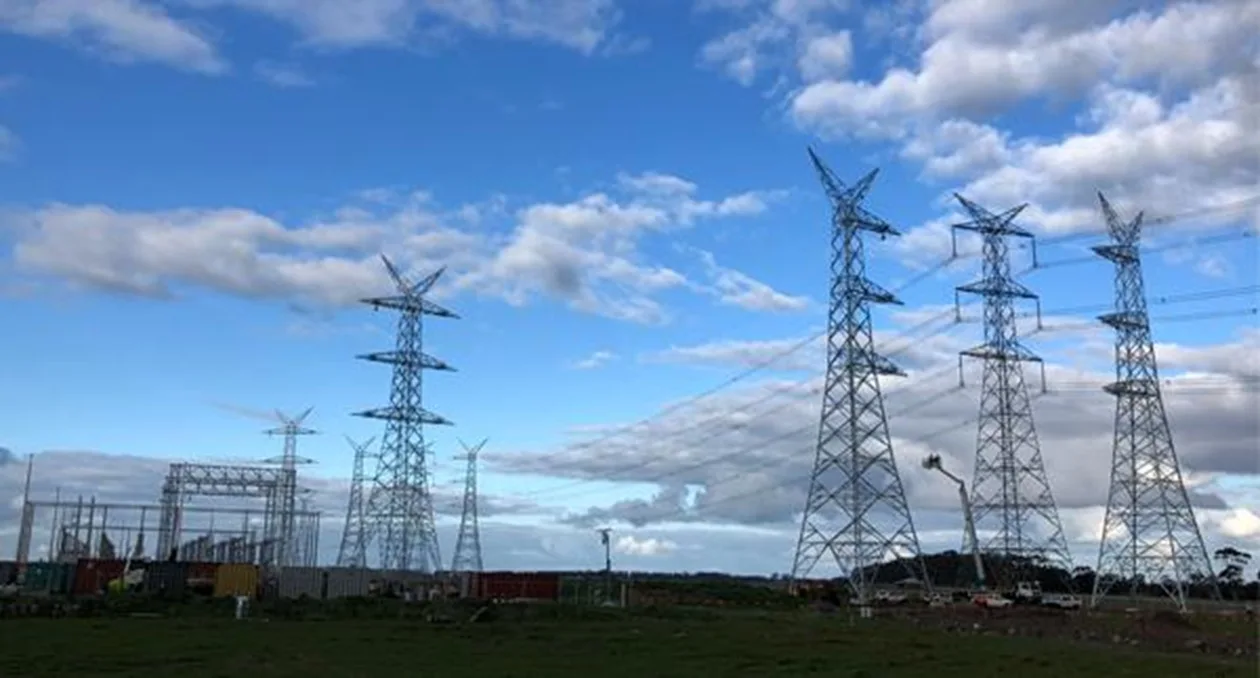
Pendant des décennies, l’électricité a été une donnée presque invisible de l’économie numérique. Une entreprise choisissait l’emplacement d’un centre de données en fonction du foncier, de la fiscalité, de la connectivité ou de la proximité de ses clients. Le réseau électrique suivait. Des capacités supplémentaires étaient raccordées, des infrastructures renforcées et le coût de cette croissance absorbé dans un système conçu pour accompagner l’expansion de l’activité économique.
Dans l’État australien de Victoria, cet ordre commence à s’inverser.
Le gouvernement a annoncé le 22 septembre que les nouveaux centres de données devraient désormais apporter leur propre approvisionnement en énergie renouvelable et leurs capacités de stockage. Ils devront également supporter les coûts de leur raccordement et des renforcements du réseau rendus nécessaires par leur installation. L’eau potable ne pourra plus être considérée comme une ressource de refroidissement ordinaire : les nouveaux projets devront privilégier de l’eau recyclée ou non potable. Leur implantation sera en outre davantage contrainte afin de limiter les effets sur les zones résidentielles et les infrastructures locales.
La décision pourrait sembler locale. Elle touche pourtant au cœur d’un problème qui apparaît simultanément dans plusieurs des grandes régions engagées dans la course à l’intelligence artificielle : le calcul informatique se développe désormais plus vite que certaines infrastructures capables de l’alimenter.
L’économie numérique entre ainsi dans une phase où la disponibilité des puces ne constitue plus nécessairement sa principale limite. L’électricité, le stockage, les réseaux, l’eau et les délais de raccordement deviennent à leur tour des variables stratégiques.
Le réseau n’est plus un arrière-plan
L’intelligence artificielle a profondément changé l’échelle physique du numérique. Les centres de données existaient bien avant les grands modèles d’IA, mais l’accumulation de GPU et d'accélérateurs dans des installations toujours plus grandes concentre des puissances électriques considérables sur un nombre limité de sites.
Ce changement d’échelle produit une contradiction simple. Les entreprises technologiques peuvent commander des équipements, mobiliser des milliards de dollars et construire rapidement des infrastructures informatiques. Un réseau électrique, lui, obéit à une autre temporalité. Les nouvelles centrales, lignes de transport, sous-stations et capacités de stockage demandent des autorisations, des investissements et souvent plusieurs années avant leur mise en service.
La contrainte n’est donc plus seulement la quantité totale d’électricité disponible. Elle porte sur la possibilité de fournir une puissance importante, au bon endroit, au bon moment et avec le degré de fiabilité exigé par une infrastructure numérique fonctionnant en permanence.
À mesure que les projets grossissent, cette asymétrie devient difficile à masquer. Le centre de données n’est plus un consommateur industriel parmi d’autres. Dans certaines régions, il devient suffisamment important pour modifier la planification du système qui l’accueille.
C’est précisément ce que la doctrine de Victoria cherche à empêcher de faire supporter au reste de l’économie. Le gouvernement ne refuse pas les centres de données. Au contraire, il considère leur présence comme stratégique pour les services numériques, l’investissement et l’emploi. Mais il modifie la condition de leur accueil : leur croissance ne doit pas se traduire mécaniquement par le transfert de leurs besoins énergétiques et infrastructurels vers les autres usagers.
La nuance est essentielle.
Il ne s’agit plus de déterminer uniquement si un territoire dispose de suffisamment d’électricité pour accueillir l’IA. Il s’agit de savoir qui doit financer les capacités supplémentaires nécessaires pour la produire et l’acheminer.
De consommateur à infrastructure énergétique
Cette évolution pourrait transformer beaucoup plus profondément le modèle des centres de données qu’une simple obligation environnementale.
Si un opérateur doit sécuriser sa production, installer ou contractualiser du stockage, financer son raccordement et participer aux renforcements du réseau, son projet cesse progressivement d’être une infrastructure informatique raccordée à un système énergétique extérieur. Il devient lui-même un projet hybride, à la frontière du numérique et de l’énergie.
L’industrie commence d’ailleurs à évoluer dans cette direction sans attendre que les gouvernements l’y contraignent.
Le 16 septembre, Emerald AI, Google et NVIDIA ont lancé l’AI Energy Management Alliance. Son principe repose sur une idée différente mais complémentaire : plutôt que de considérer un centre de données comme une charge électrique fixe que le réseau doit satisfaire en permanence, certaines opérations de calcul pourraient être modulées en fonction de l’état du système électrique.
Les charges flexibles pourraient être déplacées dans le temps, les batteries mobilisées lorsque le réseau est sous tension et certaines capacités de calcul réduites temporairement. L’objectif est de transformer une partie de la demande informatique en ressource pilotable plutôt qu’en consommation incompressible.
Ce changement paraît technique. Il est en réalité économique.
Depuis les débuts du cloud, l’un des grands avantages du modèle numérique était précisément son abstraction des infrastructures physiques. Pour l'utilisateur, la puissance informatique pouvait sembler disponible presque instantanément. Pour les grands opérateurs, l'expansion consistait largement à ajouter des serveurs, des bâtiments et des connexions à des réseaux préexistants.
L’IA réintroduit brutalement la géographie dans cette abstraction.
Un gigawatt disponible dans plusieurs années n’est pas équivalent à un gigawatt disponible aujourd’hui. Une capacité de production située à des centaines de kilomètres n’est pas nécessairement accessible sans nouvelles lignes. Une région disposant d’électricité mais confrontée à un stress hydrique ne possède pas les mêmes possibilités qu’une autre. Et une juridiction qui accepte de socialiser les coûts d’extension du réseau offre une économie très différente de celle qui les fait supporter au développeur.
Le prix du calcul commence donc à incorporer le prix de son ancrage physique.
L’Europe commence elle aussi à compter
Le mouvement dépasse l’Australie et les États-Unis.
Le 21 septembre, la Commission européenne a proposé de renforcer les obligations de déclaration applicables aux centres de données d’au moins 500 kilowatts. Le dispositif prévoit notamment une transparence accrue sur leur efficacité énergétique et hydrique, leur exposition au stress local sur l’eau et leur capacité éventuelle à contribuer aux systèmes énergétiques, par exemple grâce à la récupération de chaleur. La Commission estime que les centres de données représentent déjà environ 2,5 % de la consommation électrique de l’Union, tandis que les capacités européennes doivent fortement augmenter avec le développement de l’IA.
Victoria, l’Union européenne et les initiatives américaines ne construisent pas le même système réglementaire. Les rapprocher ne signifie donc pas qu’une doctrine mondiale uniforme serait déjà en train d’émerger.
Ils répondent cependant au même problème physique.
Les États veulent davantage de capacités de calcul. Ils considèrent l’intelligence artificielle comme une infrastructure stratégique, cherchent à attirer les investissements et redoutent simultanément de dépendre de capacités installées ailleurs. Mais plus ils souhaitent territorialiser le calcul, plus ils doivent territorialiser ce qui le rend possible : électricité, réseaux, eau, foncier et stockage.
La souveraineté numérique rencontre ainsi une limite rarement présente dans les discours qui l’accompagnent : on ne relocalise pas des capacités informatiques sans relocaliser une partie de leur système énergétique.
Une nouvelle géographie du calcul
Cette contrainte pourrait progressivement redistribuer la carte mondiale des centres de données.
Pendant longtemps, les territoires les plus attractifs étaient ceux qui combinaient connectivité, stabilité institutionnelle, proximité des grands marchés et conditions fiscales favorables. Ces critères ne disparaîtront pas. Mais ils pourraient être rejoints par une autre variable : la capacité à ajouter rapidement de grandes quantités d’électricité sans désorganiser le réseau existant.
Les régions disposant d’une production abondante, de possibilités de stockage, d’espace pour de nouvelles infrastructures et de procédures de raccordement relativement rapides disposeront d’un avantage croissant. À l’inverse, les métropoles où les réseaux sont déjà saturés pourront rester technologiquement attractives tout en devenant physiquement incapables d’absorber certains projets.
Cela peut également modifier la structure financière du secteur.
Un centre de données associé à une centrale, des batteries, des lignes et éventuellement des contrats de flexibilité demande davantage de capital et une expertise plus large qu’un bâtiment informatique traditionnel. Les opérateurs capables d’intégrer ces différentes composantes disposeront d’un avantage. Les plus petits acteurs pourraient, eux, rencontrer une barrière à l’entrée croissante.
Victoria assume implicitement ce choix : l’investissement reste souhaité, mais il doit désormais arriver avec une partie des infrastructures qu’il exige.
C’est un renversement discret du rapport entre le territoire et l’industrie numérique.
Pendant la première phase du cloud, les territoires se sont largement battus pour attirer les centres de données. Dans la phase qui s’ouvre, certains commencent à leur demander ce qu’ils apportent au système qui doit les accueillir.
Le véritable coût de l’intelligence
Il serait prématuré d’en conclure que les centres de données vont devenir énergétiquement autonomes. La plupart continueront à dépendre de réseaux électriques interconnectés, et cette interdépendance demeure économiquement rationnelle. Même les modèles associant production et stockage sur site gagnent généralement à conserver une connexion au réseau.
La rupture est ailleurs.
Le réseau cesse progressivement d’être considéré comme une ressource passive et illimitée dont l’industrie numérique pourrait disposer à la demande. Sa capacité devient un actif rare, et cette rareté doit être répartie, tarifée ou compensée.
L’industrie technologique tente d’y répondre par la flexibilité. Les gouvernements commencent à répondre par la réglementation. Les producteurs d’électricité y voient un nouveau marché. Les opérateurs de réseaux, eux, doivent apprendre à gérer des consommateurs dont les besoins peuvent atteindre l’échelle d’une grande installation industrielle.
Ces réponses restent différentes, mais elles convergent vers la même réalité : l’expansion de l’intelligence artificielle ne dépend plus uniquement de la quantité de puissance informatique que l’industrie sait fabriquer.
Elle dépend désormais de la quantité de puissance physique que les territoires peuvent lui consacrer.
Pendant des années, la promesse du cloud consistait à faire oublier l’endroit où se trouvait la machine. L’IA produit exactement l’effet inverse. Plus le calcul devient immense, plus son territoire réapparaît.
Et avec lui revient une question beaucoup plus ancienne que l’intelligence artificielle : qui paie l’infrastructure qui rend la croissance possible ?
Sources principales
Gouvernement de l’État de Victoria — Sustainable Data Centre Action Plan et annonce du 22 septembre 2026.
Reuters — Victoria proposes mandating new data centres source their own green power, 22 septembre 2026.
Commission européenne / Reuters — nouvelles obligations européennes relatives à l’efficacité énergétique et hydrique des centres de données, 21 septembre 2026.
NVIDIA / Emerald AI / Google — lancement de l’AI Energy Management Alliance, 16 septembre 2026.
Bureau de recherche Atlas Limits
Bureau éditorial et analytique d’Atlas Limits.