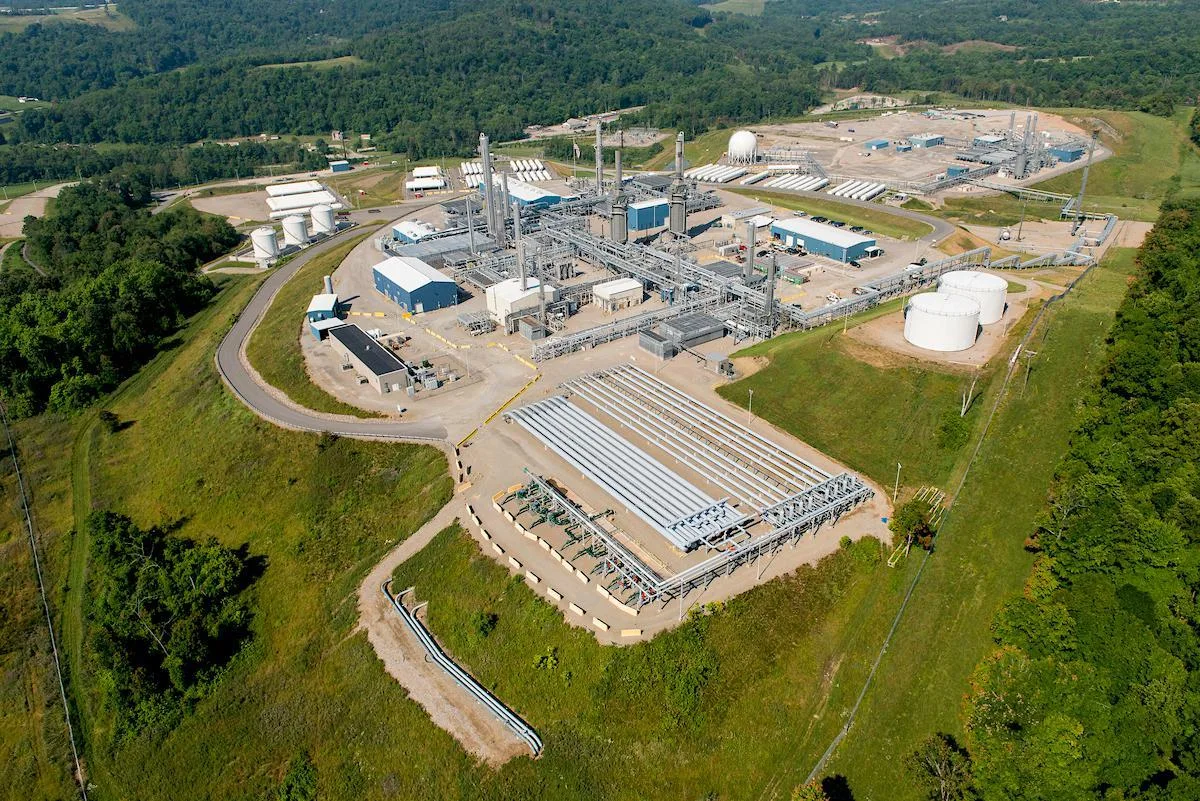
Dans les formations rocheuses des Appalaches, entre la Pennsylvanie, l'Ohio et la Virginie-Occidentale, se joue une transformation majeure de l'industrie énergétique américaine. Les immenses réserves de gaz naturel qui ont accompagné la révolution des hydrocarbures de schiste deviennent progressivement le socle d'une nouvelle organisation industrielle, dans laquelle la capacité à produire ne suffit plus. Il faut également pouvoir transporter, commercialiser et garantir l'approvisionnement énergétique de clients dont les besoins se mesurent désormais sur plusieurs décennies.
C'est dans ce contexte qu'EQT Corporation a annoncé, le 26 octobre 2026, un accord définitif pour acquérir Range Resources dans le cadre d'une transaction entièrement rémunérée en actions, valorisant la société cible à environ 13 milliards de dollars.
L'ensemble issu de cette opération représenterait une valeur d'entreprise supérieure à 50 milliards de dollars, dette comprise, et deviendrait, sur la base des volumes annoncés, le premier producteur américain de gaz naturel.
Derrière les dimensions financières de cette acquisition apparaît une évolution plus profonde. L'industrie gazière américaine, longtemps organisée autour de la croissance des volumes et de l'exploitation intensive des gisements, cherche désormais à construire des groupes capables de contrôler une part croissante de la chaîne de valeur énergétique.
Cette transformation intervient alors que trois moteurs de demande convergent : l'augmentation des exportations de gaz naturel liquéfié, les besoins de production électrique et l'expansion des infrastructures numériques, notamment les centres de données consacrés à l'intelligence artificielle.
La question n'est donc plus seulement de savoir combien de gaz les États-Unis peuvent extraire, mais quels groupes seront capables de transformer cette abondance en contrats durables, en marges industrielles et en influence sur les marchés énergétiques.
Une acquisition qui change l'échelle du secteur
L'accord prévoit que les actionnaires de Range Resources recevront 0,987 action EQT pour chaque action détenue.
Sur la base du cours d'EQT précédant l'annonce, cette parité représente une valorisation d'environ 54,91 dollars par action Range Resources, soit une prime proche de 21 % par rapport au dernier cours de clôture de la société.
À l'issue de l'opération, les actionnaires actuels d'EQT détiendraient approximativement 73 % du nouvel ensemble, contre 27 % pour ceux de Range Resources.
La direction resterait assurée par l'équipe dirigeante d'EQT, sous la conduite de Toby Rice, tandis que deux représentants de Range Resources rejoindraient le conseil d'administration. Le siège serait maintenu à Canonsburg, en Pennsylvanie.
La finalisation est attendue au premier trimestre 2027, sous réserve notamment des approbations réglementaires et des votes des actionnaires des deux entreprises.
La distinction entre la valeur de l'acquisition et celle du groupe combiné est essentielle. Les quelque 13 milliards de dollars correspondent à la valorisation de Range Resources dans la transaction. Les plus de 50 milliards représentent la valeur d'entreprise estimée de l'ensemble après rapprochement, intégrant notamment sa dette financière.
Sur le plan industriel, les dimensions sont considérables.
Le futur groupe disposerait d'une production nette supérieure à 9 milliards de pieds cubes équivalent gaz par jour, de près de 3 millions d'acres nets de surfaces d'exploitation et d'un inventaire de ressources permettant, selon les estimations présentées par les entreprises, plus de trente années d'activité.
Il contrôlerait également plus de 3 700 miles, soit près de 6 000 kilomètres, d'infrastructures intermédiaires de transport et de collecte.
Ces données placeraient le groupe devant Expand Energy, autre acteur majeur du gaz américain issu du rapprochement entre Chesapeake Energy et Southwestern Energy en 2024.
Mais la portée de l'acquisition ne réside pas uniquement dans cette hiérarchie industrielle.
EQT et Range Resources possèdent des actifs géographiquement complémentaires dans le bassin appalachien. Leur rapprochement permettrait de coordonner les programmes de forage, de rationaliser les infrastructures et de réduire certaines dépenses qui seraient autrement supportées séparément.
Cette concentration territoriale constitue un avantage opérationnel potentiel, mais elle accroît également la dépendance du groupe à une même région productrice.
Le gaz américain entre dans une nouvelle économie de la demande
Pendant une grande partie de la révolution du schiste, la dynamique du gaz naturel américain a été dominée par l'offre.
Les progrès du forage horizontal et de la fracturation hydraulique ont permis d'exploiter des ressources autrefois difficiles d'accès. L'augmentation rapide des volumes a profondément modifié l'équilibre énergétique des États-Unis, favorisant une baisse relative des coûts d'approvisionnement et l'expansion de nouvelles activités industrielles.
Cette abondance a cependant créé ses propres contradictions.
Lorsque la production progressait plus rapidement que les capacités de transport ou que la consommation, les producteurs subissaient une pression sur les prix. Les régions les mieux dotées en ressources n'étaient pas nécessairement celles où le gaz pouvait être vendu dans les conditions les plus avantageuses.
Le bassin appalachien illustre particulièrement cette situation.
Les formations de Marcellus et d'Utica comptent parmi les principaux réservoirs de gaz naturel du pays. Leur productivité constitue un atout considérable, mais l'éloignement de certains marchés et les contraintes de transport ont régulièrement limité la valorisation des volumes extraits.
L'industrie entre désormais dans une phase différente.
Les besoins énergétiques des centres de données, l'électrification de certaines activités, la demande industrielle et les exportations de gaz naturel liquéfié créent de nouveaux débouchés.
Selon les prévisions de l'Energy Information Administration citées lors de l'annonce, la consommation américaine de gaz naturel pourrait passer de 91,9 milliards de pieds cubes par jour en 2025 à 94,3 milliards en 2027.
Cette progression nationale peut sembler relativement modérée. Elle prend toutefois une signification différente lorsqu'elle est rapprochée des besoins localisés de nouvelles infrastructures électriques et numériques, dont les projets nécessitent parfois des engagements d'approvisionnement sur de longues périodes.
Pour les producteurs, la possibilité de signer des contrats pluriannuels avec de grands consommateurs modifie l'économie de l'investissement.
La production peut davantage être planifiée en fonction d'une demande contractualisée, plutôt que dépendre exclusivement des anticipations sur les prix de marché.
Le rapprochement EQT–Range Resources cherche précisément à renforcer cette capacité.
L'intelligence artificielle transforme la valeur stratégique du gaz
La croissance des centres de données constitue l'un des changements les plus importants dans les perspectives énergétiques américaines.
L'entraînement et l'exploitation des modèles d'intelligence artificielle exigent des capacités informatiques considérables, auxquelles correspondent des besoins électriques permanents.
La construction de ces infrastructures ne dépend donc pas uniquement de la disponibilité des processeurs, des terrains ou des capitaux. Elle dépend aussi de l'accès à une alimentation électrique suffisante, stable et économiquement viable.
Or, dans plusieurs régions américaines, les délais de raccordement aux réseaux et les contraintes de développement des infrastructures électriques compliquent la réalisation de nouveaux projets.
Le gaz naturel apparaît alors comme une solution possible pour alimenter des centrales électriques dédiées ou renforcer les capacités de production existantes.
Il ne constitue pas une réponse universelle : les turbines, les raccordements gaziers, les permis environnementaux et les équipements de contrôle des émissions imposent eux-mêmes des contraintes industrielles.
Mais sa disponibilité aux États-Unis et la possibilité de développer des installations pilotables lui confèrent un rôle important dans les stratégies d'approvisionnement énergétique.
Pour EQT, l'acquisition de Range Resources permettrait de disposer d'un portefeuille de ressources suffisamment vaste pour envisager des engagements de livraison sur plusieurs décennies.
Cette perspective change la nature de la relation entre producteurs gaziers et entreprises technologiques.
Historiquement, les grandes sociétés numériques achetaient principalement de l'électricité à des fournisseurs ou concluaient des contrats d'approvisionnement avec des producteurs d'énergie.
L'essor des centres de données crée désormais des possibilités de relations plus directes entre producteurs de gaz, développeurs d'infrastructures électriques et opérateurs numériques.
Un producteur disposant de réserves importantes, d'infrastructures de transport et de capacités commerciales peut devenir un partenaire de long terme dans la conception même de nouveaux complexes industriels.
Cette évolution rapproche deux univers longtemps distincts : l'exploitation des hydrocarbures et l'économie des infrastructures informatiques.
Elle révèle aussi une contradiction de la transition technologique contemporaine. Une industrie numérique associée à l'innovation et à la dématérialisation repose sur des installations physiques de plus en plus consommatrices d'énergie, dont une partie pourrait continuer à provenir des combustibles fossiles.
Le développement de l'intelligence artificielle ne détermine pas à lui seul l'avenir du gaz américain. Il contribue néanmoins à modifier les anticipations de demande sur lesquelles reposent les grandes décisions d'investissement du secteur.
Contrôler les infrastructures pour contrôler la valeur
L'un des aspects les plus structurants du rapprochement concerne les infrastructures situées entre les puits de production et les marchés de consommation.
Dans l'industrie gazière, disposer d'importantes réserves ne garantit pas que le gaz puisse être acheminé vers les clients au moment souhaité ni vendu au meilleur prix.
Les réseaux de collecte, les installations de traitement, les gazoducs et les capacités de commercialisation jouent un rôle déterminant dans la rentabilité des producteurs.
EQT avait déjà engagé cette transformation en reprenant Equitrans Midstream en 2024, une opération valorisée à environ 5,5 milliards de dollars.
Cette acquisition avait permis au groupe de renforcer son intégration verticale et son contrôle sur les infrastructures nécessaires à l'acheminement de sa production.
L'intégration de Range Resources prolongerait cette stratégie.
Au lieu de dépendre uniquement de prestataires extérieurs, le groupe disposerait d'une organisation plus intégrée, associant ressources souterraines, exploitation, collecte, transport et commercialisation.
L'enjeu est économique autant que stratégique.
Les producteurs des Appalaches ont parfois dû vendre leur gaz avec une décote importante par rapport au prix de référence américain Henry Hub, notamment en raison des limitations de transport.
Une meilleure maîtrise des infrastructures peut contribuer à réduire certaines de ces contraintes, sans les supprimer totalement.
Le groupe devra toujours accéder aux grands marchés de consommation du Sud et de l'Est des États-Unis, ainsi qu'aux terminaux permettant d'exporter du gaz naturel liquéfié.
L'intégration verticale ne garantit donc pas automatiquement une amélioration des prix réalisés. Elle offre surtout davantage de possibilités pour organiser les flux, arbitrer entre les débouchés et négocier avec les acheteurs.
Dans cette industrie, la puissance ne se mesure plus seulement à la quantité de ressources possédées.
Elle dépend également de la capacité à décider où, quand et dans quelles conditions ces ressources atteignent le marché.
Une opération financière fondée sur les économies d'échelle
EQT présente le rapprochement comme une source importante de gains opérationnels et financiers.
La direction prévoit environ 325 millions de dollars de synergies annuelles récurrentes dans les deux années suivant la finalisation.
À plus long terme, les possibilités supplémentaires d'optimisation des infrastructures, des programmes de développement et des activités commerciales pourraient porter le potentiel total de synergies annuelles au-delà de 600 millions de dollars.
Ces montants demeurent des objectifs de gestion, non des économies déjà réalisées.
Le groupe estime également que la combinaison de ses actifs permettrait de ramener son seuil de rentabilité de flux de trésorerie disponible non endetté à moins de 2 dollars par million d'unités thermiques britanniques, selon la méthodologie retenue par EQT.
Ce niveau constituerait un avantage dans un secteur caractérisé par une forte volatilité des prix.
La direction anticipe par ailleurs environ 20 milliards de dollars de flux de trésorerie disponible cumulés sur cinq ans, sur la base des prix à terme observés lors de la présentation de l'opération.
Cette projection reste toutefois sensible aux hypothèses de prix, aux investissements nécessaires et à la réalisation effective des synergies.
La rémunération entièrement en actions présente un intérêt particulier.
Elle évite à EQT de financer l'intégralité de l'acquisition par un nouvel endettement ou par une sortie immédiate de trésorerie. En contrepartie, elle dilue les actionnaires existants et fait participer les anciens actionnaires de Range Resources aux résultats futurs du nouvel ensemble.
Cette structure traduit une logique de consolidation industrielle à long terme.
Mais elle implique également que les investisseurs acceptent de partager les risques liés à l'évolution des marchés gaziers.
La réaction boursière initiale a d'ailleurs illustré cette différence de perception : les actions de Range Resources ont fortement progressé après l'annonce, tandis que celles d'EQT ont reculé.
Pour les actionnaires de la cible, la prime d'acquisition constitue un avantage immédiatement identifiable. Pour ceux de l'acquéreur, la création de valeur dépendra davantage de la capacité du groupe à concrétiser ses objectifs industriels et financiers.
La consolidation du schiste américain change de logique
Le rapprochement entre EQT et Range Resources s'inscrit dans un mouvement plus large de concentration de l'industrie américaine des hydrocarbures.
Après plusieurs décennies marquées par l'émergence de producteurs indépendants et la multiplication des investissements dans les bassins de schiste, le secteur cherche à renforcer sa discipline financière.
Les entreprises doivent désormais composer avec des exigences accrues en matière de rentabilité, de maîtrise des coûts et de génération de trésorerie.
Cette évolution favorise les acteurs capables d'exploiter de vastes ensembles de ressources, de mutualiser leurs équipements et de répartir leurs dépenses sur des volumes plus importants.
La fusion entre Chesapeake Energy et Southwestern Energy, finalisée en 2024 et à l'origine d'Expand Energy, avait déjà illustré cette tendance.
En février 2026, Devon Energy et Coterra Energy ont également annoncé leur rapprochement, dans une opération créant un autre ensemble majeur du secteur américain des hydrocarbures.
Ces transactions ne répondent pas toutes aux mêmes objectifs.
Certaines cherchent à diversifier les portefeuilles de production entre pétrole et gaz. D'autres visent à concentrer les actifs dans les bassins les plus compétitifs ou à améliorer l'efficacité des infrastructures.
Le cas EQT–Range Resources se distingue par la combinaison d'une concentration géographique importante et d'une volonté d'intégration verticale.
L'entreprise cherche moins à multiplier les régions d'exploitation qu'à renforcer sa position dans un territoire dont elle connaît les caractéristiques géologiques, les contraintes logistiques et les débouchés potentiels.
Cette stratégie peut produire des économies d'échelle importantes.
Elle peut également renforcer l'exposition du groupe à des risques régionaux communs, notamment les contraintes réglementaires, les difficultés de construction de gazoducs et les écarts de prix entre marchés.
La concentration industrielle ne supprime donc pas les risques du secteur. Elle en transforme la répartition.
Les exportations de GNL donnent une dimension internationale à l'opération
La stratégie d'EQT ne peut être comprise uniquement à travers la consommation américaine.
Les États-Unis occupent désormais une place centrale sur les marchés mondiaux du gaz naturel liquéfié.
Le développement des capacités de liquéfaction sur les côtes américaines a progressivement relié les bassins de production intérieurs aux marchés européens et asiatiques.
Cette transformation a modifié la géographie économique du gaz américain.
Un producteur implanté en Pennsylvanie peut désormais être indirectement exposé aux conditions de demande en Europe ou en Asie, à condition de disposer des capacités de transport et des arrangements commerciaux nécessaires pour atteindre les installations d'exportation.
Pour EQT, l'enjeu consiste à transformer une partie de sa production en approvisionnements de long terme destinés à des clients internationaux.
La taille du nouvel ensemble pourrait renforcer sa crédibilité commerciale auprès d'acheteurs recherchant des volumes importants et des garanties de continuité.
Mais la concurrence reste forte.
Les producteurs implantés dans les bassins du Texas et de Louisiane bénéficient souvent d'une proximité géographique plus favorable avec les grands terminaux d'exportation du golfe du Mexique.
Les producteurs appalachiens doivent donc compenser leurs contraintes de transport par leur compétitivité géologique, leur efficacité opérationnelle et leur capacité à négocier des contrats adaptés.
La valeur internationale des réserves ne dépend ainsi pas uniquement de leur abondance.
Elle dépend des infrastructures qui permettent de les connecter aux marchés mondiaux.
Cette réalité confère au rapprochement une dimension géoéconomique : en renforçant la capacité de production et de commercialisation d'un grand acteur américain, l'opération participe à la structuration de l'offre énergétique susceptible d'alimenter les partenaires commerciaux des États-Unis.
Elle ne garantit toutefois ni une augmentation automatique des exportations ni une influence directe sur les prix mondiaux.
Ces résultats dépendront des capacités de liquéfaction, des investissements dans les réseaux, des conditions contractuelles et de l'évolution de la demande internationale.
Les limites d'une stratégie fondée sur l'expansion de la demande
La logique industrielle de l'opération repose sur plusieurs hypothèses qui méritent d'être distinguées des résultats acquis.
La première concerne la croissance de la consommation de gaz naturel.
L'augmentation des besoins électriques des centres de données est un facteur important, mais l'ampleur de cette demande dépendra du rythme réel de construction des infrastructures numériques, de leur efficacité énergétique et des technologies utilisées pour les alimenter.
Les énergies renouvelables, le stockage, le nucléaire et les améliorations des réseaux peuvent également modifier la répartition future des sources de production électrique.
La deuxième incertitude concerne les prix.
Un producteur de grande taille peut réduire ses coûts unitaires sans pour autant contrôler les prix d'un marché largement concurrentiel.
Une augmentation excessive de l'offre, un ralentissement économique ou une diminution de la demande internationale pourraient peser sur les revenus du groupe.
La troisième limite tient à la concentration géographique.
Le bassin appalachien dispose d'immenses ressources, mais son développement reste tributaire de l'accès aux infrastructures de transport et de l'acceptabilité des nouveaux projets.
Les procédures d'autorisation, les oppositions locales et les contraintes environnementales peuvent retarder les investissements nécessaires à l'acheminement du gaz.
Enfin, l'opération elle-même doit encore être finalisée.
Les autorités compétentes devront examiner les conditions du rapprochement, tandis que les actionnaires devront approuver la transaction.
La taille du futur groupe ne permet donc pas de considérer son existence comme acquise avant la clôture effective de l'opération.
Ces réserves ne remettent pas en cause la cohérence industrielle du projet. Elles rappellent simplement que les bénéfices attendus d'une consolidation ne se confondent pas avec les bénéfices effectivement réalisés.
De la possession des ressources à la maîtrise des débouchés
L'acquisition de Range Resources par EQT révèle une évolution fondamentale de l'économie énergétique américaine.
La révolution du schiste avait d'abord démontré qu'une innovation technique pouvait transformer des ressources géologiques considérables en production commercialisable.
La nouvelle phase de développement semble déplacer le centre de gravité de cette industrie.
La compétitivité ne repose plus exclusivement sur la capacité à extraire du gaz à faible coût. Elle dépend aussi de la profondeur des réserves, de l'intégration des infrastructures, de la solidité financière et de la possibilité de conclure des engagements commerciaux de longue durée.
Le rapprochement EQT–Range Resources rassemble précisément ces différentes dimensions.
Il cherche à constituer un groupe capable de relier l'abondance gazière des Appalaches aux besoins des réseaux électriques, de l'industrie, des centres de données et des marchés internationaux.
L'opération illustre ainsi une transformation plus générale des rapports entre ressources naturelles et puissance économique.
Posséder un gisement constitue un avantage initial. Disposer des infrastructures, des capitaux et des contrats permettant d'en organiser l'exploitation détermine une part croissante de sa valeur.
Dans une économie mondiale où les besoins énergétiques évoluent sous l'effet simultané de la numérisation, des recompositions industrielles et des tensions géopolitiques, cette distinction devient décisive.
La fusion projetée ne garantit pas qu'EQT dominera durablement le marché américain du gaz. Elle montre néanmoins comment les principaux producteurs cherchent à se préparer à un environnement dans lequel la sécurité d'approvisionnement, la flexibilité commerciale et la maîtrise des chaînes énergétiques deviennent aussi importantes que les volumes extraits.
Le véritable enjeu de cette opération dépasse donc la création d'un nouveau géant gazier.
Il concerne la manière dont les États-Unis organisent la conversion de leurs ressources naturelles en puissance industrielle, technologique et commerciale.
À mesure que l'économie numérique accroît ses besoins physiques en énergie, la frontière entre entreprises énergétiques, infrastructures électriques et industries technologiques devient moins nette.
Dans cette nouvelle configuration, les producteurs capables de relier durablement ces trois univers pourraient occuper une place centrale.
Encore faudra-t-il que la croissance de la demande annoncée se matérialise, que les infrastructures suivent et que la valeur créée bénéficie réellement aux investisseurs comme aux consommateurs.
C'est à cette condition que l'abondance du gaz américain pourra se transformer en avantage économique durable.
Bureau de recherche Atlas Limits
Bureau éditorial et analytique d’Atlas Limits.