La redistribution mondiale des chaînes de production ne signifie pas nécessairement une redistribution du pouvoir économique. En Asie du Sud-Est, l’expansion des industries des batteries, des véhicules électriques et des technologies énergétiques propres révèle une contradiction majeure de la mondialisation contemporaine : les capacités manufacturières se dispersent géographiquement, tandis que leur contrôle technologique, financier et stratégique peut rester concentré entre les mains des mêmes acteurs. Une étude publiée le 26 octobre 2026 par l’Agence internationale de l’énergie éclaire cette transformation et interroge la portée réelle des politiques de diversification industrielle.
Une nouvelle géographie industrielle se dessine
Depuis plusieurs années, l’Asie du Sud-Est s’impose comme l’un des principaux espaces de recomposition de la production manufacturière mondiale.
La rivalité commerciale entre Washington et Pékin, les politiques de réduction des dépendances stratégiques, la recherche de coûts de production compétitifs et l’expansion des marchés énergétiques contribuent à déplacer une partie des investissements industriels vers le Vietnam, la Thaïlande, l’Indonésie, la Malaisie et d’autres économies de la région.
Cette évolution est généralement présentée comme une diversification des chaînes d’approvisionnement.
Elle répond à une logique relativement simple : réduire la concentration des capacités de production dans un seul pays afin de limiter les risques associés aux tensions géopolitiques, aux restrictions commerciales et aux interruptions logistiques.
Mais cette lecture géographique ne suffit pas à comprendre les transformations en cours.
Une usine implantée en Indonésie peut appartenir à une entreprise chinoise, utiliser des technologies développées en Chine, importer ses composants essentiels depuis des fournisseurs chinois et dépendre de décisions d’investissement prises à Pékin ou dans les sièges de groupes privés chinois.
De même, une installation industrielle vietnamienne peut produire pour le marché américain sans que les entreprises vietnamiennes contrôlent nécessairement les technologies, les marques ou les réseaux commerciaux associés à cette production.
La diversification des lieux de fabrication ne correspond donc pas automatiquement à une diversification des centres de décision.
C’est précisément cette distinction que permet d’examiner le rapport Energy Technology Supply Chains in Southeast Asia, publié par l’Agence internationale de l’énergie le 26 octobre 2026.
L’étude décrit une région qui acquiert progressivement une place importante dans les chaînes mondiales des technologies énergétiques propres, tout en restant exposée à plusieurs formes de dépendance extérieure.
Elle révèle une transformation dont les implications dépassent largement le secteur énergétique.
La question n’est plus seulement de savoir où les produits sont fabriqués, mais qui possède les capacités industrielles, maîtrise les technologies et décide de leur utilisation.
L’électrification transforme les fondements de la croissance régionale
L’essor industriel de l’Asie du Sud-Est accompagne une transformation profonde de son système énergétique.
Selon l’AIE, la demande régionale d’électricité a progressé de plus de 70 % depuis 2015, à un rythme annuel proche de 6 %.
Cette croissance résulte de plusieurs évolutions simultanées : l’urbanisation, l’expansion manufacturière, la diffusion des équipements électriques, la progression des revenus et l’électrification des transports.
Le développement des véhicules électriques constitue désormais l’un des moteurs les plus visibles de cette transformation.
À la fin du troisième trimestre 2026, plus d’une voiture neuve sur quatre vendue dans la région était électrique.
La progression est particulièrement marquée dans certains marchés.
Au Vietnam et à Singapour, les voitures électriques représentaient respectivement environ 40 % et 45 % des ventes de voitures neuves en 2025.
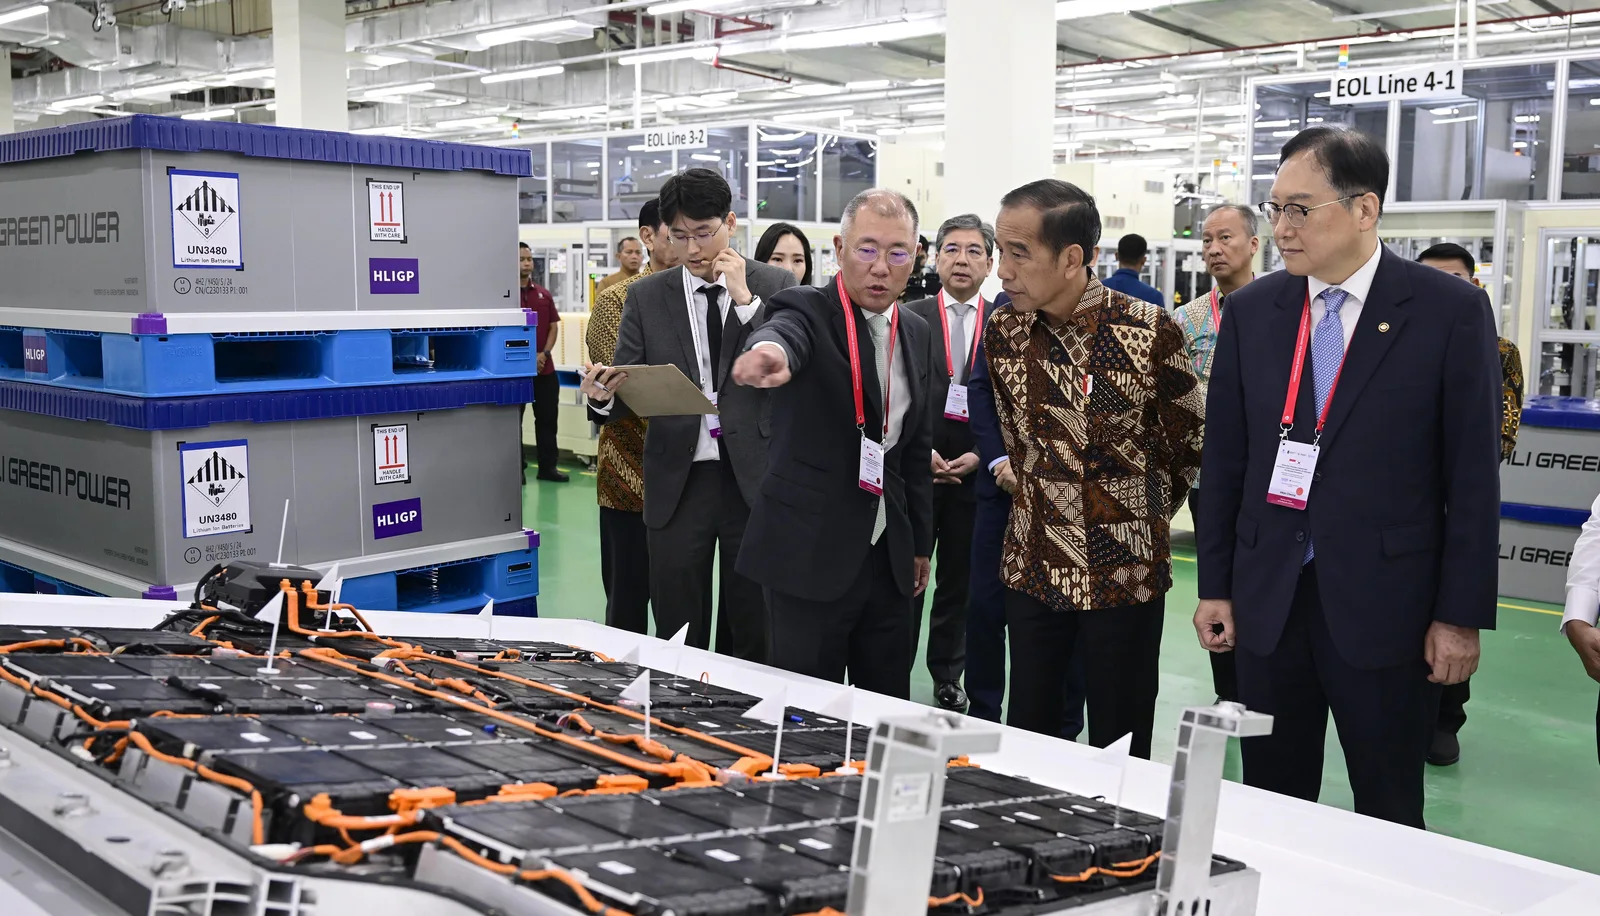
Cette dynamique modifie progressivement les perspectives de demande en batteries, composants électroniques, infrastructures de recharge et équipements électriques.
Elle transforme également les politiques énergétiques.
L’Asie du Sud-Est demeure fortement exposée aux importations d’hydrocarbures et aux fluctuations des marchés internationaux.
L’électrification offre ainsi une possibilité de réduire certaines dépendances pétrolières, à condition que les systèmes électriques puissent répondre à la croissance de la consommation dans des conditions économiques et techniques satisfaisantes.
Mais cette transition fait apparaître une nouvelle question stratégique.
Réduire la dépendance aux combustibles fossiles importés peut conduire à accroître la dépendance aux batteries, aux composants et aux technologies industrielles produits ou contrôlés à l’étranger.
La sécurité énergétique ne disparaît donc pas comme problème économique.
Elle change progressivement de nature.
Autrefois principalement organisée autour de l'accès aux ressources fossiles, elle dépend désormais aussi de la disponibilité des équipements, de la maîtrise des technologies, de la robustesse des réseaux et de la capacité à maintenir les infrastructures électriques.
La transition énergétique déplace une partie des dépendances stratégiques du commerce des combustibles vers les chaînes de valeur industrielles.
Un marché régional appelé à tripler d’ici 2035
L’expansion des technologies énergétiques propres donne une dimension économique considérable à cette transformation.
Selon l’AIE, le marché régional des principales technologies énergétiques propres représentait environ 5 milliards de dollars en 2020.
Il atteignait approximativement 25 milliards de dollars en 2025.
Cette multiplication par cinq en cinq ans illustre la rapidité de la transformation des marchés régionaux.
L’agence envisage une poursuite de cette croissance, mais souligne son étroite dépendance aux politiques publiques.
Dans son scénario fondé sur les politiques annoncées, le marché dépasserait 80 milliards de dollars en 2035.
Dans un scénario limité aux politiques déjà en vigueur, il atteindrait environ 55 milliards de dollars.
L’écart de quelque 25 milliards de dollars révèle l’importance des décisions réglementaires, des infrastructures publiques, des incitations à l’investissement et des politiques industrielles.
Il souligne également une caractéristique fondamentale de ces marchés.
Leur expansion ne dépend pas exclusivement de l’innovation technologique ou de la compétitivité des entreprises.
Elle repose aussi sur des choix politiques concernant les véhicules électriques, les réseaux, la fiscalité, les normes et les conditions d’accès aux marchés.
Les États disposent ainsi d’un pouvoir considérable pour orienter la formation des nouvelles capacités industrielles.
Mais attirer des investissements ne garantit pas que la valeur créée restera durablement dans les économies d’accueil.
La question déterminante devient celle de la répartition des bénéfices industriels entre les territoires, les investisseurs, les fournisseurs technologiques et les propriétaires des entreprises.
Les investissements ralentissent, mais changent de destination
L’expansion du marché régional ne s’accompagne pas d’une progression continue des investissements manufacturiers.
Selon l’AIE, les investissements dans la fabrication des technologies énergétiques propres ont atteint un sommet d’environ 8,5 milliards de dollars en 2023.
Ils sont retombés à moins de 5 milliards de dollars en 2025.
Cette contraction ne signifie pas que l’Asie du Sud-Est perd toute attractivité industrielle.
Elle traduit notamment un changement de cycle dans certaines filières, particulièrement le photovoltaïque.
L’industrie solaire avait bénéficié d’une forte expansion des capacités de production, soutenue par la croissance mondiale de la demande et par les stratégies d’exportation vers les grands marchés internationaux.
Mais l’accumulation des capacités, la concurrence sur les prix et les modifications des politiques commerciales ont progressivement affaibli les perspectives de nouveaux investissements.
Les véhicules électriques et les batteries suivent une trajectoire différente.
En 2025, ces deux secteurs ont encore attiré environ 3 milliards de dollars d’investissements manufacturiers.
Cette évolution marque une réorientation du développement industriel régional.
Après avoir constitué une plateforme majeure de production photovoltaïque, l’Asie du Sud-Est cherche désormais à renforcer sa position dans les chaînes de valeur de la mobilité électrique et du stockage énergétique.
La transition entre ces différentes spécialisations n’est toutefois pas automatique.
Les compétences nécessaires, les structures d’approvisionnement, les besoins en capitaux et les technologies mobilisées ne sont pas identiques.
Le développement d’une industrie des batteries exige notamment des capacités dans la transformation des matériaux, la chimie industrielle, l’ingénierie des cellules, les systèmes de gestion électronique et le contrôle de qualité.
Il suppose également une demande suffisamment importante pour assurer la rentabilité des installations.
La compétitivité industrielle dépend donc d’un ensemble de conditions qui dépassent largement le coût du travail.
La Chine déplace ses capacités sans nécessairement abandonner leur contrôle
C’est l’un des enseignements les plus importants du rapport.
L’expansion des capacités manufacturières en Asie du Sud-Est s’accompagne d’une présence particulièrement importante des entreprises chinoises.
Selon les estimations de l’AIE, les entreprises ayant leur siège en Chine représentaient un peu plus de la moitié des capacités régionales installées de fabrication de cellules de batteries en 2025.
Cette proportion pourrait approcher les trois quarts en 2030 si l’ensemble des projets annoncés se concrétise.
Les capacités installées de production de cellules atteignaient environ 40 gigawattheures en 2025.
Les projets identifiés pourraient porter ce total à plus de 100 gigawattheures en 2030.
Ces chiffres mettent en évidence deux évolutions simultanées.
La première est une expansion géographique de la production.
La seconde est une possible augmentation de la concentration du contrôle industriel entre les mains d’entreprises chinoises.
L’Asie du Sud-Est pourrait ainsi accueillir davantage d’usines tout en voyant progresser la part de ses capacités appartenant à des groupes étrangers déjà dominants dans les chaînes de valeur mondiales.
Cette évolution ne doit pas être interprétée comme une absence de bénéfices pour les pays d’accueil.
Les investissements étrangers peuvent créer des emplois, développer les infrastructures, accroître les exportations, former des salariés et stimuler les réseaux de fournisseurs.
Ils peuvent également accélérer l’émergence d’écosystèmes industriels qui auraient nécessité davantage de temps et de capitaux pour se développer exclusivement à partir d’entreprises nationales.
Mais les bénéfices économiques immédiats ne doivent pas être confondus avec l’acquisition d’une autonomie stratégique.
Une entreprise étrangère peut conserver le contrôle de ses brevets, de ses équipements critiques, de ses décisions de financement, de ses approvisionnements et de sa politique commerciale.
Le pays d’accueil peut alors disposer d’une importante capacité manufacturière sans maîtriser l’ensemble des décisions qui déterminent son avenir.
Cette distinction est particulièrement importante dans les industries intensives en technologie.
La localisation des installations constitue une dimension de la puissance industrielle.
La propriété des actifs, la maîtrise des connaissances et le contrôle des réseaux de production en constituent d’autres.
Le déplacement d’une usine ne signifie pas nécessairement le déplacement du pouvoir qui l’organise.
Le modèle China+1 face à ses contradictions
La stratégie dite China+1 s’est progressivement imposée dans les décisions d’investissement internationales.
Elle consiste à compléter les capacités industrielles implantées en Chine par des installations situées dans d’autres pays.
Cette approche répond à plusieurs objectifs.
Elle permet de réduire certains risques de concentration géographique, de rapprocher la production de nouveaux marchés, de bénéficier d’avantages économiques locaux et, dans certaines circonstances, de modifier l’exposition des entreprises aux politiques commerciales.
Mais elle peut recouvrir des stratégies très différentes.
Pour une entreprise européenne, japonaise ou américaine, ouvrir une usine en Asie du Sud-Est peut constituer un moyen de diversifier une chaîne d’approvisionnement auparavant fortement concentrée en Chine.
Pour une entreprise chinoise, la même implantation peut représenter une internationalisation de ses propres capacités de production.
Dans le premier cas, l’objectif peut être de réduire une dépendance.
Dans le second, il peut s’agir d'étendre géographiquement un réseau industriel existant.
Les deux mouvements peuvent se produire simultanément.
Le résultat est une diversification géographique qui ne se traduit pas nécessairement par une diversification équivalente du contrôle capitalistique ou technologique.
Il faut néanmoins distinguer cette concentration du contrôle d’une vulnérabilité systématique automatiquement établie.
Une usine chinoise implantée en Thaïlande ne présente pas nécessairement les mêmes risques opérationnels qu’une usine située en Chine.
Elle peut disposer de fournisseurs locaux, employer une main-d’œuvre nationale, relever d’un cadre juridique différent et développer une partie de ses activités de manière autonome.
Inversement, une usine appartenant à une entreprise non chinoise peut demeurer fortement dépendante de composants, de matériaux ou d’équipements chinois.
L’origine du capital ne constitue donc qu’un indicateur parmi d’autres.
L’analyse de la résilience industrielle doit également examiner les fournisseurs, les technologies, les capacités de substitution, les infrastructures logistiques et les décisions commerciales.
Le principal enjeu consiste à éviter de confondre plusieurs formes de diversification qui ne produisent pas les mêmes effets.
Les États-Unis, débouché majeur et facteur de vulnérabilité
La dépendance industrielle de l’Asie du Sud-Est ne concerne pas uniquement les entreprises chinoises.
Elle apparaît également dans la structure de ses débouchés commerciaux.
Selon l’AIE, les États-Unis absorbaient plus de la moitié des exportations régionales de technologies énergétiques propres en 2025.
Cette concentration révèle une autre dimension des interdépendances mondiales.
Une partie des industries implantées en Asie du Sud-Est dépend simultanément de technologies ou de capitaux asiatiques et de la demande américaine.
La région occupe ainsi une position intermédiaire entre plusieurs centres de puissance économique.
Cette configuration peut favoriser son développement lorsque les échanges internationaux restent relativement ouverts.
Elle peut également créer des vulnérabilités lorsque les grandes puissances modifient leurs politiques commerciales.
Le photovoltaïque en fournit une illustration.
Les capacités régionales de fabrication de modules solaires ont atteint environ 106 gigawatts en 2023 avant de reculer à quelque 82 gigawatts en 2025.
L’AIE prévoit une nouvelle contraction vers 72 gigawatts en 2030.
Cette évolution résulte notamment de la surcapacité mondiale et de la modification des conditions d’accès au marché américain.
Elle montre qu’une implantation industrielle géographiquement diversifiée ne protège pas nécessairement contre les décisions prises dans les principaux marchés de destination.
Les entreprises peuvent déplacer leurs usines sans parvenir à diversifier suffisamment leurs clients.
La dépendance se reconstitue alors à un autre niveau de la chaîne de valeur.
Le contrôle de la demande devient aussi important que celui de la production.
Une économie peut posséder les infrastructures manufacturières sans maîtriser les conditions commerciales qui déterminent leur rentabilité.
L’Indonésie, le Vietnam, la Thaïlande et la Malaisie suivent des trajectoires différentes
L’Asie du Sud-Est ne constitue pas un espace industriel homogène.
Ses principales économies disposent de ressources, de spécialisations et de stratégies distinctes.
L’Indonésie bénéficie notamment de ses ressources en nickel, un matériau important pour certaines chimies de batteries.
Cette position lui offre des possibilités de développement dans la transformation des minerais et la fabrication de matériaux intermédiaires.
Mais l’existence de ressources naturelles ne garantit pas la maîtrise des technologies de transformation ni celle des étapes industrielles situées en aval.
L’enjeu indonésien consiste donc à transformer un avantage minier en capacités industrielles durables.
Le Vietnam dispose d’une base manufacturière diversifiée et d’une expérience importante dans l’intégration aux chaînes d’approvisionnement internationales.
Il possède également des entreprises nationales engagées dans la mobilité électrique, notamment VinFast.
Cette présence industrielle domestique lui offre une possibilité de développer des capacités de décision locales, même si la compétitivité internationale et la dépendance à certains fournisseurs restent des enjeux majeurs.
La Thaïlande s’appuie sur son expérience historique dans l’industrie automobile.
Elle dispose de réseaux de fournisseurs, d’infrastructures et de compétences manufacturières susceptibles de faciliter la transition vers les véhicules électriques.
La difficulté consiste à faire évoluer cet écosystème sans perdre les avantages acquis dans les motorisations conventionnelles.
La Malaisie bénéficie pour sa part de capacités industrielles et électroniques qui peuvent soutenir son positionnement dans certaines étapes des chaînes de valeur des batteries et des véhicules électriques.
Ces différences montrent que la diversification industrielle ne peut pas reposer sur un modèle unique.
Les pays disposant de ressources minérales, de compétences électroniques ou d’une industrie automobile préexistante ne poursuivent pas nécessairement les mêmes objectifs.
Leur capacité à capter davantage de valeur dépendra de la cohérence entre leurs avantages productifs, leurs politiques publiques et leurs partenariats industriels.
La compétitivité des coûts ne suffit pas à créer une puissance industrielle
L’AIE souligne que plusieurs activités manufacturières d’Asie du Sud-Est se rapprochent des coûts de production chinois.
Les écarts estimés sont inférieurs à 1 % pour certains matériaux de batteries, de l’ordre de 4 à 6 % pour les véhicules électriques et les tours éoliennes, et compris entre 10 et 30 % pour les cellules de batteries et certaines activités photovoltaïques.
Ces différences montrent que la région dispose d’une base compétitive pour attirer de nouvelles installations.
Mais la compétitivité des coûts ne détermine pas à elle seule la capacité d’un pays à devenir un acteur industriel autonome.
Une entreprise peut produire à faible coût tout en dépendant d’un fournisseur unique pour ses équipements critiques.
Elle peut disposer d’une main-d’œuvre qualifiée sans posséder les droits de propriété intellectuelle sur les technologies utilisées.
Elle peut exporter des volumes importants sans contrôler les marques, les circuits de distribution ou les marges commerciales finales.
La valeur ajoutée locale dépend donc de la profondeur réelle de l’intégration industrielle.
Elle ne se résume pas à la présence physique d’installations de production.
Cette distinction explique pourquoi les politiques industrielles doivent dépasser les seuls objectifs d’investissement étranger et de création d’emplois.
Elles doivent également s’intéresser à la formation des fournisseurs nationaux, aux capacités d’ingénierie, à la recherche, aux compétences techniques et à l’émergence d’entreprises locales capables de se développer au-delà des contrats de sous-traitance.
L’attraction des investissements constitue une première étape.
La construction d’un tissu industriel capable de prendre ses propres décisions en constitue une autre.
Le contrôle industriel possède plusieurs dimensions
La principale contribution stratégique de cette analyse consiste à distinguer plusieurs niveaux de pouvoir au sein des chaînes de valeur.
Le premier est territorial.
Il concerne la localisation des usines, des infrastructures et des emplois.
Le deuxième est capitalistique.
Il repose sur la propriété des entreprises et la capacité des actionnaires à orienter les investissements.
Le troisième est technologique.
Il dépend de la maîtrise des brevets, des procédés industriels, des logiciels, des équipements et des compétences essentielles.
Le quatrième est commercial.
Il concerne l’accès aux clients, aux marchés et aux réseaux de distribution.
Le cinquième est financier.
Il repose sur la capacité à mobiliser les capitaux nécessaires, à supporter les cycles industriels et à financer l’expansion des capacités.
Enfin, le sixième est institutionnel.
Il dépend des politiques publiques, des réglementations, des normes et des accords commerciaux qui organisent les conditions de fonctionnement des industries.
Ces dimensions peuvent être réparties entre plusieurs pays.
Une batterie peut être fabriquée en Indonésie par une entreprise chinoise, à partir de technologies développées à l’étranger, avec des équipements importés et pour un constructeur automobile implanté sur un troisième marché.
La localisation de la production ne permet alors pas, à elle seule, de déterminer qui contrôle réellement la chaîne de valeur.
La souveraineté industrielle doit être analysée comme une combinaison de capacités plutôt que comme un attribut automatiquement associé au territoire.
Cette approche permet aussi d’éviter une opposition trop simple entre production nationale et investissement étranger.
Une industrie ouverte aux capitaux internationaux peut développer une autonomie significative lorsqu’elle dispose de compétences locales, de fournisseurs diversifiés et de possibilités de substitution.
À l’inverse, une industrie juridiquement nationale peut demeurer très dépendante de technologies et d’équipements étrangers.
La véritable question porte donc sur la capacité à maintenir, adapter et développer la production lorsque les conditions internationales changent.
Les projections industrielles doivent être distinguées des capacités réelles
Les perspectives présentées par l’AIE restent soumises à plusieurs incertitudes.
Les projets industriels recensés ne correspondent pas tous à des investissements définitivement engagés.
Certains disposent d’une décision finale d’investissement ou sont déjà en construction.
D’autres restent au stade de l’annonce.
La réalisation de l’ensemble des capacités envisagées dépendra de l’évolution de la demande, des conditions de financement, des politiques commerciales et de la rentabilité attendue.
L’agence utilise également des hypothèses de taux d’utilisation des installations pour estimer les productions futures.
Ces hypothèses ne doivent pas être confondues avec des volumes effectivement produits.
Une capacité théorique de 100 gigawattheures ne signifie pas nécessairement une production annuelle de 100 gigawattheures.
Les installations peuvent fonctionner en dessous de leur capacité nominale, notamment pendant les phases de démarrage ou lorsque la demande est insuffisante.
La concentration projetée du contrôle chinois doit donc être comprise comme une trajectoire conditionnelle, et non comme un résultat acquis.
Il existe par ailleurs une limite analytique importante.
Les données relatives aux capacités manufacturières et à l’origine des entreprises ne permettent pas de mesurer intégralement les transferts technologiques, la propriété intellectuelle, les relations de sous-traitance ou la répartition des bénéfices.
Ces dimensions nécessitent des analyses complémentaires.
Le rapport établit ainsi solidement la progression de l’empreinte manufacturière chinoise dans plusieurs filières régionales.
Il ne démontre pas, à lui seul, que chaque nouvelle implantation entraîne une dépendance accrue dans toutes les dimensions du pouvoir industriel.
Cette nuance est essentielle pour comprendre les opportunités comme les risques.
Une leçon pour l’Europe et les économies émergentes
Les transformations observées en Asie du Sud-Est dépassent le cadre régional.
Elles concernent toutes les économies qui cherchent à renforcer leur position dans les chaînes de valeur stratégiques.
L’Europe, confrontée à la concurrence chinoise dans les batteries, les véhicules électriques et le photovoltaïque, poursuit elle aussi des objectifs de diversification industrielle.
Mais l’implantation d’usines étrangères sur son territoire ne garantit pas automatiquement l’émergence de technologies européennes indépendantes.
La question se pose également pour les économies africaines.
Plusieurs pays cherchent à transformer leurs ressources minières en activités industrielles, à développer des zones manufacturières et à attirer des investissements dans les technologies énergétiques.
Ces stratégies peuvent favoriser la création d’emplois et la diversification économique.
Mais leur portée dépendra de la capacité des États à développer des compétences nationales, à renforcer les fournisseurs locaux et à négocier une participation plus importante aux étapes créatrices de valeur.
Le Maroc, notamment, dispose d’une base industrielle automobile et développe des ambitions dans les écosystèmes liés aux batteries et à la mobilité électrique.
L’expérience asiatique rappelle que l’enjeu ne consiste pas uniquement à attirer des unités de production supplémentaires.
Il consiste également à renforcer les capacités nationales d’ingénierie, de recherche, de qualification industrielle et de développement de fournisseurs.
Pour les économies émergentes, la participation aux chaînes de valeur mondiales représente une opportunité majeure.
Mais cette participation peut prendre des formes très différentes.
Certaines économies deviennent principalement des territoires d’assemblage.
D’autres parviennent progressivement à développer des entreprises, des technologies et des capacités de décision propres.
La différence dépend autant des politiques industrielles que des montants investis.
La mondialisation change de géographie plus rapidement que de structure
L’évolution de l’Asie du Sud-Est illustre une transformation fondamentale de l’économie mondiale.
Les entreprises internationales cherchent à diversifier leurs implantations.
Les gouvernements veulent réduire leurs vulnérabilités.
Les investisseurs recherchent de nouveaux marchés et des environnements manufacturiers compétitifs.
Mais ces stratégies ne conduisent pas nécessairement à une redistribution équivalente de la puissance industrielle.
Les chaînes de production peuvent devenir géographiquement plus dispersées tout en conservant des structures de propriété, de technologie et de décision fortement concentrées.
La mondialisation ne disparaît pas.
Elle se reconfigure.
La production s’internationalise davantage, tandis que les entreprises dominantes cherchent à préserver leur contrôle sur les actifs, les connaissances et les marchés qui déterminent leur compétitivité.
Cette évolution remet en question une conception de la souveraineté industrielle fondée principalement sur la localisation des capacités.
Construire une usine, attirer un investissement ou augmenter les exportations constitue un progrès économique potentiel.
Mais aucun de ces indicateurs ne permet, isolément, de mesurer le degré d’autonomie industrielle acquis.
Une économie véritablement résiliente doit pouvoir accéder à plusieurs fournisseurs, développer ses compétences, adapter ses technologies et préserver ses débouchés lorsque les conditions internationales se détériorent.
Elle doit également être capable de transformer les investissements étrangers en capacités productives durables, plutôt que de dépendre exclusivement des décisions prises par les entreprises qui les ont réalisés.
L’Asie du Sud-Est constitue ainsi un laboratoire de la nouvelle géoéconomie industrielle.
Elle montre que les stratégies de diversification peuvent renforcer la résilience territoriale sans nécessairement réduire la concentration du pouvoir économique.
Elle montre aussi que les investissements étrangers peuvent accélérer l’industrialisation tout en laissant ouverte la question du contrôle des technologies et de la valeur ajoutée.
Le véritable enjeu n’est donc pas d’opposer systématiquement capitaux étrangers et souveraineté nationale.
Il est de comprendre les conditions dans lesquelles leur association permet de construire des capacités industrielles autonomes.
La prochaine phase de la compétition industrielle mondiale ne se jouera pas uniquement sur la localisation des usines. Elle se jouera sur la propriété des technologies, la maîtrise des investissements, le contrôle des chaînes d’approvisionnement et la capacité des économies à décider de leur propre trajectoire productive.
L’Asie du Sud-Est gagne une place dans la géographie industrielle mondiale. Reste à déterminer quelle part du pouvoir industriel mondial elle parviendra réellement à conquérir.
Bureau de recherche Atlas Limits
Bureau éditorial et analytique d’Atlas Limits.