De Madrid à Lisbonne, d’Athènes à Toronto, de Nairobi à São Paulo, l’accès au logement devient une source majeure de tensions économiques, sociales et politiques. Derrière la hausse des loyers et des prix immobiliers se dessine une transformation profonde : le logement est simultanément un besoin fondamental, un instrument d’accumulation patrimoniale et un actif intégré aux circuits internationaux du capital. Cette contradiction redéfinit les inégalités, fragilise les classes moyennes et interroge la capacité des États à garantir l’accès aux villes.
Une crise qui dépasse désormais les frontières nationales
En Espagne, au Portugal et en Grèce, les mobilisations autour du logement traduisent une colère qui dépasse largement les revendications locales.
Les manifestants dénoncent l’augmentation des loyers, la multiplication des locations touristiques, la spéculation immobilière et la difficulté croissante de se maintenir dans les centres urbains.
Les situations nationales diffèrent. L’Espagne fait face à des tensions particulièrement fortes dans plusieurs grandes métropoles et zones touristiques. Le Portugal connaît depuis plusieurs années une déconnexion préoccupante entre les revenus locaux et les prix immobiliers. En Grèce, le poids des dépenses de logement sur les ménages demeure particulièrement élevé.
Mais ces trois pays partagent une évolution structurelle : une partie croissante de la population considère que le marché immobilier ne répond plus suffisamment à sa fonction résidentielle.
Ce phénomène ne concerne pourtant pas uniquement l’Europe méridionale.
Au Canada, l’accession à la propriété est devenue beaucoup plus difficile dans plusieurs grandes agglomérations. En Australie, les prix immobiliers et les loyers alimentent un débat national sur les inégalités intergénérationnelles. Aux États-Unis, les coûts du logement pèsent fortement sur les ménages modestes et sur les classes moyennes dans de nombreuses métropoles.
Dans les économies émergentes, la crise prend souvent une autre forme : urbanisation rapide, insuffisance de logements formels, accès limité au crédit immobilier et expansion des quartiers informels.
Les manifestations européennes révèlent ainsi une question beaucoup plus vaste.
Pourquoi des économies capables de produire davantage de richesse, de mobiliser des capitaux considérables et de construire des infrastructures toujours plus complexes rencontrent-elles autant de difficultés à loger leurs populations à des conditions économiquement soutenables ?
La réponse se trouve à l’intersection des marchés financiers, des politiques foncières, de la démographie, de l’organisation urbaine et de la distribution du patrimoine.
I. Quand le logement devient un actif financier mondial
L’une des transformations les plus importantes des dernières décennies réside dans l’intégration croissante de l’immobilier résidentiel aux stratégies d’investissement.
Historiquement, le logement remplissait principalement deux fonctions économiques : offrir un lieu de résidence et constituer un patrimoine pour les ménages propriétaires.
Ces fonctions demeurent essentielles, mais elles coexistent désormais avec une troisième dimension : l’immobilier comme classe d’actifs susceptible d’attirer des capitaux institutionnels, internationaux et privés.
Fonds immobiliers, sociétés foncières, investisseurs patrimoniaux, plateformes de gestion et véhicules d’investissement spécialisés interviennent sur des marchés autrefois dominés par les ménages, les promoteurs locaux et les bailleurs traditionnels.
Cette évolution ne signifie pas que les investisseurs institutionnels contrôlent partout le marché résidentiel. Leur poids varie considérablement selon les pays et les villes.
Elle modifie néanmoins les logiques de valorisation dans certains segments.
Un immeuble peut être évalué non seulement selon son utilité résidentielle, mais aussi selon ses revenus locatifs anticipés, son potentiel de revente, les conditions de financement et les perspectives de valorisation du quartier.
Le logement devient alors simultanément un espace de vie et un actif générateur de rendement.
Cette dualité crée une tension fondamentale.
Pour le résident, un logement abordable représente une condition de stabilité économique.
Pour l’investisseur, l’augmentation des loyers ou de la valeur du bien peut constituer une amélioration de la rentabilité.
Les deux intérêts ne sont pas nécessairement incompatibles : l’investissement privé contribue également à financer la construction et la rénovation.
Mais lorsque l’offre de logements reste insuffisante, la concurrence entre usages résidentiels et objectifs patrimoniaux peut accentuer les tensions sur les prix.
Le problème central n’est donc pas simplement la présence du capital dans l’immobilier.
Il réside dans la capacité des institutions publiques à orienter ce capital vers une augmentation effective de l’offre accessible.
II. La grande déconnexion entre revenus et prix immobiliers
La crise du logement s’explique également par une divergence entre l’évolution des revenus et celle des coûts immobiliers.
Dans de nombreuses métropoles, les prix d’achat ont augmenté plus rapidement que les revenus des ménages sur de longues périodes.
Cette divergence résulte de plusieurs facteurs.
La concentration des emplois qualifiés dans les grandes villes augmente la demande résidentielle. La disponibilité limitée du foncier constructible contraint l’offre. Les procédures administratives, les réglementations d’urbanisme, les coûts des matériaux et les difficultés de recrutement dans le bâtiment ralentissent parfois la construction.
Les conditions monétaires jouent également un rôle déterminant.
Pendant les années de taux d’intérêt historiquement bas, le crédit bon marché a soutenu la demande immobilière et la valorisation des actifs.
La remontée ultérieure des taux a rendu les emprunts plus coûteux pour les nouveaux acquéreurs, sans nécessairement provoquer une baisse suffisante des prix dans les marchés où l’offre reste contrainte.
Cette combinaison peut créer une situation particulièrement défavorable.
Les ménages doivent mobiliser des revenus plus élevés pour acheter, tandis que ceux qui ne peuvent pas accéder à la propriété restent exposés à la hausse des loyers.
La question immobilière devient ainsi une question de répartition des revenus.
Un salaire peut progresser en valeur nominale tout en offrant une capacité résidentielle plus faible lorsque les coûts du logement augmentent davantage.
Cette évolution touche particulièrement les jeunes actifs, les ménages monoparentaux, les travailleurs précaires et les professions dont les rémunérations ne suivent pas la valorisation immobilière des métropoles.
Elle peut également concerner des professions qualifiées auparavant considérées comme relativement protégées.
Le logement devient alors un indicateur de pouvoir d’achat plus révélateur que le seul niveau de salaire. 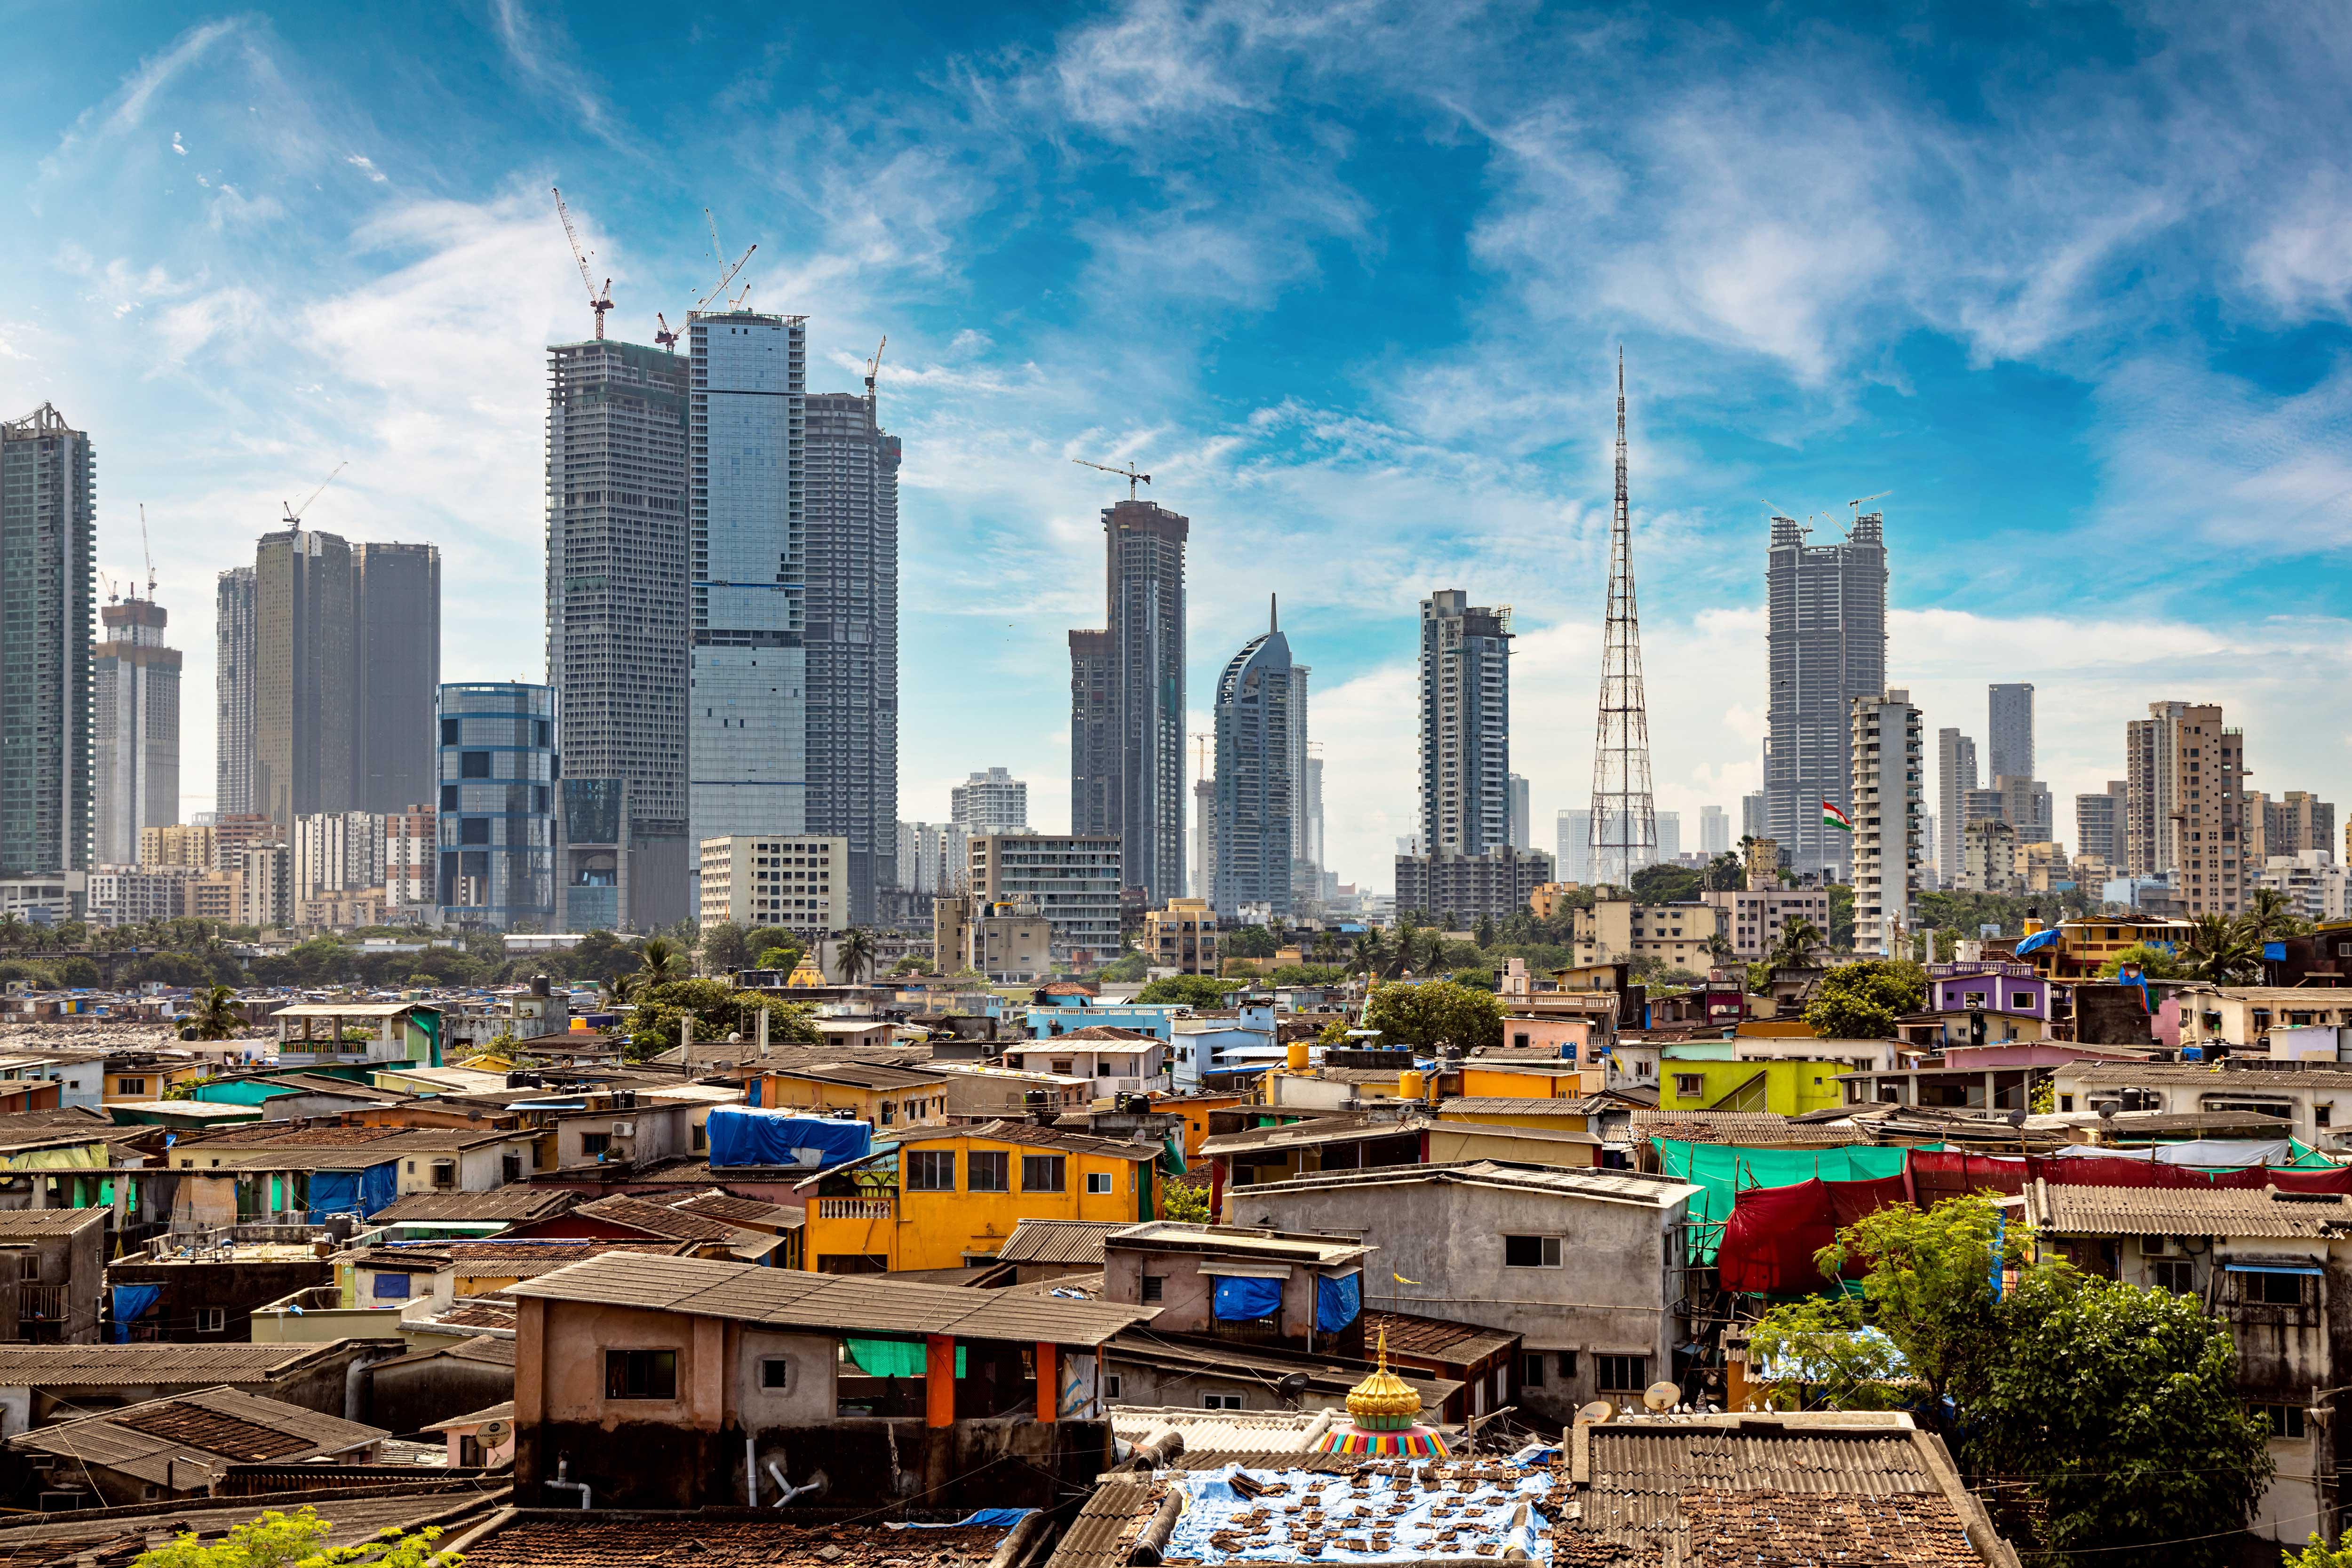
III. Europe : trois pays, une colère commune
Les mouvements observés en Espagne, au Portugal et en Grèce illustrent trois dimensions complémentaires de la crise européenne.
Espagne : la pression touristique et la pénurie résidentielle
Dans plusieurs villes espagnoles, notamment Madrid, Barcelone, Málaga et certaines zones insulaires, la demande résidentielle se confronte à des contraintes importantes d’offre.
La croissance touristique, l’attractivité internationale et les locations de courte durée exercent des pressions supplémentaires dans certains quartiers.
Les plateformes de location touristique ne constituent toutefois pas une explication unique de la crise.
Les déficits de construction, la concentration géographique de l’emploi, la disponibilité du foncier et les évolutions démographiques jouent également un rôle.
Le débat espagnol révèle une interrogation majeure : comment préserver l’attractivité internationale d’une économie tout en maintenant la possibilité pour ses habitants de vivre dans les territoires où ils travaillent ?
Portugal : le paradoxe de l’attractivité internationale
Lisbonne et Porto ont bénéficié d’une visibilité internationale croissante, accompagnée d’investissements immobiliers, de flux touristiques et de l’arrivée de nouveaux résidents.
Cette attractivité a contribué à la transformation de certains quartiers et à la valorisation du patrimoine bâti.
Mais elle a également mis en évidence un décalage entre le pouvoir d’achat d’une partie des acquéreurs internationaux et celui des ménages locaux.
Lorsque les prix immobiliers sont influencés par des capacités d’investissement internationales alors que les salaires restent principalement déterminés par l’économie nationale, les tensions d’accessibilité peuvent devenir particulièrement fortes.
Le Portugal illustre ainsi une contradiction des économies ouvertes : l’intégration internationale peut accroître la valeur des actifs sans augmenter proportionnellement les revenus de l’ensemble des résidents.
Grèce : le logement comme contrainte sur le revenu disponible
La Grèce présente une situation distincte.
Le pays conserve les conséquences sociales et patrimoniales de la longue crise économique qui a suivi 2009.
La reprise de l’activité touristique et de l’investissement immobilier s’inscrit dans un environnement où de nombreux ménages disposent encore de marges financières limitées.
Selon Eurostat, les dépenses de logement représentaient en moyenne environ 36 % du revenu disponible des ménages grecs en 2024, contre environ 19 % dans l’Union européenne.
Cet indicateur englobe plusieurs dépenses liées au logement et ne doit pas être confondu avec la seule part du loyer.
Il révèle néanmoins une pression économique exceptionnelle.
La crise grecque montre qu’une reprise macroéconomique peut coexister avec une accessibilité résidentielle durablement dégradée.
Dans ces trois pays, les revendications diffèrent, mais la question politique converge : qui bénéficie de la valorisation des territoires et qui en supporte le coût ?
IV. Amérique du Nord : la propriété devient une frontière générationnelle
Au Canada et aux États-Unis, la crise immobilière met particulièrement en évidence les différences de situation entre générations et catégories patrimoniales.
Les ménages ayant acheté leur résidence principale avant les fortes hausses de prix peuvent bénéficier d’une appréciation importante de leur patrimoine.
À l’inverse, les nouveaux entrants doivent souvent mobiliser des apports personnels plus élevés et supporter des mensualités plus importantes.
Cette divergence transforme l’accès à la propriété en mécanisme de différenciation économique.
Deux ménages disposant de revenus professionnels comparables peuvent connaître des trajectoires patrimoniales très différentes selon leur date d’entrée sur le marché immobilier ou leur capacité à recevoir une aide familiale.
Le patrimoine transmis devient alors un facteur déterminant de l’accès au logement.
Aux États-Unis, la situation varie fortement selon les territoires.
Certaines régions connaissent des marchés relativement accessibles, tandis que d’autres combinent revenus élevés, prix immobiliers considérables et contraintes de construction.
Au Canada, les tensions observées notamment à Toronto et Vancouver ont alimenté des débats sur l’offre résidentielle, la croissance démographique, les investissements et les politiques d’aménagement.
La question dépasse désormais le coût de l’habitation.
Elle touche à la mobilité sociale.
Lorsqu’une génération doit consacrer une proportion croissante de ses ressources au logement, sa capacité à épargner, investir, créer une entreprise ou constituer un patrimoine peut diminuer.
La crise immobilière risque ainsi de transformer les inégalités de patrimoine existantes en inégalités d’opportunités futures.
V. Asie : les contradictions de l’urbanisation accélérée
L’Asie concentre certaines des transformations urbaines les plus importantes de l’économie mondiale.
Les situations y sont profondément hétérogènes.
À Hong Kong, la rareté du foncier mobilisable, les choix d’aménagement et la structure du marché immobilier ont contribué à des prix résidentiels historiquement très élevés.
À Singapour, un système de logement public particulièrement développé a permis d’organiser l’accession résidentielle d’une grande partie de la population, même si l’accessibilité financière et les prix de revente demeurent des enjeux importants.
En Chine, la question immobilière prend une dimension presque inverse.
Après des années d’expansion rapide, les difficultés de plusieurs promoteurs, l’endettement du secteur et les déséquilibres entre territoires ont montré qu’une production immobilière massive ne garantit pas automatiquement un marché équilibré.
Certaines zones connaissent des stocks importants de logements, tandis que les grandes métropoles peuvent conserver des difficultés d’accessibilité.
En Inde et dans plusieurs économies d’Asie du Sud-Est, la croissance urbaine s’accompagne de besoins considérables en logements, infrastructures, transports et services publics.
Ces exemples révèlent une réalité essentielle : la crise mondiale du logement ne correspond pas partout à une pénurie physique générale.
Elle peut résulter d’une inadéquation entre localisation des logements, niveaux de revenus, qualité des infrastructures et structure du financement.
Un pays peut simultanément disposer de logements vacants et connaître une crise aiguë d’accessibilité dans ses principaux bassins d’emploi.
VI. Afrique : le défi du logement dans les villes de demain
En Afrique, la question du logement s’inscrit dans une transformation démographique et urbaine de grande ampleur.
Des métropoles comme Lagos, Nairobi, Kinshasa, Le Caire, Abidjan ou Casablanca doivent absorber des besoins résidentiels considérables.
La croissance urbaine crée des opportunités économiques importantes, mais elle exerce également une pression sur les infrastructures, les réseaux de transport, l’assainissement et les marchés fonciers.
Dans plusieurs pays, une partie importante de la population ne dispose pas d’un accès suffisant au financement hypothécaire classique.
Les revenus irréguliers, les difficultés de formalisation foncière et le coût du crédit limitent les possibilités d’acquisition.
La construction formelle peut également produire des logements dont les prix dépassent les capacités financières d’une grande partie des ménages.
Cette situation favorise l’expansion de formes d’habitat informel ou insuffisamment équipées.
Le défi africain ne consiste donc pas uniquement à construire davantage.
Il faut produire des logements adaptés à la distribution réelle des revenus, dans des quartiers disposant d’infrastructures, de services et de connexions efficaces aux bassins d’emploi.
L’enjeu est aussi financier.
La mobilisation de capitaux privés peut contribuer à accélérer la construction, mais les mécanismes d’investissement doivent être compatibles avec les capacités de paiement des ménages.
À défaut, une augmentation de l’investissement immobilier peut se concentrer sur les segments haut de gamme sans réduire significativement le déficit de logements accessibles.
L’Afrique représente ainsi un test majeur pour les politiques urbaines du XXIe siècle : organiser une urbanisation rapide sans reproduire durablement les fractures résidentielles observées ailleurs.
VII. Amérique latine : la géographie des inégalités
Dans plusieurs métropoles latino-américaines, les inégalités de logement sont étroitement liées à l’organisation spatiale des villes.
São Paulo, Rio de Janeiro, Bogotá, Lima ou Mexico illustrent, sous des formes différentes, la coexistence de quartiers à forte valorisation immobilière et de territoires confrontés à des déficits d’infrastructures ou à la précarité résidentielle.
La question foncière y joue un rôle déterminant.
L’accès à un terrain légalement sécurisé, correctement desservi et situé à proximité des emplois constitue une ressource économique rare.
Les ménages qui ne peuvent pas supporter les prix des zones centrales doivent souvent accepter un éloignement géographique important.
Cet éloignement entraîne des coûts supplémentaires de transport, de temps et parfois de sécurité.
Le coût réel du logement ne se limite donc pas au loyer ou au remboursement d’un crédit.
Il comprend également les dépenses et contraintes nécessaires pour accéder quotidiennement au travail, à l’éducation et aux services.
Cette dimension transforme la crise immobilière en question de productivité économique.
Une ville dont les travailleurs doivent consacrer plusieurs heures par jour à leurs déplacements supporte un coût collectif important.
L’inégalité résidentielle devient ainsi une inégalité d’accès aux opportunités économiques.
VIII. Le tourisme et les plateformes : une nouvelle concurrence pour l’espace urbain
La transformation de logements résidentiels en hébergements touristiques constitue l’un des aspects les plus visibles du débat.
Dans certaines destinations, les locations de courte durée offrent aux propriétaires des revenus potentiellement supérieurs à ceux de la location traditionnelle.
Cette différence peut encourager la réallocation d’une partie du parc immobilier.
L’impact dépend néanmoins fortement de la structure locale du marché.
Dans les quartiers où l’offre est déjà limitée, le retrait de logements du marché résidentiel peut contribuer à accroître la pression sur les loyers.
Ailleurs, les effets peuvent être plus modestes ou concentrés sur des zones spécifiques.
Les plateformes ne sont donc ni l’unique cause de la crise ni un facteur négligeable dans tous les territoires.
Leur développement révèle surtout une concurrence croissante entre plusieurs usages économiques du même espace : résidence permanente, tourisme, investissement patrimonial et activités commerciales.
Cette concurrence pose une question de gouvernance.
Jusqu’où une ville peut-elle privilégier les revenus générés par son attractivité internationale sans compromettre les conditions de vie de sa population permanente ?
La réponse dépend de choix politiques concernant la fiscalité, les autorisations, la réglementation des locations et la production de logements.
IX. Le logement, nouveau moteur des inégalités patrimoniales
La crise immobilière possède une dimension particulièrement profonde : elle modifie les mécanismes de constitution et de transmission de la richesse.
Dans de nombreuses économies, la résidence principale constitue une composante majeure du patrimoine des ménages.
Lorsque les prix augmentent, les propriétaires peuvent enregistrer des gains patrimoniaux importants, même sans augmentation équivalente de leurs revenus.
Les locataires, en revanche, ne bénéficient pas directement de cette appréciation.
Ils peuvent même en supporter une partie du coût lorsque la hausse des valorisations s’accompagne d’une augmentation des loyers.
Cette asymétrie contribue à différencier les trajectoires économiques.
Les propriétaires peuvent mobiliser leur patrimoine pour financer d’autres investissements, transmettre des actifs ou faciliter l’accès au crédit de leurs descendants.
Les ménages sans patrimoine immobilier disposent généralement de moins de garanties et doivent constituer leur épargne à partir de revenus diminués par les dépenses résidentielles.
Le phénomène peut ainsi renforcer la dépendance des nouvelles générations à l’égard des ressources familiales.
L’accès à la propriété dépend alors moins exclusivement de la rémunération du travail que de la possession préalable de capital.
Cette évolution rejoint une interrogation centrale de l’économie politique contemporaine : quelle place les revenus du travail occupent-ils dans une société où la valorisation des actifs contribue fortement à la formation des patrimoines ?
Le logement se situe au cœur de cette tension.
Il constitue à la fois une dépense indispensable pour les uns et une source de richesse pour les autres.
X. Une crise du logement peut-elle devenir une crise démocratique ?
Les manifestations européennes montrent que les tensions immobilières ne restent pas nécessairement confinées aux débats économiques.
Elles peuvent devenir des mobilisations politiques lorsque les populations considèrent que les institutions ne parviennent plus à garantir des conditions de vie compatibles avec leurs revenus.
Le logement touche directement à plusieurs dimensions de la citoyenneté.
Il détermine la possibilité de rester dans sa ville, de fonder un foyer, de vivre à proximité de son emploi et de participer à la vie sociale.
Lorsque les ménages doivent quitter les centres urbains ou les territoires où ils ont grandi, ils peuvent éprouver un sentiment de dépossession.
Ce sentiment est particulièrement sensible lorsque la transformation économique des quartiers bénéficie visiblement à des acteurs disposant de capacités financières supérieures.
La crise résidentielle peut alors alimenter une défiance envers les autorités publiques, les investisseurs, les plateformes touristiques ou les politiques de développement urbain.
Il serait toutefois réducteur d’attribuer automatiquement les mouvements de protestation à une seule cause économique.
Les mobilisations dépendent également des institutions, des organisations collectives, des traditions politiques et des contextes nationaux.
Mais une tendance se dessine : l’accessibilité du logement devient progressivement un enjeu central du contrat social.
La capacité à habiter une ville ne relève plus seulement du marché immobilier.
Elle devient une question de représentation politique, de justice territoriale et de répartition des bénéfices de la croissance.
XI. Les politiques publiques face à une équation difficile
Aucune mesure isolée ne peut résoudre l’ensemble des déséquilibres immobiliers.
L’encadrement des loyers peut protéger certains ménages contre des augmentations rapides, mais ses effets dépendent de sa conception, de son application et de son interaction avec l’offre de logements.
Mal calibré, il peut réduire certaines incitations à investir ou à proposer des biens à la location.
La construction de logements sociaux et abordables permet d’élargir durablement les possibilités résidentielles, mais elle nécessite du foncier, des financements, des capacités administratives et une stratégie de long terme.
La densification urbaine peut accroître l’offre dans les territoires attractifs, à condition d’être accompagnée d’investissements dans les transports, les équipements publics et les infrastructures.
La réglementation des locations touristiques peut limiter la concurrence entre usages dans les zones les plus tendues, sans remplacer une politique globale de construction.
La fiscalité foncière peut également jouer un rôle en influençant les comportements de détention, de développement et de valorisation des terrains.
Enfin, les politiques de transport et d’aménagement du territoire peuvent améliorer l’accès à l’emploi depuis des zones résidentielles plus abordables.
La difficulté réside dans l’articulation de ces instruments.
Une politique centrée exclusivement sur la demande, par exemple à travers des aides à l’achat, risque de soutenir les prix si l’offre ne peut pas augmenter.
À l’inverse, une stratégie reposant uniquement sur la construction peut rester insuffisante si les nouveaux logements ne correspondent pas aux revenus et aux besoins des populations concernées.
La réussite dépend donc d’une combinaison entre production, financement, régulation et planification territoriale.
XII. Le paradoxe économique : une hausse de la richesse qui peut réduire l’accessibilité
L’immobilier présente une caractéristique particulière.
L’augmentation de sa valeur peut être interprétée comme un signe de prospérité économique.
Elle améliore le patrimoine des propriétaires, soutient certaines activités financières et peut accroître les recettes fiscales liées aux transactions ou aux propriétés.
Mais cette même augmentation peut rendre l’accès au logement plus difficile pour les nouveaux ménages.
Il existe donc une différence fondamentale entre l’enrichissement patrimonial et l’amélioration collective des conditions de vie.
Une ville peut enregistrer une forte hausse de ses valeurs immobilières sans connaître une progression comparable de ses salaires, de sa productivité ou de son offre résidentielle.
Dans certaines circonstances, la hausse des coûts immobiliers peut même freiner le dynamisme économique.
Les entreprises rencontrent davantage de difficultés à recruter lorsque les salariés ne peuvent plus se loger à proximité.
Les ménages consacrent une part plus importante de leur revenu aux dépenses résidentielles, réduisant leur capacité de consommation dans d’autres secteurs.
La mobilité professionnelle diminue lorsque changer de ville implique un coût de logement prohibitif.
Les jeunes actifs peuvent différer leur installation autonome, leur mobilité ou certains projets familiaux.
La crise du logement ne constitue donc pas seulement une conséquence des déséquilibres économiques.
Elle peut devenir un facteur qui les entretient.
Une économie peut s’enrichir en valeur immobilière tout en devenant moins accessible à ceux qui produisent sa richesse.
XIII. Vers une nouvelle géographie mondiale de l’habitat
Les prochaines décennies pourraient accentuer les tensions résidentielles dans plusieurs régions.
L’urbanisation continuera de transformer la demande, particulièrement dans les économies où la population urbaine progresse rapidement.
Le vieillissement démographique modifiera les besoins en logement dans d’autres pays.
Les migrations, les transformations du travail et la concentration des activités économiques continueront d’influencer la géographie des marchés immobiliers.
Le changement climatique ajoutera une contrainte supplémentaire.
Les risques d’inondation, les épisodes de chaleur extrême, les sécheresses et les événements météorologiques destructeurs peuvent affecter la disponibilité des terrains, les coûts d’assurance et la valeur des biens.
Dans certaines régions, la reconstruction et l’adaptation des bâtiments nécessiteront des investissements considérables.
La transition énergétique transformera également les coûts résidentiels.
La rénovation thermique, l’efficacité énergétique et la modernisation des infrastructures peuvent réduire les dépenses à long terme, mais leur financement initial pose des difficultés pour de nombreux ménages.
Ces évolutions renforcent la nécessité de considérer le logement comme une infrastructure économique et sociale de long terme.
L’enjeu ne sera pas uniquement de produire davantage de mètres carrés.
Il sera de construire des systèmes résidentiels capables de rester accessibles, résilients et adaptés aux transformations démographiques, climatiques et économiques.
Conclusion — Le droit d’habiter face à la logique de valorisation
De Madrid à Lisbonne, d’Athènes à Toronto, de Nairobi à São Paulo, la crise du logement révèle des réalités différentes, mais une interrogation commune.
Comment organiser l’accès à une ressource indispensable lorsque sa valeur économique dépend simultanément des besoins des habitants, des stratégies patrimoniales, de la rareté foncière et des flux de capitaux ?
La réponse ne peut se résumer à une opposition entre propriétaires et locataires, investisseurs et citoyens, marchés et États.
L’investissement demeure nécessaire pour financer la construction, entretenir les bâtiments et moderniser les villes.
Mais un système immobilier ne peut être évalué uniquement à travers la progression des prix, les volumes de transactions ou les rendements financiers.
Sa performance doit également être appréciée à partir de sa capacité à loger durablement les populations, à faciliter la mobilité professionnelle, à limiter la ségrégation territoriale et à préserver les possibilités d’ascension sociale.
Les mobilisations européennes signalent une évolution politique importante.
Des populations de plus en plus nombreuses contestent une organisation économique dans laquelle travailler dans une ville ne garantit plus nécessairement la possibilité d’y vivre.
La crise mondiale du logement pourrait ainsi devenir l’un des principaux révélateurs des contradictions du capitalisme contemporain : un système capable de créer une richesse immobilière considérable, mais dont les mécanismes de distribution et de production ne garantissent pas toujours l’accès à l’habitat.
Au XXIe siècle, la question du logement pourrait devenir l’un des critères les plus déterminants pour mesurer la réussite réelle des économies.
Car la prospérité d’une société ne se mesure pas seulement à la valeur de ses bâtiments.
Elle se mesure aussi à la capacité de ses habitants à y trouver leur place.
Sources et références
- Eurostat — Housing in Europe, édition 2025 : dépenses de logement, accessibilité et comparaisons européennes.
- OCDE — Affordable Housing Database et travaux sur les marchés immobiliers, les contraintes d’offre et les ménages modestes.
- ONU-Habitat — World Cities Report 2024 : urbanisation, inégalités urbaines et défis du logement.
- Banque mondiale — Travaux sur le développement urbain, l’accès au foncier et les infrastructures dans les économies émergentes.
- Fonds monétaire international — Analyses sur les prix immobiliers, les conditions monétaires et la stabilité financière.
- RFI, octobre 2026 — Reportage sur les mobilisations liées au logement en Espagne, en Grèce et au Portugal.
Note méthodologique : les mécanismes analysés ne produisent pas les mêmes effets dans tous les pays. La financiarisation, le tourisme, les contraintes de construction et les déséquilibres démographiques doivent être appréciés selon les structures propres à chaque marché. Les exemples internationaux servent à établir une comparaison structurelle et non à supposer l’existence d’une crise uniforme.
Atlas Limits — Économie mondiale | Société | Géopolitique des inégalités
Bureau de recherche Atlas Limits
Bureau éditorial et analytique d’Atlas Limits.