La crise pétrolière de 2026 révèle une vulnérabilité plus profonde que la disponibilité du brut : la capacité de l’économie mondiale à produire, transporter et distribuer les carburants dont dépendent ses industries. Alors que les exportations de diesel se contractent et que les stocks s’épuisent, la reprise de la production pétrolière ne suffit plus à rétablir l’équilibre. Le raffinage et les infrastructures logistiques deviennent les véritables arbitres de la sécurité énergétique.
Au mois de septembre 2026, les exportations de pétrole brut des pays du Golfe ont fortement rebondi. Les producteurs de la région, emmenés par l’Arabie saoudite, ont augmenté leurs livraisons de 4,4 millions de barils par jour, portant leurs exportations à 13,9 millions de barils quotidiens. Pourtant, au même moment, les marchés mondiaux du diesel continuaient de se contracter, les stocks diminuaient et les prix des carburants industriels atteignaient des niveaux exceptionnels.
Cette divergence constitue l’un des enseignements majeurs du rapport pétrolier publié le 14 octobre par l’Agence internationale de l’énergie (AIE). Elle révèle une transformation de la crise énergétique mondiale : le problème ne réside plus uniquement dans la quantité de pétrole disponible, mais dans la capacité du système industriel et commercial à transformer cette ressource en produits utilisables, puis à les acheminer jusqu’aux consommateurs.
En septembre, les exportations mondiales de gazole et de diesel ont diminué d’environ 700 000 barils par jour par rapport à l’année précédente. Les pertes cumulées de la Russie et du Moyen-Orient ont atteint 1,3 million de barils quotidiens, partiellement compensées par les exportations américaines et chinoises. Les stocks pétroliers mondiaux observés se situaient, à la fin du mois, 509 millions de barils sous leur niveau de fin février.
Derrière ces chiffres apparaît une contradiction particulièrement préoccupante. L’AIE prévoit une diminution de la demande mondiale de pétrole de 2,6 millions de barils par jour en moyenne en 2026, à 102,4 millions de barils quotidiens. Une contraction de cette ampleur devrait normalement contribuer à détendre les marchés. Pourtant, les difficultés d’approvisionnement persistent et pourraient se prolonger largement en 2027.
Le marché pétrolier mondial découvre ainsi qu’une demande en recul ne suffit pas à faire disparaître une pénurie lorsque les infrastructures nécessaires à la production et à la circulation des carburants sont elles-mêmes désorganisées.
Le pétrole existe, mais les carburants manquent
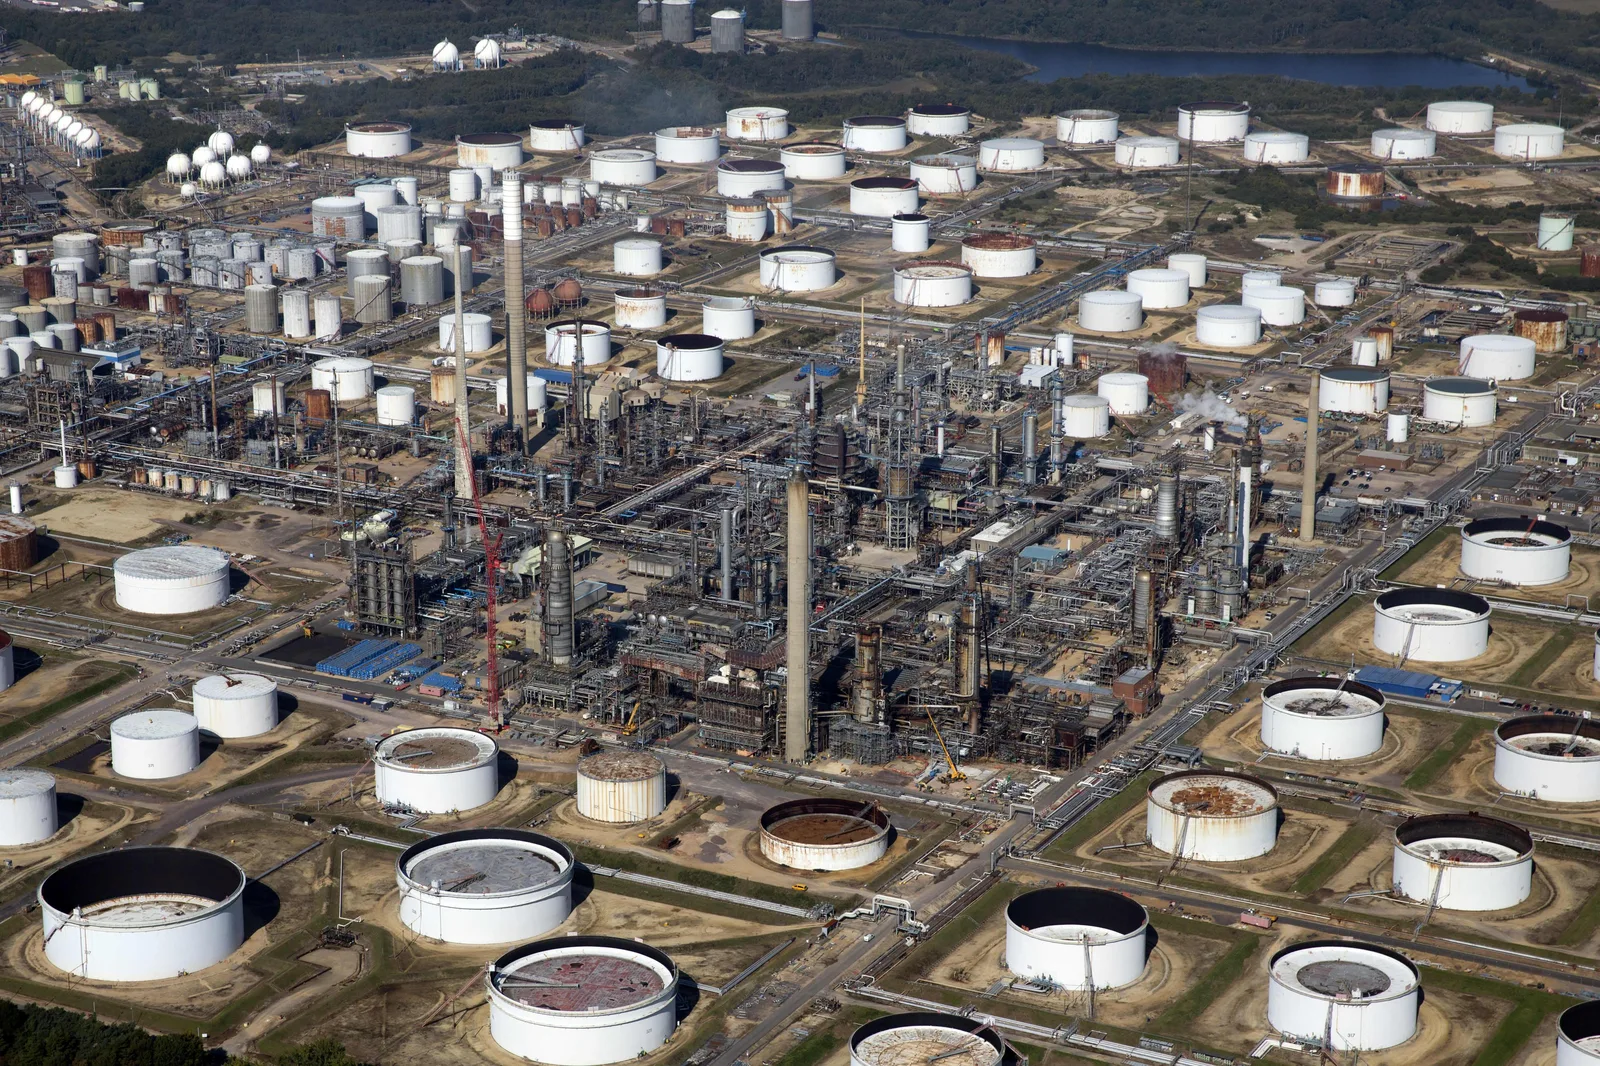
Le pétrole brut n'est pas directement utilisable par la majorité des secteurs qui structurent l’économie moderne. Il doit être transporté vers des raffineries, séparé en différentes fractions, transformé selon les caractéristiques des installations et distribué sous forme d’essence, de diesel, de kérosène ou de produits pétrochimiques.
Cette chaîne industrielle repose sur des équilibres complexes. Toutes les raffineries ne disposent pas des mêmes équipements, ne traitent pas les mêmes qualités de brut et ne produisent pas les mêmes proportions de carburants. Une installation conçue pour transformer certains pétroles lourds ou soufrés ne peut pas nécessairement remplacer sans conséquence ses approvisionnements habituels par des qualités différentes.
La disponibilité globale de pétrole brut ne garantit donc ni la production des volumes souhaités de diesel ni leur présence dans les régions où ils sont nécessaires.
Cette distinction est devenue centrale en 2026.
Selon l’AIE, la production mondiale de gazole est tombée à 26,4 millions de barils par jour au deuxième trimestre, soit 1,5 million de moins qu’un an auparavant. Au troisième trimestre, elle aurait atteint 27,2 millions de barils quotidiens, tout en restant inférieure de 1,7 million à son niveau de 2025.
Les perturbations des flux pétroliers en provenance du Moyen-Orient ont réduit l’activité de plusieurs raffineries asiatiques, notamment en Chine, en Inde et en Corée du Sud. Simultanément, les attaques ukrainiennes contre les installations russes ont affaibli la capacité de raffinage et les exportations de produits pétroliers de Moscou.
À ces contraintes s’ajoutent des arbitrages industriels. Durant l’été, la forte demande de carburant aérien a encouragé certaines raffineries à privilégier la production de kérosène au détriment du gazole. Les difficultés d’accès aux qualités de brut habituellement utilisées ont également réduit l’efficacité de certaines installations.
Autrement dit, même lorsqu’une raffinerie fonctionne, elle ne produit pas nécessairement le carburant dont le marché manque le plus.
La crise n’est donc pas simplement quantitative. Elle est aussi technique, géographique et logistique.
La Russie et le Moyen-Orient, deux ruptures qui se renforcent
La géographie du diesel mondial explique une grande partie de la tension actuelle.
Le Moyen-Orient occupe une place majeure dans les exportations de produits raffinés, tandis que la Russie demeure un fournisseur important de gazole pour les marchés internationaux. Ces deux espaces disposent de capacités industrielles qui alimentent des économies parfois très éloignées de leurs territoires.
Or les deux systèmes subissent simultanément des perturbations.
Au Moyen-Orient, la reprise des exportations de brut n’a pas entraîné de rétablissement comparable des expéditions de carburants. En septembre, les exportations régionales de produits raffinés ont atteint 1,9 million de barils par jour, contre 4,7 millions avant la guerre. Les livraisons de gaz de pétrole liquéfié sont restées, elles aussi, très inférieures à leur niveau antérieur.
La différence entre la récupération des flux de brut et celle des produits transformés illustre la difficulté de remettre en fonctionnement une chaîne énergétique complète. Un oléoduc peut contribuer à rétablir les exportations de pétrole sans restaurer les capacités de raffinage, les terminaux de chargement, les stocks de carburants ou les routes maritimes nécessaires aux produits finis.
En Russie, les difficultés sont d’une autre nature. Les dommages infligés aux raffineries réduisent directement la capacité de production. Dans ces conditions, un assouplissement des restrictions administratives à l’exportation ne suffit pas à augmenter les volumes disponibles.
Les chiffres de septembre sont révélateurs. Les exportations nettes combinées de gazole de la Russie et du Moyen-Orient ont chuté de plus de 60 % sur un an, à environ 820 000 barils par jour.
Les États-Unis et la Chine ont augmenté leurs exportations d’environ 610 000 barils quotidiens par rapport à septembre 2025. Mais cette contribution n’a pas compensé l’ensemble des pertes.
Cette situation souligne une caractéristique fondamentale du commerce énergétique : les capacités de substitution existent, mais elles ne sont ni illimitées ni instantanément mobilisables.
Une raffinerie américaine peut produire davantage de diesel sans nécessairement pouvoir approvisionner immédiatement un marché africain ou asiatique. Les contraintes de transport, les spécifications techniques des carburants, les contrats commerciaux et les coûts d’assurance déterminent la possibilité réelle de remplacer un fournisseur.
Le marché mondial peut ainsi disposer de capacités supplémentaires dans certaines régions tout en connaissant des tensions aiguës dans d’autres.
Le fret maritime transforme la pénurie en choc économique
Le transport constitue désormais une composante essentielle du prix de l’énergie.
La perturbation des routes maritimes du Moyen-Orient a modifié les itinéraires, allongé certains trajets et augmenté les coûts d’affrètement. Les risques sécuritaires pesant sur les navires, les terminaux et les infrastructures énergétiques compliquent davantage les opérations.
En septembre, le prix du brut North Sea Dated a augmenté de 26,17 dollars par baril en moyenne mensuelle pour atteindre 116,89 dollars. Au moment de la publication du rapport, il se négociait autour de 134 dollars, tandis que certaines qualités de brut de mer du Nord atteignaient des niveaux encore supérieurs.
Mais la hausse du pétrole brut ne constitue qu’une partie du problème.
Pour une raffinerie importatrice, le coût réel de la matière première comprend le prix du pétrole, son transport, son assurance et les dépenses liées à son acheminement. Lorsque le fret augmente brutalement, la rentabilité du raffinage peut se dégrader même si les carburants finis se vendent à des prix exceptionnellement élevés.
L’AIE souligne ainsi que les marges de certaines raffineries européennes et asiatiques ont été comprimées par l’envolée des coûts du brut livré, alors que les installations américaines bénéficiant d’approvisionnements moins coûteux ont enregistré des conditions nettement plus favorables.
Cette divergence crée une nouvelle hiérarchie industrielle.
Les raffineries proches de ressources compétitives, disposant d’infrastructures logistiques fiables et capables de produire les carburants recherchés bénéficient d’un avantage croissant. À l’inverse, les installations dépendantes d’importations coûteuses peuvent devenir moins rentables au moment même où leurs produits sont les plus nécessaires.
Le phénomène risque d’alimenter sa propre dynamique. Si des raffineries réduisent leur activité pour des raisons économiques, l’offre de diesel peut diminuer davantage, renforçant les tensions sur les prix et les approvisionnements.
Une pénurie initialement provoquée par des perturbations géopolitiques peut ainsi être amplifiée par les mécanismes de rentabilité du secteur industriel.
Pourquoi le diesel touche directement l’économie réelle
Le diesel occupe une position particulière parmi les produits pétroliers.
L’essence est principalement associée à la mobilité individuelle. Le kérosène dépend largement de l’activité aérienne. Le diesel, lui, traverse presque tous les secteurs productifs.
Il alimente une grande partie du transport routier de marchandises, les équipements agricoles, les machines de construction, les engins miniers, certaines installations industrielles et de nombreux systèmes de production électrique de secours. Le gazole et les distillats moyens sont également utilisés dans des applications de chauffage.
Cette diversité rend sa consommation relativement peu sensible aux variations de prix à court terme.
Une entreprise de transport peut optimiser ses itinéraires, réduire certaines rotations ou répercuter une partie de ses coûts. Elle ne peut pas nécessairement remplacer rapidement sa flotte de camions. Un agriculteur peut reporter certains investissements, mais il doit continuer à utiliser ses machines durant les périodes de récolte. Une exploitation minière peut ralentir sa production, au prix d’une réduction de ses volumes commercialisés.
La hausse du diesel devient ainsi une contrainte sur l’activité plutôt qu’un simple signal invitant à consommer moins.
Les données de l’AIE illustrent cette résistance. Dans les pays de l’OCDE, les livraisons de diesel ont diminué de seulement 2 % sur un an au cours des cinq mois achevés en juillet, alors que les autres usages du gazole reculaient de 8 %.
La différence traduit une capacité d’ajustement inégale. Certains achats de combustibles de chauffage peuvent être différés. Les besoins énergétiques associés au transport et à la production industrielle sont beaucoup plus difficiles à réduire sans conséquences économiques.
Cette rigidité explique pourquoi le diesel peut rester extrêmement cher malgré une contraction générale de la demande pétrolière.
Elle explique également son rôle dans la transmission de l’inflation.
Lorsque le coût du transport augmente, les produits agricoles, les matériaux de construction, les biens manufacturés et les marchandises importées deviennent potentiellement plus coûteux. Les entreprises peuvent absorber une partie de la hausse dans leurs marges, mais cette capacité dépend de leur situation financière et de l’intensité de la concurrence.
Les économies dans lesquelles le transport routier domine, où les chaînes logistiques sont longues et où les mécanismes de protection contre les variations des prix énergétiques sont limités peuvent subir des effets particulièrement importants.
Le diesel constitue ainsi un lien direct entre les tensions géopolitiques, les coûts industriels et le pouvoir d’achat.
Les économies importatrices face à une vulnérabilité structurelle
La crise ne frappe pas toutes les régions de la même manière.
Les États-Unis disposent d’une importante industrie de raffinage et d’une production pétrolière nationale considérable. Cette configuration ne les protège pas de la hausse des prix mondiaux, mais elle leur offre davantage de possibilités d’ajustement industriel.
L’Europe présente une situation différente. Ses besoins en diesel demeurent importants, alors que son approvisionnement dépend en partie de flux internationaux de produits raffinés. Les tensions sur le marché mondial peuvent donc se transmettre simultanément aux coûts des importations et aux marges de ses propres raffineries.
En Asie, les conséquences varient selon les pays. La Chine possède un appareil de raffinage considérable et peut contribuer à stabiliser certains marchés par ses exportations. L’Inde dispose également de capacités industrielles importantes, mais demeure exposée aux variations du coût des matières premières et aux perturbations des routes pétrolières.
Pour de nombreuses économies africaines, la vulnérabilité se situe davantage en aval de la chaîne énergétique.
Les pays qui importent une proportion importante de leurs carburants raffinés peuvent subir une combinaison de prix internationaux élevés, de coûts de transport supplémentaires et de pressions sur leurs réserves de change. Lorsque les monnaies nationales se déprécient, la facture énergétique exprimée en monnaie locale augmente encore.
Le phénomène peut affecter les finances publiques lorsque les gouvernements subventionnent les carburants ou cherchent à limiter leurs prix de vente.
Il peut également peser sur la balance commerciale, particulièrement dans les économies où les exportations ne procurent pas suffisamment de devises pour compenser le renchérissement des importations énergétiques.
Cette dimension est essentielle pour comprendre pourquoi une crise du diesel peut devenir une crise de développement.
La question ne concerne plus uniquement l’accès à une ressource énergétique, mais la capacité d’un pays à maintenir le fonctionnement de ses transports, de son agriculture et de son industrie à des coûts économiquement supportables.
Le retour de la valeur stratégique du raffinage
La situation actuelle éclaire également les résultats et les orientations des grandes compagnies pétrolières.
Pendant plusieurs années, les discussions sur l’avenir du secteur ont été largement dominées par les perspectives de la transition énergétique, la croissance des véhicules électriques et l’évolution à long terme de la demande d’hydrocarbures.
Ces transformations demeurent importantes. Mais elles ne suppriment pas les contraintes physiques de l’approvisionnement actuel.
La crise de 2026 rappelle qu’une capacité de raffinage opérationnelle, bien située et techniquement adaptée peut devenir un actif particulièrement stratégique.
Les prix de gros du diesel ont dépassé 200 dollars par baril à Singapour en septembre et atteint environ 220 dollars en Europe et aux États-Unis, selon l’AIE. À ces niveaux, les écarts de prix entre produits raffinés et pétrole brut peuvent être exceptionnellement élevés.
Toutefois, un écart élevé ne garantit pas automatiquement une rentabilité supérieure.
En Europe, les marges brutes associées au diesel, mesurées par les écarts entre son prix et celui du brut, sont passées d’environ 100 dollars par baril à près de 60 dollars au début d’octobre, sous l’effet notamment de la hausse des coûts d’approvisionnement.
Cette évolution permet de mieux comprendre le paradoxe industriel actuel.
La rareté du diesel augmente la valeur économique des raffineries capables d’en produire, mais la hausse du coût des matières premières et du transport peut simultanément fragiliser les installations les moins compétitives.
Les entreprises intégrées, disposant à la fois d’activités de production, de raffinage, de logistique et de commercialisation, peuvent bénéficier de possibilités d’arbitrage plus nombreuses. Cela ne signifie pas que toutes leurs activités deviennent rentables ni qu’elles sont immunisées contre les perturbations.
Le cas de BP s’inscrit dans cette logique plus large. Le retour de marges favorables dans certaines activités de raffinage montre que les infrastructures pétrolières existantes conservent une valeur économique considérable, même dans un environnement marqué par la transition énergétique.
La valeur stratégique ne réside donc pas uniquement dans la possession de réserves de pétrole. Elle dépend également de la capacité à transformer ces réserves en produits demandés, au bon endroit et au bon moment.
Des stocks qui ne jouent plus pleinement leur rôle d’amortisseur
Les stocks constituent normalement le principal mécanisme de stabilisation à court terme du marché pétrolier.
Ils permettent de compenser temporairement les interruptions de production, les perturbations logistiques ou les variations saisonnières de consommation. Mais leur efficacité dépend de leur volume, de leur localisation et de la nature des produits stockés.
À la fin de septembre, les stocks pétroliers mondiaux observés avaient diminué de 509 millions de barils depuis la fin février. Ce chiffre représente une contraction considérable des réserves commerciales et des volumes suivis par l’AIE, sans correspondre pour autant à l’intégralité des stocks pétroliers mondiaux.
La répartition de cette baisse est particulièrement révélatrice.
En septembre, les stocks terrestres ont reculé de 113 millions de barils, tandis que les volumes de pétrole transportés ou stockés sur l’eau augmentaient fortement. Une partie du pétrole existe donc dans le système mondial sans être immédiatement disponible dans les installations où il pourrait être transformé ou consommé.
Cette distinction entre disponibilité physique et disponibilité opérationnelle est fondamentale.
Un baril chargé sur un pétrolier n’équivaut pas à un baril livré dans une raffinerie. De même, une réserve de brut ne remplace pas directement un stock de diesel prêt à être distribué.
Les stocks de gazole de l’OCDE étaient tombés à 565 millions de barils en juillet, soit environ 5 % sous leur niveau d’avant le conflit. La baisse s’est produite à une période où les réserves sont habituellement reconstituées en préparation de la demande hivernale.
Le marché aborde donc la saison froide avec des marges de sécurité réduites.
Cette situation augmente sa sensibilité aux incidents supplémentaires : perturbations portuaires, accidents industriels, épisodes météorologiques extrêmes ou nouvelles attaques contre les infrastructures énergétiques.
La question n’est plus seulement de savoir si le marché mondial produit suffisamment de pétrole sur une année. Elle consiste à déterminer s’il dispose des réserves adéquates pour absorber les interruptions à court terme.
2027 : une reprise qui pourrait ne pas suffire
Les perspectives présentées par l’AIE ne décrivent pas une pénurie permanente.
L’agence prévoit une reprise de la production pétrolière mondiale en 2027, après une contraction importante en 2026. Les volumes de brut traités par les raffineries devraient également augmenter, passant d’une moyenne de 81,7 millions de barils par jour en 2026 à un niveau supérieur de 2,8 millions de barils quotidiens l’année suivante.
Cette amélioration devrait contribuer à rétablir progressivement l’approvisionnement en carburants.
Mais le calendrier reste déterminant.
L’AIE estime que le marché du gazole pourrait retrouver un excédent au premier trimestre 2027. Ce rééquilibrage ne suffirait toutefois pas à reconstituer rapidement les stocks perdus pendant la crise. Un rétablissement plus substantiel des réserves ne serait pas attendu avant le second semestre.
Le scénario dépend en grande partie de la reprise des exportations de produits raffinés du Moyen-Orient.
Une normalisation durable des infrastructures et du transport maritime pourrait accélérer la détente. À l’inverse, de nouvelles perturbations ou une reprise plus lente des capacités industrielles prolongeraient les tensions.
La demande constitue l’autre variable d’ajustement.
L’AIE prévoit un rebond de la consommation mondiale de pétrole de 2 millions de barils par jour en 2027, sans retour complet au niveau de 2025. Mais si l’offre de diesel demeure insuffisante, le rééquilibrage pourrait nécessiter une nouvelle contraction de la consommation.
Une telle évolution serait économiquement coûteuse.
Contrairement à une réduction de la demande résultant de gains d’efficacité ou de substitutions technologiques, une baisse provoquée par des prix excessifs peut traduire un ralentissement du transport, de l’activité industrielle et de la production.
Il existe donc une différence majeure entre une économie qui consomme moins de diesel parce qu’elle devient plus efficace et une économie qui en consomme moins parce qu’elle ne peut plus se permettre de maintenir son activité.
La sécurité énergétique change de définition
Les tensions actuelles conduisent à réexaminer les instruments traditionnels de sécurité énergétique.
Pendant longtemps, les politiques publiques ont principalement cherché à diversifier les pays fournisseurs, constituer des réserves stratégiques et garantir l’accès aux ressources pétrolières.
Ces objectifs restent indispensables, mais ils ne suffisent plus.
Un pays peut disposer de contrats d’approvisionnement en brut et manquer de capacités de raffinage. Il peut posséder des raffineries sans disposer des qualités de pétrole nécessaires à leur fonctionnement optimal. Il peut produire suffisamment de carburants mais rencontrer des difficultés pour les acheminer vers ses centres industriels.
La sécurité énergétique doit donc être envisagée comme une continuité industrielle complète, depuis l'extraction jusqu’à la consommation finale.
Cette logique apparaît déjà dans la réponse internationale à la crise.
Le 2 octobre, les dirigeants du G7 ont appelé à accélérer les livraisons de pétrole prévues dans le cadre de l’action collective coordonnée par l’AIE en mars, en accordant une priorité particulière au diesel.
Le 11 octobre, le directeur exécutif de l’agence, Fatih Birol, a invité les pays membres à envisager l’accélération des volumes restant à libérer et, si nécessaire, des mises sur le marché supplémentaires de diesel.
Cette orientation constitue un signal important. Les réserves stratégiques ne sont plus considérées uniquement comme un moyen de compenser une interruption générale de l’approvisionnement pétrolier. Leur composition et leur capacité à répondre à des pénuries spécifiques de produits raffinés deviennent des enjeux opérationnels.
À plus long terme, la diversification des sources d’énergie, l’électrification de certains usages et les gains d’efficacité peuvent réduire l’exposition aux chocs pétroliers. Mais ces transformations progressent à des rythmes différents selon les secteurs et les pays.
Le transport routier lourd, l’agriculture mécanisée, l’extraction minière et certaines activités industrielles ne disposent pas partout de solutions immédiatement substituables au diesel.
La transition énergétique et la sécurité des approvisionnements ne peuvent donc pas être traitées comme deux questions indépendantes. La première transforme progressivement les besoins, tandis que la seconde doit garantir le fonctionnement de l’économie pendant cette transformation.
Le véritable risque : une économie mondiale privée de flexibilité
La crise du diesel révèle finalement une fragilité plus générale de la mondialisation industrielle.
Les chaînes d’approvisionnement ont été organisées autour de la spécialisation géographique, de la concentration des capacités et de l’optimisation des coûts. Ce modèle permet des gains d’efficacité considérables lorsque les échanges fonctionnent normalement.
Mais il peut devenir vulnérable lorsque plusieurs infrastructures stratégiques sont perturbées simultanément.
La Russie et le Moyen-Orient concentrent une partie importante des difficultés actuelles. Les États-Unis et la Chine peuvent compenser certains volumes, sans rétablir immédiatement l’équilibre. Les raffineries européennes et asiatiques subissent des contraintes de coûts. Les pays importateurs doivent absorber la hausse des prix et du fret. Les stocks diminuent alors même que leur rôle d’amortisseur devient plus important.
Chaque élément renforce les autres.
Le pétrole peut recommencer à circuler sans que les carburants suivent au même rythme. Les prix du diesel peuvent rester élevés alors que la consommation totale d’hydrocarbures diminue. Les marges de certaines raffineries peuvent s’améliorer tandis que d’autres réduisent leur activité. Les réserves peuvent exister sur le papier sans être disponibles sous la forme, à l’endroit ou au moment nécessaires.
Cette succession de déséquilibres montre que le marché énergétique mondial ne peut plus être compris à travers un indicateur unique.
Le prix du baril reste essentiel, mais il ne mesure ni la capacité de raffinage réellement disponible, ni les coûts de transport, ni les stocks de carburants industriels, ni la résilience des infrastructures.
En 2026, le diesel est devenu l’un des révélateurs les plus précis de ces contraintes.
Sa rareté ne menace pas seulement les automobilistes ou les distributeurs de carburants. Elle affecte les camions qui transportent les marchandises, les machines qui cultivent les terres, les équipements qui extraient les minerais et les industries qui assurent le fonctionnement matériel des économies.
La véritable vulnérabilité mondiale n’est donc pas seulement de manquer de pétrole. Elle est de disposer de pétrole sans pouvoir le transformer et le livrer sous la forme dont l’économie a besoin.
Et tant que cette capacité restera contrainte, le diesel pourra continuer à imposer ses propres limites à la croissance mondiale, indépendamment de l’évolution générale de la demande pétrolière.
Sources principales
- Agence internationale de l’énergie (AIE), Oil Market Report — October 2026, 14 octobre 2026. Prévisions de demande et d’offre, raffinage, stocks, commerce de gazole et prix pétroliers. https://www.iea.org/reports/oil-market-report-october-2026
- AIE, IEA statement on responding to the global diesel market situation, 11 octobre 2026. https://www.iea.org/news/iea-statement-on-responding-to-the-global-diesel-market-situation
- AIE, Executive Director participates in G7 Leaders’ meeting on energy security and markets, 2 octobre 2026. https://www.iea.org/news/executive-director-participates-in-g7-leaders-meeting-on-energy-security-and-markets
- AIE, Global seaborne gasoil and diesel net exports, 2023–2026, données publiées le 14 octobre 2026, source Kpler. https://www.iea.org/data-and-statistics/charts/global-seaborne-gasoil-and-diesel-net-exports-2023-2026
- AIE, OECD total gasoil and diesel stocks, 2023–2026, données publiées le 14 octobre 2026. https://www.iea.org/data-and-statistics/charts/oecd-total-gasoil-and-diesel-stocks-2023-2026
Note méthodologique : les données de septembre 2026 sont pour partie provisoires et susceptibles de révision. Les stocks mondiaux « observés » ne représentent pas l’intégralité des réserves pétrolières mondiales. Les perspectives pour 2027 sont des prévisions conditionnées notamment par l’évolution des conflits, des infrastructures et des flux maritimes. Analyse fondée sur les développements publics du rapport de l’AIE, sans accès au document intégral réservé aux abonnés.
Bureau de recherche Atlas Limits
Bureau éditorial et analytique d’Atlas Limits.