La cession par Mitsubishi d’une participation indirecte dans LNG Canada à Blackstone illustre une transformation profonde du financement des infrastructures énergétiques. Derrière une transaction de 1,6 milliard de dollars se dessine un modèle dans lequel les groupes industriels conservent leurs droits d’approvisionnement tout en ouvrant le capital de leurs actifs stratégiques aux investisseurs financiers.
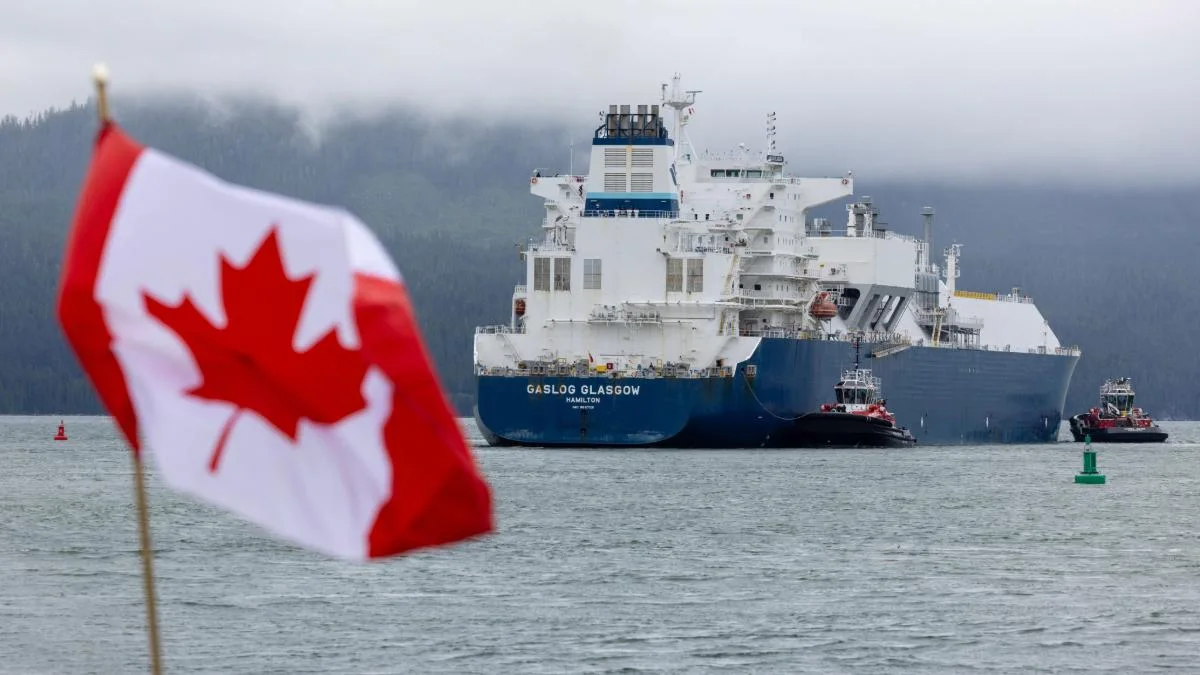
Sur la côte pacifique canadienne, à Kitimat, les installations de LNG Canada occupent une position particulière dans la géographie mondiale du gaz naturel liquéfié. Elles permettent d'acheminer vers les marchés asiatiques du gaz produit en Amérique du Nord sans passer par les grandes routes maritimes de l'Atlantique. Pour les partenaires industriels du projet, cette localisation représente un avantage commercial autant qu'un instrument de diversification énergétique.
C'est dans ce contexte que Mitsubishi Corporation a annoncé la cession de 49,9 % d'une holding détenant sa participation dans LNG Canada à des fonds gérés par Blackstone Credit & Insurance. La transaction, évaluée à environ 1,6 milliard de dollars, devrait être finalisée en novembre 2026.
L'opération ne constitue pas un retrait du groupe japonais. Elle traduit plutôt une réorganisation de la manière dont celui-ci entend financer et conserver son exposition à une infrastructure énergétique de long terme.
Une participation financière, deux niveaux de propriété
La structure de l'opération mérite une attention particulière. Mitsubishi détient, par l'intermédiaire d'une holding, une participation de 15 % dans LNG Canada. Blackstone n'acquiert pas directement 49,9 % du projet canadien, mais 49,9 % du véhicule qui possède cette participation.
Sur une base strictement proportionnelle, l'investissement correspond à une exposition économique indirecte de 7,485 % à LNG Canada. Cette équivalence arithmétique ne préjuge cependant ni des droits de gouvernance, ni des mécanismes de distribution, ni des éventuelles préférences économiques prévus dans les accords entre les parties.
La distinction est importante. Dans les grands projets énergétiques, la propriété juridique, les droits financiers, les obligations de financement et les engagements commerciaux ne se superposent pas nécessairement.
Un investisseur peut participer aux revenus futurs d'une infrastructure sans disposer des mêmes prérogatives opérationnelles qu'un partenaire industriel. Inversement, une entreprise peut réduire son exposition capitalistique tout en conservant les contrats qui justifient sa présence stratégique dans le projet.
C'est précisément cette dissociation qui donne à l'opération Mitsubishi–Blackstone sa portée économique.
Une infrastructure appelée à doubler de dimension
LNG Canada représente l'un des investissements industriels les plus importants réalisés sur la façade pacifique canadienne. Sa première phase, entrée en production en juin 2025, dispose d'une capacité nominale de 14 millions de tonnes de gaz naturel liquéfié par an.
Le projet associe plusieurs grandes entreprises internationales de l'énergie, dont Shell, PETRONAS, PetroChina, Mitsubishi et Korea Gas Corporation. Il repose sur une chaîne industrielle reliant les ressources gazières de l'Ouest canadien, les infrastructures de transport terrestre et les installations de liquéfaction de Kitimat.
La décision finale d'investissement concernant la deuxième phase, annoncée le 29 septembre 2026, ouvre une nouvelle étape. L'expansion doit porter la capacité nominale totale à 28 millions de tonnes annuelles, soit le double du niveau initial.
Cette montée en puissance intervient dans un marché mondial du GNL marqué par deux mouvements simultanés. D'un côté, les pays importateurs cherchent à diversifier leurs fournisseurs et leurs routes d'approvisionnement. De l'autre, les nouveaux projets de liquéfaction exigent des engagements financiers considérables, souvent plusieurs années avant la génération de leurs premiers revenus.
Le doublement de capacité transforme ainsi l'équation financière du projet. Il augmente son potentiel commercial, mais suppose également de mobiliser des capitaux supplémentaires et de supporter des risques de construction, de calendrier et de marché.
Pour Mitsubishi, l'entrée de Blackstone permet de réorganiser une partie de cette exposition au moment où l'infrastructure entre dans une nouvelle phase de développement.
Monétiser le capital sans abandonner le gaz
L'élément le plus significatif de la transaction réside dans la préservation des droits commerciaux de Mitsubishi.
Le groupe japonais dispose actuellement de droits d'enlèvement correspondant à 2,1 millions de tonnes de GNL par an. Après l'expansion, ces volumes devraient atteindre 4,2 millions de tonnes annuelles.
Mitsubishi précise que l'arrivée de Blackstone ne modifiera ni ces volumes ni les relations commerciales entretenues avec ses clients.
Autrement dit, la réduction de son exposition financière ne se traduit pas par une diminution annoncée de sa capacité d'approvisionnement.
Cette séparation répond à une logique industrielle de plus en plus importante. Pour un groupe de négoce et d'investissement comme Mitsubishi, la valeur stratégique d'un actif énergétique ne réside pas uniquement dans les dividendes ou dans son appréciation financière. Elle dépend également de l'accès physique aux ressources, de la maîtrise des flux commerciaux et de la capacité à servir durablement les marchés importateurs.
Le Japon, fortement dépendant des importations d'énergie, a historiquement encouragé ses grandes maisons de commerce à investir dans les chaînes internationales d'approvisionnement. Ces investissements permettent de sécuriser des volumes, de développer des relations commerciales de long terme et de diversifier les origines géographiques.
La transaction avec Blackstone montre qu'une partie de cette fonction stratégique peut être conservée sans immobiliser la même proportion de capital dans les infrastructures sous-jacentes.
Mitsubishi ne renonce donc pas à la logique industrielle de son investissement. Il en modifie la structure financière.
Une valorisation qui révèle l'importance des actifs existants
Le montant annoncé de 1,6 milliard de dollars permet d'apprécier l'ordre de grandeur de la transaction, mais son interprétation exige plusieurs précautions.
Une extrapolation purement proportionnelle valoriserait la totalité de la holding concernée à environ 3,21 milliards de dollars. Rapportée à la participation de 15 % détenue dans LNG Canada, cette estimation correspondrait à une valeur implicite d'environ 21,38 milliards de dollars pour l'ensemble du projet.
Il ne s'agit toutefois pas d'une valorisation transactionnelle officiellement établie de LNG Canada.
Ce calcul suppose notamment que les droits économiques soient strictement proportionnels, que la holding ne comporte pas d'autres éléments significatifs et que le prix payé puisse être extrapolé sans ajustement de dette, de trésorerie ou de structure contractuelle.
La valeur économique d'un projet de GNL dépend également de nombreux paramètres : prix du gaz, coûts de liquéfaction, engagements de transport, contrats d'enlèvement, besoins d'investissement futurs et rendement exigé par les apporteurs de capitaux.
L'intérêt de la transaction réside moins dans une valorisation théorique isolée que dans la capacité de Mitsubishi à attirer un investisseur financier de premier plan sur une participation minoritaire indirecte.
Cette capacité suggère que les infrastructures énergétiques disposant d'une base industrielle établie, d'un accès aux ressources et de perspectives de production de long terme peuvent intéresser des capitaux dont les objectifs diffèrent de ceux des exploitants historiques.
Blackstone et la financiarisation des infrastructures énergétiques
L'entrée de fonds gérés par Blackstone Credit & Insurance illustre l'élargissement du rôle des gestionnaires d'actifs alternatifs dans le financement de l'économie réelle.
Les infrastructures énergétiques présentent des caractéristiques susceptibles de répondre aux besoins de certains investisseurs institutionnels : actifs de longue durée, investissements initiaux élevés, barrières à l'entrée importantes et possibilité de générer des flux financiers sur plusieurs décennies.
Ces caractéristiques ne garantissent pas des rendements stables. Les projets de GNL restent exposés aux variations des marchés énergétiques, aux coûts d'exploitation, aux évolutions réglementaires et aux risques associés à leurs contrats commerciaux.
Elles expliquent néanmoins pourquoi les grands gestionnaires de capitaux cherchent à développer leur présence dans les infrastructures, aux côtés des entreprises industrielles et des investisseurs publics.
L'opération LNG Canada s'inscrit dans une évolution plus générale des modalités de financement des actifs stratégiques. Les entreprises qui ont développé ou accompagné des projets industriels peuvent céder une partie de leurs participations à des investisseurs spécialisés, libérant ainsi du capital pour d'autres engagements.
Les gestionnaires d'actifs, de leur côté, accèdent à des infrastructures dont la création exige une expertise industrielle, des autorisations et des délais difficiles à reproduire.
Cette complémentarité ne signifie pas que les intérêts soient toujours identiques. Les industriels privilégient notamment la sécurité des approvisionnements et la continuité opérationnelle, tandis que les investisseurs financiers accordent une importance particulière au rendement ajusté du risque, à la liquidité future et à la discipline d'allocation du capital.
La structuration contractuelle devient alors essentielle pour organiser leur coexistence.
Le Pacifique canadien dans la nouvelle géographie du gaz
La dimension géographique de LNG Canada renforce l'intérêt de cette opération.
L'installation de Kitimat ouvre aux producteurs canadiens un accès maritime direct aux économies de l'Asie-Pacifique. Elle permet de développer une route d'exportation distincte des infrastructures nord-américaines traditionnellement orientées vers les États-Unis et les terminaux du golfe du Mexique.
Pour les acheteurs asiatiques, cette diversification peut réduire la dépendance à certaines routes maritimes et multiplier les sources d'approvisionnement disponibles.
L'avantage géographique ne supprime toutefois pas les contraintes commerciales. La compétitivité du GNL canadien dépend des coûts de production et de transport, des conditions contractuelles, des prix internationaux et de la concurrence des exportateurs américains, qataris ou australiens.
L'expansion de LNG Canada intervient également dans un contexte où plusieurs grandes régions productrices prévoient d'augmenter leurs capacités de liquéfaction. Cette croissance de l'offre pourrait modifier les équilibres de prix et renforcer la concurrence entre projets.
La capacité à sécuriser des débouchés commerciaux et à maîtriser les coûts d'investissement devient donc aussi importante que la capacité technique à produire davantage.
Dans cette perspective, la présence simultanée d'acteurs industriels disposant de réseaux commerciaux établis et d'investisseurs financiers capables de mobiliser des capitaux constitue un élément central du modèle économique.
Une nouvelle répartition du risque industriel
L'opération Mitsubishi–Blackstone révèle finalement une transformation de la propriété des grandes infrastructures énergétiques.
Pendant longtemps, l'investissement direct dans les projets de production et de liquéfaction constituait l'un des principaux moyens, pour les entreprises énergétiques et les maisons de commerce, de sécuriser leurs positions dans les chaînes d'approvisionnement.
Ce modèle ne disparaît pas. Il devient cependant plus flexible.
La propriété du capital, le financement des expansions, l'exploitation industrielle et la commercialisation des volumes peuvent être répartis entre plusieurs catégories d'acteurs, chacune assumant une partie différente des risques.
Pour Mitsubishi, cette organisation permet de conserver les bénéfices commerciaux attendus de LNG Canada tout en réduisant la part de capital directement immobilisée dans sa participation. Pour Blackstone, elle ouvre l'accès à une infrastructure énergétique majeure sans nécessiter l'acquisition d'une position opérationnelle directe dans le consortium.
La portée de cette transaction dépendra des modalités définitives de gouvernance, du financement de la deuxième phase et de la performance économique future du projet. Elle ne constitue donc pas, à elle seule, la preuve d'un changement généralisé dans le financement mondial du GNL.
Elle en fournit néanmoins une illustration significative.
À mesure que les infrastructures énergétiques deviennent plus coûteuses et que les entreprises cherchent à préserver leurs capacités d'investissement, la détention intégrale des actifs pourrait compter moins que la maîtrise des droits qu'ils procurent.
Sur la côte pacifique canadienne, Mitsubishi conserve l'accès au gaz. Blackstone entre dans son financement. Et LNG Canada devient l'un des exemples de cette dissociation croissante entre le capital qui possède les infrastructures et les entreprises qui organisent les flux énergétiques mondiaux.
Bureau de recherche Atlas Limits
Bureau éditorial et analytique d’Atlas Limits.