Longtemps considérée comme un territoire de transition entre le Maghreb et l’Afrique subsaharienne, la Mauritanie occupe désormais une position singulière dans les recompositions géopolitiques et économiques du continent. Ses ressources minières, l’entrée en production de ses gisements gaziers, son potentiel énergétique et son ouverture sur l’Atlantique lui offrent des perspectives nouvelles. Mais derrière ces opportunités se dessine une interrogation fondamentale : un pays historiquement dépendant de l’extraction des matières premières peut-il transformer sa géographie et ses ressources en instruments de développement, d’industrialisation et d’influence durable ?
La Mauritanie appartient à cette catégorie d’États dont l’importance stratégique ne se mesure pas uniquement à la taille de leur économie ou à leur poids démographique. Avec un territoire dépassant un million de kilomètres carrés, une population estimée à 5,5 millions d’habitants en 2026 et une façade maritime d’environ 750 kilomètres, elle occupe un espace de jonction entre plusieurs ensembles régionaux dont les trajectoires divergent de plus en plus.
Au nord, le Maghreb et ses rivalités diplomatiques. À l’est, un Sahel confronté aux insurrections armées, aux recompositions militaires et à l'affaiblissement de plusieurs cadres régionaux de coopération. Au sud, le Sénégal et les économies de l’Afrique occidentale. À l’ouest, l’Atlantique, devenu un espace majeur de circulation commerciale, de compétition énergétique et de projection stratégique.
Cette géographie a longtemps imposé ses contraintes à la Mauritanie. Elle pourrait désormais constituer l’un de ses principaux avantages.
Le pays dispose de ressources considérables en minerai de fer, en or, en ressources halieutiques et, plus récemment, en gaz naturel exploitable. Son potentiel solaire et éolien attire également des investisseurs intéressés par la production d’hydrogène à faibles émissions.
Pourtant, l’accumulation de richesses naturelles ne garantit ni la diversification productive ni l’amélioration des conditions de vie. L’histoire économique africaine montre combien les économies extractives peuvent générer des recettes importantes sans nécessairement créer les chaînes industrielles, les emplois et les institutions capables de soutenir un développement autonome.
La Mauritanie se trouve précisément à cette intersection.
Elle entre dans une nouvelle phase de son histoire économique alors que les équilibres régionaux, les marchés énergétiques et les stratégies internationales d’approvisionnement connaissent de profondes transformations.
Un territoire façonné par les échanges et les frontières
La position mauritanienne s’inscrit dans une histoire beaucoup plus ancienne que celle de l’État contemporain.
Pendant des siècles, les espaces correspondant à l’actuelle Mauritanie ont constitué une zone de circulation entre les sociétés sahariennes, les centres commerciaux du Maghreb et les royaumes d’Afrique occidentale.
Les routes transsahariennes permettaient le transport du sel, de l’or, des produits agricoles, des textiles et de multiples marchandises. Elles favorisaient également la diffusion des savoirs religieux, des traditions intellectuelles et des influences culturelles.
Des cités comme Chinguetti, Ouadane, Tichitt et Oualata témoignent encore de cette histoire. Leur importance dépassait largement leur population : elles participaient à un système commercial et culturel reliant les régions méditerranéennes aux territoires situés au sud du Sahara.
La constitution de la Mauritanie moderne sous domination coloniale française a progressivement transformé cet espace de circulation en territoire administratif.
L’indépendance, proclamée le 28 novembre 1960, a ouvert une période de construction étatique particulièrement complexe.
Le nouvel État devait administrer un territoire immense, faiblement peuplé, marqué par de fortes disparités géographiques et sociales, tout en affirmant sa souveraineté dans un environnement régional traversé par plusieurs différends territoriaux.
La question du Sahara occidental a occupé une place déterminante dans cette première période.
Après le retrait espagnol, la Mauritanie s’est engagée dans le conflit en 1975, avant de renoncer à ses revendications territoriales en 1979. Cet épisode a profondément affecté les équilibres politiques et militaires du pays.
Les décennies suivantes ont été marquées par des changements de régime, une forte présence de l’institution militaire dans la vie politique et des tentatives successives de stabilisation institutionnelle.
L’élection présidentielle de 2019 a constitué une étape particulière, avec le transfert du pouvoir entre deux présidents élus, Mohamed Ould Abdel Aziz et Mohamed Ould Cheikh El Ghazouani, dans un système où l’armée conservait une influence historique importante.
Réélu en juin 2024, Mohamed Ould Cheikh El Ghazouani poursuit une politique mettant l’accent sur la stabilité institutionnelle, les infrastructures, la sécurité et le développement économique.
Cette continuité ne fait toutefois pas disparaître les défis structurels du pays, notamment les inégalités sociales, les héritages de l’esclavage et les discriminations, l’accès aux services publics ou les questions de représentation politique.
Elle crée néanmoins un cadre institutionnel relativement prévisible dans une région où plusieurs États voisins ont connu des ruptures politiques majeures.
Le paradoxe d’une économie riche en ressources
La structure économique mauritanienne repose historiquement sur quelques activités dominantes : l’extraction minière, la pêche, l’élevage, le commerce et les services.
Cette concentration explique une partie de sa vulnérabilité.
Lorsque les cours internationaux du minerai de fer ou de l’or progressent, les recettes d’exportation augmentent et les marges budgétaires peuvent s’élargir. À l’inverse, un retournement des marchés mondiaux se transmet rapidement à l’économie nationale.
Selon les données de l’Agence mauritanienne de promotion des investissements, trois catégories représentaient à elles seules près de 93 % des exportations de marchandises en 2024 : l’or, avec 38,2 %, le minerai de fer, avec 30,3 %, et les produits de la pêche, avec 24,4 %.
Cette répartition illustre le degré de concentration de l’appareil exportateur.
Elle montre également que la Mauritanie dispose de plusieurs ressources génératrices de devises, sans avoir encore construit une base manufacturière suffisamment diversifiée.
Le rythme de croissance économique reflète cette dépendance.
D’après les estimations publiées par le Fonds monétaire international en juin 2026, la croissance réelle du PIB est passée de 6,3 % en 2024 à 4 % en 2025.
La Banque africaine de développement retient également une croissance de 4 % pour 2025 et prévoit une progression de 4,4 % en 2026, puis de 4,7 % en 2027.
Ces chiffres traduisent une économie capable de maintenir une expansion significative, mais dont les performances demeurent sensibles aux fluctuations de la production extractive et aux conditions internationales.
Le démarrage des exportations de gaz naturel liquéfié constitue une évolution importante. Il ne supprime cependant pas les contraintes qui pèsent sur les autres secteurs.
L'agriculture reste exposée aux sécheresses et à la disponibilité limitée des terres cultivables. Les activités industrielles sont freinées par les coûts énergétiques, les infrastructures et la taille réduite du marché intérieur.
La faiblesse de la diversification constitue ainsi l’un des principaux obstacles à la transformation économique du pays.
Le problème n’est pas seulement de produire davantage de richesses. Il est de déterminer quelle part de cette richesse peut être transformée en capacités productives permanentes.
Le minerai de fer, fondement historique de la puissance économique
L’exploitation du minerai de fer constitue l’un des piliers de l’économie mauritanienne depuis plusieurs décennies.
Les grands gisements du nord, notamment dans la région de Zouérate, ont favorisé l’émergence d’un système industriel et logistique reliant les zones minières au port de Nouadhibou.
La Société nationale industrielle et minière, la SNIM, occupe une place centrale dans cette organisation.
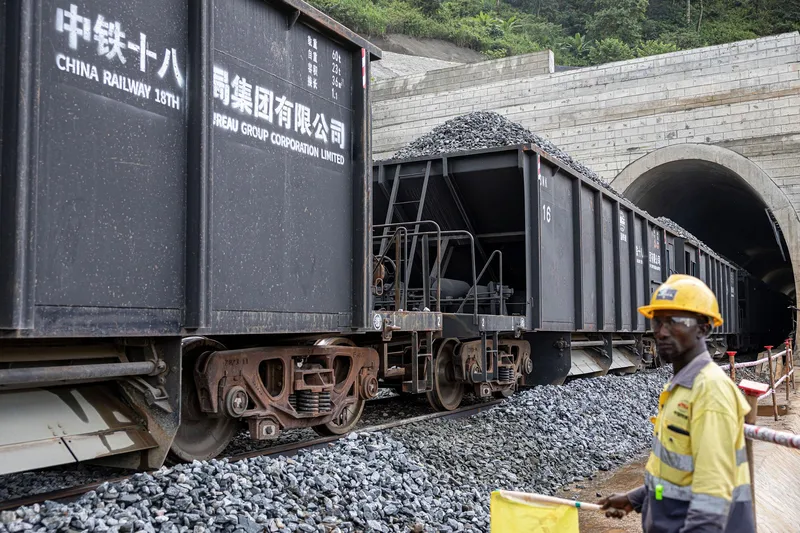
Elle exploite plusieurs sites miniers, dispose d’infrastructures de traitement et s’appuie sur une liaison ferroviaire de plusieurs centaines de kilomètres pour acheminer le minerai jusqu’à l’Atlantique.
Cette infrastructure représente bien davantage qu’un moyen de transport.
Elle constitue l’un des principaux axes industriels du pays, reliant une région saharienne enclavée aux marchés internationaux.
Selon l’United States Geological Survey, la production mauritanienne de minerai de fer a atteint environ 14,3 millions de tonnes en 2024.
La Mauritanie figurait alors parmi les principaux producteurs africains et occupait le seizième rang mondial pour la production de fer contenu dans le minerai, avec environ 1 % de la production mondiale.
La SNIM représente également un employeur industriel majeur, avec plusieurs milliers de salariés directs, et contribue significativement aux recettes publiques et aux exportations.
L’expansion des capacités minières demeure un objectif stratégique.
Le développement du projet de F’Derick, accompagné d’investissements dans les installations de concassage, de manutention et de chargement ferroviaire, doit permettre d’augmenter les capacités de production.
Mais l’enjeu fondamental dépasse l’accroissement des volumes exportés.
Aujourd’hui, la Mauritanie vend essentiellement une matière première dont la transformation industrielle intervient largement à l’étranger.
Or la chaîne de valeur du fer ne s’arrête pas à l’extraction.
Elle comprend l’enrichissement du minerai, la production de concentrés et de boulettes, la réduction directe du fer, la sidérurgie et la fabrication de produits métallurgiques destinés à la construction, aux infrastructures et à l’industrie.
La possibilité de développer certaines de ces activités sur le territoire mauritanien dépend de plusieurs conditions : une énergie compétitive, une disponibilité suffisante en eau industrielle, des infrastructures adaptées, des capitaux importants et un accès durable aux marchés.
C’est ici que les nouvelles perspectives énergétiques du pays prennent une dimension particulière.
L’association entre minerai de fer, gaz naturel et, à plus long terme, hydrogène bas carbone pourrait théoriquement permettre de construire une industrie métallurgique plus intégrée.
Une telle transformation exigerait cependant des investissements considérables et ne saurait être considérée comme acquise.
Le véritable défi industriel mauritanien consiste donc à passer d’une économie exportatrice de minerai à une économie capable de capter une part croissante de la valeur créée après l’extraction.
Le gaz naturel ouvre une nouvelle séquence économique
L’entrée de la Mauritanie dans le secteur du gaz naturel liquéfié constitue l’une des transformations économiques les plus importantes de son histoire récente.
Le projet Grand Tortue Ahmeyim, développé à la frontière maritime entre la Mauritanie et le Sénégal, repose sur l’exploitation de ressources gazières offshore situées en eaux profondes.
Le projet associe notamment BP, Kosmos Energy et les sociétés nationales des deux pays.
Son architecture industrielle est complexe.
Le gaz est extrait à partir d’installations sous-marines, puis traité sur une unité flottante avant d’être acheminé vers une installation de liquéfaction destinée à l’exportation.
La première phase dispose d’une capacité nominale d’environ 2,7 millions de tonnes de gaz naturel liquéfié par an.
La première production de gaz a été obtenue le 31 décembre 2024. La production initiale de GNL a suivi en février 2025, avant l’exportation de la première cargaison commerciale en avril de la même année.
Cette chronologie marque une rupture.
La Mauritanie n’est plus seulement un pays disposant de réserves potentielles d’hydrocarbures. Elle est devenue un producteur et exportateur de gaz naturel liquéfié.
Au premier trimestre 2026, selon Kosmos Energy, la production du projet correspondait à un rythme annualisé d’environ 2,85 millions de tonnes de GNL, supérieur à la capacité nominale de l’installation flottante dans les conditions opérationnelles observées pendant cette période.
Cette performance ne doit toutefois pas être confondue avec une production annuelle définitivement acquise.
Pour les deux pays partenaires, l’enjeu est désormais de transformer cette production en revenus durables et en avantages économiques plus larges.
Le gaz peut contribuer aux recettes publiques, aux réserves de change et à l’approvisionnement énergétique régional.
Il peut également favoriser l’émergence d’activités industrielles si une partie de la production est effectivement destinée aux marchés domestiques.
Mais cette dernière perspective dépend de nouvelles infrastructures de transport, de centrales électriques, de contrats d’approvisionnement et de décisions d’investissement.
Le projet Grand Tortue Ahmeyim illustre ainsi une distinction essentielle : devenir exportateur d’énergie ne signifie pas automatiquement disposer d’une énergie abondante et compétitive pour ses propres industries.
L’impact économique dépendra notamment des modalités contractuelles, des coûts de production, de la fiscalité, des investissements réalisés et de la capacité de l’État à orienter les revenus vers des activités productives.
La dimension transfrontalière du projet mérite également d’être soulignée.
En partageant une infrastructure énergétique stratégique, la Mauritanie et le Sénégal développent une interdépendance économique qui dépasse leurs relations commerciales traditionnelles.
Cette coopération pourrait contribuer à structurer un espace énergétique régional plus intégré.
Elle impose également une coordination durable sur les questions de production, de commercialisation, de fiscalité et de répartition des bénéfices.
L’hydrogène vert : une ambition industrielle encore à concrétiser
La Mauritanie possède plusieurs caractéristiques susceptibles de favoriser le développement des énergies renouvelables à grande échelle.
Son territoire désertique bénéficie d’un potentiel solaire important. Certaines zones côtières présentent également des conditions favorables à la production éolienne.
La combinaison de ces ressources a suscité l’intérêt de développeurs internationaux pour des projets d’hydrogène vert et de dérivés tels que l’ammoniac.
Le principe industriel repose sur l’utilisation d’électricité renouvelable pour produire de l’hydrogène par électrolyse de l’eau.
Cet hydrogène peut ensuite être utilisé directement dans certaines activités industrielles ou transformé en produits plus faciles à transporter.
Pour la Mauritanie, les perspectives sont multiples.
La production pourrait alimenter des marchés internationaux cherchant à réduire les émissions de leurs industries.
Elle pourrait également, à plus long terme, contribuer à la décarbonation de certaines activités minières ou métallurgiques nationales.
Cette seconde possibilité présente un intérêt stratégique particulier.
Un pays disposant à la fois de minerai de fer et d’un potentiel de production d’hydrogène bas carbone pourrait chercher à développer une filière de réduction directe du fer destinée aux marchés industriels internationaux.
Mais l’écart entre les annonces de projets et leur réalisation demeure considérable.
Les installations envisagées nécessitent des investissements pouvant atteindre plusieurs milliards de dollars, voire davantage pour les projets les plus ambitieux.
Elles supposent la construction de capacités électriques renouvelables massives, d’unités de dessalement, de réseaux de transport, d’installations portuaires et d’infrastructures industrielles.
La question de l’eau est particulièrement importante dans un pays où les ressources hydriques sont limitées.
La production d’hydrogène destinée à l’exportation ne peut être pensée indépendamment des besoins en eau potable, de l’agriculture et de la protection des écosystèmes.
À ces contraintes physiques s’ajoutent les incertitudes commerciales.
Le marché international de l’hydrogène bas carbone reste en construction. Les coûts de production, les mécanismes de certification, les prix d’achat et les engagements de long terme des consommateurs industriels demeurent déterminants pour la viabilité des projets.
La Mauritanie dispose donc d’un potentiel réel, mais les annonces d’investissements ne doivent pas être assimilées à des capacités de production financées ou opérationnelles.
Le pays devra notamment déterminer quelle part de cette nouvelle industrie peut contribuer à ses propres besoins énergétiques et industriels.
Le risque serait de reproduire, sous une forme nouvelle, le modèle historique d’exportation des ressources : produire de l’énergie destinée aux marchés étrangers sans transformer suffisamment l’économie nationale.
L’Atlantique, nouvelle profondeur stratégique
La façade maritime mauritanienne constitue un autre élément déterminant de son positionnement.
L’Atlantique permet au pays d’accéder directement aux routes commerciales reliant l’Europe, l’Afrique occidentale et les Amériques.
Nouadhibou et Nouakchott occupent des fonctions différentes mais complémentaires dans cette organisation.
Nouadhibou est historiquement associé aux exportations minières et aux activités halieutiques.
Nouakchott, capitale politique et principal centre urbain du pays, concentre une part importante des fonctions administratives, commerciales et logistiques.
Le développement de ces infrastructures pourrait renforcer la capacité mauritanienne à servir de plateforme de circulation régionale.
Cette perspective prend une importance particulière dans le contexte des transformations sahéliennes.
Le Mali, pays enclavé, dépend de corridors traversant les territoires de ses voisins pour accéder aux marchés internationaux.
La Mauritanie représente l’une des possibilités de diversification de ces accès.
Les liaisons routières, les postes frontaliers, les infrastructures douanières et les capacités portuaires deviennent dès lors des instruments économiques et géopolitiques.
Mais la proximité géographique ne suffit pas à créer un corridor commercial performant.
La compétitivité logistique dépend de la qualité des routes, des délais de transit, de la sécurité des transports, de la fluidité administrative et du coût global des opérations.
La Mauritanie pourrait bénéficier d’une partie des recompositions commerciales régionales si elle parvient à améliorer ces paramètres.
L’Atlantique joue également un rôle central dans les stratégies des États voisins.
Le Maroc développe depuis plusieurs années une politique visant à renforcer les connexions économiques entre sa façade atlantique et les pays du Sahel.
L’initiative marocaine destinée à faciliter l’accès des États sahéliens à l’océan Atlantique s’inscrit dans cette orientation.
Pour la Mauritanie, ces projets constituent à la fois des opportunités de coopération et des facteurs de transformation de son environnement concurrentiel.
Le développement de nouvelles infrastructures portuaires et routières dans la région pourrait modifier les itinéraires commerciaux existants.
Nouakchott devra donc arbitrer entre plusieurs objectifs : renforcer ses propres infrastructures, préserver son autonomie stratégique et participer aux réseaux régionaux susceptibles d’élargir ses débouchés économiques.
La Mauritanie n’est pas simplement située au bord de l’Atlantique.
Elle se trouve à proximité d’un espace dont l’organisation économique et politique pourrait profondément évoluer au cours des prochaines décennies.
Entre le Maroc et l’Algérie, une diplomatie d’équilibre
La position mauritanienne est particulièrement sensible dans les relations entre le Maroc et l’Algérie.
Les deux pays entretiennent une rivalité durable, dont la question du Sahara occidental constitue l’un des principaux points de cristallisation.
La Mauritanie partage des frontières et des intérêts économiques avec cet environnement régional.
Elle doit donc préserver des relations fonctionnelles avec plusieurs partenaires dont les orientations diplomatiques divergent.
Sa position officielle de neutralité sur le conflit du Sahara occidental s’inscrit dans cette recherche d’équilibre.
Elle permet à Nouakchott de maintenir des relations avec Rabat et Alger tout en évitant de faire de ce différend le principe organisateur de sa politique étrangère.
Cette posture répond à des impératifs économiques concrets.
Les échanges commerciaux avec le Maroc, notamment par les corridors routiers reliant l’Afrique du Nord à l’Afrique occidentale, occupent une place importante dans l’approvisionnement de plusieurs marchés régionaux.
L’Algérie cherche parallèlement à renforcer ses connexions commerciales et logistiques avec la Mauritanie, notamment à travers les infrastructures frontalières et les projets routiers.
Pour Nouakchott, l’enjeu consiste à tirer parti de ces relations sans entrer dans une logique d’alignement exclusif.
Cette stratégie ne garantit pas l’absence de tensions.
Les rivalités régionales peuvent affecter les flux commerciaux, les investissements et les relations diplomatiques.
Elles créent cependant un espace dans lequel la Mauritanie peut chercher à valoriser son rôle d’interlocuteur et de partenaire économique.
La diplomatie mauritanienne repose ainsi sur une contrainte fondamentale : préserver une marge de manœuvre dans un environnement où plusieurs puissances régionales cherchent à renforcer leur influence.
Le Sahel, entre risque sécuritaire et opportunité diplomatique
À l’est et au sud-est, la Mauritanie est confrontée aux conséquences de la crise sahélienne.
Le Mali connaît depuis plusieurs années une dégradation profonde de sa situation sécuritaire.
Les affrontements impliquant les forces gouvernementales et différents groupes armés, les déplacements de populations et les perturbations commerciales affectent directement les régions frontalières.
La Mauritanie a jusqu’à présent évité de connaître une dynamique insurrectionnelle comparable à celle observée dans plusieurs pays voisins.
Cette situation résulte d’un ensemble de facteurs comprenant les politiques de sécurité, la surveillance des frontières, les dispositifs de renseignement, les relations avec certaines communautés locales et les évolutions propres aux organisations armées présentes dans la région.
Elle ne signifie pas que le pays soit à l’abri des risques.
L’étendue de ses frontières terrestres, les circulations transfrontalières et les crises humanitaires voisines constituent des contraintes permanentes.
L’accueil de réfugiés maliens exerce notamment des pressions supplémentaires sur les infrastructures, les ressources naturelles et les services disponibles dans certaines zones.
Les perturbations des corridors commerciaux avec le Mali ont également des conséquences économiques.
Le FMI soulignait en juin 2026 que les difficultés observées le long de la frontière malienne avaient contribué aux tensions inflationnistes en affectant plusieurs axes d’échanges.
La sécurité et l’économie apparaissent donc étroitement liées.
Une frontière perturbée ne représente pas seulement un problème militaire. Elle peut entraîner une hausse des coûts de transport, des ruptures d’approvisionnement et une réduction des activités commerciales.
Dans ce contexte, la Mauritanie dispose d’un intérêt particulier à maintenir des relations diplomatiques avec les différentes composantes de son environnement régional.
Son positionnement pourrait lui permettre de contribuer à certaines formes de dialogue et de coopération.
Mais ce rôle dépendra des choix des autres États, de l’évolution des conflits et de sa propre capacité à préserver sa stabilité intérieure.
La Mauritanie ne peut être isolée des transformations du Sahel.
Elle doit au contraire intégrer leur évolution dans sa stratégie de développement à long terme.
Les ressources halieutiques, une richesse stratégique sous pression
L’économie mauritanienne ne repose pas uniquement sur les ressources du sous-sol.
Ses eaux atlantiques figurent parmi les zones de pêche les plus productives de la région, notamment grâce aux phénomènes de remontée d’eaux profondes riches en nutriments.
Les ressources halieutiques représentent une part importante des exportations nationales.
En 2024, les produits de la pêche comptaient pour environ 24,4 % des exportations de marchandises selon les données de l’Agence de promotion des investissements.
Cette contribution souligne l’importance économique du secteur.
Elle ne permet toutefois pas, à elle seule, de mesurer la valeur ajoutée effectivement conservée sur le territoire national.
Une partie des activités repose sur la capture et l’exportation de produits dont les étapes ultérieures de transformation peuvent être réalisées à l’étranger.
L’enjeu est donc comparable à celui du minerai de fer.
Il ne s’agit pas seulement d’augmenter les volumes prélevés, mais de développer les activités de conservation, de transformation, de conditionnement, de transport frigorifique et de commercialisation.
Ces activités pourraient soutenir l’emploi industriel et renforcer les compétences locales.
Elles nécessitent cependant des infrastructures énergétiques, portuaires et sanitaires adaptées.
La durabilité écologique constitue une autre contrainte fondamentale.
Les ressources marines ne sont pas illimitées.
La pression exercée par les flottes industrielles, les activités artisanales, les changements des conditions océaniques et les effets du réchauffement climatique impose une gestion rigoureuse des stocks.
La Mauritanie doit ainsi concilier trois objectifs : générer des recettes d’exportation, développer une industrie halieutique nationale et préserver la capacité de renouvellement de ses ressources marines.
À long terme, la valeur économique du secteur dépendra autant de la qualité de cette gestion que des volumes de captures.
Le défi de l’eau, de l’agriculture et de la sécurité alimentaire
L’immensité du territoire mauritanien masque une contrainte géographique majeure : la rareté des terres cultivables.
La Banque mondiale estime que les terres arables représentent environ 0,4 % de la superficie nationale.
Une grande partie du pays appartient à l’espace saharien, caractérisé par une faible pluviométrie et des conditions climatiques difficiles.
Les zones agricoles les plus favorables se concentrent notamment dans la vallée du fleuve Sénégal, où l’irrigation permet certaines cultures.
Cette concentration géographique rend l’agriculture particulièrement dépendante de la disponibilité en eau et des infrastructures hydrauliques.
Le changement climatique accroît les incertitudes.
Les épisodes de sécheresse, les inondations et la variabilité des précipitations affectent les activités agricoles et pastorales.
Or l’élevage conserve une importance économique et sociale considérable, notamment dans les zones rurales.
La pression sur les pâturages et les ressources hydriques peut accentuer les tensions entre usages agricoles, pastoraux et urbains.
L’amélioration de la sécurité alimentaire suppose donc une stratégie dépassant la seule augmentation des surfaces cultivées.
Elle implique des investissements dans l’irrigation, la gestion de l’eau, les infrastructures de stockage, les réseaux de distribution et la productivité agricole.
Elle exige également une meilleure articulation entre les productions nationales et les importations alimentaires.
Cette question devient particulièrement sensible lorsque les prix internationaux de l’énergie et des produits alimentaires augmentent.
Une économie exportatrice de minerais et de gaz peut disposer de recettes importantes tout en restant vulnérable à l’évolution du prix des denrées essentielles qu’elle importe.
La souveraineté économique ne dépend donc pas uniquement des ressources exportées.
Elle repose aussi sur la capacité à garantir l’approvisionnement régulier de la population.
Une population jeune face aux limites du modèle extractif
La Mauritanie connaît une transformation démographique et urbaine rapide.
Avec environ 5,5 millions d’habitants en 2026, sa population demeure relativement réduite au regard de l’étendue de son territoire.
Mais cette faible densité nationale dissimule une concentration croissante dans les centres urbains.
Selon la Banque mondiale, environ 61 % de la population vivrait désormais en milieu urbain.
Nouakchott concentre une part importante de cette évolution.
La capitale est devenue le principal pôle administratif, commercial, éducatif et économique du pays.
Cette urbanisation crée des besoins considérables en logements, en transports, en assainissement, en eau potable et en électricité.
Elle transforme également la structure du marché du travail.
L’économie extractive, malgré son poids dans les exportations et les recettes publiques, ne peut absorber à elle seule l’ensemble des nouveaux entrants sur le marché de l’emploi.
Les industries minières et gazières sont fortement capitalistiques.
Elles mobilisent des investissements importants, mais génèrent relativement peu d’emplois directs au regard des revenus qu’elles peuvent produire.
Ce décalage constitue l’un des principaux paradoxes des économies riches en ressources naturelles.
La croissance du PIB peut progresser sans entraîner une augmentation proportionnelle de l’emploi formel.
Pour la Mauritanie, la diversification doit donc répondre à un impératif social autant qu’économique.
Les secteurs susceptibles de créer des emplois comprennent notamment la transformation agroalimentaire, les services, la construction, la logistique, certaines activités manufacturières et les industries liées à la pêche.
Mais leur développement dépend de la disponibilité d’une main-d’œuvre qualifiée.
L’éducation, la formation technique et l’enseignement professionnel deviennent dès lors des composantes essentielles de la politique industrielle.
Les fractures sociales héritées de l’histoire mauritanienne ajoutent une dimension particulière à cette transformation.
Les questions liées aux discriminations, aux séquelles de l’esclavage, aux inégalités territoriales et à l’accès aux opportunités économiques restent déterminantes pour la cohésion nationale.
Une stratégie de développement fondée sur les ressources naturelles ne pourra produire des résultats durables que si ses bénéfices sont suffisamment diffusés dans la société.
Les finances publiques à l’épreuve de la nouvelle richesse gazière
L’arrivée de nouvelles recettes liées aux hydrocarbures soulève une question centrale de gouvernance économique.
Comment utiliser des revenus potentiellement volatils pour financer des dépenses et des investissements dont les effets doivent s’inscrire dans la durée ?
L’expérience internationale montre que les économies extractives sont confrontées à plusieurs risques.
Le premier est budgétaire.
Lorsque les recettes augmentent rapidement, les gouvernements peuvent être incités à accroître leurs dépenses permanentes.
Si les cours internationaux se retournent ou si la production diminue, les finances publiques peuvent alors subir un ajustement brutal.
Le deuxième risque concerne le taux de change réel et la compétitivité.
Une forte augmentation des revenus extérieurs peut favoriser une appréciation réelle de la monnaie et rendre certaines activités productives moins compétitives, phénomène souvent associé à la « maladie hollandaise ».
Le troisième risque est institutionnel.
La concentration des revenus dans un nombre limité de secteurs peut renforcer les comportements de rente et réduire les incitations à développer une fiscalité plus diversifiée.
La Mauritanie doit donc construire une politique de gestion des revenus extractifs compatible avec ses objectifs de développement.
Les programmes économiques soutenus par le FMI mettent notamment l’accent sur la discipline budgétaire, la mobilisation des recettes intérieures et la maîtrise des risques liés à l’endettement.
Les projections publiées en juin 2026 prévoient une croissance économique proche de 4,7 % en 2026 et 2027, avec une accélération possible à moyen terme si les productions minières progressent.
Ces perspectives restent toutefois dépendantes des marchés internationaux et de l’exécution des investissements.
La question essentielle n’est pas uniquement celle du montant des recettes futures.
Elle concerne leur affectation.
Financer des infrastructures énergétiques, améliorer les réseaux de transport, renforcer l’enseignement technique ou développer l’accès à l’eau peut produire des effets économiques durables.
À l’inverse, une utilisation principalement orientée vers des dépenses courantes difficilement réversibles pourrait accroître la vulnérabilité budgétaire.
La qualité de la dépense publique devient donc aussi importante que le niveau des recettes.
La Mauritanie dans les stratégies des puissances internationales
L’évolution économique mauritanienne attire l’attention de plusieurs partenaires internationaux.
Les entreprises européennes et américaines sont présentes dans les secteurs extractifs, énergétiques et industriels.
La Chine occupe une place importante dans les échanges de matières premières, notamment en raison de ses besoins considérables en ressources minières.
Les pays du Golfe disposent également d’intérêts dans les investissements, les infrastructures et certaines activités commerciales.
L’Union européenne entretient avec la Mauritanie des relations qui dépassent le commerce.
La coopération concerne notamment la pêche, la sécurité, les migrations, les infrastructures et le développement économique.
Cette pluralité de partenaires donne à Nouakchott des possibilités de diversification diplomatique et financière.
Mais elle introduit également des arbitrages.
Les investisseurs recherchent généralement des conditions contractuelles prévisibles, des infrastructures fiables et une visibilité suffisante sur les marchés.
L’État mauritanien doit parallèlement préserver ses intérêts fiscaux, environnementaux et industriels.
La négociation des projets devient donc un instrument essentiel de politique économique.
La valeur stratégique d’un gisement ou d’un projet énergétique ne dépend pas uniquement de sa taille.
Elle dépend aussi de la manière dont sont répartis les risques, les revenus, les obligations d’investissement et les possibilités de développement local.
Dans le secteur de l’hydrogène, par exemple, la Mauritanie pourrait être confrontée à des propositions de projets principalement orientés vers l’exportation.
Dans le secteur minier, la question pourrait porter sur l’implantation d’installations de transformation.
Dans le secteur gazier, elle concerne notamment l’approvisionnement du marché domestique.
Ces négociations détermineront une partie de la valeur économique réellement conservée dans le pays.
L’enjeu pour Nouakchott est donc de convertir l’intérêt des partenaires étrangers en capacités nationales durables, plutôt que de limiter sa stratégie à l’attraction de capitaux.
Une puissance de ressources n’est pas encore une puissance industrielle
L’ensemble des transformations en cours pourrait donner l’impression que la Mauritanie dispose désormais de tous les éléments nécessaires à une accélération économique durable.
Le pays possède des minerais, du gaz, un potentiel renouvelable important, des ressources marines et un accès direct à l’Atlantique.
Sa position régionale lui permet également d’entretenir des relations avec plusieurs ensembles économiques.
Mais ces avantages restent de nature différente.
Les ressources naturelles constituent des dotations.
Les infrastructures représentent des capacités.
L’industrialisation suppose, quant à elle, une organisation productive capable d’associer capital, travail, technologie, énergie et débouchés commerciaux.
Le passage de l’un à l’autre ne se produit pas automatiquement.
Une mine peut fonctionner pendant plusieurs décennies sans faire émerger une industrie métallurgique nationale.
Un terminal gazier peut exporter des volumes importants sans transformer profondément l’approvisionnement électrique intérieur.
Un projet d’hydrogène peut mobiliser des milliards de dollars tout en créant relativement peu d’emplois directs.
Un port peut enregistrer une hausse de son trafic sans devenir un véritable centre logistique régional.
La transformation économique dépend donc de la capacité à organiser des complémentarités entre les secteurs.
Pour la Mauritanie, plusieurs articulations apparaissent particulièrement importantes.
La première concerne les ressources minières et l’énergie.
La disponibilité d’une électricité fiable et compétitive pourrait favoriser le développement d’activités de transformation.
La deuxième associe les ports, les corridors terrestres et les échanges régionaux.
Des infrastructures logistiques performantes pourraient permettre au pays de capter davantage de valeur dans les flux commerciaux reliant le Sahel à l’Atlantique.
La troisième relie les ressources halieutiques à l’industrie agroalimentaire.
Le développement de la transformation locale pourrait renforcer l’emploi et les exportations à plus forte valeur ajoutée.
La quatrième concerne les revenus extractifs et le capital humain.
Sans investissements durables dans l’éducation, la santé et la formation, les nouvelles activités industrielles risquent de dépendre fortement de compétences importées.
La cinquième repose sur la capacité institutionnelle.
La coordination des politiques industrielles, énergétiques, budgétaires et environnementales sera déterminante pour éviter la multiplication de projets isolés.
La Mauritanie dispose donc d’un ensemble d’opportunités économiques dont la cohérence reste à construire.
Le véritable enjeu : transformer la rente en développement
L’histoire économique contemporaine offre de nombreux exemples de pays ayant bénéficié de découvertes majeures de ressources naturelles.
Certains ont utilisé ces revenus pour développer des infrastructures, améliorer les qualifications et diversifier leur économie.
D’autres sont restés durablement dépendants de quelques produits d’exportation.
La différence tient rarement à la seule quantité de ressources disponibles.
Elle résulte de choix institutionnels, de stratégies d’investissement, de conditions politiques et de capacités administratives accumulées sur plusieurs décennies.
Pour la Mauritanie, les prochaines années pourraient être particulièrement importantes.
Le gaz naturel ajoute une nouvelle source de recettes à une économie déjà structurée autour du minerai de fer, de l’or et de la pêche.
Les projets renouvelables ouvrent des perspectives industrielles supplémentaires.
Les transformations géopolitiques du Sahel renforcent l’intérêt stratégique des corridors atlantiques.
Mais ces évolutions interviennent dans un pays confronté à des contraintes persistantes : faiblesse de la diversification, pression sur les ressources hydriques, vulnérabilité climatique, besoins sociaux importants et dépendance aux marchés internationaux.
La Banque africaine de développement souligne, dans son rapport consacré à la Mauritanie publié en septembre 2026, que les perspectives de croissance restent favorables, mais exposées aux tensions géopolitiques, aux fluctuations des prix des matières premières, aux effets du changement climatique et à la dégradation de la sécurité sahélienne.
Cette combinaison résume le paradoxe mauritanien.
Le pays bénéficie d’un environnement économique potentiellement plus favorable grâce à ses ressources, alors même que son environnement régional et international devient plus incertain.
Sa trajectoire dépendra donc de sa capacité à transformer une succession d’opportunités sectorielles en stratégie de développement cohérente.
La priorité ne consiste pas nécessairement à multiplier les projets les plus spectaculaires.
Elle consiste à construire les conditions dans lesquelles chaque investissement peut renforcer les capacités productives nationales.
Une centrale électrique peut favoriser l’industrie.
Une route peut relier des bassins agricoles aux marchés.
Un port peut soutenir une filière de transformation.
Une formation technique peut permettre à une entreprise locale de participer à un grand projet énergétique.
C’est cette accumulation de capacités qui distingue une croissance extractive d’un développement économique durable.
Conclusion — La géographie offre une position, le développement construit une puissance
La Mauritanie occupe une place particulière dans la nouvelle géographie économique africaine.
Son territoire relie le Sahara à l’Atlantique, le Maghreb au Sahel et l’Afrique occidentale aux routes maritimes internationales.
Ses ressources minières lui assurent depuis plusieurs décennies une présence sur les marchés mondiaux.
L’entrée en production du gaz naturel lui apporte une nouvelle dimension énergétique.
Son potentiel renouvelable pourrait, à terme, ouvrir la voie à des activités industrielles différentes de celles qui ont historiquement structuré son économie.
Mais aucune de ces caractéristiques ne garantit l’émergence d’une puissance économique.
La stabilité politique doit s’accompagner d’une amélioration des institutions et des conditions sociales.
Les revenus extractifs doivent financer des capacités productives.
Les infrastructures doivent servir l’économie nationale autant que les flux d’exportation.
Les investissements internationaux doivent contribuer au transfert de compétences et à la création de valeur locale.
Enfin, les ambitions industrielles doivent rester compatibles avec les contraintes environnementales et les besoins fondamentaux de la population.
La Mauritanie ne se trouve donc pas simplement à l’aube d’un nouveau cycle d’exploitation de ses ressources.
Elle est confrontée à une décision stratégique beaucoup plus profonde : poursuivre l’accumulation de revenus tirés des matières premières ou utiliser ces revenus pour modifier progressivement la structure de son économie.
Dans un continent où les ressources naturelles jouent un rôle croissant dans les stratégies internationales, cette distinction devient fondamentale.
La Mauritanie possède désormais plusieurs des ressources qui pourraient soutenir son développement. La question décisive est de savoir si elle parviendra à construire les institutions, les infrastructures et les industries capables de transformer cette richesse en puissance économique durable.
Sources principales
Fonds monétaire international (FMI) — Islamic Republic of Mauritania: Requests for an Extended Arrangement Under the Extended Fund Facility and Arrangement Under the Extended Credit Facility, rapport publié le 29 juin 2026. Perspectives macroéconomiques, finances publiques, secteur extractif et risques économiques.
Banque mondiale — Mauritania Country Overview, données économiques et démographiques, estimations de croissance, pauvreté, urbanisation, vulnérabilité climatique et développement humain.
Banque africaine de développement (BAD) — Country Focus Report 2026: Mauritania — Mobilizing Mauritania’s Development Financing at Scale in a Fragmented World, 9 septembre 2026. Perspectives économiques, financement du développement et risques structurels.
United States Geological Survey (USGS) — Mauritania: Mineral Industry. Production de minerai de fer, d’or et de cuivre, capacités minières et structure du secteur extractif.
Société nationale industrielle et minière (SNIM) — Présentation institutionnelle et données économiques relatives à la production de minerai de fer, aux infrastructures et à la contribution à l’économie nationale.
Kosmos Energy — Greater Tortue Ahmeyim Project et résultats du premier trimestre 2026. Chronologie de mise en production, capacités de liquéfaction et performances opérationnelles du projet gazier.
Agence de promotion des investissements en Mauritanie (APIM) — Mauritania Investment Overview. Structure des exportations, ressources économiques et environnement des investissements.
Bureau de recherche Atlas Limits
Bureau éditorial et analytique d’Atlas Limits.