Pendant des décennies, la hausse des prix du pétrole a constitué l'une des principales assurances économiques des États producteurs du Moyen-Orient. Lorsque les marchés énergétiques se tendaient, les recettes d'exportation augmentaient, les budgets publics retrouvaient des marges de manœuvre et les fonds souverains accumulaient des ressources supplémentaires. Cette mécanique, longtemps considérée comme une caractéristique fondamentale des économies du Golfe, se heurte désormais à une réalité plus contraignante : un baril cher ne produit aucune richesse lorsqu'il ne peut être extrait, transporté ou livré.
Les nouvelles perspectives du Fonds monétaire international illustrent cette rupture. Selon les prévisions présentées en octobre 2026, l'ensemble régional regroupant le Moyen-Orient, l'Afrique du Nord, l'Afghanistan et le Pakistan devrait enregistrer une contraction économique de 1,3 % cette année, après une croissance estimée à 3,3 % en 2025. Le FMI envisage un rebond de 6,6 % en 2027, mais celui-ci repose largement sur l'hypothèse d'une normalisation des activités énergétiques, des échanges commerciaux et des conditions de sécurité.
Ces chiffres ne décrivent pas une contraction uniforme de tous les pays du Moyen-Orient. Ils agrègent des économies très différentes, depuis les grands exportateurs d'hydrocarbures du Golfe jusqu'aux pays importateurs d'énergie d'Afrique du Nord et d'Asie occidentale. Leur intérêt réside précisément dans cette diversité : la perturbation d'un système énergétique régional peut simultanément réduire la production des exportateurs, renchérir les importations des consommateurs et désorganiser les échanges dont dépendent les deux groupes.
La région se trouve ainsi confrontée à une contradiction centrale. Elle demeure l'un des principaux réservoirs énergétiques de la planète, mais cette richesse ne garantit plus la continuité de son activité économique.
Quand le prix du pétrole cesse de protéger la croissance
La distinction entre le prix d'une ressource et les revenus qu'elle génère constitue le premier élément de cette transformation. Les recettes pétrolières dépendent non seulement du cours international du brut, mais aussi des volumes produits, des quantités effectivement exportées, des coûts de transport et de la capacité des acheteurs à recevoir les cargaisons.
Une augmentation de 30 % du prix du baril ne compense pas nécessairement une diminution de moitié des volumes commercialisés. Dans un tel scénario, avant même de tenir compte des coûts supplémentaires, la valeur brute des ventes reculerait de 35 %. L'exemple est théorique, mais il permet de comprendre pourquoi une flambée pétrolière peut coexister avec une récession dans les économies productrices.
Les perturbations liées aux conflits accentuent cette contradiction. Lorsqu'une installation de production, un terminal d'exportation ou une voie maritime devient indisponible, les prix mondiaux peuvent progresser précisément parce que les quantités accessibles diminuent. Les pays dont l'offre est interrompue contribuent alors indirectement à la hausse des cours sans pouvoir nécessairement en retirer les bénéfices.
Cette situation transforme la nature du risque énergétique. Le problème ne réside plus seulement dans la volatilité des prix, traditionnellement au cœur des politiques budgétaires des États pétroliers. Il concerne désormais la continuité physique des flux, la sécurité des infrastructures et la capacité à maintenir les exportations dans un environnement géopolitique dégradé.
Pour les économies fortement dépendantes des hydrocarbures, les conséquences dépassent le secteur pétrolier. Une baisse prolongée des exportations réduit les recettes fiscales, fragilise les équilibres budgétaires et peut contraindre les gouvernements à différer certains investissements. Les entreprises privées, dont une partie de l'activité dépend directement ou indirectement de la dépense publique, subissent à leur tour le ralentissement.
Le pétrole demeure donc une source considérable de richesse, mais il ne constitue plus, à lui seul, une protection suffisante contre les chocs régionaux.
Le détroit d'Ormuz, point de fragilité du système
Cette vulnérabilité apparaît particulièrement nettement autour du détroit d'Ormuz. Situé entre l'Iran et la péninsule Arabique, ce passage maritime relie le golfe Persique au golfe d'Oman et à l'océan Indien. Il représente l'une des principales voies d'exportation des hydrocarbures produits par les États riverains.
Son importance ne tient pas uniquement aux volumes de pétrole qui le traversent. Le détroit concentre également des flux de gaz naturel liquéfié, de produits raffinés, de marchandises industrielles et d'approvisionnements indispensables au fonctionnement des économies du Golfe.
Une perturbation de cette voie maritime peut ainsi provoquer plusieurs chocs simultanés. Les producteurs rencontrent davantage de difficultés pour exporter leurs hydrocarbures, les importateurs doivent supporter une augmentation des coûts énergétiques et les transporteurs réévaluent les risques associés à leurs opérations.
Les primes d'assurance, les coûts de fret et les délais de livraison deviennent alors des variables économiques aussi importantes que le cours du pétrole lui-même. Même lorsqu'une cargaison peut techniquement quitter un terminal, son acheminement peut devenir plus coûteux, plus lent ou commercialement incertain.
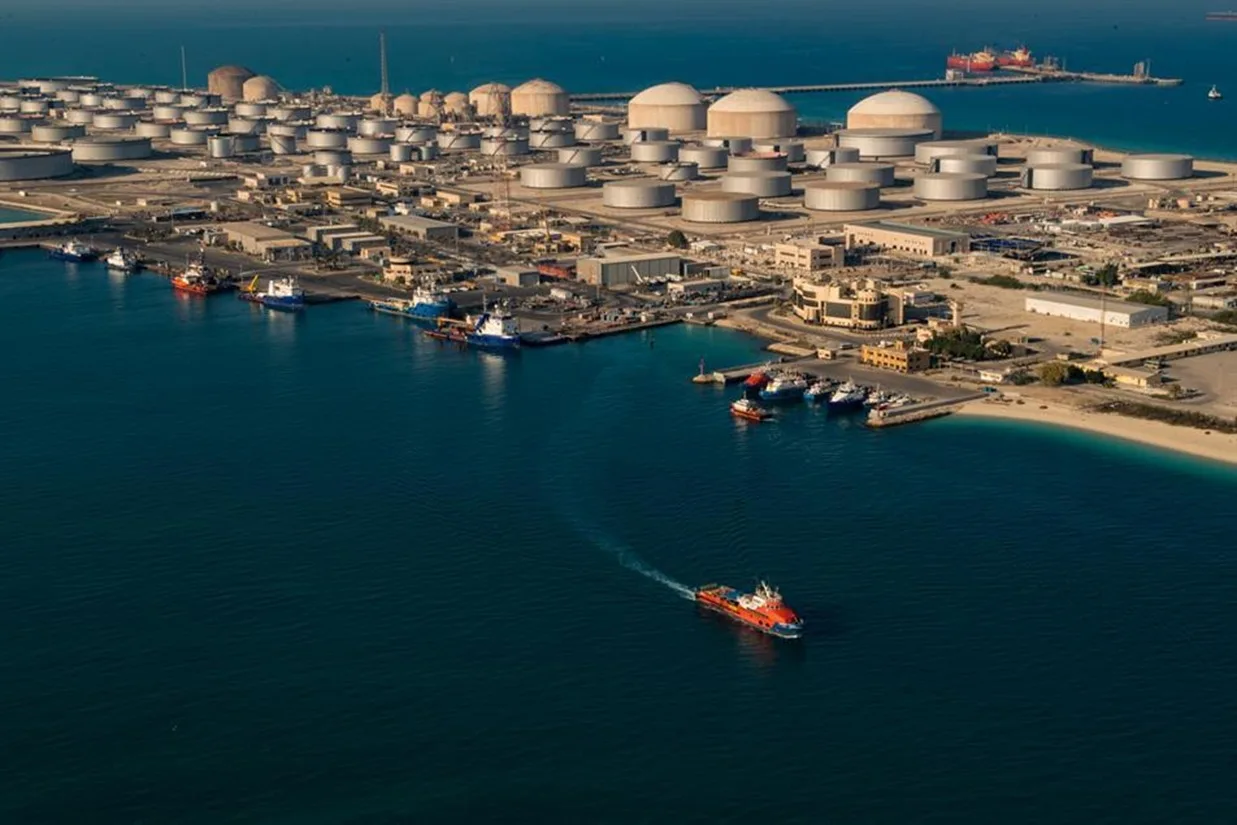
Les capacités de contournement restent inégalement réparties. L'Arabie saoudite dispose d'infrastructures permettant de transférer une partie de son pétrole vers la mer Rouge, tandis que les Émirats arabes unis possèdent une liaison vers le port de Fujairah, sur le golfe d'Oman. Ces dispositifs réduisent leur exposition directe au détroit, sans supprimer l'ensemble des contraintes logistiques ni remplacer nécessairement tous les volumes habituellement transportés.
D'autres producteurs disposent de possibilités plus limitées. Les infrastructures de substitution exigent des investissements considérables, une capacité disponible suffisante et des débouchés portuaires adaptés. Elles ne peuvent être improvisées au moment où survient une crise.
Le détroit d'Ormuz révèle ainsi une caractéristique essentielle de la géographie économique régionale : la concentration des ressources énergétiques ne signifie pas la diversification des routes permettant de les commercialiser.
Des finances publiques exposées à un choc de production
Les États exportateurs du Golfe ont progressivement renforcé leurs instruments de stabilisation économique. Réserves financières, fonds souverains, diversification des placements internationaux et accès aux marchés de capitaux leur offrent des moyens d'amortir les fluctuations conjoncturelles.
Ces protections demeurent importantes, mais elles ne suppriment pas les conséquences d'une interruption durable de l'activité pétrolière.
Les budgets publics de plusieurs producteurs restent sensibles aux recettes issues des hydrocarbures. Même lorsque les activités non pétrolières progressent, les revenus énergétiques continuent de financer une part significative des investissements publics, des infrastructures et des programmes de transformation économique.
Une contraction des volumes exportés peut donc réduire simultanément les revenus de l'État et la valeur ajoutée du secteur énergétique. Le choc affecte alors deux dimensions distinctes : la capacité de financement des politiques publiques et la production nationale mesurée dans les comptes économiques.
Cette distinction est particulièrement importante pour interpréter les prévisions du FMI. Une économie peut afficher une progression de ses services, de son tourisme ou de ses activités financières tout en enregistrant une croissance globale négative si la production pétrolière recule suffisamment.
À l'inverse, un rebond marqué du PIB après une année de contraction ne signifie pas nécessairement que l'ensemble du tissu productif connaît une expansion comparable. Il peut simplement traduire le redémarrage de capacités énergétiques précédemment interrompues.
La projection d'une croissance régionale de 6,6 % en 2027 doit être examinée à cette lumière. Elle pourrait correspondre, en partie, à un effet de rattrapage après le choc de 2026, plutôt qu'à une accélération structurelle de la productivité ou de l'investissement.
Les trajectoires budgétaires dépendront également de la durée des perturbations. Une interruption brève peut être absorbée par les réserves et les instruments financiers existants. Une désorganisation prolongée impose des arbitrages plus difficiles entre dépenses courantes, soutien à l'économie et investissements de long terme.
La diversification économique face à sa première grande contradiction
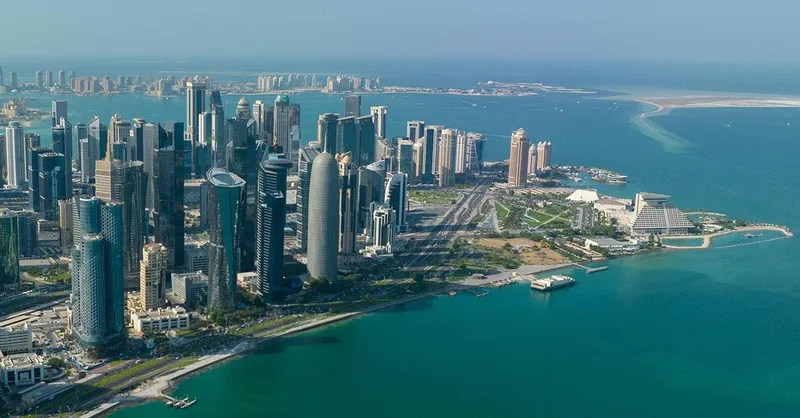
Depuis plusieurs années, les principales monarchies du Golfe cherchent à réduire leur dépendance aux hydrocarbures. L'Arabie saoudite développe des projets industriels, touristiques, logistiques et technologiques dans le cadre de Vision 2030. Les Émirats arabes unis renforcent leur position dans les services financiers, les transports, les technologies et le commerce international. Le Qatar poursuit l'expansion de ses capacités énergétiques tout en développant des activités de services et d'investissement.
Ces transformations ont modifié la structure économique de la région. Les secteurs non pétroliers occupent une place croissante dans la création de valeur et dans les stratégies nationales de développement.
Mais la diversification révèle une contradiction lorsque les ressources nécessaires à son financement demeurent fortement liées aux hydrocarbures.
Les grands projets d'infrastructures, les investissements industriels et les programmes de développement urbain mobilisent des capitaux considérables. Une partie de ces financements provient directement des recettes énergétiques, tandis qu'une autre dépend de la solidité des bilans publics et de la confiance des investisseurs dans la capacité des États à maintenir leurs engagements.
La vulnérabilité ne disparaît donc pas automatiquement lorsque la part du pétrole diminue dans le PIB. Elle peut se déplacer vers les circuits de financement, les chaînes d'approvisionnement ou les infrastructures indispensables aux nouvelles activités.
Les secteurs non pétroliers sont eux-mêmes exposés à l'instabilité régionale. Le tourisme dépend de la sécurité des déplacements, la logistique de la continuité des routes commerciales, l'industrie de la disponibilité des composants et les services financiers de la stabilité des anticipations.
Une économie diversifiée peut ainsi devenir moins dépendante du prix du pétrole tout en restant fortement exposée à la géographie stratégique qui a permis son développement.
La véritable mesure de la diversification ne réside donc pas uniquement dans la contribution des activités non pétrolières à la croissance. Elle se trouve également dans leur capacité à continuer de fonctionner lorsque les revenus énergétiques, les transports et les flux financiers subissent des perturbations simultanées.
Les importateurs d'énergie confrontés à une pression inverse
Pour les pays importateurs de pétrole et de gaz, la mécanique économique fonctionne différemment. Une hausse des prix internationaux accroît généralement la facture énergétique, pèse sur les balances commerciales et peut alimenter l'inflation.
Les économies disposant de ressources budgétaires limitées sont particulièrement exposées lorsque les pouvoirs publics cherchent à contenir l'augmentation des prix de l'électricité, des carburants ou des transports. Le maintien des subventions peut alors protéger temporairement les ménages, mais au prix d'une pression supplémentaire sur les finances publiques.
Les effets se transmettent également aux entreprises. Les industries énergivores voient leurs coûts augmenter, tandis que les transporteurs répercutent une partie des dépenses supplémentaires sur les prix des marchandises.
Dans les pays fortement dépendants des importations alimentaires, le renchérissement du fret et de l'énergie peut accentuer les tensions sur les prix à la consommation. Le choc énergétique devient progressivement un choc de pouvoir d'achat, puis un facteur de ralentissement de la demande intérieure.
Les conséquences varient néanmoins selon les structures nationales. Les pays disposant d'une production domestique de gaz, de contrats énergétiques à long terme, de réserves de change importantes ou d'un accès relativement favorable aux financements internationaux disposent de marges d'ajustement plus importantes.
Cette diversité explique pourquoi l'agrégat régional du FMI doit être interprété avec prudence. Il rassemble des économies dont les intérêts immédiats peuvent diverger face à une même hausse des prix pétroliers.
Pour les exportateurs capables de maintenir leurs livraisons, cette hausse peut améliorer les revenus. Pour les producteurs confrontés à des interruptions, elle ne compense pas nécessairement les pertes de volumes. Pour les importateurs, elle constitue principalement un renchérissement des coûts.
Le même choc géopolitique produit ainsi des effets économiques opposés, tout en affaiblissant la croissance de l'ensemble régional.
Une crise régionale aux conséquences mondiales
Les difficultés économiques du Moyen-Orient ne peuvent être isolées du fonctionnement de l'économie mondiale. La région occupe une position centrale dans l'approvisionnement énergétique international, mais également dans les échanges entre l'Europe, l'Asie et l'Afrique.
Les perturbations de ses infrastructures énergétiques peuvent modifier les arbitrages des raffineurs, des compagnies maritimes et des grands importateurs. Les flux commerciaux sont réorientés, les coûts de transport augmentent et certaines entreprises cherchent à renforcer leurs stocks pour limiter leur exposition aux ruptures d'approvisionnement.
Ces adaptations permettent de maintenir une partie des échanges, mais elles mobilisent des ressources supplémentaires. Une chaîne logistique plus longue, plus coûteuse ou moins prévisible réduit l'efficacité économique du système commercial.
L'Asie, qui absorbe une part importante des exportations énergétiques du Golfe, se trouve particulièrement concernée par la continuité de ces approvisionnements. Les grandes économies industrielles dépendent de flux réguliers de pétrole, de gaz et de produits pétrochimiques pour alimenter leurs usines, leurs transports et leurs systèmes électriques.
L'Europe reste également exposée, directement par ses importations énergétiques et indirectement par les prix mondiaux, les coûts industriels et les tensions sur les marchés du gaz.
Une contraction de l'activité au Moyen-Orient peut donc coexister avec une augmentation de la facture énergétique dans d'autres régions. La perte de production locale se transforme en hausse des coûts internationaux, puis en pression sur les marges des entreprises et sur le revenu disponible des ménages.
Cette transmission souligne une transformation plus large de l'économie mondiale. Les ressources naturelles conservent leur importance stratégique, mais leur valeur économique dépend de plus en plus de la résilience des infrastructures, des routes commerciales et des relations entre États.
Le rebond de 2027, entre reprise et fragilité
La perspective d'une croissance régionale de 6,6 % en 2027 pourrait donner l'impression que la contraction de 2026 constitue un accident conjoncturel appelé à être rapidement effacé.
Une telle interprétation serait incomplète.
Le redémarrage de la production pétrolière peut effectivement provoquer une accélération importante du PIB après une période d'interruption. Lorsque des capacités existantes sont remises en service, la valeur ajoutée augmente rapidement sans nécessiter la création immédiate d'un appareil productif entièrement nouveau.
Mais ce mécanisme ne garantit ni le rétablissement intégral des revenus perdus ni la disparition des fragilités qui ont provoqué la contraction initiale.
Les investissements reportés, les chaînes d'approvisionnement désorganisées, les dépenses supplémentaires de sécurité et les risques persistants sur les routes maritimes peuvent continuer de peser sur l'activité après le retour des volumes énergétiques.
La croissance de 2027 dépendra donc de plusieurs conditions : la restauration effective des capacités de production et d'exportation, la stabilisation des échanges, la maîtrise des coûts logistiques et la poursuite des investissements non pétroliers.
Elle dépendra aussi de la capacité des gouvernements à préserver leurs programmes de transformation économique sans accroître excessivement leurs vulnérabilités budgétaires.
Le FMI décrit ainsi une région susceptible de connaître un rebond statistiquement puissant, mais dont les perspectives demeurent étroitement liées à l'évolution des risques géopolitiques.
La richesse énergétique ne suffit plus
La contraction prévue en 2026 marque une limite importante du modèle économique régional. Les hydrocarbures continuent de procurer des ressources financières considérables, mais leur présence dans le sous-sol ne garantit ni leur disponibilité commerciale ni leur contribution régulière à la croissance.
Le Moyen-Orient ne manque pas de pétrole. Sa vulnérabilité réside dans les conditions nécessaires pour transformer cette ressource en production, en exportations, en recettes publiques et finalement en développement économique.
Les stratégies de diversification ont commencé à modifier cette dépendance, sans encore supprimer les liens profonds entre les revenus énergétiques, les infrastructures et le financement des nouvelles activités.
Le paradoxe de 2026 tient précisément à cette dissociation entre la valeur mondiale du pétrole et la prospérité des territoires qui le produisent. Les prix peuvent augmenter pendant que les économies se contractent, parce que la rareté qui enrichit théoriquement une ressource peut aussi empêcher sa commercialisation.
La prochaine étape du développement régional ne dépendra donc pas seulement de la quantité d'hydrocarbures disponible, de l'ampleur des fonds souverains ou de la multiplication des secteurs non pétroliers. Elle dépendra de la capacité des États à maintenir leurs systèmes productifs ouverts et fonctionnels dans un environnement international durablement instable.
Le pétrole peut encore financer la transformation du Moyen-Orient. Il ne peut plus, à lui seul, le protéger des conséquences économiques de sa géographie.
Sources principales
- Fonds monétaire international, World Economic Outlook — October 2026, 13 octobre 2026. https://www.imf.org/en/publications/weo/issues/2026/10/13/world-economic-outlook-october-2026
- Fonds monétaire international, Middle East and Central Asia Department — Press Briefing, 15 octobre 2026. https://mediacenter.imf.org/news/imf-middle-east-and-central-asia-department-press-briefing/s/56766665-b5a3-4df2-8fd0-5c79b8bd9a97
- Fonds monétaire international, Regional Economic Outlook: Middle East and Central Asia, publications régionales et analyses des économies exportatrices et importatrices d'énergie. https://www.imf.org/en/Publications/REO/MECA
- Agence internationale de l'énergie, Oil Market Report, analyses du marché pétrolier et des contraintes d'approvisionnement. https://www.iea.org/reports/oil-market-report-october-2026
Bureau de recherche Atlas Limits
Bureau éditorial et analytique d’Atlas Limits.