L’intelligence artificielle entre dans une nouvelle étape de son industrialisation. En annonçant l’intégration des processeurs de Google, Cerebras et SambaNova à son infrastructure cloud, tout en renforçant considérablement son partenariat avec Nvidia, Oracle révèle une transformation profonde du secteur : la concurrence ne porte plus seulement sur la puissance des puces, mais sur l’architecture, le financement et le contrôle des infrastructures qui feront fonctionner les systèmes d’intelligence artificielle.
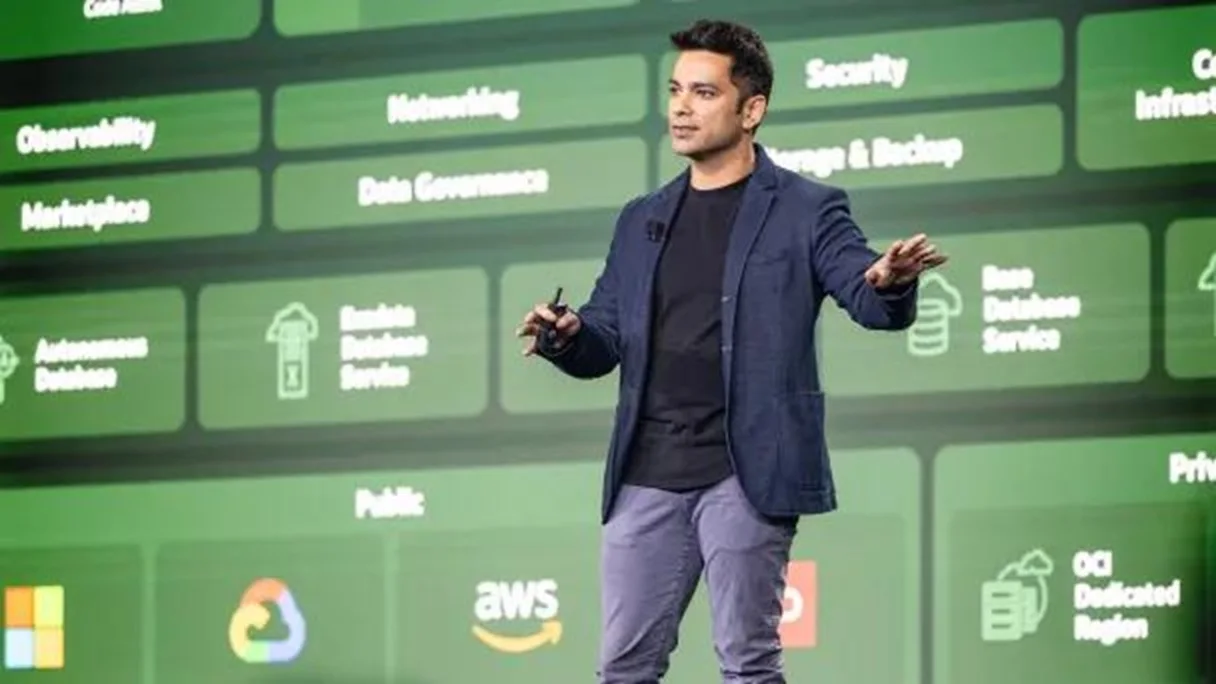
Le 27 octobre 2026, à Las Vegas, Oracle a présenté une série d'accords industriels qui pourraient modifier durablement l'organisation du marché mondial des infrastructures d'intelligence artificielle.
À l'occasion de sa conférence AI World, le groupe américain a annoncé l'élargissement de sa coopération avec Nvidia, l'arrivée prochaine des processeurs Tensor Processing Units (TPU) de Google sur Oracle Cloud Infrastructure (OCI), ainsi que des collaborations avec Cerebras Systems et SambaNova, deux entreprises spécialisées dans les architectures de calcul destinées notamment à l'inférence.
L'annonce la plus remarquable concerne Google.
Pour la première fois, les TPU développés par le groupe américain doivent être commercialisés par un grand fournisseur de cloud concurrent de Google Cloud. Leur disponibilité sur OCI est prévue à partir de 2027, avec une montée en puissance progressive sur plusieurs années.
Cette ouverture intervient alors qu'Oracle et Nvidia prévoient parallèlement de développer leurs infrastructures communes à une échelle de plusieurs gigawatts.
Ces décisions ne traduisent donc pas une rupture avec Nvidia. Elles signalent plutôt l'émergence d'un modèle industriel dans lequel plusieurs architectures matérielles pourraient coexister au sein d'une même infrastructure.
Derrière cette diversification se dessine une question fondamentale : qui contrôlera les ressources de calcul dont dépendra une part croissante de l'économie mondiale ?
Oracle transforme son infrastructure cloud en plateforme multitechnologique
L'industrie de l'intelligence artificielle s'est développée autour d'une concentration exceptionnelle des capacités de calcul.
Les processeurs graphiques de Nvidia, associés à son environnement logiciel CUDA et à ses technologies d'interconnexion, occupent une position centrale dans l'entraînement des grands modèles d'intelligence artificielle.
Cette domination ne repose pas uniquement sur les performances des puces.
Elle résulte également d'un écosystème comprenant les bibliothèques logicielles, les outils de développement, les réseaux de communication entre processeurs et les systèmes permettant d'exploiter simultanément des dizaines de milliers d'accélérateurs.
Pour les opérateurs de cloud, cette concentration présente plusieurs contraintes.
Elle expose leurs investissements à la disponibilité des équipements, aux prix pratiqués par les fournisseurs, aux cycles technologiques et aux difficultés d'adaptation des infrastructures à des applications dont les besoins évoluent rapidement.
Oracle cherche désormais à répondre à ces contraintes par une stratégie de diversification.
Plutôt que de privilégier une architecture matérielle unique, l'entreprise entend proposer différentes catégories de processeurs, adaptées aux caractéristiques des charges de travail.
L'entraînement des modèles les plus avancés, leur adaptation à des usages spécialisés, leur exécution quotidienne et les opérations réalisées par les agents autonomes ne nécessitent pas nécessairement les mêmes configurations.
Cette distinction devient centrale.
Un système conçu pour entraîner un modèle comportant des centaines de milliards de paramètres ne présente pas les mêmes contraintes qu'une infrastructure destinée à répondre, en temps réel, à des millions de requêtes.
La capacité à répartir ces opérations entre plusieurs technologies pourrait devenir un avantage économique déterminant.
Oracle cherche ainsi à évoluer du statut de fournisseur de capacités de calcul vers celui d'orchestrateur d'une infrastructure d'intelligence artificielle multitechnologique.
Google ouvre un nouveau débouché stratégique pour ses processeurs
L'accord entre Oracle et Google constitue probablement le développement le plus significatif de cette série d'annonces.
Depuis plus d'une décennie, Google développe ses propres accélérateurs d'intelligence artificielle.
Les TPU ont été conçus pour exécuter efficacement les opérations mathématiques utilisées dans l'apprentissage automatique.
Ils constituent une alternative aux GPU traditionnels, même si leur environnement logiciel, leurs modalités d'utilisation et leurs performances varient selon les applications.
Jusqu'à présent, leur commercialisation était étroitement liée à l'écosystème de Google.
L'arrivée de ces processeurs sur Oracle Cloud Infrastructure élargit leur distribution à une plateforme concurrente.
Les deux entreprises ont confirmé que les TPU de huitième génération seraient proposés sur OCI à partir de 2027.
Cette génération comprend notamment deux architectures distinctes : TPU 8t, orientée vers l'entraînement, et TPU 8i, destinée à l'inférence.
Google cherche ainsi à étendre le marché accessible à ses processeurs sans imposer nécessairement aux clients l'adoption de Google Cloud comme fournisseur principal.
Pour Oracle, l'intérêt est complémentaire.
L'entreprise pourra proposer une nouvelle famille d'accélérateurs tout en conservant la relation commerciale avec les utilisateurs de son infrastructure.
Cette coopération illustre une évolution importante des rapports entre les grandes entreprises technologiques.
Deux groupes concurrents sur le marché du cloud peuvent devenir partenaires dans la distribution de composants industriels stratégiques.
La frontière entre concurrence et coopération se déplace selon les différentes couches de la chaîne de valeur.
Google peut concurrencer Oracle dans les services cloud tout en utilisant son infrastructure comme canal supplémentaire de commercialisation de ses processeurs.
Oracle peut, de son côté, renforcer son offre grâce à une technologie développée par l'un de ses concurrents.
Ce rapprochement ne signifie cependant pas que Google renonce à son propre cloud, ni qu'Oracle devient indépendant de Nvidia.
Il traduit une organisation plus complexe de la concurrence industrielle.
Nvidia conserve une position centrale dans la montée en puissance des infrastructures
La diversification annoncée par Oracle pourrait donner l'impression d'un affaiblissement immédiat de Nvidia.
Les accords du 27 octobre suggèrent pourtant une réalité différente.
Oracle et Nvidia ont annoncé leur intention d'étendre leurs infrastructures communes utilisant les systèmes Vera Rubin NVL72 à une échelle de plusieurs gigawatts.
Les deux groupes ont également confirmé la disponibilité commerciale des systèmes Vera Rubin NVL72 et des processeurs Vera sur OCI.
Cette coopération concerne notamment les infrastructures nécessaires à l'entraînement des modèles avancés, à leur exploitation et aux applications d'intelligence artificielle agentique.
La référence aux gigawatts mérite une attention particulière.
Elle montre que l'industrie ne mesure plus seulement ses ambitions en nombre de processeurs ou en capacité de stockage.
La puissance électrique devient elle-même une unité de dimensionnement industriel.
Les grandes infrastructures d'intelligence artificielle nécessitent des investissements simultanés dans les serveurs, les réseaux, les systèmes de refroidissement, les équipements électriques et les capacités de production ou d'approvisionnement énergétique.
L'expansion de ces infrastructures dépend donc autant des conditions physiques de leur déploiement que des performances des semi-conducteurs.
Les ambitions annoncées par Oracle et Nvidia ne constituent toutefois pas des capacités intégralement installées.
Elles décrivent une trajectoire de développement dont la réalisation dépendra des investissements, des délais de construction, des équipements disponibles et de la demande commerciale.
Nvidia conserve par ailleurs un avantage important grâce à l'intégration de son matériel, de ses logiciels et de ses systèmes de communication.
La présence de technologies concurrentes dans le catalogue d'Oracle ne suffit donc pas à remettre en cause cette position.
Elle pourrait néanmoins modifier progressivement les conditions de négociation entre les fournisseurs de processeurs et les grands opérateurs de cloud.
Cerebras et SambaNova : l'inférence devient un nouveau champ de bataille
L'arrivée annoncée de Cerebras et SambaNova révèle une autre transformation du marché.
Pendant plusieurs années, l'attention s'est concentrée sur la puissance nécessaire à l'entraînement des grands modèles.
Cette activité demeure stratégique, mais elle ne représente qu'une partie du cycle économique de l'intelligence artificielle.
Une fois entraînés, les modèles doivent être exécutés.
Chaque réponse produite, chaque document analysé et chaque opération réalisée par un agent mobilisent des ressources de calcul.
Cette phase, appelée inférence, devient particulièrement importante avec la multiplication des applications professionnelles et des systèmes autonomes.
Un agent d'intelligence artificielle peut effectuer successivement plusieurs opérations : rechercher une information, analyser un document, appeler un outil, exécuter du code, vérifier un résultat et préparer une décision.
Chaque étape peut nécessiter un ou plusieurs appels à un modèle.
Les contraintes économiques deviennent alors différentes de celles de l'entraînement.
La rapidité de génération des réponses, le coût par unité de calcul, la consommation énergétique et la capacité à traiter simultanément un grand nombre de demandes prennent une importance croissante.
Cerebras et SambaNova cherchent précisément à se positionner sur ces besoins.
Cerebras développe une architecture reposant sur des processeurs de très grande dimension, conçus pour rapprocher les capacités de calcul et la mémoire.
Cette approche vise notamment à réduire certains mouvements de données et à accélérer la production de réponses.
Son partenariat avec Oracle doit permettre de proposer des capacités d'inférence sur OCI.
SambaNova développe pour sa part des processeurs reconfigurables, notamment sa génération SN50, destinés aux applications nécessitant une inférence rapide et efficace.
L'entreprise met particulièrement en avant la possibilité de séparer différentes étapes de l'inférence afin d'utiliser les architectures matérielles les mieux adaptées à chacune.
Cette spécialisation pourrait modifier l'organisation des centres de données.
Au lieu de confier l'ensemble des opérations à une même catégorie de processeurs, les opérateurs pourraient combiner plusieurs technologies.
Les gains économiques restent cependant à démontrer dans des conditions commerciales comparables.
Les performances annoncées par les fabricants dépendent des modèles utilisés, des configurations matérielles, des volumes traités et des contraintes de production.
Il serait donc prématuré de considérer que ces nouvelles architectures remplaceront massivement les GPU.
Leur arrivée dans les infrastructures d'Oracle constitue néanmoins un signal industriel important.
Le marché de l'inférence pourrait devenir plus ouvert à la concurrence technologique que celui de l'entraînement des modèles les plus avancés.
Le contrôle des réseaux devient aussi stratégique que celui des processeurs
La transformation engagée par Oracle ne concerne pas uniquement le choix des accélérateurs.
Elle touche également les systèmes permettant de les relier.
Dans les grandes infrastructures d'intelligence artificielle, les processeurs doivent échanger continuellement des volumes considérables de données.
Les performances dépendent donc de la qualité des interconnexions, de leur latence, de leur capacité de transmission et de leur efficacité énergétique.
Ces équipements représentent une composante essentielle de la valeur industrielle.
Nvidia ne fournit pas seulement des processeurs graphiques.
Le groupe commercialise également des technologies de réseau et d'interconnexion qui contribuent à la performance globale de ses systèmes.
Oracle cherche à conserver davantage de contrôle sur cette couche d'infrastructure.
L'entreprise a confirmé le développement de ses technologies Acceleron, destinées notamment à l'organisation des communications et des échanges de données au sein de ses centres de données.
Certains systèmes utilisant des processeurs Nvidia pourront ainsi intégrer des composants réseau conçus par Oracle.
Cette orientation révèle une logique stratégique plus large.
La diversification des accélérateurs ne produit pleinement ses effets que si l'opérateur maîtrise suffisamment les systèmes permettant de les intégrer.
Un fournisseur de cloud qui dépendrait d'un seul acteur pour les processeurs, les interconnexions et les logiciels conserverait une marge de manœuvre limitée.
En développant ses propres capacités réseau, Oracle cherche à accroître sa flexibilité industrielle.
La maîtrise de l'infrastructure physique et de ses mécanismes d'orchestration pourrait devenir un levier de différenciation aussi important que l'accès aux puces les plus performantes.
Une compétition industrielle qui exige des investissements considérables
La diversification technologique ne réduit pas automatiquement les besoins de financement.
Elle peut même accroître la complexité des investissements.
Chaque nouvelle architecture implique des équipements spécifiques, des outils logiciels, des compétences techniques et des opérations d'intégration.
Les infrastructures doivent également pouvoir évoluer sans immobiliser durablement des capacités devenues moins adaptées aux besoins du marché.
Oracle se trouve ainsi confronté à un double impératif.
L'entreprise doit développer rapidement ses capacités pour répondre à la demande d'intelligence artificielle, tout en préservant la rentabilité future de ses investissements.
Le groupe a maintenu une prévision de dépenses d'investissement comprise entre 90 et 95 milliards de dollars pour son exercice fiscal 2027.
Ce montant illustre l'intensité capitalistique du secteur.
Il ne correspond cependant pas à la valeur des accords annoncés le 27 octobre, dont les conditions financières n'ont pas été rendues publiques.
Il ne représente pas non plus exclusivement des dépenses liées aux nouvelles architectures de processeurs.
L'enjeu financier dépasse le coût initial des équipements.
Les infrastructures d'intelligence artificielle doivent générer suffisamment de revenus pendant leur durée d'exploitation pour couvrir les dépenses de construction, les coûts énergétiques, la maintenance, les financements et le renouvellement technologique.
Or, les générations de processeurs évoluent rapidement.
Un investissement particulièrement performant au moment de son déploiement peut perdre une partie de son avantage économique lorsque de nouvelles architectures arrivent sur le marché.
Cette situation renforce l'importance des contrats commerciaux, de la visibilité sur la demande et des mécanismes de financement.
Les grands opérateurs doivent désormais arbitrer entre la rapidité de déploiement, la maîtrise des coûts et le risque d'obsolescence.
La compétition pour les infrastructures d'intelligence artificielle devient ainsi une compétition financière autant que technologique.
Une nouvelle répartition de la valeur dans l'industrie de l'intelligence artificielle
Les annonces d'Oracle mettent en évidence une possible recomposition de la chaîne de valeur.
Jusqu'à présent, une partie importante de l'attention s'est concentrée sur les entreprises capables de concevoir les accélérateurs les plus performants.
Cette dimension demeure fondamentale.
Mais la valeur économique de l'intelligence artificielle dépend également de la capacité à assembler, financer et exploiter des infrastructures complexes.
Plusieurs fonctions industrielles deviennent alors déterminantes.
Les concepteurs de semi-conducteurs développent les architectures de calcul.
Les fabricants assurent leur production.
Les fournisseurs de réseaux organisent les communications entre équipements.
Les opérateurs de centres de données mettent à disposition l'énergie, le refroidissement et les infrastructures physiques.
Les fournisseurs de cloud commercialisent les capacités de calcul.
Les développeurs de modèles et d'applications transforment finalement ces ressources en services.
La concurrence peut se renforcer à certains niveaux sans nécessairement diminuer la concentration à d'autres.
L'arrivée de nouveaux accélérateurs pourrait, par exemple, réduire la dépendance à une seule architecture matérielle.
Mais elle pourrait également renforcer le pouvoir des opérateurs de cloud capables de financer et d'intégrer plusieurs technologies.
Dans cette configuration, Oracle cherche à devenir un intermédiaire industriel incontournable entre les fournisseurs de processeurs et les entreprises utilisatrices d'intelligence artificielle.
La diversification du matériel pourrait donc s'accompagner d'une concentration accrue du pouvoir d'intégration.
Cette possibilité constitue l'une des principales implications stratégiques de l'annonce.
L'énergie et les infrastructures physiques redéfinissent les rapports de force
L'essor de l'intelligence artificielle a progressivement transformé les centres de données en infrastructures stratégiques.
Leur développement dépend de facteurs qui dépassent largement l'industrie informatique.
L'accès à une électricité abondante, compétitive et disponible dans la durée devient essentiel.
Les capacités de raccordement aux réseaux électriques, les délais d'autorisation, la disponibilité du foncier, les systèmes de refroidissement et les chaînes d'approvisionnement conditionnent désormais la vitesse de déploiement des infrastructures.
Les annonces portant sur plusieurs gigawatts montrent l'ampleur de cette transformation.
L'intelligence artificielle s'inscrit de plus en plus dans une économie industrielle où les contraintes énergétiques et territoriales jouent un rôle central.
Cette évolution pourrait modifier les avantages comparatifs entre pays.
Les territoires capables de réunir énergie, connectivité, stabilité réglementaire, financement et compétences techniques disposeront d'atouts importants pour accueillir de nouvelles capacités.
À l'inverse, les régions confrontées à des contraintes électriques ou à des difficultés de financement pourraient voir leur développement numérique limité par des facteurs physiques.
La géographie de l'intelligence artificielle ne sera donc pas déterminée uniquement par la localisation des laboratoires de recherche ou des grandes entreprises technologiques.
Elle dépendra également des territoires capables de supporter matériellement son industrialisation.
La diversification technologique ne garantit pas l'indépendance
L'ouverture des infrastructures d'Oracle à plusieurs fournisseurs pourrait favoriser une concurrence accrue entre les architectures de calcul.
Elle ne doit cependant pas être confondue avec une disparition des dépendances industrielles.
Les processeurs de Nvidia, Google, Cerebras et SambaNova reposent sur des chaînes de conception, de fabrication et d'approvisionnement complexes.
Leur production demeure tributaire de capacités industrielles spécialisées, notamment dans les semi-conducteurs avancés, les mémoires et les technologies d'assemblage.
Par ailleurs, les environnements logiciels peuvent créer des coûts de migration importants.
Une entreprise qui développe ses applications autour d'une architecture particulière ne peut pas nécessairement les transférer vers une autre sans adaptation.
La coexistence de plusieurs familles de processeurs ne garantit donc pas leur interchangeabilité.
Elle peut réduire certains risques de concentration tout en créant de nouvelles exigences d'intégration.
La véritable question devient celle de la capacité des utilisateurs à déplacer leurs charges de travail entre fournisseurs sans supporter des coûts techniques ou économiques prohibitifs.
C'est à cette condition que la diversification matérielle pourra se traduire par une concurrence effective.
Vers une industrie organisée autour de plusieurs architectures
Les annonces du 27 octobre 2026 ne marquent pas la fin de la domination de Nvidia.
Elles montrent plutôt que la croissance de l'intelligence artificielle crée un marché suffisamment vaste et diversifié pour accueillir plusieurs catégories de processeurs.
L'entraînement des modèles les plus avancés pourrait continuer à privilégier certaines architectures particulièrement performantes.
L'inférence à grande échelle pourrait favoriser des solutions spécialisées.
Les agents autonomes pourraient accentuer la demande de configurations combinant processeurs généraux, accélérateurs spécialisés, mémoire et réseaux à faible latence.
Les opérateurs de cloud chercheront alors à optimiser leurs infrastructures en fonction des usages, des coûts et des performances attendues.
Cette évolution pourrait transformer les critères de compétitivité.
La puissance brute d'un processeur ne suffira plus nécessairement à déterminer la valeur d'une infrastructure.
La consommation énergétique, le coût total de possession, la disponibilité commerciale, la flexibilité logicielle et la capacité d'intégration deviendront des variables de plus en plus importantes.
La concurrence pourrait ainsi se déplacer d'une logique centrée sur les composants vers une logique centrée sur les systèmes.
Dans ce modèle, la maîtrise de l'architecture globale devient un facteur majeur de pouvoir économique.
Le véritable enjeu : qui contrôlera l'économie du calcul ?
La stratégie annoncée par Oracle révèle une transformation plus profonde que la simple diversification de ses fournisseurs.
L'intelligence artificielle entre dans une phase où la maîtrise des infrastructures devient une condition déterminante de la création de valeur.
Les entreprises capables de concevoir les meilleurs processeurs conserveront un rôle essentiel.
Mais celles qui sauront combiner plusieurs architectures, sécuriser les approvisionnements énergétiques, financer les équipements et commercialiser efficacement les capacités de calcul pourraient également acquérir une influence considérable.
Cette évolution ouvre une nouvelle compétition entre les fabricants de semi-conducteurs, les fournisseurs de cloud, les opérateurs d'infrastructures et les entreprises développant les modèles d'intelligence artificielle.
Elle soulève également une question de souveraineté économique.
À mesure que les administrations, les entreprises et les systèmes productifs deviennent dépendants de l'intelligence artificielle, l'accès aux ressources de calcul pourrait constituer une infrastructure aussi stratégique que les réseaux de télécommunications ou les systèmes énergétiques.
La diversification engagée par Oracle peut contribuer à réduire certaines dépendances technologiques.
Elle pourrait aussi renforcer le pouvoir des plateformes capables d'organiser cette diversité.
La prochaine phase de la compétition mondiale pour l'intelligence artificielle ne se jouera donc pas uniquement sur la capacité à produire les processeurs les plus puissants. Elle dépendra de la capacité à contrôler, financer et exploiter les infrastructures dans lesquelles ces processeurs prennent toute leur valeur.
La question n'est plus seulement de savoir qui fabriquera les puces de demain, mais qui contrôlera l'économie du calcul dont dépendra l'intelligence artificielle mondiale.
Bureau de recherche Atlas Limits
Bureau éditorial et analytique d’Atlas Limits.