L'acquisition par XRG d'une participation de Shell dans le projet australien North West Shelf illustre une transformation progressive de l'industrie mondiale du gaz. Tandis que les grandes compagnies occidentales réorganisent leurs portefeuilles, les investisseurs du Golfe renforcent leur présence dans les infrastructures énergétiques internationales. Au-delà des 1,45 milliard de dollars annoncés, l'opération révèle une évolution des stratégies de contrôle, de financement et d'approvisionnement sur les marchés du gaz naturel liquéfié.
Une participation historique change de propriétaire
Le 3 novembre 2026, Shell a annoncé avoir conclu un accord portant sur la cession de sa participation de 16,67 % dans le projet gazier australien North West Shelf à XRG, la société d'investissement énergétique internationale créée par le groupe émirati ADNOC.
La transaction prévoit un prix de base de 1,45 milliard de dollars, auquel pourrait s'ajouter un paiement conditionnel. Sa finalisation, attendue en 2027, reste soumise aux autorisations réglementaires et aux conditions habituelles de clôture.
L'opération concerne l'un des ensembles industriels les plus anciens et les plus importants de l'industrie australienne du gaz naturel liquéfié. Situé en Australie-Occidentale, North West Shelf a joué un rôle déterminant dans l'émergence du pays comme fournisseur majeur de gaz sur les marchés asiatiques.
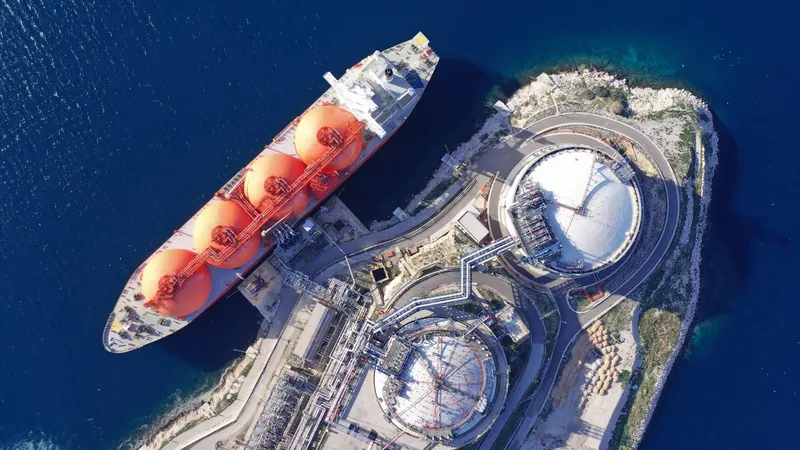
Développé à partir des années 1980, le projet repose sur une combinaison d'installations offshore, de réseaux de transport et d'infrastructures terrestres de traitement et de liquéfaction. Son complexe de Karratha dispose d'une capacité nominale de production de GNL d'environ 14,3 millions de tonnes par an.
L'entrée de XRG ne correspond donc pas à un investissement dans une nouvelle installation encore à construire. Elle porte sur une participation dans un système industriel déjà constitué, doté d'infrastructures opérationnelles, d'une expérience commerciale ancienne et d'une position géographique favorable aux approvisionnements asiatiques.
Cette distinction est essentielle pour comprendre la logique de l'acquisition.
Shell : réorganiser plutôt que conserver
Pour Shell, la cession s'inscrit dans une stratégie de gestion plus sélective de ses actifs énergétiques.
Le groupe demeure l'un des principaux acteurs mondiaux du gaz naturel liquéfié. Il intervient dans l'exploration et la production, la liquéfaction, le transport maritime, le négoce et la commercialisation. Cette intégration lui permet d'arbitrer entre différentes régions productrices et différents marchés de consommation.
Mais la taille d'un portefeuille ne constitue plus, à elle seule, un avantage suffisant.
Les grandes compagnies internationales cherchent désormais à concentrer leurs investissements sur les actifs offrant les meilleures perspectives de rentabilité, de croissance et de génération de trésorerie. Les participations minoritaires dans des installations anciennes peuvent présenter un intérêt industriel réel sans nécessairement correspondre aux priorités financières du groupe qui les détient.
North West Shelf illustre cette tension.
Le projet possède des infrastructures importantes et une longue expérience opérationnelle, mais son avenir dépend également de la disponibilité de nouvelles ressources gazières, de l'utilisation de ses capacités de traitement et des investissements nécessaires à la prolongation de certaines activités.
Pour Shell, conserver une participation minoritaire implique de maintenir une exposition aux dépenses futures et aux responsabilités associées à un actif mature, sans disposer nécessairement d'une liberté de décision proportionnelle à l'importance de son portefeuille mondial.
La vente permet de libérer du capital et de réduire certaines obligations tout en poursuivant des investissements dans d'autres projets.
Elle ne signifie donc pas un retrait stratégique du gaz naturel liquéfié. Shell continue de considérer cette activité comme un pilier de son développement énergétique et vise une croissance annuelle de ses ventes de GNL de l'ordre de 4 à 5 % jusqu'en 2030.
La question n'est plus seulement de posséder des capacités de production, mais de déterminer lesquelles offrent la meilleure combinaison entre rentabilité, flexibilité commerciale et besoins futurs en capitaux.
XRG : construire un portefeuille énergétique mondial
Pour XRG, l'acquisition répond à une logique presque inverse.
Créée par ADNOC pour développer ses investissements énergétiques internationaux, la société cherche à constituer un portefeuille mondial associant ressources, infrastructures et activités industrielles.
Son développement traduit une évolution de la stratégie énergétique des Émirats arabes unis.
Historiquement, la puissance énergétique d'Abou Dhabi reposait principalement sur l'exploitation de ses ressources nationales en hydrocarbures. Cette base demeure considérable, mais les ambitions internationales du groupe dépassent désormais les frontières de la production émiratie.
L'objectif consiste à acquérir des positions dans des actifs énergétiques situés dans plusieurs régions du monde, afin de diversifier les sources de revenus, les marchés desservis et les formes d'exposition industrielle.
Le gaz naturel liquéfié occupe une place centrale dans cette transformation.
Contrairement au pétrole, dont le commerce international repose sur des infrastructures largement mondialisées, le GNL nécessite une chaîne industrielle particulièrement capitalistique. Extraction, traitement, liquéfaction, transport maritime, regazéification et distribution constituent autant de segments dans lesquels les investissements sont importants et les engagements commerciaux souvent durables.
L'acquisition d'une participation dans une infrastructure existante permet d'accéder à cette chaîne sans supporter seule les risques et les délais associés à la construction d'un nouveau complexe.
North West Shelf offre précisément cette possibilité.
XRG obtient une exposition au secteur australien du GNL, à un ensemble d'installations reconnues et à une région dont les exportations sont historiquement orientées vers l'Asie.
L'investissement permet également de renforcer la diversification géographique du groupe, en complément de ses intérêts énergétiques au Moyen-Orient et dans d'autres marchés internationaux.
Il s'agit moins d'une acquisition spectaculaire que d'une opération de positionnement industriel.
L'Australie, plateforme énergétique de l'Asie
La valeur stratégique de North West Shelf tient aussi à sa localisation.
L'Australie figure parmi les grands exportateurs mondiaux de gaz naturel liquéfié. Sa proximité avec le Japon, la Chine, la Corée du Sud et plusieurs économies d'Asie du Sud-Est lui confère un avantage logistique sur une partie des approvisionnements provenant de régions plus éloignées.
Cette position ne garantit toutefois pas une rentabilité supérieure dans toutes les circonstances.
Les producteurs australiens doivent composer avec des coûts de développement élevés, des exigences environnementales importantes, des contraintes de main-d'œuvre et des investissements considérables dans les infrastructures.
Ils sont également confrontés à une concurrence internationale croissante.
Les États-Unis disposent d'une industrie du GNL particulièrement flexible, appuyée sur leurs ressources gazières et sur une capacité d'exportation en expansion. Le Qatar poursuit le développement de ses capacités de production à grande échelle, tandis que plusieurs pays africains et asiatiques cherchent à valoriser leurs propres ressources.
Dans cet environnement, les installations australiennes historiques doivent préserver leur compétitivité.
Leur avantage réside notamment dans l'existence d'infrastructures déjà construites, dont les coûts initiaux ont été engagés depuis longtemps.
Mais cet avantage ne peut être pleinement exploité que si les installations disposent de volumes suffisants pour fonctionner durablement.
La disponibilité du gaz devient alors aussi importante que la capacité de liquéfaction elle-même.
Des installations historiques à la recherche de nouveaux volumes
L'un des enjeux fondamentaux de North West Shelf concerne l'évolution de son modèle industriel.
Les grands complexes de GNL ont traditionnellement été développés autour de gisements identifiés, dont la production alimentait directement les installations de liquéfaction.
Ce modèle devient plus complexe lorsque les ressources historiques déclinent.
Les infrastructures peuvent conserver une capacité technique importante alors même que les gisements initialement destinés à les approvisionner ne suffisent plus à garantir leur utilisation à long terme.
La solution consiste à rechercher de nouvelles sources de gaz, parfois exploitées par d'autres producteurs.
Les installations de traitement et de liquéfaction deviennent alors des plateformes susceptibles d'accueillir des volumes provenant de plusieurs projets.
Cette évolution modifie la nature économique des actifs.
Un terminal historiquement intégré à un ensemble de gisements peut progressivement devenir une infrastructure industrielle partagée, dont la rentabilité dépend des contrats de traitement, des volumes acheminés et de la durée d'utilisation des équipements.
Pour les investisseurs, cette transformation ouvre des possibilités, mais elle introduit également des incertitudes.
L'accès à de nouvelles ressources dépend des décisions d'investissement des producteurs, des autorisations environnementales, des conditions commerciales et de la capacité des différents partenaires à coordonner leurs projets.
Dans le cas de North West Shelf, la prolongation de l'activité industrielle et l'intégration éventuelle de nouvelles sources d'approvisionnement constituent donc des éléments déterminants de la valeur future.
XRG acquiert une participation dans un système existant, mais aussi une exposition à sa transformation.
Le prix d'acquisition ne résume pas l'investissement
Les 1,45 milliard de dollars annoncés donnent une mesure immédiate de l'opération. Ils ne suffisent cependant pas à déterminer son coût économique total.
Dans l'industrie pétrolière et gazière, l'acquisition d'une participation dans un actif mature implique souvent des engagements qui dépassent le paiement initial.
Les installations nécessitent des dépenses de maintenance, de modernisation et parfois d'adaptation à de nouvelles conditions d'exploitation.
Les partenaires peuvent également être appelés à financer de nouveaux raccordements, des investissements environnementaux ou des projets destinés à prolonger la durée de vie économique du complexe.
À ces dépenses s'ajoutent les obligations de démantèlement et de remise en état.
L'accord entre Shell et XRG prévoit notamment le transfert des responsabilités correspondantes, un élément important dans l'appréciation financière de la transaction.
Ces obligations peuvent représenter des montants significatifs pour des installations offshore et terrestres de grande dimension.
La valeur réelle de l'acquisition dépendra donc de plusieurs paramètres : les flux de trésorerie futurs, les volumes effectivement traités, les dépenses nécessaires à la poursuite de l'exploitation et le calendrier des obligations environnementales.
Le prix annoncé représente le coût immédiat d'entrée dans le capital. Il ne constitue pas une estimation exhaustive de l'exposition financière assumée par l'acquéreur.
Cette distinction est particulièrement importante dans un secteur où les actifs peuvent fonctionner pendant plusieurs décennies et où les engagements associés à leur fin de vie sont parfois considérables.
Une nouvelle étape après Santos
L'opération intervient dans un contexte particulier pour les ambitions australiennes de XRG.
Le groupe avait précédemment participé à une tentative d'acquisition de Santos, l'un des principaux producteurs australiens de pétrole et de gaz.
Cette opération, qui aurait représenté une prise de contrôle beaucoup plus importante, n'a finalement pas abouti.
L'acquisition de la participation de Shell dans North West Shelf témoigne d'une autre approche.
Plutôt que de chercher immédiatement à prendre le contrôle d'un grand groupe énergétique australien, XRG investit dans un actif déterminé, au sein d'une structure industrielle déjà organisée.
Les deux stratégies présentent des caractéristiques très différentes.
L'acquisition d'une entreprise entière permet d'obtenir le contrôle de ses décisions, de ses ressources et de ses orientations commerciales, mais elle implique également de reprendre l'ensemble de ses risques opérationnels, financiers et réglementaires.
Une participation minoritaire offre une exposition plus ciblée, avec un engagement initial généralement plus limité, au prix d'une influence réduite sur les décisions collectives.
Le choix de North West Shelf ne permet pas, à lui seul, de conclure à un abandon des ambitions de contrôle de XRG.
Il montre néanmoins que l'expansion internationale peut progresser par acquisitions successives de participations industrielles, sans nécessairement passer par des opérations majeures de consolidation.
Cette méthode permet de construire progressivement un portefeuille diversifié, tout en répartissant les risques entre plusieurs actifs et juridictions.
Le capital du Golfe et la redistribution des actifs énergétiques
L'opération Shell–XRG s'inscrit dans un mouvement plus large de circulation internationale du capital énergétique.
Les groupes et investisseurs du Golfe ne se limitent plus au financement de leurs propres capacités nationales de production.
Ils cherchent également à détenir des positions dans les infrastructures, les ressources et les entreprises qui structurent les échanges mondiaux d'énergie.
Cette évolution repose sur plusieurs facteurs.
Les revenus historiques des hydrocarbures ont permis l'accumulation de ressources financières importantes. Les stratégies nationales de diversification encouragent parallèlement les investissements internationaux dans les secteurs industriels considérés comme essentiels à la croissance future.
Enfin, les transformations de l'industrie énergétique créent des occasions d'acquisition.
Les grandes compagnies internationales réévaluent régulièrement leurs portefeuilles. Certaines privilégient les actifs à forte rentabilité immédiate, d'autres réduisent leur exposition à des installations anciennes ou cherchent à financer de nouveaux projets sans augmenter excessivement leur endettement.
Les investisseurs disposant d'un horizon de détention plus long peuvent considérer ces mêmes actifs sous un angle différent.
Une infrastructure mature, dont la croissance paraît limitée pour un grand groupe coté, peut présenter un intérêt pour un investisseur cherchant à diversifier ses revenus et à renforcer sa présence géographique.
Il serait toutefois excessif d'interpréter chaque cession occidentale comme un retrait industriel ou chaque acquisition du Golfe comme une conquête stratégique.
Les décisions répondent d'abord à des arbitrages économiques, dont les résultats dépendront des conditions d'exploitation et de marché.
Mais leur accumulation peut progressivement modifier la répartition internationale de la propriété des infrastructures énergétiques.
La puissance dans le secteur ne repose plus exclusivement sur la possession de réserves. Elle dépend aussi de la capacité à financer, exploiter et commercialiser les infrastructures qui relient les producteurs aux consommateurs.
La sécurité énergétique devient une question de propriété
L'acquisition de North West Shelf soulève enfin une question plus générale concernant la sécurité énergétique.
Pendant longtemps, celle-ci a été principalement envisagée sous l'angle de la disponibilité physique des ressources : disposer de suffisamment de pétrole ou de gaz pour répondre à la demande.
Cette approche reste fondamentale, mais elle ne suffit plus à décrire les interdépendances contemporaines.
La sécurité d'approvisionnement dépend également des capacités de liquéfaction, des terminaux portuaires, des navires spécialisés, des contrats commerciaux et des financements nécessaires au fonctionnement de l'ensemble.
La propriété de ces actifs influence les décisions d'investissement, la répartition des risques et, dans certaines circonstances, les orientations commerciales.
Elle ne confère cependant pas automatiquement le contrôle des flux.
Dans un projet détenu conjointement par plusieurs partenaires, les droits de décision sont encadrés par les accords de gouvernance. Les volumes commercialisés peuvent également être soumis à des contrats de long terme et à des engagements préexistants.
L'entrée de XRG dans North West Shelf ne signifie donc pas qu'Abou Dhabi pourra décider librement de la destination du gaz australien.
Elle renforce néanmoins la présence d'un investisseur énergétique du Golfe dans une infrastructure importante pour les échanges gaziers régionaux.
À mesure que les investissements internationaux se multiplient, les chaînes d'approvisionnement deviennent ainsi plus intégrées financièrement, même lorsque les ressources et les installations demeurent géographiquement dispersées.
Cette interdépendance peut favoriser la mobilisation de capitaux et la continuité des investissements. Elle peut également rendre plus complexes les relations entre souveraineté énergétique, intérêts commerciaux et sécurité des approvisionnements.
Une opération limitée, une transformation plus profonde
À l'échelle mondiale, la cession de 16,67 % de North West Shelf ne bouleverse pas immédiatement l'équilibre du marché du gaz naturel liquéfié.
Elle ne crée pas de nouvelles capacités de production, ne garantit pas de volumes supplémentaires et ne modifie pas, à elle seule, les perspectives de demande asiatique.
Son importance réside ailleurs.
Shell transforme une participation historique en ressources financières mobilisables pour d'autres priorités. XRG utilise sa capacité d'investissement pour prendre position dans une infrastructure énergétique internationale déjà établie.
Entre les deux se dessine une évolution du capitalisme énergétique.
Les compagnies internationales ne cherchent plus nécessairement à conserver toutes les positions accumulées au fil de leur expansion. Les investisseurs issus des grandes économies productrices deviennent, de leur côté, des propriétaires d'actifs situés bien au-delà de leurs territoires nationaux.
L'Australie constitue un terrain particulièrement révélateur de cette transformation, car elle combine des ressources importantes, des infrastructures coûteuses, une proximité avec les marchés asiatiques et des besoins croissants d'adaptation industrielle.
La réussite de l'investissement de XRG dépendra de facteurs concrets : l'approvisionnement futur du complexe, sa compétitivité face aux autres exportateurs, les dépenses nécessaires à son exploitation et la capacité des partenaires à prolonger sa durée de vie économique.
Le transfert de propriété ne résout aucune de ces questions par lui-même.
Il modifie cependant l'identité des acteurs qui devront y répondre.
Dans l'industrie mondiale du gaz, la redistribution du capital pourrait ainsi devenir aussi déterminante que la découverte de nouvelles réserves. Car les infrastructures qui assureront les approvisionnements de demain ne seront pas nécessairement détenues par les groupes qui les ont construites hier.
Sources principales
- Shell, 3 novembre 2026 — Communiqué officiel annonçant l'accord de cession de sa participation dans North West Shelf à XRG.
- XRG, 3 novembre 2026 — Communication institutionnelle relative à l'acquisition et à la stratégie internationale du groupe.
- Reuters, 3 novembre 2026 — Informations sur les conditions financières de la transaction, son calendrier et les ambitions australiennes de XRG.
- Woodside Energy — Documentation institutionnelle relative au projet North West Shelf, à ses infrastructures et à ses capacités de liquéfaction.
- International Energy Agency (IEA) — Gas Market Report et analyses des perspectives mondiales du gaz naturel liquéfié.
- Australian Government — Department of Industry, Science and Resources — Données et perspectives relatives aux exportations australiennes de GNL.
Bureau de recherche Atlas Limits
Bureau éditorial et analytique d’Atlas Limits.