À Singapour, les navires ne s’arrêtent pas vraiment. Ils passent, déchargent, chargent, se ravitaillent et repartent. Les capitaux font à peu près la même chose. Les marchandises aussi. Les données, les avions, les cadres internationaux et désormais une partie croissante des composants électroniques traversent cette île dont la fonction économique semble précisément être de transformer le passage en valeur.
Le paradoxe commence par les dimensions.
Singapour ne couvre qu’environ 744 kilomètres carrés. Son territoire est plus petit que celui de nombreuses métropoles mondiales. Il ne possède pratiquement aucune ressource énergétique, très peu d’espace agricole et aucune profondeur stratégique. Il dépend de l’extérieur pour une grande partie de ce qu’il consomme et de l’économie mondiale pour une grande partie de ce qu’il produit.
Sur une carte des ressources naturelles, Singapour devrait être marginal.
Sur une carte des flux mondiaux, il devient difficile à éviter.
En 2025, son commerce de marchandises a atteint près de 1 398 milliards de dollars singapouriens, dont 739 milliards d’exportations. Le PIB nominal du pays s’établissait la même année à environ 790 milliards de dollars singapouriens. Autrement dit, la valeur des marchandises franchissant ses frontières représente près de deux fois la production annuelle de l’économie. Une part considérable correspond naturellement à des réexportations : celles-ci ont atteint environ 455 milliards de dollars singapouriens en 2025.
Ce n’est pas une anomalie statistique.
C’est le modèle.
Transformer la géographie en infrastructure
Singapour occupe l’une de ces positions que la géographie mondiale rend disproportionnellement importantes : à proximité immédiate du détroit de Malacca, sur la grande route maritime reliant l’océan Indien à la mer de Chine méridionale.
Mais posséder une bonne position géographique ne suffit jamais.
De nombreux territoires sont situés sur des routes commerciales importantes sans devenir des centres mondiaux. Singapour a fait autre chose : il a construit autour de sa position géographique un système complet permettant de réduire le coût, le temps et le risque du passage.
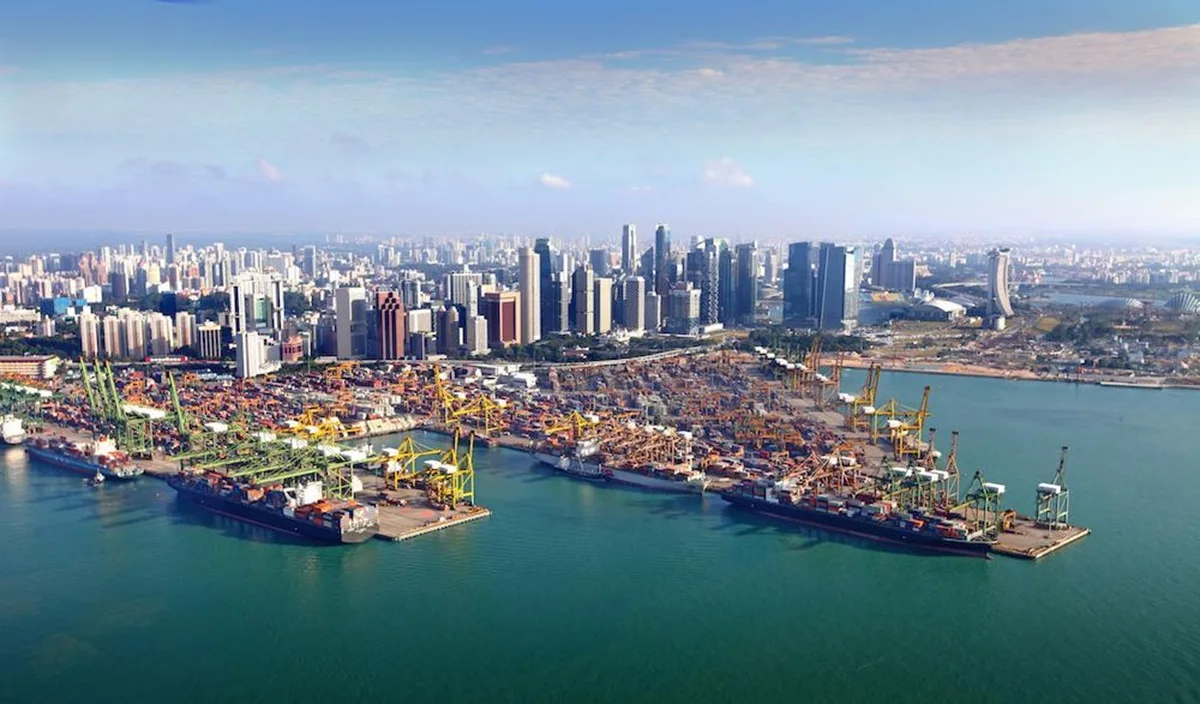
Le port en est la manifestation la plus visible.
En 2025, Singapour a traité 44,66 millions d’EVP, un record, en hausse de 8,6 % sur un an. Les arrivées de navires ont représenté 3,22 milliards de tonnes de jauge brute. Le pays reste également le premier centre mondial de soutage maritime, avec 56,77 millions de tonnes de carburants marins vendues cette année-là. Son réseau maritime le relie à plus de 600 ports et plus de 200 groupes internationaux de transport maritime y sont implantés.
Mais le véritable produit singapourien n’est pas le port.
C’est ce qui se trouve autour.
Assurance maritime, financement, arbitrage, droit commercial, courtage, logistique, réparation navale, stockage, raffinage, gestion de flotte, services financiers et sièges régionaux transforment le mouvement physique d’un conteneur en une succession d’activités à valeur ajoutée.
Le navire apporte donc davantage qu’une cargaison.
Il apporte une transaction.
Et Singapour a passé plusieurs décennies à apprendre comment prélever une fraction de valeur sur chacune de ces transactions sans empêcher le flux de continuer.
Le territoire comme contrainte productive
La rareté du sol aurait pu condamner l’industrie singapourienne. Elle a plutôt déterminé sa forme.
Lorsqu’un territoire coûte cher, les activités occupant beaucoup d’espace pour produire peu de valeur deviennent progressivement difficiles à maintenir. L’économie est alors poussée vers les activités dont la valeur créée par hectare, par salarié ou par unité d’infrastructure est élevée.
Pétrochimie, pharmacie, ingénierie de précision, électronique et semi-conducteurs ont ainsi pris une place considérable dans une économie que l’on pourrait, à tort, imaginer essentiellement financière.
Singapour représente aujourd’hui environ 10 % de la production mondiale de semi-conducteurs, autour de 5 % des capacités mondiales de fabrication de wafers et près de 20 % de la production mondiale d’équipements destinés à l’industrie des semi-conducteurs, selon l’Economic Development Board.
Ce positionnement révèle une logique plus générale.
Singapour ne cherche pas nécessairement à contrôler l’intégralité d’une chaîne industrielle. Il cherche à occuper les segments où sa combinaison particulière de stabilité juridique, d’infrastructures, de capital, de compétences et de connectivité devient difficile à reproduire.
La petitesse du pays cesse alors d’être uniquement une faiblesse.
Elle facilite également la concentration.
Un port, un aéroport, des zones industrielles, des universités, des administrations, des infrastructures numériques et un centre financier peuvent être coordonnés sur quelques dizaines de kilomètres. La distance entre politique industrielle et exécution physique devient exceptionnellement courte.
Le territoire fonctionne presque comme une seule plateforme.
L’État derrière le marché
C’est ici que le récit classique de Singapour devient insuffisant.
Le pays est souvent présenté comme l’une des expressions les plus abouties du libre-échange mondial. C’est vrai, mais incomplet.
Singapour est profondément ouvert au marché tout en conservant un État extraordinairement présent dans l’organisation de l’économie.
La contradiction n’est qu’apparente.
L’État singapourien ne cherche pas tant à remplacer le marché qu’à construire les conditions dans lesquelles celui-ci doit fonctionner : infrastructures, foncier, logement, formation, réglementation, politique industrielle, investissement, stabilité monétaire et accumulation patrimoniale.
Cette architecture apparaît avec une netteté particulière dans Temasek.
Au 31 mars 2026, la société d’investissement détenue par l’État affichait une valeur nette de portefeuille de 518 milliards de dollars singapouriens, contre 469 milliards un an auparavant. Elle avait investi 51 milliards et cédé 31 milliards d’actifs pendant l’exercice.
À cela s’ajoute une puissance financière publique plus large. Les réserves officielles détenues par la Monetary Authority of Singapore atteignaient environ 433 milliards de dollars américains en août 2026.
Singapour a ainsi produit une forme particulière de capitalisme : très favorable à l’investissement international, extrêmement exposée à la concurrence mondiale, mais appuyée sur un État propriétaire, investisseur, aménageur et stratège.
Ce n’est ni le laissez-faire classique ni l’économie administrée.
C’est un marché dont une partie de l’architecture a été méthodiquement dessinée.
Accumuler ce qui manque
Cette stratégie répond à une obsession ancienne : la vulnérabilité.
Singapour ne dispose pas d’un arrière-pays capable d’absorber un choc extérieur. Son marché intérieur est trop petit pour remplacer la demande mondiale. Son territoire ne peut lui fournir l’essentiel de son énergie. Son alimentation, ses matières premières et une partie de son eau dépendent de systèmes extérieurs.
La réponse singapourienne consiste depuis longtemps à accumuler ailleurs ce que la géographie lui refuse chez lui.
Réserves financières, actifs internationaux, capacités logistiques, relations diplomatiques, infrastructures, stocks stratégiques, compétences et accès aux marchés deviennent autant de substituts à la profondeur territoriale.
Le capital joue ici presque le rôle que jouent les ressources naturelles pour d’autres États.
Cette logique explique aussi pourquoi Singapour attache autant d’importance à la crédibilité de ses institutions. Pour une économie dont une grande partie de la richesse dépend de la volonté d'acteurs étrangers d'y laisser passer leurs marchandises, leurs capitaux ou leurs sièges régionaux, la confiance n’est pas une abstraction.
C’est une infrastructure.
Être utile à tout le monde
La même logique traverse la diplomatie.
Singapour entretient des liens sécuritaires étroits avec les États-Unis tout en développant depuis plusieurs décennies des relations économiques considérables avec la Chine. Il appartient pleinement à l’ASEAN, mais fonctionne simultanément comme l’un des principaux points d’entrée du capital mondial en Asie du Sud-Est.
Cette position exige davantage qu’une politique d’équilibre.
Elle exige une politique d’utilité.
Un petit État dispose rarement des moyens permettant d’imposer durablement ses préférences aux grandes puissances. Il peut en revanche augmenter le coût de son contournement.
Port, finance, droit, technologie, aviation, diplomatie et investissement remplissent ensemble cette fonction.
Plus Singapour devient utile à des acteurs différents, plus chacun possède quelque chose à perdre dans sa déstabilisation.
C’est probablement l’une des formes les plus sophistiquées de puissance accessible à un petit État.
Non pas obliger.
Rendre sa présence préférable à son absence.
La vulnérabilité énergétique demeure
Il existe pourtant une limite que la finance et l’organisation ne peuvent entièrement effacer : l’énergie.
En 2024, le gaz naturel fournissait 94 % du mix électrique singapourien. En 2026, les autorités indiquent qu’environ 95 % de l’électricité du pays continue d’être produite à partir de gaz importé. Celui-ci arrive notamment par gazoducs depuis la Malaisie et l’Indonésie ainsi que sous forme de GNL provenant du marché mondial.
La dépendance est particulièrement révélatrice.
L’une des économies les plus sophistiquées du monde, capable d’accumuler des centaines de milliards d’actifs financiers et de devenir un nœud majeur de l’industrie électronique mondiale, reste exposée au prix d’une molécule qu’elle ne possède pratiquement pas.
Les tensions énergétiques de 2026 l’ont rappelé : la hausse du prix du gaz importé s’est directement transmise aux tarifs domestiques d’électricité.
Singapour cherche donc à diversifier ses approvisionnements et à importer davantage d’électricité régionale. Mais les projets supposent des interconnexions, parfois sous-marines, traversant plusieurs juridictions et nécessitant des engagements financiers de long terme.
La transition énergétique prend ainsi une dimension géopolitique.
Pour Singapour, produire une électricité plus décarbonée signifie aussi construire de nouvelles dépendances.
Quand le monde se fragmente
La question la plus importante se trouve pourtant ailleurs.
Le modèle singapourien a prospéré pendant une période historique particulièrement favorable aux intermédiaires.
La mondialisation a fragmenté la production entre plusieurs pays. Les entreprises ont internationalisé leurs chaînes d’approvisionnement. La Chine est devenue l’usine du monde. Les capitaux ont circulé plus librement. Le commerce maritime s’est développé. L’Asie a concentré une part croissante de la production mondiale.
Chaque fois qu’une chaîne de valeur s’allongeait, Singapour pouvait devenir l’un de ses nœuds.
Or le monde qui apparaît depuis plusieurs années fonctionne selon une logique différente.
Les États-Unis cherchent à sécuriser certaines chaînes technologiques. La Chine développe ses propres capacités. Les politiques industrielles reviennent. Les contrôles à l’exportation se multiplient. La sécurité économique pénètre les décisions d’investissement. Les entreprises parlent de résilience, de diversification, de friend-shoring et parfois de souveraineté.
Le flux ne disparaît pas.
Il devient politique.
Pour Singapour, cette évolution est fondamentale.
Son avantage historique repose précisément sur sa capacité à être un espace où des systèmes différents peuvent se rencontrer. Si l’économie mondiale se divise progressivement en architectures technologiques, financières et industrielles concurrentes, la neutralité fonctionnelle devient plus difficile à maintenir.
Les semi-conducteurs en fournissent probablement le meilleur exemple.
Être profondément intégré à cette industrie constitue un avantage considérable lorsque la chaîne de valeur est mondiale. Cela devient beaucoup plus complexe lorsque chaque machine, chaque logiciel de conception, chaque usine et chaque destination d’exportation peut entrer dans le calcul stratégique de Washington ou de Pékin.
Singapour doit alors accomplir un exercice délicat : rester indispensable sans devenir captif.
Le coût de la réussite
Une seconde tension vient de l’intérieur.
La stratégie de Singapour a été extraordinairement efficace pour créer de la valeur dans un espace limité. Mais cette même réussite augmente le prix de l’espace, du logement, du travail qualifié et de nombreuses activités économiques.
Plus une ville devient attractive pour les capitaux internationaux, plus elle doit éviter que son propre succès ne réduise sa capacité à accueillir les personnes et les entreprises qui le produisent.
L’immigration devient alors indispensable à certaines fonctions économiques tout en créant ses propres tensions politiques. La compétition pour les talents augmente. Le vieillissement démographique modifie progressivement les équilibres sociaux. Les infrastructures doivent absorber des volumes toujours plus importants sur un territoire qui ne peut s’étendre que marginalement.
Le problème singapourien n’est donc plus simplement de créer de la croissance.
Il est de préserver les conditions sociales, physiques et politiques qui permettent à une concentration exceptionnelle d’activités de continuer à fonctionner.
C’est une difficulté caractéristique des économies arrivées très loin dans leur propre modèle.
La rareté qui avait forcé l’efficacité finit par rendre l’efficacité elle-même coûteuse.
La puissance sans territoire
Singapour permet finalement de regarder la puissance d’une manière différente.
Pendant longtemps, celle-ci s’est mesurée par la superficie, la population, les ressources naturelles, la profondeur stratégique et la capacité militaire.
Ces éléments n’ont évidemment pas disparu.
Mais l’économie contemporaine a créé une autre géographie.
Certains États contrôlent des ressources. D’autres des marchés. D’autres encore des technologies.
Singapour a choisi de contrôler des interfaces.
L’interface entre l’océan Indien et le Pacifique. Entre producteurs et consommateurs. Entre capital occidental et croissance asiatique. Entre industrie et finance. Entre multinationales et marchés régionaux. Entre la Chine et un système économique mondial qu’elle contribue désormais à transformer.
Cette stratégie ne supprime aucune des fragilités fondamentales du pays.
Singapour reste petit. Il reste dépendant des importations. Il reste exposé au commerce mondial. Il reste situé dans une région où se croisent plusieurs grandes puissances.
Mais c’est précisément ce qui rend son histoire intéressante.
Le pays n’a jamais véritablement vaincu sa géographie.
Il a construit autour d’elle.
À force de ports, de réserves, d’usines, de fonds d’investissement, de règles, de câbles, d’aéroports et d’accords commerciaux, il a transformé une position vulnérable en un endroit par lequel une partie du monde préfère continuer à passer.
Les grandes puissances cherchent souvent à contrôler les flux.
Singapour a découvert quelque chose de différent.
Il suffit parfois de devenir l’endroit où ils se rencontrent.
Sources principales
- Singapore Department of Statistics — National Accounts ; Merchandise Trade, données 2025-2026.
- Maritime and Port Authority of Singapore — Singapore Posts Record Port Performance in 2025 ; données portuaires et maritimes 2025-2026.
- Singapore Economic Development Board — données sur l’industrie des semi-conducteurs.
- Energy Market Authority — Singapore Energy Statistics ; données sur le mix électrique, le gaz naturel et la sécurité énergétique.
- Monetary Authority of Singapore — Official Foreign Reserves, août 2026.
- Temasek — Temasek Review 2026, valeur du portefeuille et investissements.
Bureau de recherche Atlas Limits
Bureau éditorial et analytique d’Atlas Limits.