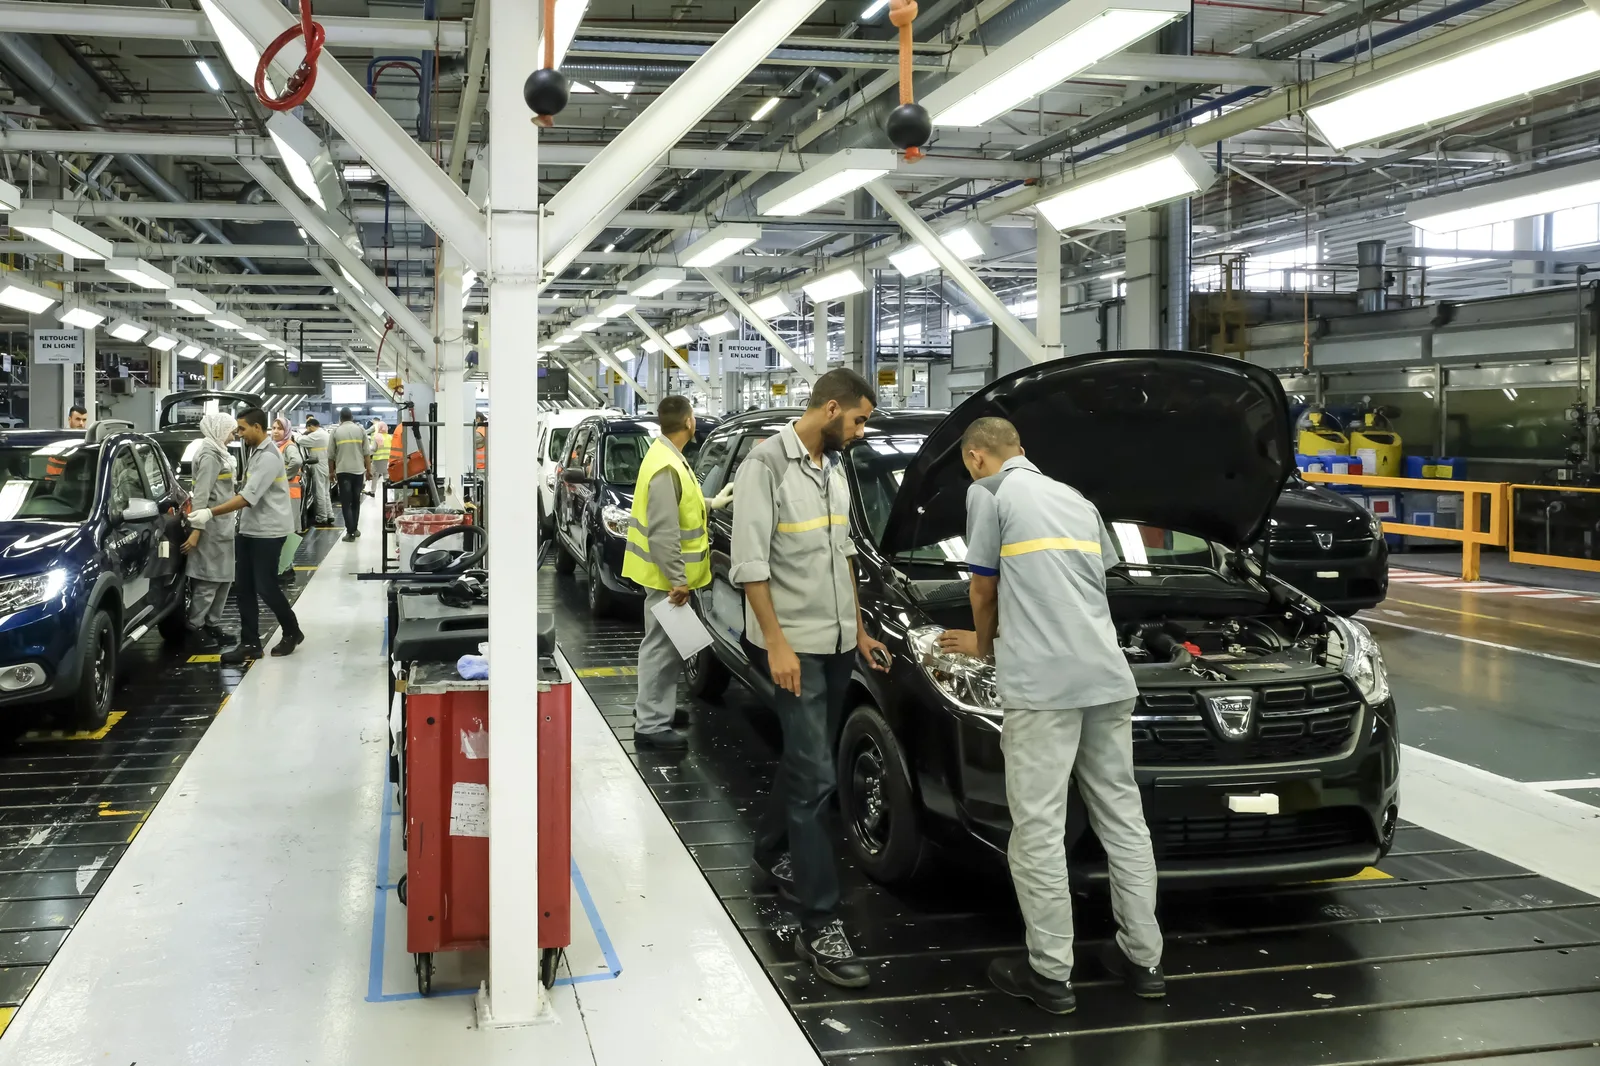
Une usine ouvre. Les machines arrivent, les recrutements commencent, les premiers composants sortent des chaînes. Le gouvernement annonce l’investissement, le groupe international célèbre une nouvelle implantation et les statistiques enregistrent bientôt davantage de production et d’exportations. À première vue, l’équation paraît simple : une entreprise a déplacé une partie de son appareil industriel vers un autre pays ; celui-ci a gagné des emplois, du capital et une nouvelle capacité productive. Mais une usine ne dit pas encore où se trouve la valeur.
Dans l’économie mondialisée, fabriquer un produit, posséder la technologie qui permet de le fabriquer, décider de son prix, financer sa production, détenir la marque qui le commercialise et enregistrer le bénéfice correspondant peuvent relever de cinq sociétés différentes établies dans cinq juridictions différentes.
C’est précisément ce qui rend les accords industriels, les investissements directs étrangers et les stratégies de sous-traitance beaucoup plus difficiles à évaluer qu’il n’y paraît.
La question n’est plus seulement de savoir combien un pays exporte. Elle est de savoir ce qu’il conserve de ce qu’il exporte.
En 2025, les investissements directs étrangers mondiaux ont atteint environ 1 600 milliards de dollars. Mais la CNUCED souligne elle-même que leur contribution au développement dépend de leur capacité à construire des capacités productives, créer des emplois, développer les compétences et permettre des transferts technologiques. Les vingt premières économies d’accueil ont capté plus de 80 % des flux mondiaux cette année-là. L’investissement existe donc toujours ; il est simplement devenu plus disputé, plus stratégique et plus sélectif.
Derrière cette compétition se joue une autre bataille, beaucoup moins visible : celle de la répartition de la valeur. 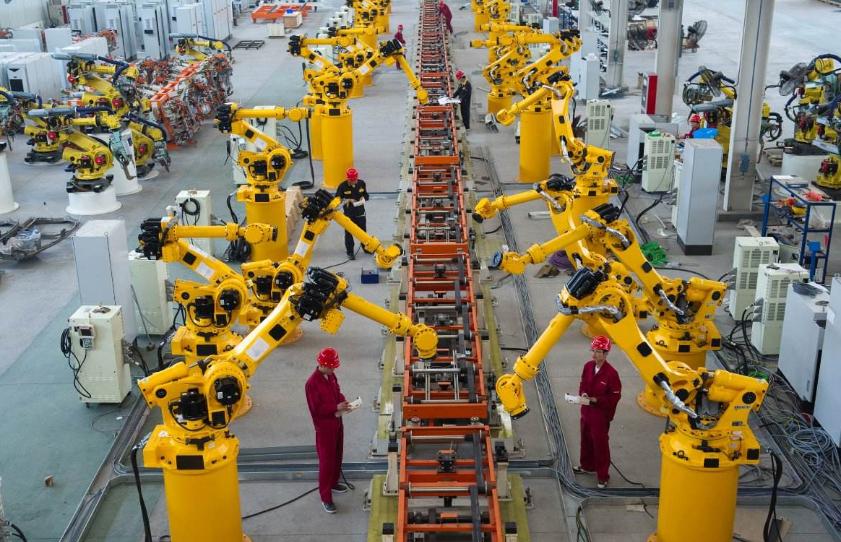
L’usine et ce qui l’entoure
Prenons une filiale industrielle installée dans un pays d’accueil.
Elle possède une usine, emploie plusieurs milliers de personnes et réalise un chiffre d’affaires important. Pourtant, son compte de résultat ne raconte qu’une partie de l’histoire.
Elle peut acheter certains composants à une autre société du groupe. Elle peut utiliser un logiciel développé par la maison mère. Elle peut payer une licence pour exploiter une technologie brevetée, une redevance pour utiliser une marque, des prestations informatiques centralisées, des services d’ingénierie, des frais de management ou encore des intérêts sur une dette intragroupe.
Pris séparément, chacun de ces flux peut être parfaitement légitime.
Une maison mère fournit effectivement des services. Une technologie possède une valeur. Un brevet doit être rémunéré. Une entreprise qui prête de l’argent à une filiale doit normalement recevoir des intérêts. Une plateforme informatique mondiale représente un coût réel.
Le problème économique apparaît ailleurs : lorsque l’essentiel des fonctions à forte valeur ajoutée se trouve hors du pays producteur, celui-ci peut accueillir une grande partie de l’activité physique sans accueillir une proportion équivalente du profit.
Le groupe raisonne alors mondialement. L’État, lui, taxe territorialement.
Entre les deux se trouve la comptabilité intragroupe.
Les prix de transfert déterminent la valeur attribuée aux transactions entre entreprises appartenant à un même groupe. Le principe international de référence reste celui de pleine concurrence : les transactions entre sociétés liées doivent, en substance, être valorisées comme elles l’auraient été entre entreprises indépendantes dans des circonstances comparables. L’OCDE insiste précisément sur cet objectif : éviter que les bénéfices des multinationales soient artificiellement déplacés hors des juridictions où l’activité économique correspondante est réalisée.
La distinction est essentielle. Une faible marge locale n’est pas en elle-même la preuve d’un transfert artificiel de bénéfices.
L’assemblage peut réellement être moins rentable que la conception d’un processeur, le développement d'un logiciel, la propriété d’un brevet ou la commercialisation mondiale d’une marque. L’erreur serait donc de considérer tout paiement intragroupe comme une fuite fiscale.
Mais l’erreur inverse serait de considérer que toute facture intragroupe correspond nécessairement à la géographie réelle de la création de valeur.
C’est précisément pour cette raison que les administrations fiscales examinent les prix de transfert, les actifs incorporels, les prestations intragroupe, les accords de partage de coûts et les transactions financières entre sociétés liées.
La mondialisation industrielle a ainsi créé une situation singulière : les machines sont extrêmement visibles ; les flux qui déterminent la répartition du profit le sont beaucoup moins.
Le piège des exportations
Cette distinction change la manière de lire les performances industrielles d’un pays.
Une automobile exportée depuis un territoire ne signifie pas que l’intégralité de sa valeur a été créée sur ce territoire.
Il faut retrancher les composants importés, les équipements, certains services, la propriété intellectuelle et l’ensemble des consommations intermédiaires provenant de l’étranger. Ce qui importe réellement pour l’économie nationale est la valeur ajoutée domestique.
Deux pays exportant chacun pour 10 milliards peuvent ainsi tirer des bénéfices radicalement différents de leur industrie.
Le premier importe l’essentiel des composants, assemble localement et réexporte. Le second possède une chaîne de fournisseurs, produit une partie des composants stratégiques, assure l’ingénierie, développe certains logiciels, forme les techniciens, effectue de la R&D et commence à détenir sa propre propriété intellectuelle.
Le montant brut des exportations peut être identique.
L’industrialisation ne l’est pas.
La Banque mondiale souligne précisément que l’intégration aux chaînes de valeur mondiales peut stimuler productivité, emploi et niveau de vie, mais que le développement vient notamment de la capacité à progresser vers des tâches à plus forte valeur ajoutée et à incorporer davantage de technologie et de savoir-faire dans la production nationale.
La véritable unité de mesure d’une politique industrielle ne devrait donc pas être seulement l’exportation, mais la progression de la valeur ajoutée domestique par unité exportée.
Le transfert technologique qui n’a pas lieu automatiquement
La même ambiguïté existe avec la technologie.
Construire une usine moderne dans un pays ne signifie pas nécessairement lui transférer la technologie sur laquelle repose cette usine.
Il existe plusieurs degrés de maîtrise.
Au premier, le pays assemble.
Au suivant, il fabrique.
Puis il apprend à modifier les procédés, à fabriquer les machines ou composants critiques, à assurer l’ingénierie, à développer le produit, à concevoir sa propriété intellectuelle et, finalement, à décider lui-même de l’évolution technologique.
La distance entre le premier et le dernier niveau est immense.
Une économie peut ainsi devenir un remarquable producteur industriel tout en restant dépendante de décisions, de brevets, de machines, de logiciels ou de composants conçus ailleurs.
Mais c’est également ici que la sous-traitance peut devenir extraordinairement puissante.
L’usine étrangère apporte des standards de qualité, des méthodes de production, des exigences logistiques, des certifications, des ingénieurs et une demande suffisamment importante pour permettre à des fournisseurs locaux d’atteindre une nouvelle échelle.
Le savoir ne se transfère alors pas nécessairement par contrat. Il se diffuse.
Un technicien apprend. Un ingénieur change d’entreprise. Un fournisseur local obtient une certification internationale. Une PME commence par fabriquer une pièce simple, puis une pièce complexe. Un sous-traitant devient équipementier. Certains salariés créent leur propre entreprise. Des universités adaptent leurs formations. Des laboratoires apparaissent.
L’investissement étranger cesse progressivement d’être une enclave.
Il devient un écosystème.
C’est cette transformation qui sépare une plateforme de sous-traitance d’une base industrielle.
L’emploi ne se compte pas seulement en personnes
L’emploi pose le même problème de mesure.
Mille emplois ne valent pas économiquement mille autres emplois.
Une usine d’assemblage intensive en main-d’œuvre peut constituer une réussite sociale considérable dans une région où le chômage est élevé. Elle crée des revenus, formalise l’emploi, développe certaines compétences et génère de la consommation.
Il serait absurde de minimiser cet effet sous prétexte que les marges de l’entreprise sont faibles.
Mais à long terme, la nature des emplois devient déterminante.
Une économie qui accueille progressivement maintenance avancée, ingénierie industrielle, achats, design, informatique, recherche, fonctions financières, logistique internationale et direction régionale conserve davantage de savoir-faire et augmente sa capacité à produire elle-même les générations suivantes de produits.
L’indicateur pertinent devient alors non seulement le nombre d’emplois créés, mais leur densité technologique et décisionnelle.
La question peut être formulée autrement : si le groupe étranger disparaissait demain, combien de compétences resteraient utilisables ailleurs dans l’économie nationale ?
Cette question mesure mieux l’héritage industriel d’un investissement que le nombre de badges distribués à l’entrée d’une usine.
Puis vient le fisc
C’est probablement la partie la moins visible de l’équation.
Supposons qu’une filiale industrielle réalise une production considérable mais conserve une marge opérationnelle relativement faible. Son bénéfice imposable local sera mécaniquement limité.
L’État peut néanmoins percevoir des cotisations sociales, des impôts sur les salaires, des taxes sur la consommation, des droits et différentes recettes indirectes. Il bénéficie également des revenus générés chez les fournisseurs et salariés locaux.
Mais l’impôt sur les bénéfices dépend de ce qui reste après les charges.
Et c’est ici que les transactions intragroupe deviennent cruciales.
Redevances de propriété intellectuelle, management fees, prestations techniques, achats de composants, financement, assurances internes, services numériques : la question fiscale consiste à déterminer si leur prix et leur substance économique correspondent réellement aux fonctions exercées, aux actifs utilisés et aux risques assumés par chacune des sociétés.
Une usine peut donc être importante pour l’économie tout en générant relativement peu d'impôt sur les sociétés.
Ce n’est pas nécessairement contradictoire.
L’incidence économique d’un investissement et son rendement fiscal direct sont deux choses différentes.
Mais un État qui ne mesure que les montants investis et les emplois annoncés risque de ne voir qu’une moitié de son bilan.
L’État hôte n’est pas condamné à regarder
C’est ici qu’intervient la politique publique.
Pendant longtemps, la compétition internationale pour attirer les multinationales a parfois été présentée comme une enchère : fiscalité réduite, terrain, infrastructure, énergie, subventions et procédures accélérées contre implantation industrielle.
Cette vision devient insuffisante.
Le bon État hôte ne cherche pas simplement à attirer du capital. Il cherche à organiser ses effets de diffusion.
La première ligne de défense est fiscale.
Les administrations peuvent renforcer leur expertise en prix de transfert, contrôler la réalité et la valeur des services intragroupe, examiner les actifs incorporels difficiles à valoriser, encadrer la déductibilité de certaines charges financières, appliquer lorsque leur droit et les conventions fiscales le permettent des retenues à la source, exiger une documentation des transactions avec les parties liées et utiliser les mécanismes internationaux d’échange d’informations.
L’enjeu n’est pas de maximiser artificiellement le bénéfice taxable local. Il est de s’assurer que le résultat déclaré correspond aux fonctions, actifs et risques réellement présents dans le pays.
Le deuxième levier concerne les incitations.
Un État peut offrir une aide à l’investissement. Mais il peut chercher à acheter autre chose qu’une inauguration.
Les aides peuvent être conçues autour d’objectifs mesurables : emplois durables, implantation dans certaines régions, formation, décarbonation, activités technologiques, recherche, montée en compétence ou développement de fournisseurs domestiques — dans les limites imposées par le droit commercial et les accords internationaux applicables.
Le Maroc offre une illustration intéressante de cette évolution. Sa Charte de l’investissement ne se limite pas au volume de capital engagé : ses objectifs officiels incluent notamment les emplois stables, les métiers d’avenir, la substitution de certaines importations par la production locale, les exportations et le développement durable. Le dispositif de soutien peut atteindre 30 % du montant d’investissement selon les critères et mécanismes applicables.
Le régime a notamment intégré parmi ses critères l’emploi, les métiers à contenu technologique, le développement durable et l’intégration locale.
C’est une différence fondamentale de philosophie : la subvention publique ne rémunère plus seulement le capital qui arrive ; elle peut chercher à rémunérer la transformation économique qu’il provoque.
Le contrat après le contrat
Un troisième mécanisme est encore plus important : la politique de fournisseurs.
Obliger brutalement une multinationale à acheter localement ne crée pas un fournisseur compétitif. Si les entreprises nationales ne disposent ni de la technologie, ni de la qualité, ni des volumes nécessaires, une exigence de contenu local peut simplement augmenter les coûts.
Certaines obligations de contenu local sont en outre incompatibles avec les disciplines de l’OMC applicables aux mesures concernant les investissements et liées au commerce des marchandises. Les accords internationaux d’investissement peuvent également réduire la marge de manœuvre disponible pour imposer certaines obligations de contenu local, de transfert technologique, d’emploi ou de R&D.
La politique industrielle moderne doit donc être plus subtile.
L’État peut financer la certification de PME nationales, créer des centres techniques, développer les formations recherchées par les investisseurs, faciliter les joint-ventures volontaires, financer la R&D collaborative, construire des plateformes industrielles, soutenir les entreprises locales capables de devenir fournisseurs de rang 2 puis de rang 1 et conditionner certaines aides publiques à des engagements compatibles avec ses obligations internationales.
L’objectif n’est plus simplement de décréter un pourcentage de contenu local.
Il est de rendre le contenu local économiquement préférable.
Cette nuance est considérable.
Une obligation disparaît lorsque la réglementation change.
Une entreprise locale devenue moins chère, plus fiable et technologiquement compétente reste dans la chaîne de valeur parce que le groupe a intérêt à l’y maintenir.
La réglementation comme négociation permanente
Il existe enfin une dimension souvent oubliée : l’accord initial n’est que le début de la relation entre le pays et l’investisseur.
L’État conserve des leviers en matière de concurrence, fiscalité, droit du travail, formation professionnelle, énergie, environnement, infrastructures, marchés publics, contrôle des investissements dans certains secteurs, propriété intellectuelle et accès aux dispositifs publics.
La tendance mondiale va d’ailleurs vers davantage de sélectivité. En 2025, les gouvernements ont adopté 229 mesures de politique d’investissement, un record selon la CNUCED. Les incitations représentaient la moitié des mesures favorables aux investisseurs, tandis que le nombre d’économies disposant d'un mécanisme de filtrage des investissements est passé de 21 en 2016 à 52 en 2025.
Cela ne signifie pas la fin de la mondialisation.
Cela signifie que les États recommencent à négocier ce qu’ils veulent obtenir de la mondialisation.
Et cette négociation devient d’autant plus importante que les investissements se déplacent vers les semi-conducteurs, les batteries, l’IA, les centres de données, l’énergie et d’autres secteurs où la différence entre la valeur du capital physique et celle de la propriété intellectuelle peut être immense.
Le coût caché des cadeaux
Il reste alors une opération rarement effectuée publiquement : calculer le rendement complet de l’investissement pour le pays hôte.
Supposons qu’un État accorde une subvention, aménage une zone industrielle, construise une route, finance une formation et renonce temporairement à certaines recettes fiscales.
Il doit comparer ce coût non au montant annoncé de l’investissement, mais aux bénéfices économiques supplémentaires réellement obtenus.
Salaires distribués.
Fiscalité directe et indirecte.
Cotisations sociales.
Valeur ajoutée domestique.
Commandes passées aux fournisseurs locaux.
Exportations nettes des importations intermédiaires.
Compétences acquises.
R&D implantée.
Brevets éventuellement développés.
Entreprises locales intégrées à la chaîne.
Effets sur les infrastructures.
Et enfin coût budgétaire des incitations.
On obtient alors quelque chose qui ressemble à un compte de résultat national de l’investissement étranger.
Il manque encore une colonne : le temps.
Car une implantation médiocre à cinq ans peut devenir excellente à vingt ans si elle permet l’émergence d’un écosystème. À l’inverse, une usine spectaculaire peut rester pendant trente ans une enclave productive dépendant entièrement de technologies, composants et décisions étrangères.
C’est pourquoi le véritable test d’une stratégie industrielle n’est pas la photographie de l’année d’installation.
C’est la trajectoire.
L’échelle que l’on doit monter
L’histoire économique montre plusieurs manières d’utiliser cette première marche.
Une économie commence parfois par vendre ce qu’elle possède immédiatement : du travail relativement peu coûteux, une position géographique, de l’énergie, un marché intérieur ou un accès commercial privilégié.
Ce n’est pas nécessairement une faiblesse.
Le problème commence lorsqu’elle vend exactement la même chose vingt ans plus tard.
La réussite consiste à déplacer progressivement l’avantage comparatif.
Hier : coût du travail.
Puis : logistique.
Puis : fournisseurs.
Puis : compétences.
Puis : ingénierie.
Puis : technologie.
Puis : capital et propriété intellectuelle.
À mesure que cette progression se produit, les relations avec les groupes étrangers changent également. Le pays n’est plus seulement choisi parce qu’il coûte moins cher. Il devient difficile à remplacer parce qu’un écosystème entier s’y est constitué.
C’est probablement la frontière la plus importante entre sous-traitance et industrialisation.
Bonne ou mauvaise affaire ?
La réponse dépend donc moins du contrat initial que de ce qu’il déclenche.
Une filiale étrangère à faible marge peut constituer une excellente opération pour un pays si elle emploie massivement, forme des travailleurs, achète localement, augmente les exportations nettes, fait apparaître des fournisseurs, transfère des compétences et entraîne progressivement l’économie vers des activités plus complexes.
Inversement, une implantation très importante peut avoir un rendement collectif décevant si elle reste isolée, importe presque tout, rapatrie l’essentiel de sa valeur ajoutée, mobilise durablement des subventions publiques et ne laisse derrière elle ni technologie, ni fournisseurs, ni compétences difficilement remplaçables.
Le débat entre « attirer les multinationales » et « protéger l’industrie nationale » passe donc à côté de l’essentiel.
Les deux peuvent appartenir à la même stratégie.
L’investissement étranger peut fournir le marché, la technologie, les standards et l’échelle que les entreprises locales n’auraient pas pu atteindre seules. La politique publique doit ensuite transformer cette présence en capacités domestiques.
L’État efficace n’est alors ni celui qui ouvre toutes les portes, ni celui qui les ferme.
C’est celui qui sait ce qu’il négocie lorsqu’il les ouvre.
Une usine peut partir.
Une exonération fiscale expire.
Un contrat de sous-traitance peut être transféré vers un autre continent.
Mais un ingénieur formé, un fournisseur devenu compétitif, un laboratoire capable d’innover, une entreprise nationale intégrée aux chaînes mondiales et une technologie désormais maîtrisée appartiennent à une autre catégorie de richesse.
La véritable question n’est donc pas de savoir qui fabrique le produit.
Elle est de savoir qui apprend à le fabriquer, qui finit par savoir le concevoir, qui possède ce qui permet de le produire — et, lorsque toute la chaîne a été payée, qui garde la valeur.
Sources principales
CNUCED — World Investment Report 2026: International Investment in a Turbulent Era ; données et analyses sur les IDE et les politiques d’investissement.
OCDE — Transfer Pricing Guidelines for Multinational Enterprises and Tax Administrations ; principe de pleine concurrence, transactions intragroupe et protection des bases fiscales.
Banque mondiale — travaux sur les chaînes de valeur mondiales, la productivité, l’emploi et la montée vers les activités à plus forte valeur ajoutée.
OMC — Accord sur les mesures concernant les investissements et liées au commerce (TRIMs), notamment les limites applicables à certaines obligations de contenu local.
CNUCED — travaux sur les exigences de performance, le transfert de technologie et les contraintes résultant de certains accords internationaux d’investissement.
Ministère de l’Investissement, de la Convergence et de l’Évaluation des politiques publiques / AMDIE — Charte de l’investissement du Maroc et dispositifs de soutien.
Bureau de recherche Atlas Limits
Bureau éditorial et analytique d’Atlas Limits.