À Rotterdam, l’Europe rencontre le monde avant même de savoir ce qu’elle va en faire. Du pétrole arrive par la mer, des conteneurs repartent vers l’Allemagne, des minerais alimentent les industries du continent, des produits chimiques changent de forme avant de reprendre leur route. En 2025, malgré un recul de 1,7 %, le port a encore traité 428,4 millions de tonnes de marchandises et 14,2 millions de conteneurs équivalents vingt pieds. À cette échelle, Rotterdam n’est plus seulement un port néerlandais. C’est l’une des portes physiques de l’économie européenne.
Cette disproportion résume assez bien les Pays-Bas.
Le pays comptait 18,13 millions d’habitants au début de 2026. Son territoire est plus petit que beaucoup de régions européennes. Il ne possède ni immense marché intérieur, ni abondance de matières premières comparable à celle des grandes économies extractives, ni profondeur démographique permettant de fonder sa prospérité sur sa seule demande domestique. Pourtant, les exportations néerlandaises de biens ont atteint 655 milliards d’euros en 2025. Si l’on ajoute les services, les comptes nationaux enregistrent près de 955 milliards d’euros d’exportations pour une économie dont le PIB était d’environ 1 171 milliards.
Ce rapport au monde n’est pas un effet secondaire du modèle néerlandais. Il en est l’architecture.
Depuis des siècles, les Pays-Bas compensent la modestie de leur territoire par la maîtrise des circulations. Ils transportent, stockent, transforment, financent, assurent, réexportent et connectent. Ils ont moins cherché à posséder toutes les ressources qu’à se placer entre ceux qui les possèdent et ceux qui en ont besoin.
À l’époque des chaînes de valeur mondiales, cette vieille intuition commerciale a pris une forme nouvelle. Le pays est devenu une économie d’interfaces.
Le continent derrière le port
Rotterdam serait beaucoup moins important si l’Allemagne n’existait pas derrière lui.
La géographie néerlandaise repose sur cette évidence. Le delta du Rhin, de la Meuse et de l’Escaut ouvre la mer du Nord sur l’un des espaces industriels et consommateurs les plus riches du monde. Le port ne dessert donc pas seulement Amsterdam, Rotterdam ou Eindhoven. Il ouvre une voie maritime vers la Ruhr, le Benelux, la France, la Suisse et, au-delà, une partie de l’Europe centrale.
Le véritable actif néerlandais n’est ainsi pas seulement son littoral. C’est l’arrière-pays auquel ce littoral donne accès.
Cette position a créé autour de Rotterdam un système beaucoup plus complexe qu’une infrastructure de déchargement. Raffineries, chimie, stockage, pipelines, terminaux gaziers, logistique ferroviaire et fluviale se sont accumulés autour du port. La marchandise peut y entrer, être transformée, fractionnée, stockée ou simplement repartir.
Cette distinction est fondamentale pour comprendre les statistiques néerlandaises. Une partie considérable du commerce du pays est constituée de réexportations : des marchandises entrent aux Pays-Bas avant d’être expédiées vers d’autres marchés. Même dans l’agriculture, secteur que l’on imagine davantage lié à la production nationale, 49,1 milliards d’euros sur les 137,5 milliards d’exportations agricoles de 2025 correspondaient à des réexportations.
Le modèle néerlandais ne consiste donc pas seulement à fabriquer beaucoup. Il consiste à faire circuler énormément.
Et lorsqu’un pays devient le lieu par lequel les choses passent, chaque passage peut laisser quelque chose derrière lui : activité logistique, emploi, marge commerciale, financement, assurance, transformation industrielle, connaissance des marchés, infrastructure et fiscalité.
La circulation devient elle-même une industrie.
De Rotterdam à Eindhoven
Mais les Pays-Bas seraient beaucoup moins intéressants s’ils n’étaient qu’une plateforme logistique.
À environ cent kilomètres du port se trouve Eindhoven. Là, la logique des flux change complètement de nature.
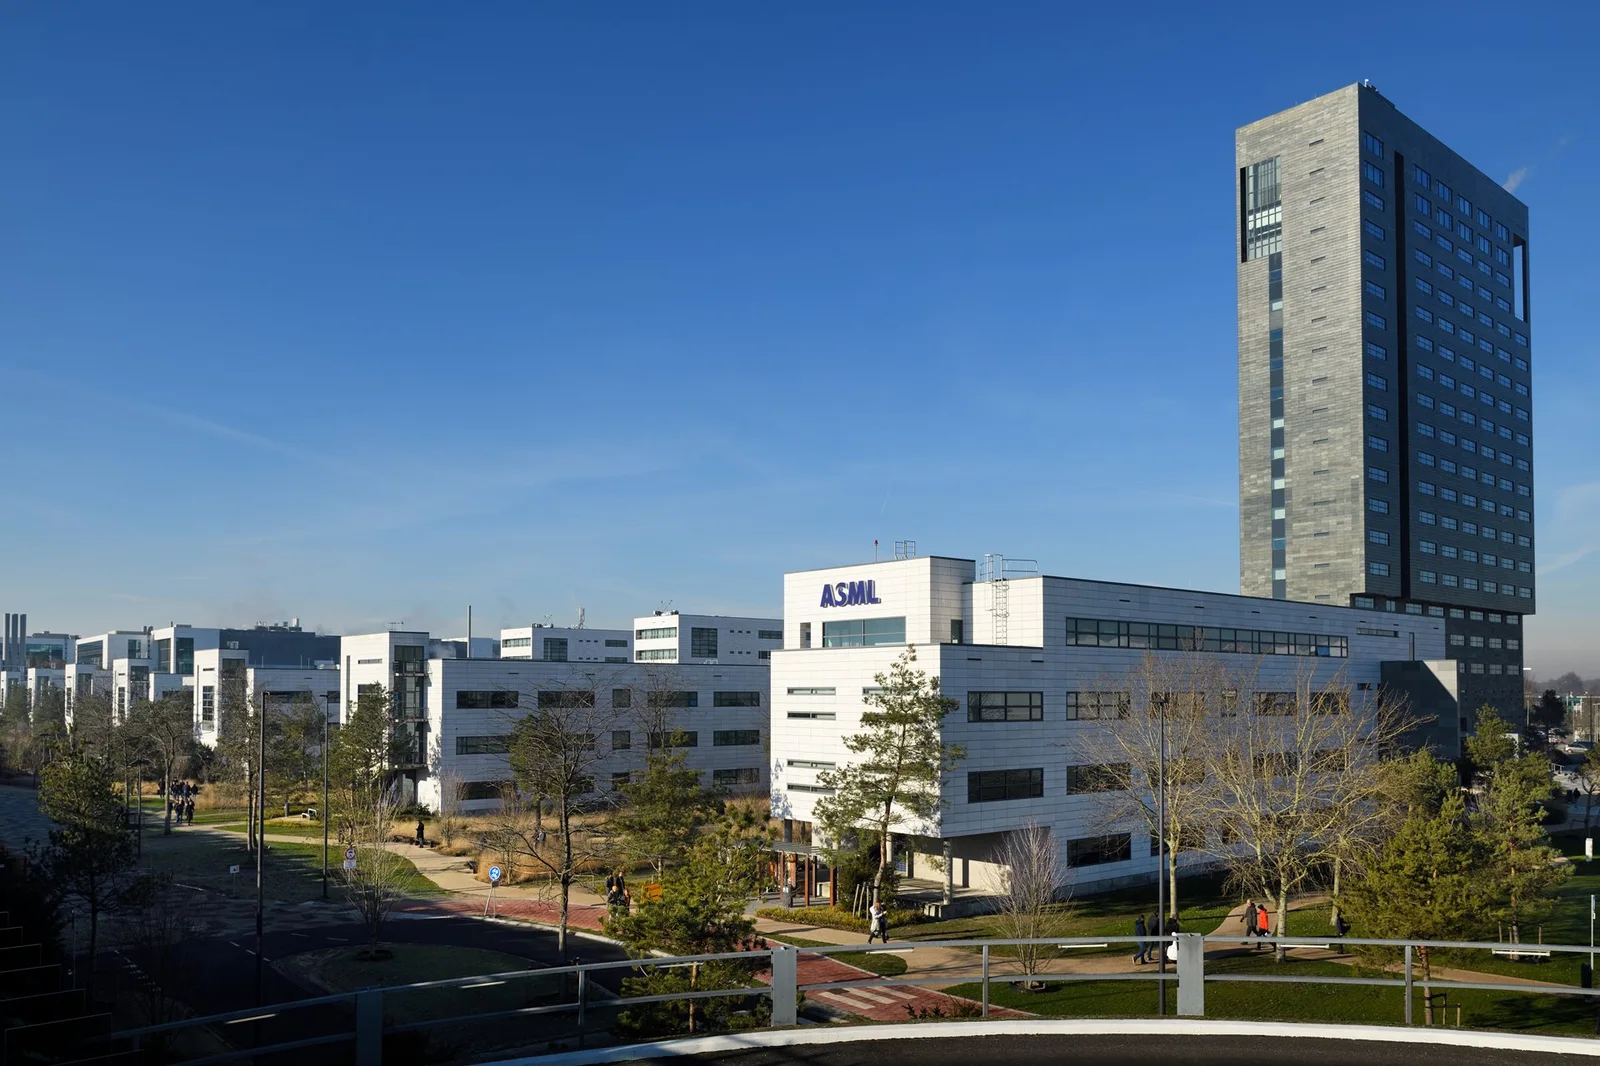
ASML y fabrique certaines des machines industrielles les plus complexes jamais produites. Ses systèmes de lithographie sont utilisés par les fabricants de semi-conducteurs pour graver les circuits qui composent les puces. Dans la lithographie ultraviolette extrême, nécessaire aux générations les plus avancées de semi-conducteurs, l’entreprise occupe une position exceptionnelle dans la chaîne mondiale.
En 2025, ASML a réalisé 32,7 milliards d’euros de chiffre d’affaires, consacré 4,7 milliards à la recherche et développement et vendu 535 systèmes, dont 48 machines EUV.
Le contraste avec Rotterdam est saisissant.
D’un côté, des centaines de millions de tonnes de matières et de marchandises. De l’autre, quelques dizaines de machines parmi les plus sophistiquées de l’industrie mondiale.
Pourtant, la logique économique est presque identique.
Dans les deux cas, les Pays-Bas occupent un passage difficile à contourner.
Rotterdam contrôle une interface géographique. ASML occupe une interface technologique. Le premier relie les océans au continent européen ; la seconde relie une partie de la recherche fondamentale aux capacités industrielles nécessaires à la fabrication des puces les plus avancées.
C’est aussi ce qui transforme une entreprise néerlandaise en objet géopolitique. Les restrictions imposées à l’exportation de certaines technologies de fabrication des semi-conducteurs vers la Chine ont montré qu’une technologie développée à Eindhoven pouvait se retrouver au cœur du rapport de force entre Washington, Pékin et leurs alliés.
Un petit pays européen découvre alors l’une des conséquences de l’indispensabilité : lorsque ce que l’on produit devient stratégique, les autres puissances commencent à s’intéresser à la manière dont on le vend.
Produire beaucoup avec peu de terre
L’agriculture raconte une troisième version de la même histoire.
Vu du ciel, le territoire néerlandais ne ressemble pas à celui d’une grande puissance agricole. Il est dense, urbanisé, industrialisé et disputé entre logements, infrastructures, activités économiques et espaces naturels.
Cela n’empêche pas les Pays-Bas d’avoir exporté pour 137,5 milliards d’euros de produits agricoles en 2025. Sur ce total, 88,4 milliards correspondaient à des produits fabriqués ou cultivés aux Pays-Bas et 49,1 milliards à des réexportations. L’économie nationale a retiré plus de 49 milliards d’euros de valeur de ces exportations.
Là encore, la quantité brute ne suffit pas à expliquer le phénomène.
L’agriculture néerlandaise s’est développée autour de la productivité, de la sélection végétale, des semences, des serres, de la maîtrise de l’eau, de la logistique frigorifique, de la transformation agroalimentaire et de la proximité immédiate des grands marchés européens. Un hectare néerlandais n’est pas seulement une surface agricole. Il se trouve au milieu d’un système comprenant recherche agronomique, infrastructures, fournisseurs, ports, plateformes commerciales et consommateurs solvables.
Les Pays-Bas ont ainsi appliqué à la terre la même logique qu’au territoire national : lorsque l’espace est rare, il faut augmenter ce qui peut en être extrait.
Mais cette réussite révèle désormais ses limites. L’intensité de l’élevage et de l’agriculture a accru les tensions autour des émissions d’azote, de la qualité des sols, de l’eau et de la biodiversité. Le pays se retrouve confronté à un paradoxe classique des économies arrivées à un haut degré d’optimisation : le système qui a permis d’utiliser extraordinairement bien une ressource rare finit par exercer sur cette ressource une pression difficilement soutenable.
La contrainte foncière n’a jamais disparu. Elle a simplement été repoussée par la technologie.
Faire circuler aussi l’argent
Il existe enfin un flux que l’on voit moins depuis Rotterdam : celui du capital.
Les Pays-Bas occupent depuis longtemps une position singulière dans l’architecture financière des multinationales. Stabilité institutionnelle, droit des affaires, réseau de conventions fiscales, présence de services financiers et juridiques spécialisés et intégration européenne ont favorisé l’installation de holdings et de structures intermédiaires utilisées dans les investissements internationaux.
Les chiffres donnent une idée de l’échelle du phénomène. À la fin de 2024, les positions d’investissement direct étranger entrant aux Pays-Bas représentaient 436 % du PIB et les positions sortantes 508 %, soit respectivement 4 946 et 5 759 milliards d’euros. Ces montants ne signifient évidemment pas que plusieurs milliers de milliards ont été investis dans des usines néerlandaises. Une partie importante correspond précisément au rôle du pays comme juridiction de transit dans les structures internationales des entreprises.
Pendant longtemps, cette fonction a aussi alimenté les critiques adressées aux Pays-Bas sur l’optimisation fiscale internationale. Les autorités ont depuis modifié plusieurs règles et la banque centrale néerlandaise constate une diminution des revenus d’investissements et redevances transitant vers les juridictions à faible fiscalité.
Mais le phénomène révèle quelque chose de plus profond que la seule fiscalité.
Les Pays-Bas ont réussi à devenir une interface non seulement pour les marchandises, mais également pour les structures juridiques et financières qui accompagnent la mondialisation.
Le conteneur, la puce, la tomate et le dividende semblent appartenir à quatre économies différentes. Aux Pays-Bas, ils participent pourtant d’une même géographie.
Une économie construite sur l’extérieur
Cette architecture explique pourquoi l’ouverture internationale produit des effets macroéconomiques aussi visibles.
Selon les données provisoires révisées de Statistics Netherlands, l'économie néerlandaise a progressé de 1,6 % en 2025. Les exportations de biens et services ont apporté 0,9 point à cette croissance, soit plus de la moitié de l'expansion enregistrée cette année-là. Les exportations de machines, de produits alimentaires et de produits agricoles fabriqués aux Pays-Bas ont notamment progressé.
Cette ouverture constitue un formidable multiplicateur lorsque les échanges mondiaux progressent.
Elle constitue également une exposition.
Une économie dont une partie importante de la valeur naît de l’intermédiation dépend nécessairement de ce qu’elle intermédie. Rotterdam dépend du commerce européen et mondial. Schiphol dépend de la mobilité internationale. L’industrie chimique dépend de l’énergie, des matières premières et de la compétitivité européenne. ASML dépend des investissements gigantesques réalisés par quelques fabricants mondiaux de semi-conducteurs. L’agriculture dépend de marchés extérieurs capables d’absorber sa production.
Même la géographie favorable n’a de valeur que tant que les flux continuent.
C’est ici que le modèle néerlandais rencontre le monde nouveau.
Quand les flux deviennent politiques
Pendant plusieurs décennies, la mondialisation a récompensé les interfaces. La baisse des barrières commerciales, l’intégration européenne, la fragmentation internationale de la production et la libre circulation des capitaux augmentaient mécaniquement la valeur des endroits capables de connecter les différentes parties du système.
Or chacune de ces circulations est désormais davantage politique.
Les semi-conducteurs sont soumis aux contrôles d’exportation. L’énergie est devenue une question de sécurité. Les infrastructures portuaires sont regardées comme des actifs stratégiques. Les chaînes logistiques sont évaluées en fonction de leur résilience autant que de leur coût. Les investissements étrangers sont davantage filtrés. Les États cherchent à relocaliser certaines productions. Les politiques climatiques modifient l’économie des raffineries, de la chimie, de l’agriculture et du transport.
Rotterdam en donne déjà un aperçu. Son trafic total a diminué en 2025 et l'autorité portuaire souligne elle-même les difficultés de l'industrie implantée dans la zone, avec des fermetures annoncées dans la chimie et des investissements retardés, notamment dans les carburants renouvelables.
Le port qui avait prospéré en transformant et redistribuant les hydrocarbures doit progressivement devenir l’un des lieux de la transition énergétique européenne.
Ce changement pourrait lui offrir une nouvelle fonction. Hydrogène, électricité offshore, molécules bas carbone, captage du carbone et nouvelles infrastructures énergétiques pourraient emprunter demain certains des corridors construits hier pour le pétrole et le gaz.
Mais une transition d’infrastructure n’est jamais une simple substitution. Les actifs existants perdent de la valeur avant que les nouveaux n’atteignent nécessairement la même rentabilité. Les industries doivent investir alors même que leur compétitivité internationale est sous pression.
Le pays qui a perfectionné l’art de profiter des flux doit donc désormais participer à leur transformation.
Le territoire reprend ses droits
Il existe une autre limite, plus domestique.
Le succès néerlandais a concentré sur un territoire réduit une quantité extraordinaire d’activités : logements, agriculture intensive, ports, aéroports, data centers, industries, infrastructures ferroviaires, autoroutes, réseaux électriques et espaces naturels.
À mesure que l’économie grandit, ces usages commencent à entrer en concurrence.
Le logement en fournit l’expression la plus visible. Les entreprises ont besoin de travailleurs ; les travailleurs ont besoin de logements ; les logements nécessitent du foncier, des infrastructures et de l’électricité. Dans certaines régions, la saturation du réseau électrique complique déjà le raccordement de nouveaux projets. L’agriculture doit simultanément réduire certaines pressions environnementales. L’aéroport de Schiphol cristallise depuis des années les arbitrages entre connectivité internationale, bruit et environnement.
Les Pays-Bas ont longtemps répondu à la rareté par l’ingénierie.
Ils ont gagné des terres sur la mer, construit des digues, organisé l’eau, intensifié l’agriculture, densifié les infrastructures et augmenté la productivité de chaque unité de territoire.
Mais même l’ingénierie rencontre parfois une limite physique.
Le prochain défi néerlandais pourrait donc être moins de créer de nouveaux flux que d’arbitrer entre ceux qui existent déjà.
L’indispensabilité comme stratégie
Il serait tentant de raconter les Pays-Bas comme l’histoire d’un petit pays devenu grand malgré sa géographie.
Ce serait presque l’inverse.
Les Pays-Bas ont réussi parce qu’ils ont compris leur géographie avec une remarquable constance.
Ils se trouvent entre la mer et l’un des plus grands marchés industriels du monde. Ils ont construit des ports. Leur territoire est rare : ils ont intensifié sa productivité. Leur marché intérieur est limité : ils ont produit pour l’extérieur. Ils se trouvent au milieu des flux européens : ils ont développé les services permettant de les organiser. Puis, lorsque l’économie mondiale est devenue technologique, ils ont réussi à faire émerger autour d’Eindhoven un écosystème capable d’occuper l’un des segments les plus difficiles à reproduire de l’industrie contemporaine.
Ce modèle ne repose donc pas sur la taille.
Il repose sur la position.
Dans l’économie mondiale, la richesse n’appartient pas nécessairement à celui qui possède le plus de territoire, de population ou de ressources. Elle peut aussi revenir à celui qui contrôle un port, une technologie, une infrastructure, une connaissance ou une étape suffisamment importante pour que les autres aient intérêt à passer par lui.
C’est peut-être là que réside la véritable singularité néerlandaise.
Depuis des siècles, le pays lutte contre l’eau en organisant son passage, en la détournant, en la contenant et parfois en lui reprenant du territoire. Son économie semble avoir retenu la même leçon.
Les Pays-Bas n’ont jamais pu empêcher le monde de les dépasser par la taille.
Ils ont préféré faire en sorte qu’une partie du monde passe par eux.
Sources principales
Bureau de recherche Atlas Limits
Bureau éditorial et analytique d’Atlas Limits.