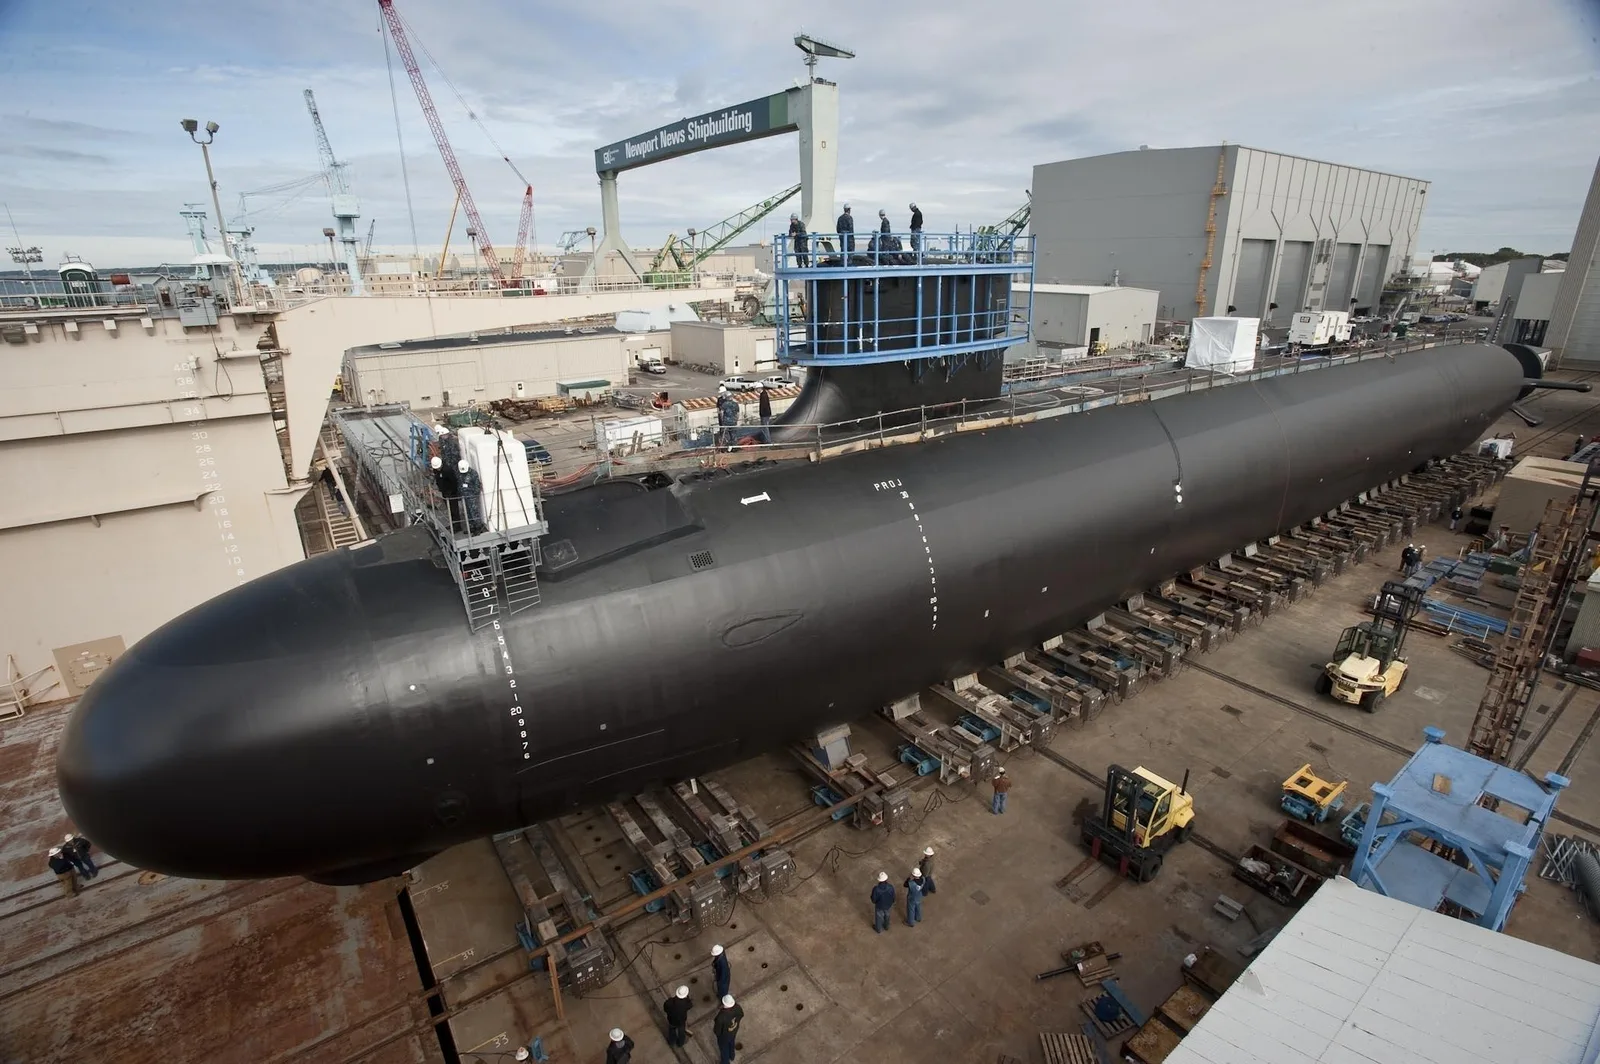
À Sparrows Point, près de Baltimore, l’Amérique veut fabriquer une partie de son avenir militaire sur le terrain de son passé industriel. Le site qui abritait les installations de Bethlehem Steel doit accueillir Arsenal-2, une usine de composants pour les sous-marins nucléaires de classe Virginia. Le 6 octobre 2026, Anduril y a annoncé un investissement privé de 3,7 milliards de dollars, associé à un contrat de l’US Navy pouvant atteindre 2,9 milliards. Plus de 3 100 emplois directs sont annoncés à terme. Les deux montants ne désignent pas une même dépense : l’un finance une capacité industrielle, l’autre rémunérera des résultats de production. Leur articulation résume pourtant une ambition commune. Washington veut transformer de nouveau du capital, du travail et des installations physiques en puissance stratégique.
Le lendemain, à Athènes, Marco Rubio a donné à cette ambition un récit politique. Dans l’extrait diffusé par le département d’État, le secrétaire d’État rapproche le discrédit du nationalisme, l’ouverture des frontières, les délocalisations et l’affaiblissement militaire. Son discours défend la légitimité de l’intérêt national et appelle les Occidentaux à retrouver la volonté de défendre leur héritage. Cette lecture est celle d’un responsable politique : elle rassemble sous une même explication des évolutions dont les causes sont différentes. Mais elle éclaire la manière dont l’administration américaine entend présenter son action. L’industrie, l’énergie, les frontières et les armées deviennent les éléments d’une même promesse de restauration.
L’hypothèse qui se dessine dépasse ainsi le protectionnisme commercial. Les États-Unis cherchent à redéfinir la puissance nationale autour de la capacité à produire, à entretenir et à remplacer ce dont ils dépendent. Acheter un équipement ne suffit plus si personne ne peut le réparer en temps de crise. Concevoir une technologie ne garantit plus sa maîtrise si sa fabrication repose sur un territoire vulnérable. Disposer des ressources financières nécessaires ne protège pas d’une pénurie lorsque le fournisseur peut refuser de livrer. La géographie revient dans le bilan national.
Pendant une grande partie de l’après-guerre froide, la mondialisation avait encouragé une autre organisation. Pour les entreprises, il paraissait rationnel de séparer les fonctions, de localiser chaque étape là où les coûts, les compétences et les infrastructures étaient les plus favorables, puis de relier l’ensemble par le commerce. Les États-Unis pouvaient conserver la recherche, les logiciels, les marques, les services financiers et une partie des productions les plus complexes, tout en achetant ailleurs une proportion croissante des biens consommés. Cette organisation produisait des gains réels : des prix plus faibles, des marchés plus vastes et une rentabilité accrue pour de nombreuses entreprises.
Elle comportait néanmoins un angle mort. Le compte de résultat d’un groupe mesure imparfaitement ce qu’un territoire perd lorsqu’une filière se défait. La fermeture d’une usine peut améliorer la rentabilité de son propriétaire tout en affaiblissant les fournisseurs locaux, les formations techniques, les recettes publiques et la capacité du pays à répondre à une urgence. Le gain privé est identifiable immédiatement. La perte collective apparaît plus tard, lorsque l’on cherche à reconstruire ce qui semblait remplaçable.
Cette histoire ne se résume pas aux délocalisations. Le Bureau of Labor Statistics recensait 19,6 millions d’emplois manufacturiers en juin 1979, contre 12,8 millions quarante ans plus tard. Cette baisse a accompagné des transformations multiples : automatisation, productivité, concurrence internationale, récessions et déplacement de la demande vers les services. Elle ne signifie ni que les États-Unis auraient cessé de produire, ni que chaque emploi disparu aurait été transféré en Chine. Elle montre cependant l’ampleur de la transformation sociale sur laquelle prospère désormais la promesse de réindustrialisation.
La rupture actuelle porte surtout sur ce que l’État accepte de laisser dépendre de l’extérieur. Une importation ordinaire devient une vulnérabilité stratégique lorsque son interruption peut immobiliser un réseau électrique, une chaîne automobile ou un programme militaire. La question n’est plus seulement de savoir combien coûte un produit. Elle devient celle du pouvoir détenu par celui qui peut en interrompre l’approvisionnement. Le fournisseur le moins cher peut aussi être celui qui dispose du moyen de pression le plus efficace.
Cette réévaluation précède le retour de Donald Trump à la Maison-Blanche. Le CHIPS and Science Act de 2022 avait déjà engagé une politique explicite de reconstruction de la capacité américaine dans les semi-conducteurs. Le dispositif confié au département du Commerce prévoyait 39 milliards de dollars d’incitations à l’investissement industriel et 11 milliards pour la recherche et le développement. L’administration Biden avait donc reconnu que la supériorité technologique ne pouvait reposer uniquement sur la conception et la propriété intellectuelle. Elle exigeait également des installations, des équipements et des compétences de fabrication sur le territoire américain.
Il existe ainsi une continuité stratégique derrière les conflits partisans, sans identité complète des politiques. Les administrations diffèrent sur le climat, les alliances, l’immigration et la place respective des subventions ou des droits de douane. Elles convergent davantage sur la nécessité de réduire certaines dépendances industrielles. La particularité du trumpisme consiste à inscrire cette reconstruction dans une affirmation plus large de souveraineté, où le marché américain devient lui-même un instrument de négociation.
Le droit de douane joue un rôle central dans cette logique. En renchérissant l’importation, Washington cherche à modifier le calcul des entreprises : produire aux États-Unis doit devenir plus intéressant que desservir les États-Unis depuis l’étranger. Mais cette protection produit des effets différents selon la place occupée dans la chaîne de valeur. L’aciériste peut bénéficier d’un prix plus élevé tandis que le fabricant de machines paie davantage ses intrants. Une mesure favorable à une industrie peut réduire la compétitivité d’une autre.
L’expérience du premier mandat Trump permet d’observer cette tension. Dans son évaluation des mesures appliquées entre 2018 et 2021, l’US International Trade Commission estime que les droits sur l’acier ont augmenté la production américaine concernée de 1,9 % et les prix de 2,4 %. Elle évalue parallèlement à 3,5 milliards de dollars la réduction de production, en 2021, dans les industries en aval utilisant l’acier et l’aluminium, sous l’effet des droits correspondants. L’étude souligne aussi que les importateurs américains ont supporté presque intégralement leur coût. Ces résultats historiques ne constituent pas un bilan des politiques de 2026 et ne mesurent pas leur éventuel bénéfice stratégique. Ils rappellent qu’une protection a un prix intérieur.
La véritable question devient alors celle de l’usage du temps acheté par la protection. Une entreprise peut profiter d’un marché moins exposé pour investir, former et améliorer sa productivité. Elle peut également se contenter d’augmenter ses marges. Une politique industrielle réussie doit pouvoir distinguer les deux trajectoires. Sans concurrence, objectifs vérifiables et visibilité réglementaire, le patriotisme économique risque de financer des positions acquises plutôt que des capacités nouvelles. Inversement, des règles commerciales continuellement renégociées peuvent retarder les investissements que leur durcissement était censé provoquer.
Les minerais critiques montrent pourquoi les droits de douane ne suffisent pas. Dans les terres rares utilisées pour les aimants, la concentration industrielle se situe bien au-delà de l’extraction. Selon l’Agence internationale de l’énergie, la Chine représentait en 2024 environ 60 % de la production minière de ces terres rares, mais 91 % de leur production raffinée et 94 % de celle des aimants permanents frittés. Posséder un gisement ne garantit donc pas la maîtrise de la chaîne. Entre la roche et le moteur existent des opérations de séparation, de transformation et de fabrication dont les compétences et les installations sont fortement concentrées.
Pour reconstruire ces activités, il faut rendre l’investissement viable dans la durée. Une usine jugée indispensable à la sécurité nationale peut rester peu attractive pour un investisseur si les prix mondiaux sont volatils et si un concurrent dominant peut accroître brutalement son offre. C’est précisément le problème auquel répondait le partenariat annoncé en juillet 2025 entre le Pentagone et MP Materials : investissement de 400 millions de dollars en actions préférentielles convertibles, engagement de prix plancher de 110 dollars par kilogramme pour les produits néodyme-praséodyme pendant dix ans et garantie de débouchés pour les aimants d’une nouvelle installation. L’État intervenait simultanément sur le financement, le prix et la demande.
Ce mécanisme révèle la profondeur du changement. La puissance publique considère qu’une capacité peut avoir une valeur nationale supérieure à sa rentabilité marchande immédiate. Elle accepte de rémunérer une forme d’assurance industrielle. Cette logique peut être justifiée lorsque la dépendance est critique, mais elle impose une discipline : déterminer ce qui mérite réellement cette protection, vérifier les livraisons et empêcher qu’une garantie stratégique ne devienne une rente permanente. Le contribuable ne finance pas seulement une entreprise. Il achète la possibilité de ne pas être paralysé.
Cette possibilité repose ensuite sur une condition élémentaire : disposer d’électricité. L’usine de semi-conducteurs, le centre de données et l’atelier métallurgique appartiennent à des univers différents, mais ils dépendent tous d’une alimentation suffisante et fiable. L’économie numérique rend même cette contrainte plus visible. Dans son étude publiée en décembre 2024, le laboratoire national Lawrence Berkeley estimait que les centres de données avaient consommé 176 térawattheures aux États-Unis en 2023, soit environ 4,4 % de l’électricité nationale. Ses scénarios pour 2028 situaient leur consommation entre 325 et 580 térawattheures. Il s’agit de projections, mais leur amplitude suffit à montrer l’enjeu matériel de l’expansion numérique.
L’abondance énergétique ne se mesure toutefois pas uniquement aux réserves de pétrole et de gaz. Une installation a besoin d’un raccordement, de transformateurs, de lignes, de capacités disponibles au bon endroit et d’autorisations obtenues à temps. Une puissance énergétique peut rencontrer des pénuries électriques locales. Le succès industriel dépend donc de la capacité à coordonner des investissements dont les calendriers ne coïncident pas spontanément. Construire un centre de données en quelques années ne suffit pas si le réseau qui doit l’alimenter exige davantage de temps.
À Sparrows Point, cette question de coordination prend une dimension militaire. Un sous-marin exige une succession d’opérations spécialisées, des matériaux certifiés et des fournisseurs capables de respecter des exigences particulièrement strictes. Une capacité supplémentaire sur un segment critique peut améliorer le fonctionnement de l’ensemble ; elle ne remplace pas toute la chaîne. Arsenal-2 doit précisément fabriquer des composants destinés au programme Virginia. L’annonce d’une nouvelle usine représente donc une étape vers une capacité future, dont la valeur dépendra des qualifications, des cadences et des livraisons effectivement obtenues.
La puissance militaire retrouve ici une dimension que la sophistication des armes peut faire oublier. Elle dépend aussi du nombre d’équipements disponibles, de la vitesse de réparation et de la capacité à remplacer les pertes. Un budget peut être voté rapidement ; un soudeur qualifié, un atelier spécialisé ou un fournisseur certifié ne se créent pas par décret. La profondeur industrielle détermine la durée pendant laquelle un pays peut soutenir son effort. Le chantier naval et l’arsenal deviennent ainsi des infrastructures de souveraineté au même titre que la base militaire.
Reste la question des travailleurs, qui introduit une tension dans le récit de la restauration nationale. Le contrôle des frontières relève d’un choix politique et juridique. Ses conséquences économiques dépendent toutefois des personnes concernées, des secteurs et des modalités retenues. Réduire une immigration irrégulière, limiter l’arrivée de chercheurs et restreindre le recrutement de techniciens étrangers sont des décisions distinctes. Les réunir dans une même catégorie empêcherait de comprendre leurs effets sur la production.
Un pays qui souhaite multiplier les chantiers, les usines et les capacités énergétiques doit pouvoir mobiliser suffisamment de compétences. La formation nationale est indispensable, mais elle demande du temps. Une politique migratoire restrictive peut donc entrer en tension avec une politique industrielle ambitieuse si elle réduit l’accès aux travailleurs nécessaires. L’automatisation atténue certaines pénuries ; elle ne supprime ni l’installation, ni la maintenance, ni l’ingénierie. La cohérence du projet se jugera aussi dans cet ajustement entre la communauté politique que Washington veut protéger et les capacités humaines dont son économie a besoin.
La promesse sociale comporte une autre difficulté. Reconstituer la production ne signifie pas reconstituer à l’identique l’emploi industriel du XXe siècle. Les nouvelles usines sont souvent plus intensives en capital, en logiciels et en automatisation. Elles peuvent produire davantage avec moins de salariés. Leur contribution nationale doit donc être évaluée au-delà du nombre d’emplois annoncé : qualité des rémunérations, apprentissage, fournisseurs locaux, valeur ajoutée conservée sur place et diffusion des compétences. Une installation qui assemble des composants importés ne crée pas la même profondeur industrielle qu’un écosystème capable de concevoir, fabriquer et entretenir ses équipements.
Cette profondeur ne pourra d’ailleurs pas être entièrement américaine. La recherche d’autonomie se heurte à la complexité des chaînes technologiques. Les équipements de fabrication, les matériaux, les compétences et les ressources restent distribués entre plusieurs pays. La stratégie américaine doit donc arbitrer entre ce qu’elle veut produire sur son territoire et ce qu’elle accepte de sécuriser auprès de partenaires. Elle implique une diplomatie industrielle, où la fiabilité des alliances compte autant que l’accès aux marchés.
Pour ces partenaires, la situation est ambivalente. Investir aux États-Unis peut donner accès à une demande importante et à des commandes durables. Cela peut aussi déplacer vers le marché américain des capitaux et des compétences qui auraient renforcé leur propre appareil productif. La reconstruction américaine pose ainsi une question aux Européens comme aux économies asiatiques alliées : quelle part de leur autonomie sont-ils prêts à engager pour participer à celle de Washington ? Une alliance peut répartir efficacement les capacités ; elle peut aussi devenir le lieu d’une concurrence pour les attirer.
Le retour de la nation productive ne désigne donc ni une autarcie réalisable ni une renaissance déjà accomplie. Il décrit une nouvelle hiérarchie des priorités. La sécurité d’approvisionnement, la disponibilité des équipements et la maîtrise des capacités critiques prennent davantage de poids face à la seule recherche du coût minimal. La réussite de cette orientation dépendra moins de la force des slogans que de la qualité de son exécution : stabilité des règles, infrastructures disponibles, compétences, concurrence et contrôle des engagements publics.
À Sparrows Point, l’histoire offre un décor presque trop commode. Une ancienne terre sidérurgique doit contribuer à une nouvelle génération de sous-marins. Entre les deux subsistent pourtant des années de travaux, de recrutement et d’apprentissage. C’est dans cet intervalle que se mesurera la portée réelle de la doctrine.
Les États-Unis ont longtemps pu croire que leur puissance leur permettait de se passer de certaines usines. Ils redécouvrent qu’un marché immense, une monnaie dominante et une avance technologique ne remplacent pas toujours une capacité de fabrication. Dans un monde redevenu conflictuel, ce sont peut-être aussi les usines qui permettent de rester une puissance.
Sources principales
Anduril Industries, annonce d’Arsenal-2 et du contrat associé avec l’US Navy, 6 octobre 2026 ; État du Maryland, présentation du projet de Sparrows Point, 6 octobre 2026.
Reuters, discours de Marco Rubio à Athènes, 7 octobre 2026 ; extrait du discours diffusé par le département d’État américain.
Bureau of Labor Statistics, « Forty years of falling manufacturing employment », novembre 2020.
National Institute of Standards and Technology, présentation du programme CHIPS for America et des enveloppes prévues par la loi de 2022.
US International Trade Commission, « Economic Impact of Section 232 and 301 Tariffs on U.S. Industries », mars 2023.
Agence internationale de l’énergie, « Rare Earth Elements », synthèse et données de concentration industrielle portant sur 2024.
MP Materials, annonce du partenariat avec le département de la Défense, 10 juillet 2025.
Département américain de l’Énergie et Lawrence Berkeley National Laboratory, « 2024 United States Data Center Energy Usage Report », décembre 2024.
Bureau de recherche Atlas Limits
Bureau éditorial et analytique d’Atlas Limits.