La mondialisation a construit des chaînes de production d’une efficacité remarquable, mais dont certaines étapes sont devenues presque irremplaçables. Une étude publiée le 26 octobre 2026 par la Banque des règlements internationaux montre pourquoi la concentration industrielle ne constitue pas toujours une vulnérabilité stratégique, et pourquoi toutes les dépendances ne peuvent être corrigées par les mêmes politiques. Derrière les terres rares, les semi-conducteurs et les infrastructures technologiques se dessine une question fondamentale : qui détient réellement la capacité d’interrompre la production mondiale ?
La mondialisation a créé des dépendances dont la nature reste mal comprise
Pendant plusieurs décennies, l'organisation des chaînes de valeur mondiales a reposé sur une logique relativement simple : produire chaque composant là où sa fabrication présentait les meilleures conditions économiques.
Les entreprises ont réparti leurs activités entre plusieurs continents, recherché des économies d'échelle, concentré certaines opérations dans des pôles industriels spécialisés et réduit leurs coûts en optimisant leurs approvisionnements.
Cette organisation a profondément transformé l'économie mondiale.
Elle a permis une baisse des coûts de production, accéléré la diffusion technologique et favorisé l'émergence de puissances manufacturières capables de fournir des industries entières.
Mais elle a également créé une géographie industrielle dans laquelle certains pays, certaines entreprises et parfois quelques installations seulement occupent des positions déterminantes.
La pandémie, les tensions commerciales, les restrictions à l'exportation et les catastrophes naturelles ont progressivement révélé les fragilités de cette architecture.
Depuis lors, les notions de souveraineté industrielle, de sécurité économique, de diversification et de relocalisation se sont imposées dans les stratégies gouvernementales.
Pourtant, une difficulté fondamentale demeure : toutes les dépendances ne constituent pas des risques comparables.
Une usine temporairement immobilisée par une catastrophe naturelle ne pose pas le même problème qu'une technologie dont un seul pays maîtrise presque toute la production.
Une matière première concentrée géographiquement n'est pas nécessairement irremplaçable.
À l'inverse, un composant représentant une fraction infime de la valeur d'un produit peut suffire à paralyser toute sa fabrication.
C'est cette distinction qu'examinent Ryan Niladri Banerjee, Michael Chui et Leonardo Gambacorta dans une étude publiée le 26 octobre 2026 par la Banque des règlements internationaux.
Intitulée Chokepoints in Global Supply Chains: Lessons from Rare Earths and Hard Disk Drives, elle confronte deux situations apparemment similaires, mais profondément différentes : la concentration chinoise des capacités industrielles liées aux terres rares et les conséquences des inondations thaïlandaises de 2011 sur la production mondiale de disques durs.
Leur comparaison conduit à une conclusion essentielle : la résilience industrielle ne dépend pas seulement du degré de concentration des chaînes d'approvisionnement, mais de la nature des capacités concentrées, de leur substituabilité et de la durée probable des interruptions.
Cette distinction modifie profondément la manière d'envisager la sécurité économique.
La véritable dépendance commence là où la substitution devient impossible
La concentration industrielle est souvent mesurée à travers des parts de marché.
Lorsqu'un pays produit 70 %, 80 % ou 90 % d'une matière première, cette domination est généralement interprétée comme une dépendance stratégique pour ses partenaires commerciaux.
Mais cette lecture reste incomplète.
La concentration ne devient un véritable point d'étranglement que lorsque plusieurs conditions se rencontrent.
Il faut d'abord qu'une activité soit indispensable au fonctionnement d'une chaîne de production.
Il faut ensuite que les alternatives disponibles soient insuffisantes, trop coûteuses, technologiquement incompatibles ou impossibles à mobiliser dans les délais nécessaires.
Enfin, la perturbation de cette activité doit pouvoir se transmettre à d'autres segments industriels, jusqu'à provoquer des interruptions disproportionnées par rapport à la valeur économique du composant concerné.
Cette combinaison transforme une position industrielle dominante en capacité potentielle de blocage.
Une entreprise peut facilement remplacer un fournisseur concentrant une part importante du marché lorsque plusieurs concurrents disposent de capacités comparables.
En revanche, la substitution devient beaucoup plus difficile lorsque le fournisseur contrôle une technologie propriétaire, une installation spécialisée, un procédé de raffinage ou une compétence industrielle nécessitant plusieurs années de développement.
Le pouvoir stratégique ne réside donc pas nécessairement dans la possession de la ressource initiale.
Il peut se situer beaucoup plus loin dans la chaîne de valeur.
C'est précisément ce que révèle l'industrie des terres rares.
Terres rares : le pouvoir industriel se situe après l'extraction
Les terres rares regroupent dix-sept éléments chimiques utilisés dans de nombreuses applications industrielles.
Elles interviennent notamment dans la fabrication de certains moteurs électriques, d'éoliennes, d'équipements électroniques, de systèmes optiques et de technologies de défense.
Contrairement à ce que leur nom pourrait laisser penser, plusieurs de ces éléments ne sont pas exceptionnellement rares dans la croûte terrestre.
Le problème réside davantage dans la disponibilité de gisements économiquement exploitables et dans la complexité des opérations nécessaires pour transformer les minerais en matériaux industriels utilisables.
L'extraction ne représente qu'une première étape.
Les minerais doivent ensuite être traités, les éléments séparés, les métaux raffinés et les matériaux transformés en composants répondant à des exigences techniques précises.
Or, ces différentes opérations ne sont pas réparties de manière homogène.
Dans la chaîne de valeur des aimants permanents au néodyme-fer-bore, connus sous l'appellation NdFeB, les estimations reprises par les chercheurs attribuent à la Chine environ 58 % de l'extraction des matières premières concernées.
Sa domination devient nettement plus importante dans les opérations suivantes.
Le pays concentre approximativement 90 % des capacités de séparation, de raffinage métallique et de fabrication des aimants.
Ces chiffres, issus d'évaluations industrielles antérieures et mobilisés par la BRI, illustrent une réalité fondamentale : la géographie des réserves minières ne correspond pas nécessairement à celle du pouvoir industriel.
Un pays peut disposer de gisements importants sans maîtriser les procédés nécessaires pour les transformer en composants stratégiques.
Inversement, un pays qui importe une partie de ses minerais peut conserver une position dominante s'il contrôle les capacités de transformation.
Cette situation explique pourquoi l'ouverture de nouvelles mines ne suffit pas à garantir l'indépendance industrielle.
Même lorsque l'extraction est diversifiée, les matières premières peuvent continuer à transiter par les mêmes centres de raffinage.
La dépendance est alors déplacée plutôt que supprimée.
La domination chinoise résulte d'une accumulation de capacités industrielles, d'investissements, de compétences techniques, de recherche et d'effets d'échelle.
Elle ne peut donc être reproduite rapidement par la seule décision politique.
Construire une mine, développer une installation de séparation, maîtriser un procédé métallurgique et qualifier un aimant pour un moteur industriel constituent des opérations distinctes.
Chacune exige des investissements, des compétences et des délais spécifiques.
C'est pourquoi la diversification des ressources ne garantit pas automatiquement la diversification des chaînes de valeur.
Le Japon : réduire une dépendance sans parvenir à la supprimer
L'expérience japonaise illustre à la fois les possibilités et les limites de la diversification industrielle.
En 2010, les tensions entre Tokyo et Pékin ont mis en évidence la vulnérabilité du Japon face aux restrictions chinoises sur les terres rares.
Les autorités japonaises ont alors engagé une stratégie visant à réduire cette exposition.
Elle reposait sur plusieurs instruments complémentaires : recherche de fournisseurs alternatifs, investissements dans de nouvelles capacités, développement du recyclage et amélioration des technologies permettant de diminuer la consommation de certains matériaux.
Les résultats ont été significatifs.
Selon les données reprises dans l'étude de la BRI, la part chinoise dans la valeur des importations japonaises de terres rares est passée d'environ 80 % à un minimum proche de 40 % au milieu des années 2010.
Cette évolution démontre qu'une dépendance industrielle peut être réduite lorsque les investissements et les politiques technologiques sont maintenus dans la durée.
Mais elle révèle également les limites d'une diversification mesurée uniquement à travers les flux commerciaux agrégés.
La diminution de la part chinoise dans les importations totales ne signifie pas que toutes les catégories de matériaux sont devenues substituables.
Pour certains produits, notamment l'oxyde de lanthane, la dépendance japonaise envers les fournisseurs chinois demeure presque totale dans les données examinées.
La diversification a également un coût.
Les approvisionnements alternatifs peuvent être plus chers, moins disponibles ou exposés à d'autres perturbations.
Le cas japonais montre ainsi qu'une réduction statistique de la dépendance ne garantit pas la disparition des points d'étranglement.
Une économie peut devenir globalement moins dépendante tout en restant extrêmement vulnérable sur quelques matériaux déterminants.
L'analyse doit donc descendre au niveau des produits, des procédés et des applications.
C'est à cette échelle que se mesure la résilience réelle.
Le gallium : une faible valeur économique peut masquer une importance stratégique majeure
Le gallium constitue un autre exemple de cette dissociation entre poids économique et importance industrielle.
Ce métal, qui ne fait pas partie des terres rares, intervient dans plusieurs technologies électroniques avancées.
Il est notamment utilisé dans des semi-conducteurs composés tels que l'arséniure de gallium et le nitrure de gallium, employés dans certaines applications de radiofréquence, d'optoélectronique, de télécommunications et de défense.
Sa production présente une particularité importante.
Le gallium est principalement récupéré comme sous-produit de certaines opérations industrielles, notamment le traitement de la bauxite dans la filière de l'aluminium.
Sa disponibilité dépend donc en partie d'activités dont il n'est pas le produit principal.
D'après les données de 2025 reprises par la BRI, la Chine représentait environ 99 % de la production mondiale de gallium primaire de faible pureté.
Une telle concentration peut créer des difficultés importantes lorsqu'un producteur ou un pays utilisateur cherche à diversifier ses approvisionnements.
Pourtant, l'effet macroéconomique d'une interruption n'est pas nécessairement proportionnel à cette concentration.
Les chercheurs citent une simulation publiée en 2024 par l'US Geological Survey.
Selon son scénario central, un embargo chinois complet d'une durée d'un an sur les exportations nettes de gallium entraînerait une diminution d'environ 3,1 milliards de dollars du produit intérieur brut américain, soit approximativement 0,01 %.
Il s'agit d'une estimation modélisée, et non d'une perte observée.
À l'échelle de l'économie américaine, l'effet paraît relativement limité.
Mais cette lecture agrégée peut masquer des conséquences beaucoup plus importantes pour certaines activités.
Un composant représentant une part infime du coût d'un équipement peut être indispensable à son fonctionnement.
Son absence peut retarder une production, empêcher la livraison d'un système ou compromettre une capacité technologique particulière.
Les conséquences peuvent donc être concentrées sur quelques entreprises, programmes industriels ou applications militaires, sans provoquer nécessairement une contraction majeure du PIB national.
Cette différence est essentielle.
La vulnérabilité stratégique ne se mesure pas exclusivement à travers la valeur marchande des échanges ou les pertes de production agrégées.
Elle dépend aussi de la criticité des usages, des possibilités de substitution et du temps nécessaire pour reconstituer les capacités.
Un matériau économiquement marginal peut ainsi devenir stratégiquement décisif.
Thaïlande, 2011 : lorsqu'un point d'étranglement peut être surmonté
Le second cas étudié par la BRI présente une configuration différente.
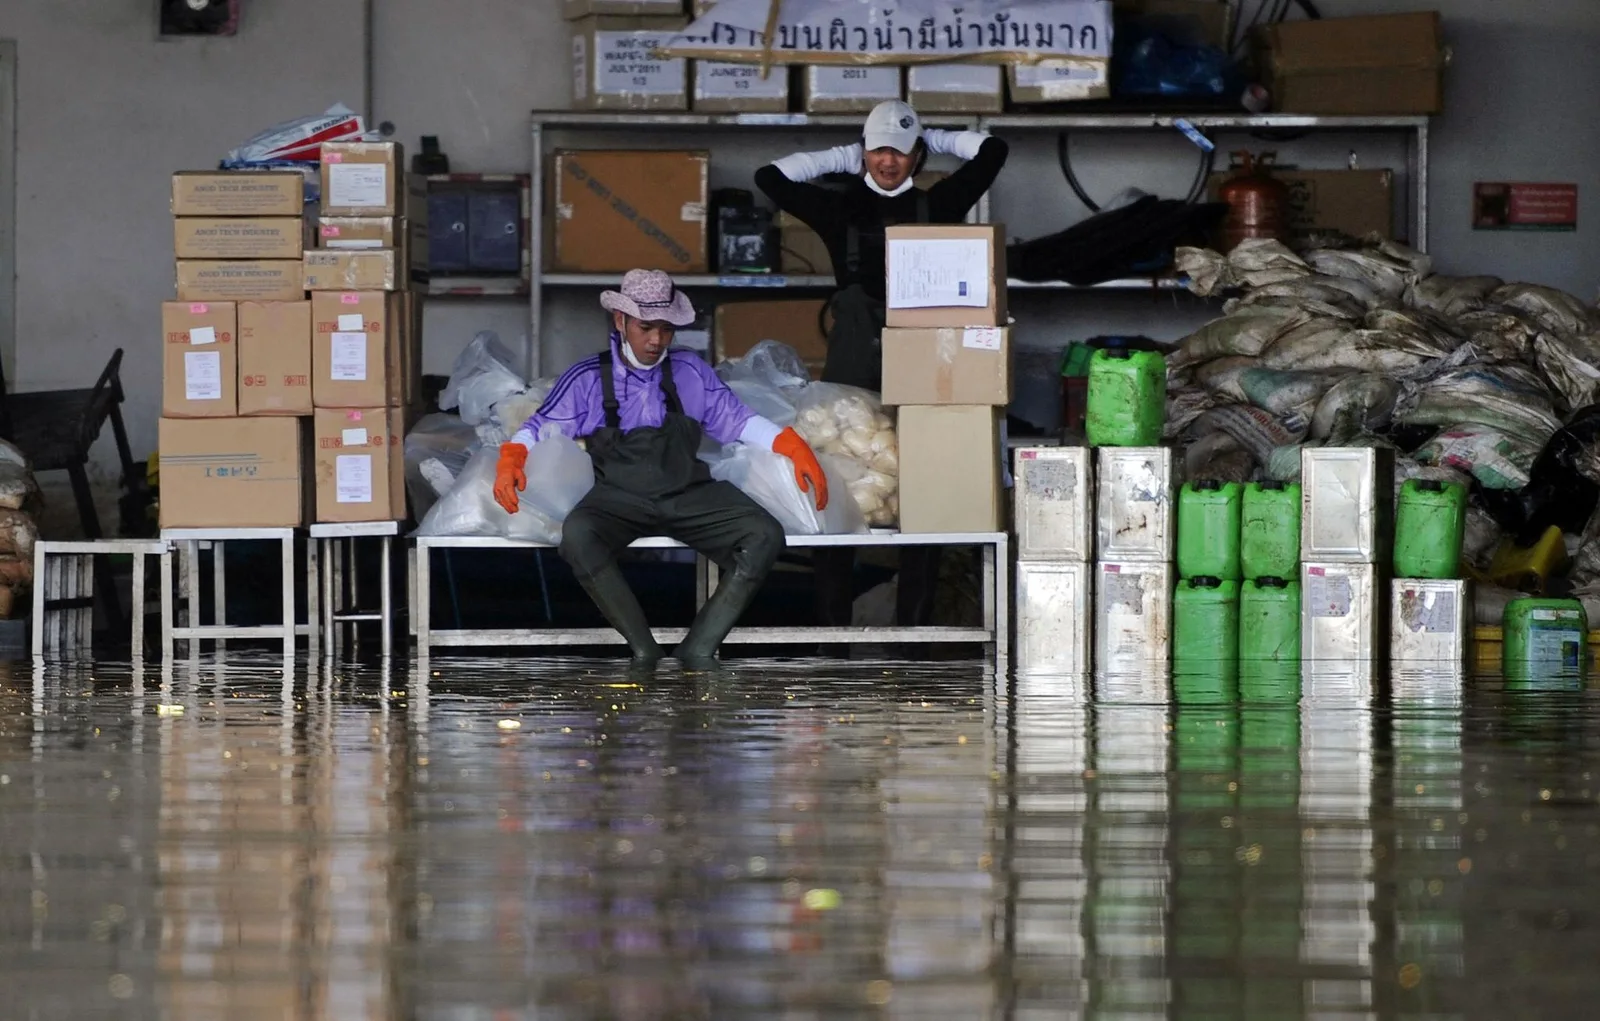
En 2011, de graves inondations frappent la Thaïlande et perturbent plusieurs zones industrielles.
Le pays occupe alors une place majeure dans la fabrication mondiale de disques durs.
Il représente approximativement 40 % de la production internationale.
Les dégâts provoquent une chute brutale de l'activité.
Au quatrième trimestre 2011, la production thaïlandaise de disques durs recule de 55 % par rapport à la même période de l'année précédente.
Les conséquences se transmettent aux fabricants d'équipements informatiques et aux entreprises dépendantes de ces composants.
Western Digital, l'un des principaux producteurs mondiaux, est particulièrement affecté.
Ses livraisons trimestrielles passent de 52,2 millions d'unités au quatrième trimestre 2010 à 28,5 millions un an plus tard.
L'interruption est considérable.
Pourtant, la nature du problème diffère fondamentalement de celle des terres rares.
Les inondations n'ont pas supprimé les connaissances industrielles nécessaires à la fabrication des disques durs.
Elles n'ont pas créé un monopole technologique nouveau.
Elles ont temporairement rendu indisponibles des installations et perturbé des réseaux de fournisseurs.
Les capacités existaient toujours, même si leur remise en service nécessitait des opérations complexes.
Western Digital a pu redémarrer sa production en 46 jours.
Ce délai ne correspond pas à un rétablissement complet des volumes antérieurs, mais il démontre l'efficacité d'une organisation capable de réagir rapidement.
L'entreprise a notamment mobilisé ses capacités situées en Malaisie, transféré certains stocks vers des zones moins exposées et travaillé avec ses fournisseurs pour rétablir les opérations.
Elle a également conservé une partie essentielle de ses compétences humaines pendant l'interruption.
Environ 38 000 salariés ont été maintenus avec une rémunération correspondant à 75 % de leur salaire habituel, selon les éléments rapportés dans l'étude.
Cette décision a facilité la reprise en préservant les équipes et les savoir-faire.
L'expérience thaïlandaise montre ainsi qu'une concentration géographique importante ne constitue pas nécessairement une dépendance structurelle irréversible.
Lorsque les technologies sont maîtrisées, les équipements réparables et les capacités transférables, la résilience peut reposer sur la gestion de crise plutôt que sur une transformation complète de la chaîne industrielle.
Deux crises, deux formes de vulnérabilité
La comparaison entre les terres rares et les disques durs permet de distinguer deux catégories fondamentales de risques.
La première correspond aux dépendances structurelles.
Elles apparaissent lorsque les capacités de production, les procédés technologiques ou les compétences nécessaires sont durablement concentrés.
Leur réduction suppose généralement de nouveaux investissements, le développement d'alternatives industrielles et parfois une transformation des technologies utilisées.
La seconde correspond aux interruptions temporaires.
Elles surviennent lorsqu'une activité existante est perturbée par un événement extérieur : catastrophe naturelle, accident industriel, défaillance logistique ou interruption ponctuelle des transports.
Dans ces situations, les stocks, la redondance des fournisseurs, la flexibilité géographique et les dispositifs de continuité peuvent jouer un rôle déterminant.
La distinction n'est cependant pas absolue.
Une interruption initialement temporaire peut devenir structurelle lorsque les dommages détruisent durablement des installations, provoquent la disparition de fournisseurs ou entraînent une perte de compétences.
Inversement, une dépendance structurelle peut être atténuée par des stocks suffisants pour absorber une période de transition.
La durée du choc constitue donc une variable centrale.
Un stock couvrant plusieurs mois peut protéger une entreprise contre une interruption de quelques semaines.
Il ne résout pas nécessairement une dépendance industrielle susceptible de durer plusieurs années.
De même, construire une nouvelle usine pour se protéger contre un événement exceptionnel de courte durée peut représenter un investissement disproportionné.
La politique de résilience doit donc être adaptée à la probabilité, à la durée et aux conséquences du risque.
Semi-conducteurs : des dépendances imbriquées à plusieurs niveaux
Cette grille d'analyse peut être étendue à d'autres industries stratégiques.
Les semi-conducteurs en constituent une illustration particulièrement révélatrice.
Leur chaîne de valeur repose sur une succession d'activités hautement spécialisées : conception des architectures, logiciels de conception électronique, propriété intellectuelle, fabrication des équipements, production des plaquettes, traitement des matériaux, assemblage, conditionnement et tests.
La concentration ne se situe pas au même endroit pour toutes ces opérations.
Certains segments dépendent d'un nombre extrêmement limité de fournisseurs.
D'autres disposent de capacités réparties entre plusieurs régions.
La vulnérabilité d'un fabricant de puces ne peut donc être correctement évaluée à partir de la seule localisation de ses usines.
Elle dépend également de son accès aux équipements de production, aux logiciels, aux matériaux et aux compétences nécessaires pour exploiter ces installations.
Une nouvelle usine ne garantit pas l'autonomie si les machines indispensables à son fonctionnement restent produites ailleurs.
De même, la maîtrise de la conception ne suffit pas lorsqu'une entreprise ne dispose pas de capacités de fabrication adaptées.
Les restrictions technologiques peuvent ainsi affecter une chaîne industrielle sans interrompre directement les flux de matières premières.
Elles peuvent limiter l'accès aux équipements, ralentir la modernisation des installations ou empêcher l'utilisation de certaines générations de technologies.
Le véritable point d'étranglement peut alors résider dans un outil, une licence, une technologie ou une compétence.
Cette situation souligne une transformation majeure de la puissance industrielle.
Le contrôle stratégique ne dépend plus seulement de la capacité à produire des volumes importants.
Il dépend aussi de la maîtrise des technologies nécessaires pour permettre aux autres de produire.
Intelligence artificielle : la concentration se déplace vers les infrastructures
Le développement de l'intelligence artificielle renforce cette logique.
Les systèmes d'IA avancés reposent sur une infrastructure industrielle particulièrement complexe.
Ils mobilisent des accélérateurs de calcul, des mémoires spécialisées, des équipements de réseau, des centres de données, des capacités électriques et des systèmes de refroidissement.
Chaque composant appartient à une chaîne de valeur distincte.
Certaines activités sont fortement concentrées, notamment dans les segments les plus avancés de la fabrication des semi-conducteurs et de leur conditionnement.
D'autres dépendent de contraintes locales, comme la disponibilité de l'électricité, les capacités de raccordement au réseau ou les infrastructures de refroidissement.
Ces dépendances ne produisent pas les mêmes risques.
Une interruption électrique peut être temporaire lorsque des dispositifs de secours ou des capacités alternatives sont disponibles.
Une pénurie de composants avancés peut durer beaucoup plus longtemps lorsque les capacités de fabrication supplémentaires nécessitent plusieurs années d'investissement.
Une restriction d'accès à certains équipements peut, quant à elle, empêcher durablement la modernisation d'une infrastructure.
La résilience de l'intelligence artificielle doit donc être analysée à plusieurs niveaux.
Posséder un centre de données ne signifie pas maîtriser la chaîne d'approvisionnement des processeurs qu'il utilise.
Disposer d'électricité ne garantit pas l'accès aux équipements informatiques.
Développer des modèles d'IA ne suffit pas à assurer l'autonomie lorsque leur entraînement dépend de capacités de calcul contrôlées par quelques acteurs.
L'essor de l'intelligence artificielle ne supprime donc pas les dépendances industrielles traditionnelles.
Il en crée de nouvelles et accroît l'importance stratégique de certaines infrastructures physiques.
La souveraineté industrielle ne signifie pas nécessairement tout produire
Face à ces vulnérabilités, les États ont progressivement multiplié les politiques de sécurité économique.
Les restrictions commerciales, les tensions géopolitiques et les risques de rupture ont renforcé les arguments en faveur de la relocalisation.
Mais l'étude de la BRI invite à éviter une réponse uniforme.
Reconstituer intégralement une chaîne de valeur nationale peut être extrêmement coûteux.
Les économies d'échelle, la spécialisation et la concentration industrielle constituent aussi des sources importantes de productivité.
Les supprimer systématiquement reviendrait à renoncer à une partie des avantages économiques de la division internationale du travail.
L'enjeu n'est donc pas nécessairement de produire chaque composant sur le territoire national.
Il consiste plutôt à identifier les dépendances dont l'interruption provoquerait des conséquences inacceptables et à déterminer les moyens les plus efficaces de les réduire.
Pour certaines activités, la diversification des fournisseurs peut suffire.
Pour d'autres, la constitution de stocks stratégiques offre une protection adaptée.
Lorsque la dépendance repose sur un procédé industriel presque exclusivement maîtrisé par un acteur extérieur, le développement de capacités alternatives devient plus important.
Dans certains cas, la meilleure réponse peut même être technologique.
Modifier la conception d'un produit pour réduire sa consommation d'un matériau critique peut diminuer la dépendance sans reproduire toute la chaîne de production.
Cette stratégie suppose toutefois de disposer des compétences scientifiques et industrielles nécessaires.
La souveraineté économique apparaît ainsi moins comme une situation d'autosuffisance que comme une capacité à préserver les fonctions essentielles d'une économie malgré les perturbations extérieures.
L'Europe face au défi de la diversification industrielle
L'Union européenne constitue un exemple de cette recherche d'équilibre.
Son règlement sur les matières premières critiques, adopté en 2024, fixe plusieurs objectifs à l'horizon 2030.
Il vise notamment des capacités européennes d'extraction équivalant à au moins 10 % de la consommation annuelle de matières premières stratégiques, lorsque les réserves le permettent.
Il prévoit également des capacités de transformation correspondant à au moins 40 % de cette consommation et des capacités de recyclage équivalant à au moins 25 %.
Le règlement établit aussi un objectif de diversification destiné à éviter qu'un seul pays tiers fournisse plus de 65 % de la consommation annuelle européenne d'une matière première stratégique à un stade pertinent de transformation.
Ces objectifs ne signifient pas que l'Union européenne a déjà atteint les niveaux concernés.
Ils constituent un cadre destiné à orienter les investissements et à réduire les concentrations jugées excessives.
Mais leur mise en œuvre soulève une difficulté importante.
La diversification géographique ne garantit pas automatiquement la diversification du contrôle industriel.
Une installation implantée en Europe peut rester dépendante d'équipements étrangers, de technologies sous licence, de fournisseurs de matériaux ou de groupes contrôlant plusieurs maillons de la chaîne.
De même, l'existence de nouvelles capacités de transformation ne suffit pas lorsque les produits obtenus ne répondent pas aux exigences techniques des utilisateurs finaux.
La sécurité industrielle exige donc une analyse plus approfondie que la seule répartition territoriale des installations.
Elle suppose de comprendre les relations entre propriété, technologie, financement, compétences et accès aux marchés.
Les pays émergents peuvent-ils transformer leurs ressources en pouvoir industriel ?
Cette problématique concerne également les économies émergentes.
De nombreux pays disposent de ressources minières, énergétiques ou agricoles importantes sans contrôler les étapes industrielles qui permettent d'en tirer la valeur maximale.
Ils exportent des matières premières, puis importent des composants, des équipements ou des produits transformés.
La concentration du pouvoir économique se situe alors dans les activités intermédiaires et finales.
Cette situation limite les retombées industrielles de l'exploitation des ressources.
Elle peut également créer de nouvelles dépendances lorsque les projets extractifs reposent sur des technologies, des financements et des infrastructures entièrement contrôlés par des partenaires étrangers.
Pour ces économies, la diversification industrielle représente donc une opportunité.
Mais toutes les activités de transformation ne présentent pas le même intérêt stratégique.
Certaines exigent des volumes de production considérables pour atteindre la compétitivité.
D'autres reposent sur des procédés complexes, des brevets ou des réseaux de fournisseurs difficiles à reproduire.
L'objectif ne devrait pas être de transformer localement chaque ressource à n'importe quel coût.
Il devrait consister à identifier les segments dans lesquels un pays peut développer un avantage durable, acquérir des compétences transférables et renforcer sa position dans les chaînes de valeur.
Cette approche est particulièrement pertinente pour les économies africaines engagées dans des stratégies d'industrialisation.
La possession de ressources constitue un point de départ.
Elle ne garantit ni la maîtrise technologique ni la capacité à négocier une place plus importante dans l'organisation industrielle mondiale.
Le véritable enjeu consiste à convertir les ressources disponibles en capacités productives, en savoir-faire et en pouvoir de négociation.
Comment identifier un véritable point d'étranglement ?
L'analyse des chaînes de valeur mondiales nécessite finalement de dépasser les indicateurs traditionnels de concentration.
La part de marché d'un fournisseur demeure importante, mais elle ne suffit pas à mesurer la vulnérabilité.
Une évaluation stratégique doit examiner plusieurs dimensions complémentaires.
La première concerne la criticité du composant.
Il faut déterminer si son absence empêche réellement la fabrication du produit final ou si des solutions techniques alternatives existent.
La deuxième concerne la substituabilité.
Un fournisseur peut-il être remplacé rapidement ? Les produits concurrents répondent-ils aux mêmes normes ? Leur utilisation nécessite-t-elle une nouvelle certification ?
La troisième concerne les délais de reconstitution.
Combien de temps faut-il pour réparer une installation, augmenter la production d'un concurrent ou développer une nouvelle capacité ?
La quatrième concerne la structure du contrôle industriel.
Les fournisseurs supposément indépendants appartiennent-ils au même groupe ? Utilisent-ils les mêmes technologies ? Dépendent-ils des mêmes infrastructures ?
La cinquième concerne la propagation économique.
Une interruption affecte-t-elle un produit isolé, une industrie entière ou plusieurs secteurs interdépendants ?
Enfin, la sixième concerne les conséquences stratégiques.
La perte temporaire d'un composant peut-elle compromettre une infrastructure critique, une capacité militaire ou une technologie difficilement remplaçable ?
C'est la combinaison de ces facteurs qui permet de distinguer une concentration économiquement efficace d'une vulnérabilité systémique.
Cette méthode évite deux erreurs opposées.
La première consiste à considérer toute dépendance étrangère comme une menace nécessitant une relocalisation.
La seconde consiste à supposer qu'un marché mondial suffisamment développé permettra toujours de trouver un fournisseur alternatif.
Dans certaines industries, le marché peut absorber une perturbation.
Dans d'autres, les capacités alternatives n'existent tout simplement pas à l'échelle nécessaire.
Le pouvoir économique appartient aussi à ceux qui peuvent empêcher les autres de produire
L'évolution des chaînes de valeur mondiales révèle une transformation plus profonde des rapports de puissance.
Pendant longtemps, la capacité industrielle a été principalement évaluée à travers les volumes produits, les exportations, les ressources disponibles et les parts de marché.
Ces indicateurs restent essentiels.
Mais ils ne permettent pas toujours d'identifier les positions stratégiques les plus déterminantes.
Un acteur peut disposer d'un pouvoir considérable sans représenter une part majeure de la valeur totale d'une industrie.
Il lui suffit parfois de contrôler une étape indispensable, difficilement substituable et longue à reproduire.
Cette capacité peut résulter de la maîtrise d'un procédé chimique, d'un équipement industriel, d'un logiciel, d'une technologie de fabrication ou d'une infrastructure physique.
Elle peut également provenir de l'accumulation de compétences que les concurrents ne peuvent acquérir rapidement.
Dans une économie organisée autour de chaînes de valeur interdépendantes, la puissance ne réside donc pas uniquement dans la capacité à produire.
Elle réside aussi dans la capacité à rendre la production des autres possible.
Et, dans certaines circonstances, dans la possibilité de la rendre impossible.
Cette forme de pouvoir n'implique pas nécessairement qu'un acteur cherchera à interrompre les approvisionnements.
Elle signifie néanmoins que les autres participants à la chaîne doivent intégrer cette possibilité dans leurs décisions industrielles et stratégiques.
La distinction est fondamentale : une dépendance peut créer une vulnérabilité même lorsqu'aucune interruption ne se produit.
Le risque influence alors les investissements, les négociations commerciales, les choix technologiques et les politiques publiques.
Une nouvelle géographie de la résilience mondiale
La principale contribution de l'étude publiée par la BRI est de montrer que les réponses industrielles doivent être proportionnées à la nature des vulnérabilités.
Les inondations thaïlandaises ont révélé l'importance de la flexibilité opérationnelle, de la conservation des compétences et de la capacité à réorganiser rapidement la production.
Les terres rares montrent, au contraire, qu'une dépendance fondée sur la concentration durable des technologies et des capacités de transformation ne peut être corrigée uniquement par une meilleure gestion des stocks.
Ces deux expériences ne constituent pas une classification exhaustive de toutes les chaînes stratégiques.
Elles fournissent néanmoins un cadre particulièrement utile pour comprendre les transformations industrielles contemporaines.
À mesure que les tensions géopolitiques se renforcent, la sécurité économique ne peut plus être pensée comme une simple opposition entre mondialisation et relocalisation.
Elle exige une connaissance précise des interdépendances.
Les gouvernements doivent savoir quelles activités sont véritablement critiques.
Les entreprises doivent identifier les fournisseurs dont la disparition temporaire ou durable compromettrait leur fonctionnement.
Les investisseurs doivent distinguer les positions industrielles facilement contestables de celles qui reposent sur des barrières technologiques et opérationnelles profondes.
Et les économies émergentes doivent déterminer dans quelles parties des chaînes de valeur elles peuvent construire des capacités réellement stratégiques.
La question décisive n'est donc pas de savoir si une économie dépend de l'étranger.
Dans un système productif mondial, presque toutes les économies sont interdépendantes.
La véritable question est de savoir quelles dépendances peuvent être surmontées, à quel coût, dans quels délais et avec quelles conséquences.
Car le point d'étranglement le plus dangereux n'est pas nécessairement celui où la production est la plus concentrée. C'est celui où, lorsque l'approvisionnement s'interrompt, aucune solution de remplacement ne peut être mobilisée à temps.
Bureau de recherche Atlas Limits
Bureau éditorial et analytique d’Atlas Limits.