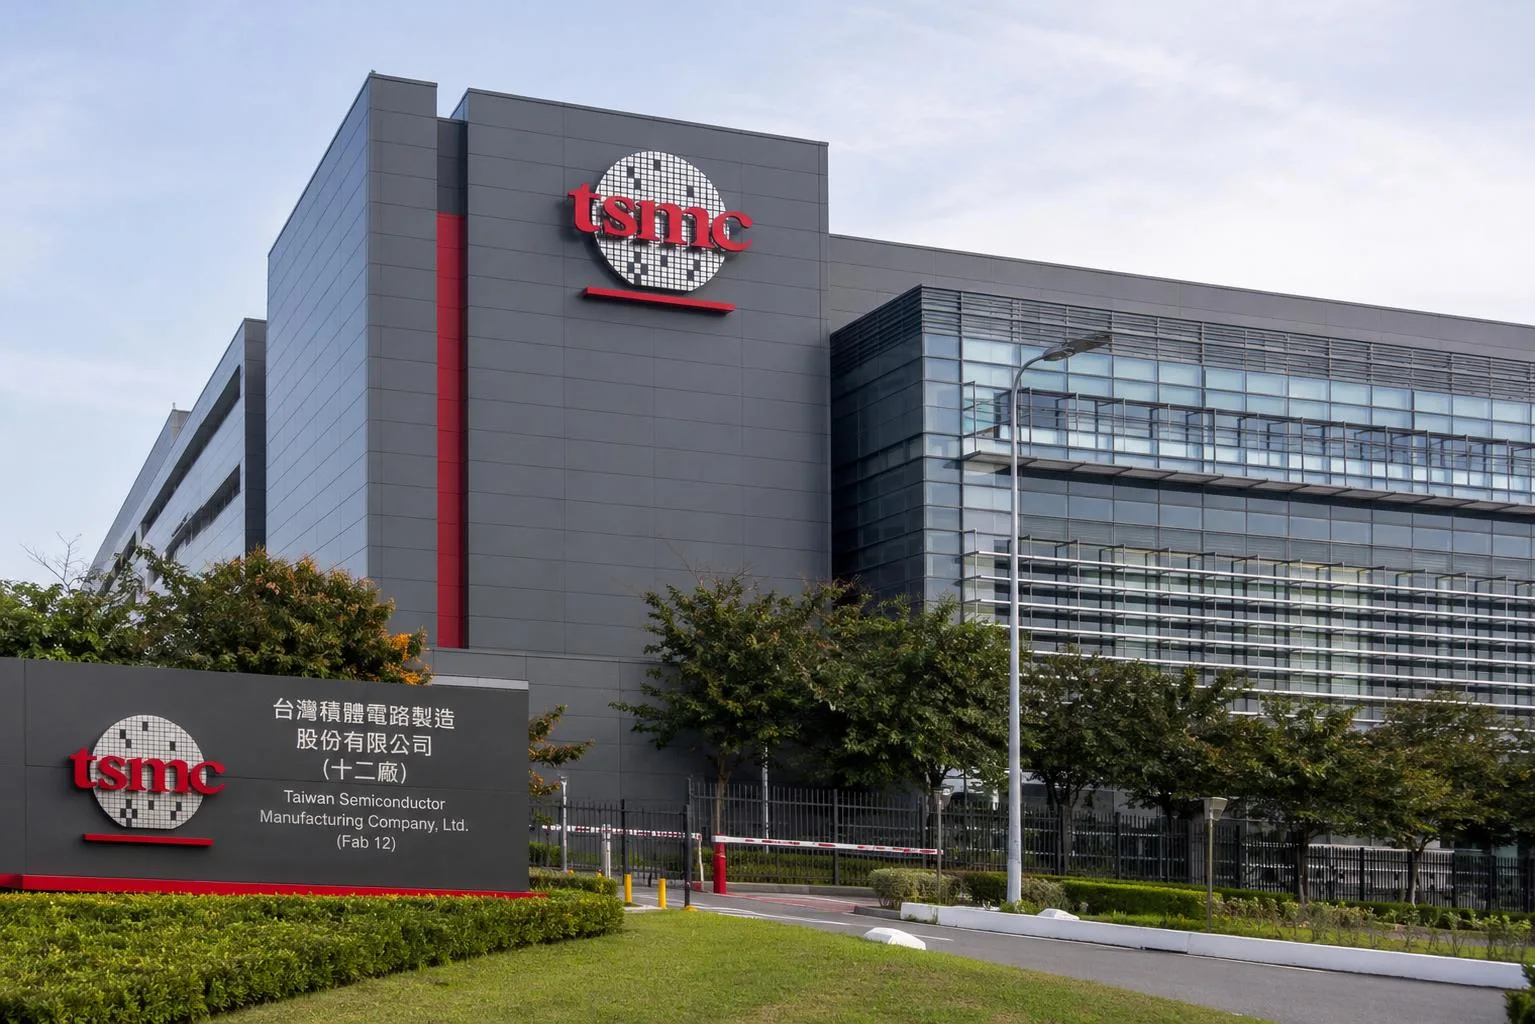
À Taïwan, les usines de semi-conducteurs tournent au rythme d’une transformation industrielle dont personne ne connaît encore les limites. Les grandes entreprises technologiques multiplient les commandes de processeurs, les centres de données absorbent des investissements considérables et les capacités de fabrication les plus avancées deviennent une ressource stratégique. Au centre de cette expansion, Taiwan Semiconductor Manufacturing Company (TSMC) accumule les bénéfices. Mais derrière cette prospérité se dessine une interrogation plus fondamentale : la croissance spectaculaire des infrastructures de l’intelligence artificielle annonce-t-elle une nouvelle économie durablement productive, ou précède-t-elle une phase de réajustement des investissements ?
Le 15 octobre 2026, le premier fondeur mondial de semi-conducteurs a publié des résultats qui illustrent l’ampleur de cette dynamique. Son bénéfice net a progressé de 68,7 % sur un an au troisième trimestre, atteignant 763,1 milliards de dollars taïwanais, soit environ 23,6 milliards de dollars américains. Son chiffre d’affaires s’est établi à 1 494 milliards de dollars taïwanais, en hausse de 50,9 %. La marge nette a atteint 51,1 %, un niveau exceptionnel pour une entreprise industrielle dont l’activité exige des investissements permanents dans des équipements parmi les plus complexes jamais construits.
Ces chiffres racontent une réussite industrielle incontestable. Ils révèlent également la position singulière qu’occupe TSMC dans l’économie de l’intelligence artificielle : celle d’un fournisseur indispensable à une expansion dont la rentabilité finale reste largement à démontrer.
Le fabricant au cœur de la nouvelle économie du calcul
La domination de TSMC repose sur une combinaison difficile à reproduire : maîtrise des procédés de gravure avancés, capacité de production à grande échelle, rendement industriel et relations étroites avec les principaux concepteurs de puces. L’entreprise ne commercialise pas directement les systèmes d’intelligence artificielle utilisés par les entreprises ou les particuliers. Elle fabrique les composants qui rendent possible leur fonctionnement.
Cette distinction explique une partie de sa puissance économique. Les concepteurs de processeurs, les fournisseurs de services informatiques et les opérateurs de centres de données peuvent se concurrencer sur les prix, les performances ou les applications. Tous doivent néanmoins accéder à des capacités de fabrication suffisamment avancées pour produire les circuits nécessaires à leurs ambitions.
Les technologies de gravure de 7 nanomètres et moins représentent désormais 79 % du chiffre d’affaires de TSMC provenant des plaquettes de silicium. Cette concentration sur les procédés les plus sophistiqués traduit une évolution structurelle de la demande. La valeur industrielle se déplace vers des composants capables d'effectuer davantage d'opérations avec une consommation énergétique et une surface de silicium optimisées.
Les processeurs destinés à l’entraînement et à l’inférence des modèles d’intelligence artificielle exigent des architectures toujours plus complexes. Leur fabrication mobilise non seulement les procédés de gravure les plus avancés, mais également des technologies d’assemblage et de conditionnement permettant d’intégrer plusieurs composants dans des systèmes extrêmement denses.
La compétition ne porte donc plus uniquement sur la miniaturisation des transistors. Elle concerne l’ensemble de la chaîne industrielle qui transforme une architecture informatique en puissance de calcul effectivement disponible.
TSMC bénéficie de cette transformation à plusieurs niveaux. La demande pour ses procédés avancés soutient ses revenus, tandis que les contraintes de capacité renforcent l’importance de ses investissements et de son savoir-faire. L’entreprise se trouve ainsi dans une position où la croissance des dépenses technologiques mondiales alimente directement son activité, indépendamment du succès commercial de chaque application finale.
Une rentabilité qui précède celle de ses clients
Le paradoxe économique apparaît précisément à ce stade. Les bénéfices de TSMC sont déjà comptabilisés, tandis qu’une partie importante des revenus que ses clients espèrent tirer de leurs investissements demeure future et incertaine.
Les grands opérateurs de plateformes numériques construisent des centres de données, achètent des accélérateurs et développent des infrastructures énergétiques afin de répondre à une demande anticipée. Les concepteurs de puces bénéficient de cette vague de commandes. TSMC, situé en amont, transforme ces commandes en production industrielle et en revenus.
Mais l’existence d’une demande considérable pour les équipements ne garantit pas que les services utilisant ces équipements dégageront des marges suffisantes pour rémunérer durablement les capitaux engagés.
Une entreprise peut investir massivement dans des infrastructures d’intelligence artificielle pour défendre sa position concurrentielle, accélérer le développement de nouveaux produits ou éviter de dépendre d’un fournisseur extérieur. Ces motivations sont rationnelles individuellement, sans nécessairement conduire à une rentabilité collective équivalente.
La distinction entre nécessité stratégique et rendement économique devient alors centrale. Les investissements peuvent continuer de croître pendant plusieurs années parce que les entreprises considèrent qu’elles ne peuvent pas se permettre de rester à l’écart. Cela ne signifie pas que toutes les capacités construites seront utilisées au niveau prévu, ni que les prix des services permettront de couvrir durablement leur coût.
L’histoire industrielle offre de nombreux exemples de cette dissociation. Les infrastructures ferroviaires, les réseaux de télécommunications et certaines générations d’équipements numériques ont parfois connu des phases d’expansion pendant lesquelles les fournisseurs prospéraient avant que les exploitants ne découvrent les limites économiques de leurs investissements.
L’intelligence artificielle présente des caractéristiques propres, notamment la possibilité d’automatiser des tâches cognitives et d’accroître la productivité dans de nombreux secteurs. Ces perspectives peuvent justifier une augmentation durable des capacités informatiques. Mais elles ne suppriment pas la nécessité de mesurer les revenus, les économies réalisées et les rendements effectivement obtenus.
La question n’est donc pas de savoir si l’intelligence artificielle possède une utilité économique. Elle est de déterminer à quelle vitesse cette utilité pourra être convertie en flux financiers suffisants pour soutenir l’ampleur actuelle des dépenses d’investissement.
La frontière industrielle se déplace vers les capacités de production
Pour TSMC, l’enjeu immédiat reste celui de l’exécution industrielle. L’entreprise doit accroître ses capacités tout en poursuivant le développement de procédés de fabrication toujours plus exigeants.
La montée en puissance de la technologie à 2 nanomètres constitue une nouvelle étape de cette évolution. Elle implique des équipements extrêmement coûteux, des contraintes de fabrication accrues et une coordination étroite avec les concepteurs de circuits. Chaque génération technologique nécessite des investissements considérables avant d’atteindre une production suffisamment mature pour dégager pleinement ses bénéfices économiques.
TSMC prévoit de consacrer entre 60 et 64 milliards de dollars à ses investissements en 2026. Ce montant illustre l’intensité capitalistique de l’industrie des semi-conducteurs avancés. Il montre également que la croissance actuelle ne peut être prolongée sans engager des ressources financières et industrielles toujours plus importantes.
La construction d’une nouvelle usine ne se résume pas à l’acquisition de machines. Elle exige des infrastructures électriques et hydrauliques, des installations de traitement, des chaînes logistiques spécialisées et une main-d’œuvre hautement qualifiée. Les équipements de lithographie, les matériaux et les composants nécessaires à la production proviennent eux-mêmes d’un réseau international de fournisseurs dont les capacités ne peuvent être augmentées instantanément.
Cette complexité constitue une barrière à l’entrée pour les concurrents, mais elle représente aussi une contrainte pour TSMC. Une capacité industrielle supplémentaire ne devient rentable que si elle atteint un niveau d’utilisation suffisant pendant une période prolongée.
La demande actuelle réduit ce risque à court terme. Elle ne l’élimine pas à l’horizon de plusieurs années, lorsque les nouvelles installations entreront pleinement en production et que les stratégies d’investissement des clients pourront avoir évolué.
Une expansion technologique devenue géopolitique
La croissance de TSMC dépasse désormais les frontières de l’économie numérique. Elle s’inscrit dans une redistribution géographique des capacités industrielles, sous l’effet des rivalités entre les États-Unis et la Chine, des politiques de sécurité économique et des préoccupations liées à la concentration de la production à Taïwan.
Washington cherche à développer une base nationale de fabrication de semi-conducteurs avancés afin de réduire sa dépendance envers l’Asie orientale. Le Japon poursuit également le renforcement de son industrie, tandis que l’Europe tente de préserver et de développer ses capacités dans plusieurs segments stratégiques.
Pour TSMC, cette internationalisation ouvre des perspectives commerciales et politiques, mais elle modifie aussi l’économie de son modèle industriel. La production à l’étranger peut entraîner des coûts de construction, d’exploitation et de recrutement différents de ceux observés à Taïwan. Elle oblige également le groupe à organiser des chaînes de fournisseurs et des équipes spécialisées sur plusieurs continents.
L’entreprise doit ainsi concilier deux logiques qui ne coïncident pas toujours : l’optimisation industrielle, historiquement fondée sur la concentration des compétences et des infrastructures, et la diversification géographique exigée par ses clients et les gouvernements.
Cette transformation pourrait devenir l’une des caractéristiques durables du secteur. Les semi-conducteurs les plus avancés ne sont plus seulement des composants commerciaux. Ils constituent des actifs stratégiques dont la localisation, la disponibilité et le contrôle intéressent directement les États.
La prospérité de TSMC repose donc sur une demande technologique exceptionnelle, mais elle dépend également d’un environnement international dont la fragmentation peut augmenter les coûts et compliquer les décisions d’investissement.
La prochaine phase de l’IA sera celle des rendements
Les perspectives immédiates du groupe demeurent particulièrement solides. TSMC prévoit un chiffre d’affaires compris entre 52,3 et 54,3 milliards de dollars au quatrième trimestre 2026 et anticipe une croissance annuelle d’environ 44 % de ses revenus exprimés en dollars américains.
Ces projections confirment que la demande industrielle ne montre pas, à ce stade, de retournement majeur. Elles ne permettent toutefois pas de conclure que le rythme actuel des investissements se prolongera indéfiniment.
La prochaine phase de l’intelligence artificielle pourrait être moins déterminée par la capacité à entraîner des modèles toujours plus grands que par la diffusion économique de leurs usages. Les entreprises devront démontrer que les systèmes déployés réduisent effectivement leurs coûts, améliorent leurs produits ou génèrent de nouvelles sources de revenus.
Cette évolution pourrait modifier la composition de la demande en semi-conducteurs. Les besoins en accélérateurs destinés à l’entraînement pourraient évoluer différemment de ceux liés à l’inférence, aux applications embarquées ou aux systèmes spécialisés. L’efficacité énergétique, le coût par opération et l’optimisation des architectures deviendront des variables déterminantes.
Une utilisation plus efficace des capacités de calcul peut réduire le coût d’un service et favoriser son adoption, mais elle peut également modifier les besoins en matériel. L’effet final dépendra de l’élasticité de la demande : si la baisse des coûts entraîne une multiplication suffisamment importante des usages, les volumes de calcul pourront continuer de progresser. Dans le cas contraire, certains segments pourraient connaître un ralentissement des commandes.
Cette incertitude ne constitue pas nécessairement une menace immédiate pour TSMC. Le groupe dispose d’une clientèle diversifiée et ses technologies avancées répondent à des besoins qui dépassent l’intelligence artificielle. Les smartphones, les processeurs informatiques, les équipements de communication et plusieurs applications industrielles continuent de soutenir la demande.
Néanmoins, l’importance croissante des infrastructures d’IA dans les anticipations de croissance rend le groupe plus exposé à l’évolution des budgets d’investissement des grandes entreprises technologiques.
La prudence exprimée par la direction sur l’environnement macroéconomique de 2027 rappelle que même une position industrielle dominante ne protège pas entièrement des cycles de dépenses de ses clients.
La valeur de l’IA reste à répartir
Les résultats de TSMC éclairent une transformation plus large de l’économie mondiale. La création de valeur liée à l’intelligence artificielle n’est pas répartie uniformément entre les entreprises qui développent les modèles, celles qui exploitent les infrastructures et celles qui fournissent les composants.
À ce stade, les fabricants situés aux points les plus difficiles à reproduire de la chaîne industrielle disposent d’un avantage particulier. Leur capacité à fournir des équipements indispensables leur permet de bénéficier immédiatement de la concurrence entre les investisseurs et les opérateurs.
Les entreprises qui commercialisent les services d’intelligence artificielle doivent, de leur côté, affronter une autre réalité : la pression sur les prix, l’évolution rapide des technologies, les dépenses énergétiques et la nécessité de transformer des capacités techniques en usages suffisamment rémunérateurs.
Il serait pourtant excessif d’opposer une industrie des semi-conducteurs durablement rentable à des applications nécessairement déficitaires. Les gains de productivité peuvent se diffuser progressivement, certains modèles économiques peuvent atteindre une rentabilité élevée et les investissements actuels peuvent créer des infrastructures utilisées pendant de nombreuses années.
La difficulté tient au calendrier et à la répartition des bénéfices. Les dépenses sont engagées aujourd’hui, tandis que les gains attendus se matérialiseront à des rythmes différents selon les secteurs et les entreprises.
C’est cette asymétrie que révèlent les résultats de TSMC. Le groupe réalise déjà des bénéfices considérables en fournissant les moyens matériels d’une transformation dont les effets économiques définitifs restent ouverts.
La croissance de 68,7 % de son bénéfice net constitue une preuve de la puissance de la demande industrielle actuelle. Elle n’est pas une preuve de la rentabilité future de chaque investissement réalisé dans l’intelligence artificielle.
À mesure que les centres de données se multiplient et que les dépenses d’équipement atteignent des niveaux historiques, la question centrale se déplacera progressivement de la disponibilité des processeurs vers la valeur produite par leur utilisation.
TSMC se trouve aujourd’hui au cœur de cette expansion. Ses usines fabriquent les composants sur lesquels repose une partie croissante de l’économie numérique mondiale. Mais la prochaine étape ne se jouera pas uniquement dans les salles blanches de Taïwan, des États-Unis ou du Japon. Elle se décidera aussi dans les entreprises, les administrations et les secteurs productifs qui devront transformer cette puissance de calcul en résultats mesurables.
L’industrie a déjà démontré sa capacité à construire les machines de l’intelligence artificielle. Il lui reste, avec ses clients, à démontrer jusqu’où leur utilisation peut transformer durablement l’économie.
Sources principales
- TSMC, Third Quarter 2026 Earnings Release, 15 octobre 2026 — résultats financiers, marges, revenus par technologie et perspectives trimestrielles. https://investor.tsmc.com/english/quarterly-results/2026/q3
- TSMC, Third Quarter 2026 Earnings Conference, 15 octobre 2026 — investissements, capacités de production et perspectives industrielles. https://investor.tsmc.com/english/quarterly-results/2026/q3
- Reuters, 14–15 octobre 2026 — résultats de TSMC, demande liée à l’intelligence artificielle et perspectives de croissance. https://www.reuters.com/world/asia-pacific/tsmc-expected-report-sixth-straight-quarter-record-profit-thanks-ai-boom-2026-10-14/
- Focus Taiwan, 15 octobre 2026 — perspectives de revenus et stratégie d’investissement de TSMC. https://focustaiwan.tw/business/202610150018
Bureau de recherche Atlas Limits
Bureau éditorial et analytique d’Atlas Limits.