Les États-Unis ne cherchent plus seulement à acheter des minerais critiques. En engageant 450 millions de dollars dans Elmet Group, tout en sécurisant jusqu’à 2 milliards de dollars d’achats potentiels pour le stock stratégique, Washington construit une chaîne du tungstène dans laquelle l’État finance l’offre, organise l’approvisionnement et garantit une partie de la demande.
Le tungstène n’occupe généralement qu’une place discrète dans les débats sur la puissance industrielle. Il se trouve pourtant au cœur d’une série de systèmes militaires et d’applications industrielles où sa densité, sa dureté et sa résistance aux températures extrêmes rendent sa substitution particulièrement difficile.
C’est précisément cette discrétion stratégique que Washington semble vouloir faire disparaître.
Le 14 septembre 2026, Elmet Group a annoncé un investissement engagé de 450 millions de dollars du département américain de la Guerre destiné à développer ses capacités d’extraction, de conversion et de fabrication de tungstène. L’opération ne ressemble cependant guère à une subvention industrielle classique.
Un premier décaissement de 200 millions de dollars est prévu à la clôture. En contrepartie, le gouvernement américain doit recevoir des actions préférentielles remboursables ainsi que des bons susceptibles de représenter jusqu’à 19,9 % du capital d’Elmet après l’opération. L’État obtiendra également le droit de désigner un administrateur indépendant et un observateur sans droit de vote au conseil d’administration.
Autrement dit, Washington ne finance plus simplement une capacité stratégique. Il acquiert les moyens d’exercer une influence sur l'entreprise chargée de la construire.
De la mine au produit industriel
La géographie des investissements révèle l’ambition réelle de l’opération.
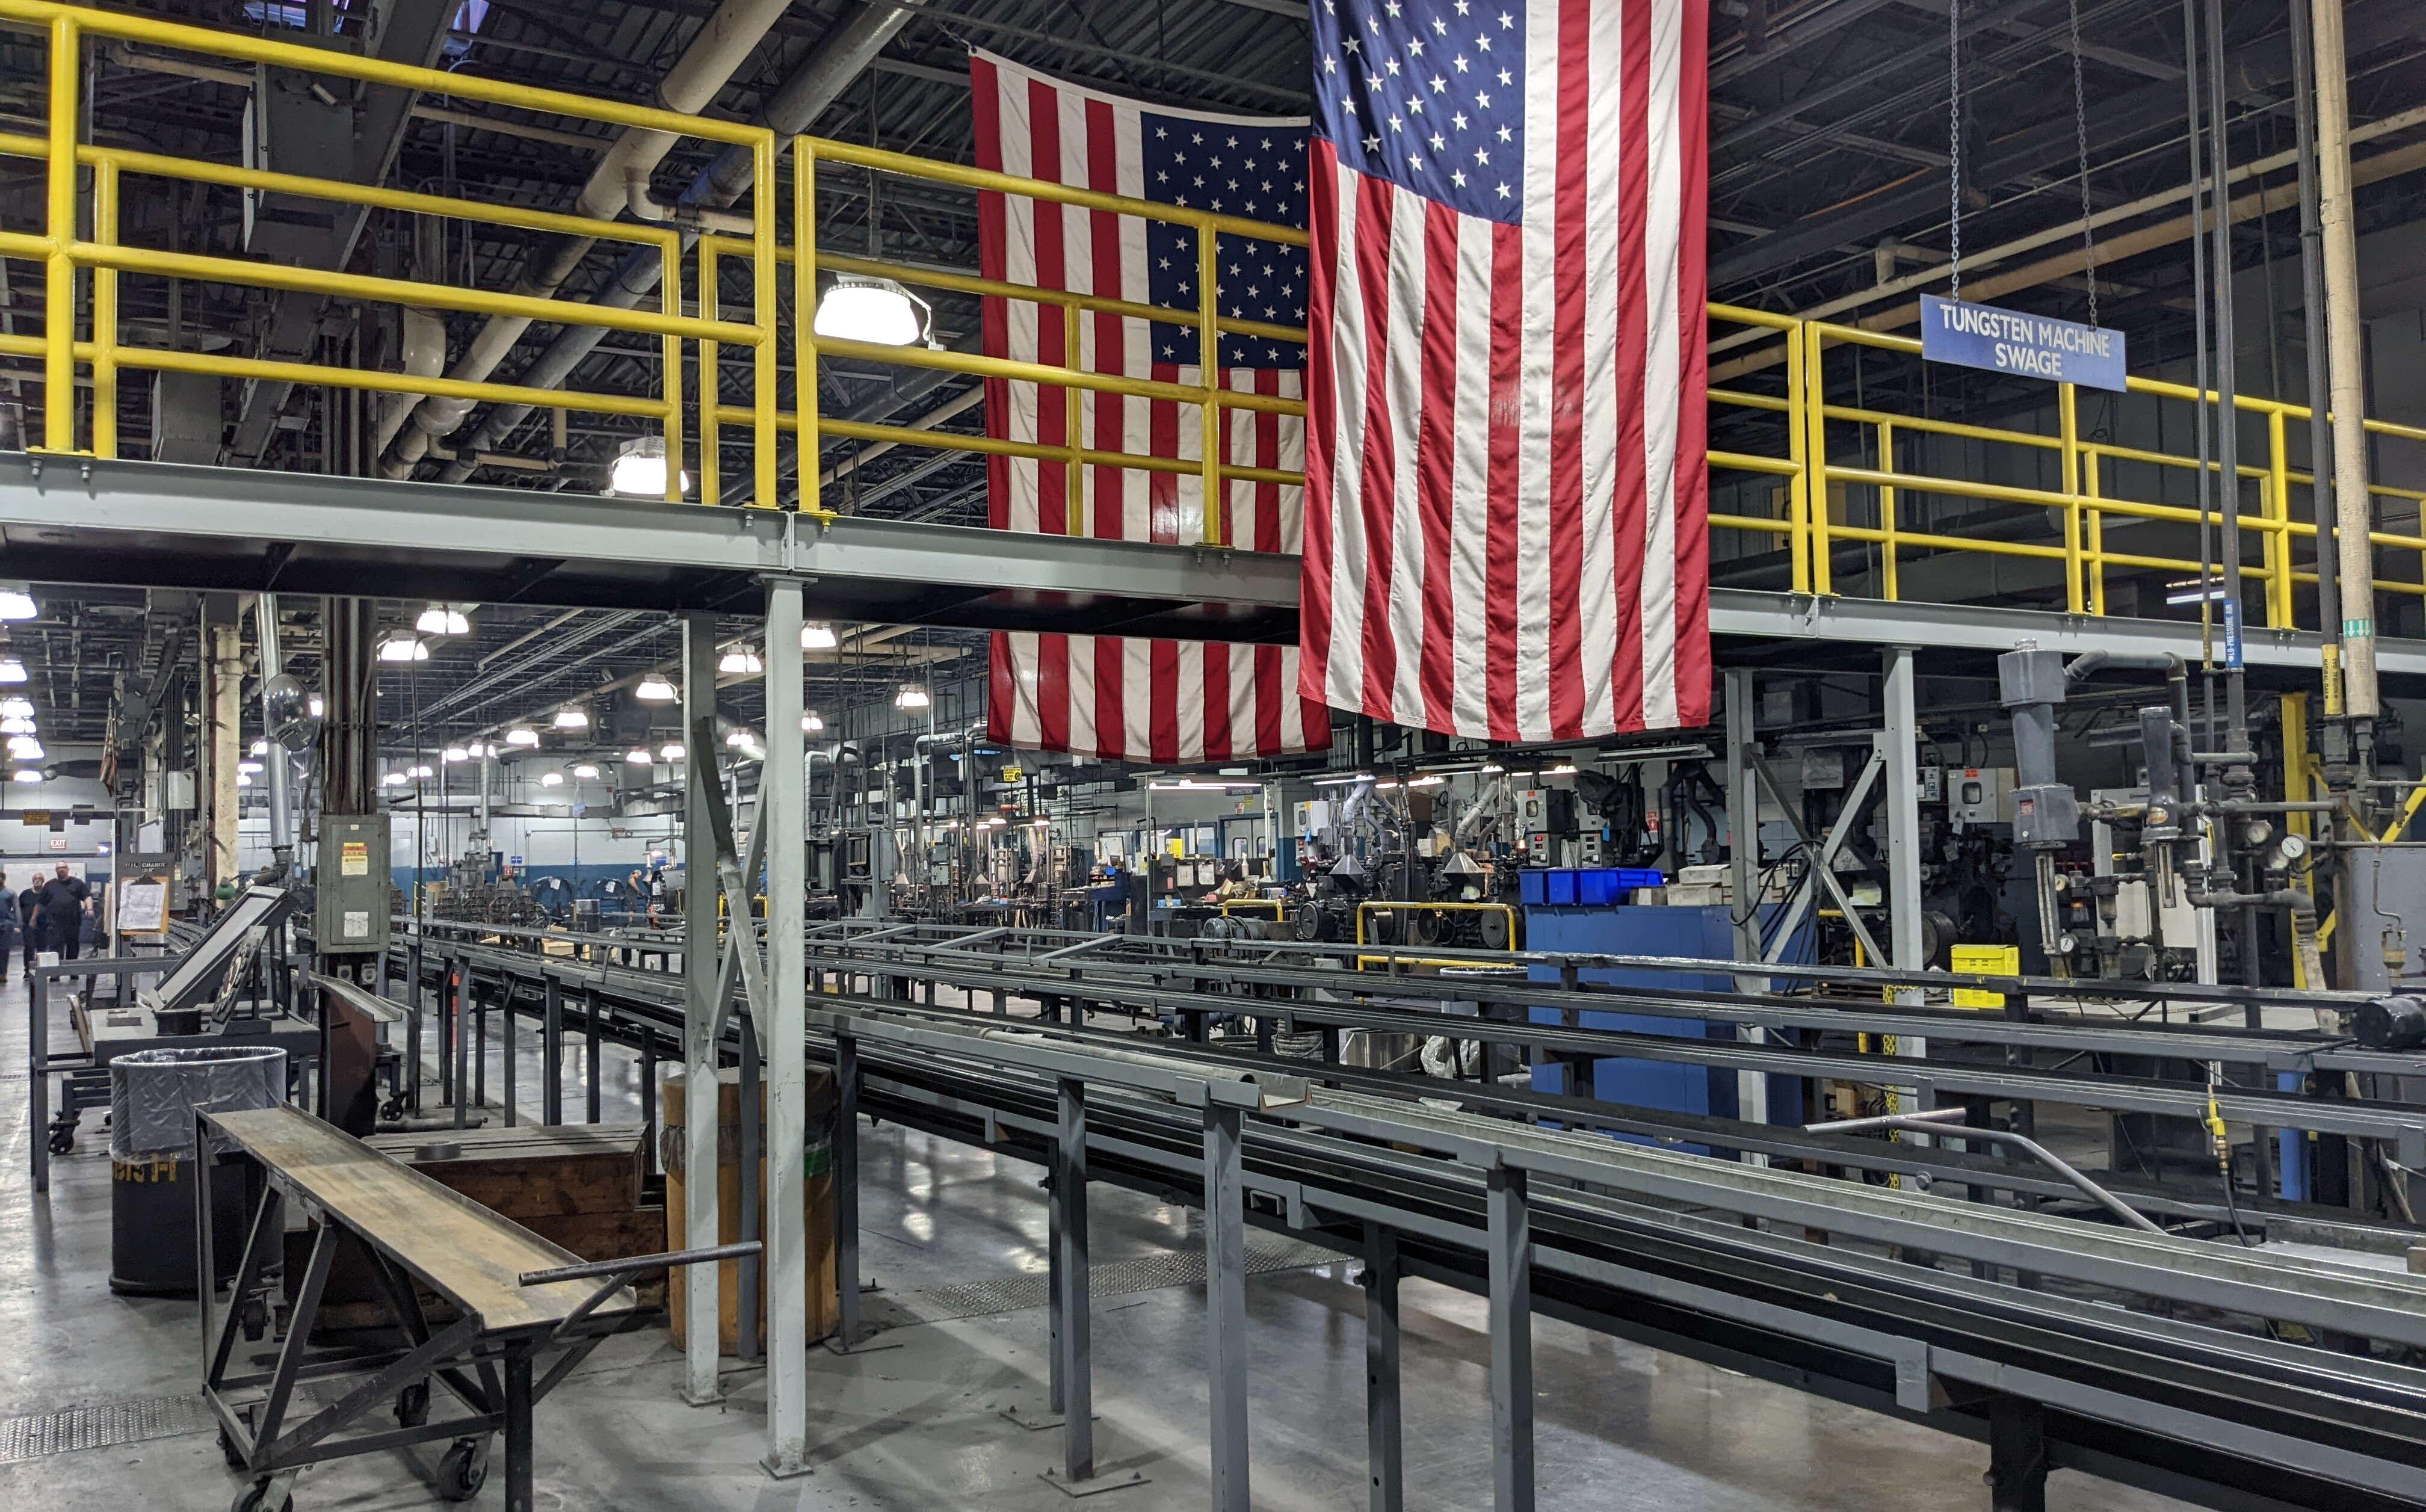
Plus de 165 millions de dollars doivent être consacrés aux installations d’Elmet dans le Maine, le Michigan et l’Ohio. Environ 150 millions supplémentaires sont destinés au redémarrage du complexe de Springer, dans le Nevada, qui doit réintroduire une capacité minière et de conversion du tungstène sur le territoire américain.
Selon le calendrier annoncé, la mine de Springer devrait reprendre ses activités au quatrième trimestre 2027. L’unité de conversion en paratungstate d’ammonium, un intermédiaire essentiel de la chaîne du tungstène, devrait suivre au second semestre 2028.
Mais l’architecture dépasse les frontières américaines.
Elmet prévoit également des investissements et des accords d’enlèvement associés à la mine de Mt Carbine, en Australie, et à celle de Barruecopardo, en Espagne. Ces ressources doivent alimenter une chaîne dont la transformation et une part croissante de la fabrication seraient concentrées aux États-Unis.
Le modèle qui se dessine n’est donc pas celui d’une autarcie minérale américaine. Il s’agit plutôt de construire une chaîne occidentale contrôlable : ressources provenant des États-Unis et de pays alliés, conversion nord-américaine, fabrication domestique et débouché public sécurisé.
Cette distinction est importante.
Dans le nouvel environnement des minerais critiques, la souveraineté ne signifie plus nécessairement posséder l’intégralité de la ressource sur son territoire. Elle consiste de plus en plus à contrôler suffisamment de maillons de la chaîne pour qu’une décision prise ailleurs ne puisse interrompre l’ensemble du système.
L’État finance l’offre et garantit la demande
Un second volet rend l’opération particulièrement significative.
La Defense Logistics Agency a parallèlement attribué à Elmet un contrat à commandes variables pouvant atteindre 2 milliards de dollars pour fournir au stock stratégique américain des minerais, des concentrés et du tungstate de sodium.
Le chiffre de 2 milliards doit néanmoins être interprété avec prudence. Il constitue un plafond contractuel et non une commande ferme. Seuls 150 millions de dollars sont actuellement garantis. La période initiale du contrat court jusqu’au 30 août 2031, avec une option susceptible de la prolonger jusqu’en 2033.
La combinaison des deux dispositifs change cependant profondément l’équation économique.
Pendant longtemps, l’un des obstacles à la reconstruction de capacités minières et métallurgiques occidentales a été moins l’absence géologique de ressources que l’incertitude commerciale. Développer une mine ou une usine de conversion exige des investissements lourds sur plusieurs années, alors que les producteurs doivent ensuite affronter des marchés mondiaux où les prix peuvent brutalement diminuer et où les acteurs chinois occupent une position dominante.
Washington intervient désormais des deux côtés de cette équation.
L’État apporte le capital nécessaire à l’apparition de nouvelles capacités et devient simultanément un acheteur susceptible d’absorber une partie de leur production.
Elmet précise que les livraisons destinées au stock stratégique ne doivent commencer qu’après l’apparition de capacités supplémentaires. L’objectif est d’éviter que les achats publics ne captent simplement le tungstène déjà disponible et ne réduisent l’approvisionnement des industriels américains.
Le stock stratégique devient ainsi autre chose qu’une réserve.
Il devient un instrument de politique industrielle.
La Chine derrière l’équation
Cette transformation est difficile à comprendre sans regarder la structure actuelle du marché.
Les États-Unis ne disposent aujourd’hui d’aucune mine de tungstène en production commerciale, tandis que la Chine occupe une position dominante dans l’extraction et la transformation mondiales du minerai. Les restrictions chinoises appliquées à certaines exportations de minerais et de technologies stratégiques ont progressivement transformé cette concentration industrielle en question de sécurité économique.
Le tungstène est particulièrement sensible.
Ses propriétés physiques en font un matériau utilisé dans les outils industriels à haute performance, les alliages spécialisés, l’électronique et différentes applications de défense. Les installations américaines d’Elmet fournissent notamment des composants ou matériaux liés à des programmes tels que Patriot, Phalanx, JDAM et le F-35.
Une rupture prolongée de l’approvisionnement ne toucherait donc pas simplement le prix d’une matière première. Elle pourrait se transmettre à plusieurs chaînes industrielles situées beaucoup plus en aval.
C’est précisément ce que Washington cherche désormais à empêcher.
Pendant plusieurs décennies, l’économie des matières premières stratégiques reposait largement sur l’idée qu’un marché mondial suffisamment ouvert permettrait d’acheter les ressources là où leur production était la moins coûteuse. La montée des restrictions commerciales, des rivalités technologiques et des politiques industrielles transforme progressivement cette logique.
Le critère n’est plus seulement le coût.
Il devient la disponibilité sous contrainte.
Quand l’État devient actionnaire stratégique
La dimension la plus inhabituelle de l’opération Elmet se trouve peut-être ailleurs.
En pouvant détenir jusqu’à 19,9 % du capital après exercice des bons et en obtenant des droits de représentation au conseil, le gouvernement américain franchit une étape supplémentaire dans l’évolution de sa politique industrielle.
La frontière entre commande publique, subvention et participation financière devient plus poreuse.
Cette logique n’implique pas nécessairement une volonté durable de nationalisation partielle des entreprises concernées. Les actions préférentielles prévues sont remboursables et la structure exacte de l’investissement reste soumise à plusieurs conditions. Mais le principe est désormais visible : lorsqu’une entreprise contrôle un maillon considéré comme essentiel à la sécurité nationale, l’État peut accepter d’entrer directement dans son capital pour accélérer sa transformation.
Le changement est autant institutionnel qu’industriel.
Washington ne se contente plus d’indiquer aux marchés quelles capacités il souhaite voir apparaître. Il accepte d'assumer une partie du risque financier nécessaire pour les créer.
Une architecture plutôt qu’une mine
Springer ne redémarrera pas demain.
La reprise minière n’est prévue que pour la fin de 2027 et la conversion en paratungstate d’ammonium pour 2028. Ces échéances restent dépendantes des permis, des travaux, des financements complémentaires et de la capacité d’Elmet à contenir les coûts. Les volumes qui pourront effectivement provenir d’Australie et d’Espagne devront également être confirmés.
Le contrat de 2 milliards de dollars de la Defense Logistics Agency ne doit pas davantage être assimilé à 2 milliards de revenus garantis. Pour l’instant, seule une fraction de cette enveloppe constitue un engagement ferme.
La dépendance américaine au tungstène extérieur ne disparaît donc pas avec cette annonce.
Mais ce n’est probablement pas là que se situe le changement le plus important.
Washington vient d’assembler, dans une même structure, une participation financière publique, des droits de gouvernance, une mine américaine à redémarrer, des ressources provenant de pays alliés, des capacités domestiques de conversion et de fabrication et un acheteur public disposé à constituer des stocks sur plusieurs années.
Ce qui est construit n’est pas simplement une mine.
C’est une architecture de sécurité d’approvisionnement.
Si elle fonctionne, elle pourrait devenir reproductible. Les mêmes obstacles existent pour d’autres minerais critiques : investissements initiaux élevés, demande incertaine, domination de producteurs étrangers et difficulté pour une nouvelle capacité occidentale de rester compétitive pendant ses premières années.
Le modèle Elmet propose une réponse : faire supporter à l’État une partie du risque que le marché refuse d’assumer, tout en laissant l’exploitation industrielle entre les mains d’une entreprise privée.
La véritable rupture se trouve peut-être là. Face à la concentration chinoise des minerais stratégiques, Washington ne cherche plus seulement à diversifier ses fournisseurs. Il commence à organiser le marché dont il estime avoir besoin.
Sources principales : Elmet Group, annonce du 14 septembre 2026 et documentation relative à l’investissement ; Defense Logistics Agency, contrat relatif au National Defense Stockpile ; département américain de la Guerre ; Reuters, 14 septembre 2026.
Bureau de recherche Atlas Limits
Bureau éditorial et analytique d’Atlas Limits.