L’Afrique de l’Ouest occupe une position particulière dans la recomposition des équilibres économiques et géopolitiques mondiaux. Située entre l’océan Atlantique, le Sahara et le golfe de Guinée, elle rassemble des économies parmi les plus dynamiques du continent, des ressources énergétiques et minières considérables, des marchés démographiques en expansion et plusieurs corridors commerciaux essentiels aux relations entre l’Afrique, l’Europe et les Amériques. Pourtant, cette accumulation d’avantages ne se traduit pas par une puissance régionale cohérente. Les économies progressent à des rythmes différents, les institutions communes traversent une crise profonde et les conflits sahéliens redessinent les frontières politiques et sécuritaires de la région.
Cette contradiction constitue l’une des caractéristiques majeures de l’Afrique de l’Ouest contemporaine. La région possède les ressources d’un grand ensemble économique, mais son organisation demeure fragmentée entre plusieurs espaces monétaires, commerciaux et politiques. Ses infrastructures sont encore largement orientées vers les marchés extérieurs, tandis que les échanges entre économies voisines restent limités par les obstacles logistiques, les différences réglementaires et les tensions institutionnelles.
Le paradoxe est d’autant plus important que la région traverse simultanément trois transformations majeures. Sa population augmente rapidement, créant des besoins considérables en emplois, en énergie, en logements et en services publics. Ses ressources naturelles attirent des investissements internationaux dans un contexte de concurrence croissante pour les approvisionnements stratégiques. Enfin, les ruptures politiques intervenues au Sahel remettent en cause plusieurs décennies d’intégration régionale.
L’Afrique de l’Ouest devient ainsi un espace où la croissance économique, la souveraineté politique et la sécurité territoriale évoluent selon des logiques parfois contradictoires.
La première difficulté consiste à définir précisément cet espace.
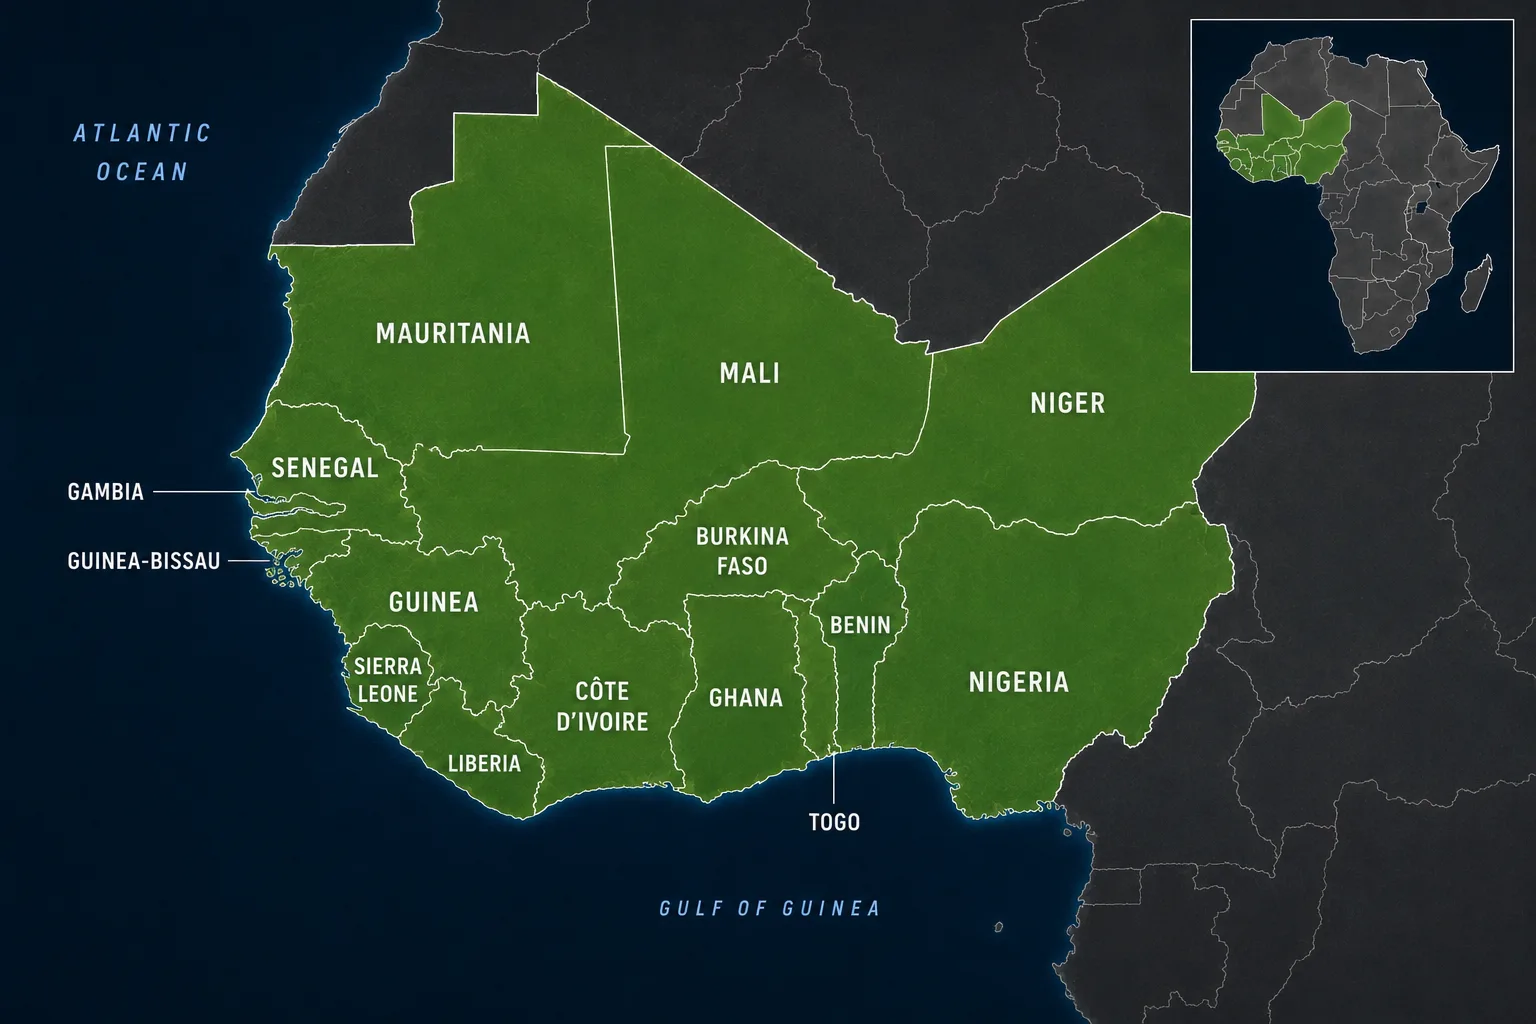
Dans son acception géographique utilisée par les Nations unies, l’Afrique occidentale comprend seize pays, dont la Mauritanie. La Communauté économique des États de l’Afrique de l’Ouest, créée en 1975, possède un périmètre institutionnel différent, d’autant plus que le Mali, le Burkina Faso et le Niger ont quitté l’organisation en janvier 2025.
Cette distinction est essentielle. L’Afrique de l’Ouest géographique demeure un ensemble relativement identifiable, mais son architecture politique et économique connaît une transformation profonde.
La région rassemble plus de 400 millions d’habitants, avec un poids démographique considérable du Nigeria. Sa population devrait continuer d’augmenter fortement au cours des prochaines décennies, même si les projections varient selon les pays, les hypothèses de fécondité et les périmètres retenus.
Cette expansion représente une transformation structurelle majeure.
Elle peut favoriser l’émergence de marchés intérieurs plus vastes, soutenir l’investissement et accroître la disponibilité de main-d’œuvre. Mais elle impose également une progression rapide des capacités productives.
Une population croissante ne constitue un avantage économique que si les entreprises, les infrastructures et les institutions peuvent absorber l’augmentation de la demande et de la population active.
À défaut, la croissance démographique peut accentuer les tensions sur l’emploi, le logement, l’éducation et les finances publiques.
Cette question se pose avec une intensité particulière au Nigeria.
Avec plus de 220 millions d’habitants au milieu des années 2020, le pays représente de très loin le principal marché démographique de la région. Son économie combine hydrocarbures, agriculture, commerce, télécommunications, services financiers, industries manufacturières et activités numériques.
Lagos constitue l’un des principaux centres économiques du continent. Sa concentration d’entreprises, de services, d’activités portuaires et de capitaux lui confère un rôle régional qui dépasse les frontières nigérianes.
Mais le poids démographique du Nigeria ne garantit pas sa domination économique dans toutes les dimensions.
Les variations du taux de change du naira ont considérablement modifié la valeur de son produit intérieur brut exprimé en dollars courants. Les comparaisons internationales peuvent ainsi présenter des évolutions spectaculaires sans refléter une transformation équivalente de la production réelle.
La distinction entre PIB nominal, PIB en parité de pouvoir d’achat et croissance en volume devient donc indispensable.
La taille du marché nigérian demeure considérable, mais sa capacité à attirer durablement les investissements dépend aussi de la stabilité macroéconomique, de l’accès aux devises, de l’approvisionnement électrique, de la sécurité et des infrastructures.
Les réformes économiques engagées depuis 2023, notamment concernant les subventions aux carburants et le régime de change, ont cherché à corriger certains déséquilibres structurels. Elles ont également entraîné des coûts sociaux importants dans un contexte de forte inflation et de dépréciation monétaire.
Le Nigeria illustre ainsi une difficulté fondamentale : disposer d’un vaste marché ne suffit pas à créer les conditions d’une croissance industrielle soutenue.
L’économie doit également être capable de transformer la demande intérieure en investissement productif.
Autour du Nigeria, plusieurs pays connaissent des trajectoires différentes.
La Côte d’Ivoire s’est affirmée comme l’un des principaux pôles économiques d’Afrique de l’Ouest francophone. Sa croissance repose sur une combinaison d’agriculture commerciale, de services, d’infrastructures, de transformation agro-industrielle et d’investissements.
Abidjan joue un rôle majeur dans les échanges régionaux, les activités financières et la logistique. Son port et ses connexions terrestres constituent des infrastructures importantes pour les pays enclavés de l’hinterland.
Le Ghana possède une économie relativement diversifiée, associant production aurifère, cacao, hydrocarbures, services et activités industrielles. Mais son expérience récente montre également les risques liés aux déséquilibres budgétaires, à l’endettement et aux fluctuations des recettes extérieures.
Le Sénégal a engagé des investissements importants dans les infrastructures, les transports et l’énergie. L’entrée en production de nouveaux projets pétroliers et gaziers ouvre des perspectives de recettes supplémentaires, mais elle pose également la question de leur utilisation et de leur contribution au développement productif.
Le Bénin et le Togo occupent des positions logistiques importantes grâce à leurs ports et à leurs relations commerciales avec les pays voisins.
Ces économies disposent d’avantages différents, mais elles sont confrontées à une interrogation commune : comment transformer la croissance des échanges, des investissements et des infrastructures en gains durables de productivité ?
Cette question est particulièrement importante dans une région où les ressources naturelles jouent un rôle central.
Le Nigeria demeure l’un des principaux producteurs africains de pétrole et possède des réserves importantes de gaz naturel. La Guinée occupe une place majeure dans l’approvisionnement mondial en bauxite. Le Ghana, le Mali et le Burkina Faso disposent d’importantes activités aurifères. Le Niger possède des ressources en uranium, tandis que le Liberia et la Sierra Leone exploitent notamment des gisements de minerai de fer.
La Côte d’Ivoire et le Ghana dominent historiquement la production mondiale de cacao, même si leurs parts respectives et leur poids cumulé varient sensiblement selon les campagnes agricoles.
Ces ressources confèrent à l’Afrique de l’Ouest une importance considérable dans plusieurs chaînes d’approvisionnement internationales.
Mais leur exploitation révèle une asymétrie persistante entre la possession des matières premières et le contrôle de leur transformation.
Le cacao constitue l’un des exemples les plus significatifs.
La Côte d’Ivoire et le Ghana produisent une part majeure des fèves utilisées par l’industrie chocolatière mondiale. Pourtant, une grande partie de la valeur finale des produits commercialisés dépend d’activités situées en aval de la production agricole : transformation industrielle, formulation, marques, distribution et commercialisation.
Le prix payé aux producteurs ne représente qu’une fraction du prix final des produits vendus aux consommateurs.
Cette différence ne correspond pas exclusivement à une captation de rente. Elle reflète également les coûts de transformation, de transport, de distribution, de financement et de commercialisation.
Mais elle souligne l’importance de la position occupée dans la chaîne de valeur.
Un pays peut dominer la production d’une matière première sans contrôler les segments qui génèrent les marges les plus importantes.
Les stratégies de transformation locale cherchent précisément à modifier cette répartition.
La Côte d’Ivoire développe des capacités de broyage et de transformation du cacao. Le Ghana possède également des installations industrielles et des institutions intervenant dans l’organisation de la filière.
Cependant, la transformation primaire ne garantit pas automatiquement l’accès aux segments les plus rémunérateurs.
Produire de la pâte ou du beurre de cacao constitue une étape industrielle supplémentaire, mais la fabrication de produits finis, la maîtrise des marques et l’accès direct aux marchés internationaux exigent d’autres compétences.
L’industrialisation doit donc être analysée comme une progression à travers plusieurs niveaux de valeur ajoutée.
La même problématique se retrouve dans le secteur minier.
La Guinée possède certaines des plus importantes réserves mondiales de bauxite. Cette ressource constitue la matière première de l’aluminium, métal indispensable aux transports, aux infrastructures électriques, à la construction et à plusieurs industries stratégiques.
Mais la transformation de la bauxite en alumine, puis en aluminium, nécessite des investissements industriels considérables et un approvisionnement énergétique important.
Exporter davantage de minerai peut accroître les recettes et les volumes commerciaux sans produire une diversification industrielle proportionnelle.
La question centrale devient alors celle des infrastructures énergétiques, des capacités métallurgiques et de la rentabilité des investissements de transformation.
Le développement du projet Simandou, consacré au minerai de fer guinéen, illustre également l’importance des infrastructures dans la valorisation des ressources.
L’exploitation de gisements éloignés des côtes nécessite des chemins de fer, des installations portuaires et des investissements de grande ampleur.
Ces infrastructures peuvent transformer l’économie d’un territoire.
Mais leur contribution au développement dépend de leur capacité à servir d’autres activités que l’exportation minière.
Un corridor construit pour transporter du minerai peut rester une infrastructure spécialisée, faiblement intégrée à l’économie locale.
Il peut aussi devenir un axe de développement régional s’il favorise les transports de marchandises, l’installation d’entreprises, l’accès aux services et la circulation des personnes.
La différence dépend des conditions de financement, de la gouvernance des infrastructures et des politiques publiques qui accompagnent les projets.
Cette distinction entre exploitation et transformation apparaît également dans le secteur énergétique.
Le Nigeria exporte des hydrocarbures depuis plusieurs décennies, mais son économie a longtemps été confrontée à une insuffisance de capacités de raffinage opérationnelles, conduisant à des importations importantes de produits pétroliers.
La montée en puissance de nouvelles capacités de raffinage, notamment celles de la raffinerie Dangote, pourrait modifier certains de ces équilibres.
L’enjeu dépasse la substitution aux importations.
Une capacité de raffinage compétitive peut favoriser la disponibilité de carburants, développer des activités pétrochimiques et modifier les flux commerciaux régionaux.
Mais ses effets dépendent des prix, de l'approvisionnement en pétrole brut, des conditions de marché et du cadre réglementaire.
L’existence d’une grande installation industrielle ne garantit pas à elle seule une transformation générale de l’économie.
Elle peut néanmoins constituer un élément important d’une stratégie productive plus large.
Le Sénégal et la Mauritanie entrent également dans une nouvelle phase de leur développement énergétique avec l’exploitation de ressources gazières offshore, notamment dans le cadre du projet Greater Tortue Ahmeyim.
Ce projet transfrontalier illustre les possibilités de coopération économique entre États voisins.
Il démontre aussi que les ressources énergétiques peuvent soutenir des stratégies différentes : exportation de gaz naturel liquéfié, approvisionnement intérieur, production électrique ou développement industriel.
Les arbitrages entre ces usages auront des conséquences importantes sur la structure des économies concernées.
Une ressource énergétique exportée procure des devises et des recettes publiques.
Une ressource utilisée localement peut également contribuer à réduire certains coûts industriels et à soutenir de nouvelles activités productives.
La meilleure allocation dépend des prix, des besoins intérieurs, des infrastructures et des engagements contractuels.
Il n’existe donc pas de réponse uniforme applicable à tous les pays.
Cette diversité économique se retrouve dans les structures politiques.
L’Afrique de l’Ouest rassemble des régimes institutionnels, des traditions administratives et des trajectoires historiques très différents.
Le Ghana et le Cap-Vert disposent d’expériences relativement consolidées de compétition électorale et d’alternance politique.
Le Sénégal a longtemps occupé une place particulière dans l’histoire politique régionale, avec des institutions électorales et une tradition de pluralisme qui n’ont toutefois pas empêché des périodes de tensions.
La Côte d’Ivoire a connu une succession de crises politiques et de phases de consolidation économique.
Le Nigeria combine un système fédéral, une vie politique concurrentielle et de profondes tensions territoriales, communautaires et sécuritaires.
La Guinée, le Liberia et la Sierra Leone présentent également des trajectoires institutionnelles marquées par des héritages politiques distincts.
Cette diversité ne constitue pas nécessairement un obstacle à la coopération économique.
Des États aux systèmes politiques différents peuvent développer des échanges et des infrastructures communes.
Mais l’intégration devient plus difficile lorsque les divergences institutionnelles se transforment en ruptures diplomatiques ou en conflits sur la légitimité des gouvernements.
C’est précisément ce qui s’est produit dans le Sahel.
Depuis 2020, le Mali, le Burkina Faso et le Niger ont connu des changements de pouvoir militaires qui ont profondément modifié leurs relations avec plusieurs partenaires régionaux et internationaux.
Ces ruptures politiques sont intervenues dans un contexte de dégradation sécuritaire.
Les violences armées, les difficultés de contrôle territorial et la contestation de l’efficacité des dispositifs sécuritaires ont contribué à fragiliser les institutions.
Les autorités militaires ont présenté leurs interventions comme des réponses à l’insécurité, à la crise de souveraineté et à l’incapacité des gouvernements précédents à protéger les populations.
Mais la prise de pouvoir par les forces armées ne garantit pas automatiquement une amélioration de la sécurité.
Les conflits sahéliens reposent sur des dynamiques complexes associant groupes djihadistes, tensions locales, rivalités territoriales, difficultés de gouvernance et économies illicites.
Les opérations militaires peuvent modifier les rapports de force sans résoudre les causes politiques et économiques des violences.
La région du Liptako-Gourma, située à la jonction du Mali, du Burkina Faso et du Niger, constitue l’un des principaux foyers de cette instabilité.
Les groupes affiliés à Al-Qaïda et à l’organisation État islamique y ont développé des capacités de mobilisation, de circulation et de contrôle territorial.
Leurs activités perturbent les échanges, déplacent les populations et fragilisent les administrations locales.
L’insécurité affecte également l’agriculture, l’élevage et les circuits commerciaux transfrontaliers.
Dans certaines zones, les populations se trouvent confrontées à une combinaison de violences, de restrictions de mobilité et de dégradation des services publics.
Les conséquences économiques dépassent largement les territoires directement touchés.
Les investisseurs intègrent les risques sécuritaires dans leurs décisions. Les entreprises supportent des coûts logistiques supplémentaires. Les gouvernements consacrent davantage de ressources aux dépenses militaires.
Les pays côtiers du golfe de Guinée sont eux aussi concernés.
Le Bénin, le Togo, la Côte d’Ivoire et le Ghana cherchent à prévenir l’extension des violences vers leurs régions septentrionales.
Leurs stratégies associent surveillance des frontières, renseignement, coopération militaire et programmes de développement local.
Mais la sécurisation des frontières ne suffit pas lorsque les réseaux commerciaux, les déplacements de populations et les relations communautaires traversent des espaces historiques qui précèdent les frontières étatiques actuelles.
La sécurité régionale dépend donc d’une combinaison de capacités militaires, de coopération institutionnelle et de politiques territoriales.
Cette situation a profondément transformé l’architecture politique de l’Afrique de l’Ouest.
La Communauté économique des États de l’Afrique de l’Ouest, créée en 1975, avait progressivement développé un rôle dépassant les seules questions commerciales.
Elle intervenait également dans la prévention des crises, la médiation politique et la défense de certains principes constitutionnels.
Les coups d’État sahéliens ont placé l’organisation devant une contradiction majeure.
D’un côté, elle cherchait à préserver des règles communes concernant les changements de pouvoir et la légitimité institutionnelle.
De l’autre, elle devait maintenir des relations fonctionnelles avec des États dont la coopération demeure indispensable à la sécurité et aux échanges régionaux.
Les sanctions, les tensions diplomatiques et les désaccords sur les transitions politiques ont progressivement aggravé la rupture.
Le Mali, le Burkina Faso et le Niger ont annoncé leur retrait de la CEDEAO en janvier 2024, devenu effectif en janvier 2025.
Parallèlement, ils ont développé leur propre cadre de coopération à travers l’Alliance des États du Sahel, transformée en confédération en 2024.
Cette évolution constitue l’une des ruptures institutionnelles les plus importantes de l’histoire récente de la région.
Elle ne signifie pas que les relations économiques et humaines entre les pays concernés et leurs voisins ont disparu.
Les populations continuent de commercer, de circuler et d’entretenir des relations familiales, sociales et économiques.
Mais elle introduit une incertitude nouvelle sur les règles qui organiseront ces échanges à long terme.
La question concerne notamment les régimes douaniers, la circulation des personnes, les accords commerciaux, les infrastructures communes et les mécanismes de coopération sécuritaire.
La fragmentation politique pourrait accroître les coûts de transaction dans une région qui souffre déjà d’une intégration économique insuffisante.
Elle pourrait également conduire à une multiplication des arrangements bilatéraux et des cadres institutionnels concurrents.
L’enjeu dépasse donc les relations entre gouvernements.
Il concerne la capacité des économies ouest-africaines à préserver un espace commercial relativement cohérent malgré leurs divergences politiques.
La dimension monétaire ajoute une complexité supplémentaire.
L’Afrique de l’Ouest ne possède pas de monnaie commune à l’ensemble de ses économies.
Huit pays utilisent le franc CFA de l’Union économique et monétaire ouest-africaine, tandis que le Nigeria, le Ghana, la Guinée, la Sierra Leone, le Liberia, la Gambie et le Cap-Vert disposent de régimes monétaires distincts.
Les différences de change, d’inflation, de réglementation bancaire et de conditions de financement influencent les échanges régionaux.
Les projets d’intégration monétaire se heurtent à des divergences macroéconomiques importantes.
Une union monétaire exige davantage qu’une décision politique.
Elle suppose des mécanismes de coordination budgétaire, une convergence suffisante des conditions économiques et des institutions capables de répondre aux chocs affectant différemment les pays membres.
Les tensions actuelles rendent cette perspective particulièrement complexe.
La question monétaire révèle néanmoins un enjeu plus large : l’intégration régionale dépend de la compatibilité des politiques économiques autant que de la volonté de coopération.
Les infrastructures constituent un autre facteur déterminant.
L’Afrique de l’Ouest possède plusieurs ports majeurs, notamment à Lagos, Tema, Abidjan, Lomé, Cotonou et Dakar.
Ces infrastructures assurent une grande partie des échanges extérieurs et servent également de portes d’entrée aux économies enclavées.
Mais les connexions terrestres demeurent inégales.
Les coûts de transport, les délais aux frontières, l’état des routes, les capacités ferroviaires et les procédures administratives peuvent réduire les avantages de la proximité géographique.
Une marchandise produite dans un pays peut rencontrer davantage de difficultés à atteindre un marché voisin qu’à être exportée vers un partenaire situé sur un autre continent.
Cette situation limite la formation de chaînes de valeur régionales.
Elle favorise également une organisation des économies autour de corridors reliant les zones de production aux ports, plutôt qu’autour de réseaux industriels intégrés.
L’héritage historique des infrastructures d’exportation continue ainsi d’influencer la géographie économique contemporaine.
La transformation de ces réseaux constitue l’une des conditions nécessaires à une intégration plus profonde.
Mais elle exige des investissements considérables.
Les États doivent financer des routes, des chemins de fer, des postes-frontières, des réseaux électriques et des infrastructures numériques.
Ils doivent également assurer leur entretien, leur sécurité et leur interopérabilité.
La construction d’infrastructures sans coordination réglementaire peut produire des résultats limités.
Inversement, des accords commerciaux ambitieux restent insuffisants lorsque les entreprises ne disposent pas des moyens physiques nécessaires pour transporter leurs marchandises.
La Zone de libre-échange continentale africaine offre un cadre supplémentaire à cette transformation.
Elle vise à réduire progressivement les obstacles commerciaux entre les économies africaines et à favoriser l’émergence d’un marché continental plus intégré.
Pour l’Afrique de l’Ouest, cette initiative pourrait permettre de diversifier les débouchés commerciaux au-delà des relations traditionnelles avec l’Europe, l’Asie et les Amériques.
Mais son efficacité dépendra de la capacité des pays à produire des biens et services compétitifs.
Un marché plus vaste ne garantit pas automatiquement une industrialisation plus forte.
Il peut également accroître la concurrence entre entreprises nationales et fournisseurs extérieurs.
La question centrale devient donc celle de la compétitivité productive.
Les économies doivent développer leurs capacités industrielles, améliorer la formation, réduire les coûts énergétiques et faciliter l’accès au financement.
Cette transformation est particulièrement importante dans une région où l’agriculture occupe encore une place considérable dans l’emploi.
L’agriculture ouest-africaine combine des productions commerciales destinées aux marchés internationaux et des activités vivrières essentielles à la sécurité alimentaire.
Le cacao, le coton, l’anacarde, l’huile de palme et plusieurs autres produits jouent un rôle important dans les exportations.
Mais les céréales, les cultures maraîchères et l’élevage demeurent fondamentaux pour les marchés intérieurs.
La productivité agricole reste contrainte dans plusieurs territoires par l’accès limité à l’irrigation, aux équipements, aux financements, aux infrastructures de stockage et aux réseaux de commercialisation.
Les changements climatiques ajoutent une pression supplémentaire.
La variabilité des précipitations, les épisodes de sécheresse et les inondations affectent les rendements et les revenus agricoles.
Dans le Sahel, ces contraintes peuvent accentuer les tensions entre différents usages des terres et des ressources hydriques.
Mais il serait réducteur d’expliquer les conflits uniquement par le climat.
Les institutions foncières, les mécanismes de médiation, les politiques publiques et les rapports de pouvoir locaux déterminent largement la manière dont les pressions environnementales se traduisent en tensions politiques.
La sécurité alimentaire dépend donc de la productivité agricole, mais aussi de la qualité de la gouvernance territoriale.
Cette question deviendra de plus en plus importante avec la croissance démographique.
Les villes ouest-africaines connaissent une expansion rapide.
Lagos, Abidjan, Accra, Dakar, Kano et plusieurs autres centres urbains concentrent une part croissante de la population et de l’activité économique.
Cette urbanisation peut favoriser les gains de productivité en rapprochant les entreprises, les travailleurs et les consommateurs.
Mais elle peut aussi produire des coûts élevés lorsque les infrastructures ne suivent pas la croissance.
Les besoins en logement, en transport, en assainissement, en eau et en électricité augmentent rapidement.
L’expansion urbaine peut ainsi renforcer la croissance économique tout en accentuant les inégalités territoriales.
Le défi consiste à transformer les grandes métropoles en centres de production et d’innovation plutôt qu’en espaces de concentration de la précarité.
Cette transformation suppose des politiques d’aménagement, de formation et d’investissement.
Elle exige également une capacité de financement que plusieurs États peinent à mobiliser.
La dette publique, les déficits budgétaires et les coûts d’emprunt constituent des contraintes importantes pour certaines économies ouest-africaines.
Les conditions financières internationales peuvent aggraver ces difficultés.
Une hausse des taux d’intérêt mondiaux augmente le coût du financement extérieur. Une dépréciation monétaire alourdit la charge des dettes libellées en devises. Une baisse des cours des matières premières réduit les recettes d’exportation et peut fragiliser les finances publiques.
Ces mécanismes limitent la capacité des États à investir durablement.
Ils expliquent également pourquoi l’abondance de ressources naturelles ne garantit pas une situation financière solide.
Les recettes issues du pétrole, de l’or ou du cacao peuvent fluctuer fortement.
Lorsque les dépenses publiques augmentent pendant les périodes favorables sans mécanismes suffisants de stabilisation, les retournements de marché peuvent provoquer des ajustements difficiles.
La gestion des revenus extractifs devient donc une question centrale de politique économique.
Les fonds de stabilisation, les règles budgétaires, la transparence contractuelle et les investissements productifs peuvent contribuer à limiter certaines vulnérabilités.
Mais leur efficacité dépend de la qualité des institutions et de la continuité des politiques publiques.
Cette question rejoint celle de la souveraineté économique.
Les gouvernements ouest-africains cherchent à accroître leur capacité à négocier avec les investisseurs étrangers, à développer leurs industries et à conserver une part plus importante de la valeur produite sur leur territoire.
La concurrence internationale peut leur offrir de nouvelles possibilités.
La Chine demeure un acteur important dans les infrastructures, les équipements, les échanges commerciaux et les investissements miniers.
L’Union européenne conserve des relations économiques, financières et institutionnelles profondes avec plusieurs pays de la région.
Les États-Unis interviennent dans les domaines commerciaux, énergétiques, technologiques et sécuritaires.
La Russie a renforcé certaines relations militaires et diplomatiques, particulièrement avec les gouvernements sahéliens issus des transitions militaires.
La Turquie, l’Inde et plusieurs États du Golfe développent également leurs activités commerciales, financières ou sécuritaires.
Cette diversification des partenariats modifie les rapports de négociation.
Les États disposent potentiellement de davantage d’options pour financer leurs infrastructures, acquérir des équipements ou développer leurs industries.
Mais elle ne garantit pas automatiquement une autonomie accrue.
Un gouvernement peut remplacer une dépendance envers un partenaire par une dépendance envers un autre.
La multiplication des accords ne constitue un avantage durable que si elle renforce les capacités nationales.
Cela suppose des administrations capables de négocier les contrats, de contrôler leur exécution et de défendre les intérêts publics.
Cela exige également des entreprises locales suffisamment compétitives pour participer aux projets et bénéficier des transferts de compétences.
La souveraineté économique ne se résume donc pas à la diversification diplomatique.
Elle dépend de la capacité à transformer les partenariats extérieurs en actifs productifs, en compétences et en recettes durables.
La sécurité constitue cependant une condition essentielle de cette transformation.
Les violences sahéliennes ne menacent pas seulement les populations et les institutions des pays directement concernés.
Elles affectent les perspectives d’investissement de l’ensemble de la région.
Les corridors commerciaux traversent des territoires où la sécurité des transports devient un facteur économique déterminant.
Les échanges agricoles, les déplacements de travailleurs et les relations entre marchés peuvent être perturbés par les conflits.
La fragmentation des mécanismes de coopération régionale risque d’aggraver ces difficultés.
Elle pourrait également réduire la capacité des États à coordonner leurs réponses face à des groupes armés qui opèrent au-delà des frontières nationales.
Mais la coopération sécuritaire ne peut être durablement dissociée des conditions politiques et sociales.
Les opérations militaires peuvent contenir certaines menaces.
Elles ne remplacent pas les institutions judiciaires, les administrations locales, les services publics et les mécanismes de représentation nécessaires à la stabilité.
L’avenir du Sahel dépendra donc autant de la reconstruction de l’autorité publique que de l’évolution des rapports de force militaires.
Cette réalité constitue l’un des principaux facteurs d’incertitude pour l’Afrique de l’Ouest.
La région pourrait connaître simultanément une croissance économique soutenue dans plusieurs pays côtiers et une dégradation prolongée des conditions sécuritaires dans certaines zones sahéliennes.
Cette divergence accentuerait les contrastes territoriaux.
Elle pourrait également modifier les flux migratoires, les investissements et les relations commerciales.
Mais elle ne signifie pas nécessairement que les économies régionales cesseront d’être interdépendantes.
Les échanges entre le Sahel et les pays côtiers reposent sur des relations historiques profondes.
Les économies enclavées dépendent des ports atlantiques pour une part importante de leurs approvisionnements.
Les marchés agricoles, les circuits d’élevage et les migrations de travail traversent les frontières politiques.
Ces interdépendances peuvent contribuer à maintenir des relations économiques malgré les ruptures diplomatiques.
Elles peuvent aussi devenir des instruments de pression lorsque les gouvernements cherchent à utiliser les corridors, les frontières ou les accords commerciaux dans leurs stratégies politiques.
L’Afrique de l’Ouest se trouve ainsi confrontée à une contradiction institutionnelle majeure.
Son économie nécessite davantage d’intégration au moment même où son architecture politique connaît une fragmentation profonde.
Cette contradiction distingue la région de plusieurs autres espaces africains.
L’Afrique du Nord souffre notamment de rivalités interétatiques qui limitent son intégration économique. L’Afrique de l’Ouest connaît une rupture plus directement liée à la légitimité politique des gouvernements, à la sécurité territoriale et à l’évolution des alliances militaires.
Dans les deux cas, la proximité géographique ne suffit pas à produire une communauté économique.
Mais les mécanismes de fragmentation sont différents.
L’Afrique de l’Ouest conserve néanmoins plusieurs avantages susceptibles de soutenir sa transformation.
La croissance de ses marchés intérieurs, ses ressources naturelles, ses infrastructures portuaires, ses capacités agricoles et l’émergence de pôles industriels peuvent favoriser une diversification progressive.
Les investissements dans l’énergie, les transports et les télécommunications peuvent réduire certains obstacles structurels.
Les projets de transformation minière, agroalimentaire et pétrolière peuvent contribuer à accroître la valeur ajoutée locale.
La ZLECAf peut également offrir de nouveaux débouchés aux entreprises.
Mais ces perspectives dépendent de conditions précises.
La stabilité macroéconomique doit permettre aux entreprises d’investir sur des horizons suffisamment longs.
Les infrastructures doivent réduire les coûts de production et de transport.
Les institutions doivent garantir une prévisibilité minimale des règles.
Les systèmes de formation doivent répondre aux besoins des activités productives.
Enfin, les États doivent préserver des mécanismes de coopération malgré leurs divergences politiques.
L’enjeu n’est pas nécessairement de reconstruire immédiatement une intégration institutionnelle complète.
Des accords sectoriels, des corridors logistiques, des interconnexions électriques et des dispositifs commerciaux pragmatiques pourraient maintenir certaines formes de coopération.
Mais leur développement suppose une volonté politique et une capacité de négociation.
La région devra également éviter de confondre croissance économique et transformation structurelle.
Une hausse du PIB alimentée par les cours des matières premières peut améliorer temporairement les recettes publiques.
Une augmentation des exportations minières peut renforcer les réserves de devises.
La mise en exploitation de nouveaux gisements pétroliers ou gaziers peut modifier les perspectives budgétaires.
Mais ces évolutions ne garantissent pas une progression équivalente de l’emploi productif, des compétences industrielles ou des revenus des ménages.
La transformation structurelle suppose une augmentation durable de la productivité et une diversification des activités.
Elle exige également une meilleure articulation entre agriculture, industrie et services.
Le développement des entreprises locales devient alors un enjeu essentiel.
Les grands investissements internationaux peuvent jouer un rôle important, mais ils ne peuvent constituer à eux seuls le fondement d’une économie diversifiée.
Les petites et moyennes entreprises, les fournisseurs industriels, les transporteurs, les prestataires techniques et les institutions financières locales doivent pouvoir participer à la création de valeur.
Cette participation dépend de l’accès au crédit, de la formation, des infrastructures et de la qualité de l’environnement économique.
La question de la répartition de la valeur rejoint ainsi celle de la souveraineté.
Un État peut juridiquement contrôler ses ressources naturelles sans disposer des capacités industrielles nécessaires pour les transformer.
Il peut attirer des capitaux étrangers sans développer suffisamment ses entreprises nationales.
Il peut construire des infrastructures modernes sans parvenir à créer des chaînes de production régionales.
La puissance économique dépend de la capacité à articuler ces différents éléments.
L’Afrique de l’Ouest possède plusieurs des conditions matérielles nécessaires à cette transformation, mais leur combinaison demeure incomplète.
La fragmentation politique, les déficits énergétiques, les contraintes financières et les difficultés logistiques limitent encore les effets de ses avantages.
Dans le même temps, la région devient plus importante pour les stratégies des puissances extérieures.
Ses ressources énergétiques et minières, ses marchés démographiques, ses ports et ses corridors commerciaux attirent les investissements et les initiatives diplomatiques.
Les transformations du commerce mondial et la recherche de diversification des chaînes d’approvisionnement peuvent renforcer cette attractivité.
Mais une importance stratégique accrue ne signifie pas nécessairement une autonomie économique plus forte.
L’Afrique de l’Ouest pourrait devenir davantage indispensable aux approvisionnements internationaux tout en restant dépendante des technologies, des financements et des marchés extérieurs.
Elle pourrait également accroître ses exportations sans développer suffisamment les activités qui génèrent les marges les plus importantes.
Cette possibilité constitue l’un des principaux risques de son développement.
À l’inverse, une stratégie associant transformation locale, infrastructures régionales, stabilité institutionnelle et intégration commerciale pourrait permettre une progression durable de la valeur ajoutée.
Les trajectoires nationales demeureront différentes.
Le Nigeria devra notamment résoudre ses contraintes macroéconomiques, énergétiques et infrastructurelles pour tirer pleinement parti de son marché intérieur.
La Côte d’Ivoire, le Ghana et plusieurs autres économies côtières chercheront à renforcer leurs capacités industrielles et logistiques.
Le Sénégal et la Mauritanie devront déterminer comment intégrer leurs nouvelles ressources énergétiques à des stratégies de développement plus larges.
La Guinée devra arbitrer entre expansion minière et transformation industrielle.
Les pays sahéliens devront reconstruire les conditions institutionnelles et sécuritaires nécessaires à l’investissement et à la stabilité.
Ces trajectoires ne convergeront pas automatiquement.
Elles pourraient même diverger davantage si les ruptures politiques et les écarts de développement s'accentuent.
Mais leur interdépendance économique continuera de peser sur les décisions nationales.
La stabilité du Sahel influence la sécurité des pays côtiers. Les ports atlantiques demeurent essentiels aux économies enclavées. Les ressources agricoles, énergétiques et minières offrent des possibilités de complémentarité.
La région possède donc des raisons économiques puissantes de préserver des mécanismes de coopération.
La question est de savoir si ces interdépendances pourront être organisées dans un cadre institutionnel suffisamment stable.
L’Afrique de l’Ouest se trouve à un moment où ses avantages structurels et ses vulnérabilités politiques deviennent simultanément plus visibles.
La croissance démographique augmente l’importance de ses marchés, mais accentue les besoins en emplois et en infrastructures.
Les ressources naturelles renforcent son attractivité internationale, mais exposent plusieurs économies aux fluctuations des prix et aux asymétries des chaînes de valeur.
Les investissements dans les ports, les mines et l’énergie créent de nouvelles capacités, mais leur contribution au développement dépend de leur intégration à l’économie locale.
Enfin, la recherche de souveraineté politique peut élargir les marges de négociation des États, tout en fragilisant les institutions régionales lorsque les ruptures diplomatiques compromettent les mécanismes de coopération.
La puissance potentielle de l’Afrique de l’Ouest est donc considérable.
Mais elle demeure soumise à une condition fondamentale : transformer les ressources, la population et la position géographique en capacités productives et institutionnelles durables.
La croissance ne suffira pas si elle reste concentrée dans les activités extractives. Les investissements ne suffiront pas s’ils ne renforcent pas les entreprises locales. La souveraineté politique ne suffira pas si elle se traduit par une fragmentation économique accrue.
L’Afrique de l’Ouest possède les ressources, les marchés et les infrastructures nécessaires pour devenir l’un des grands espaces économiques du continent. Mais son avenir dépendra moins de l’abondance de ces avantages que de la capacité des États à les organiser collectivement. La région devient stratégique pour les puissances extérieures au moment même où ses propres institutions se fragmentent. Cette contradiction constitue son principal défi : construire une puissance économique régionale alors que les conditions politiques de son intégration deviennent plus incertaines.
Bureau de recherche Atlas Limits
Bureau éditorial et analytique d’Atlas Limits.