La croissance de l’Afrique subsaharienne devrait atteindre 4,5 % en 2026 comme en 2027, selon les nouvelles projections du Fonds monétaire international. Derrière cette résistance aux turbulences mondiales se dessine pourtant une réalité moins rassurante : une économie régionale qui continue de progresser sans parvenir, dans une grande partie du continent, à transformer suffisamment vite ses structures productives, ses finances publiques et les conditions de vie de sa population.
En octobre 2026, le Fonds monétaire international publie une prévision qui pourrait, à première vue, être accueillie comme une bonne nouvelle. L’Afrique subsaharienne devrait enregistrer une croissance économique de 4,5 % cette année, puis maintenir ce rythme en 2027. La région avait déjà progressé de 4,5 % en 2025. Trois années consécutives à un niveau de croissance relativement élevé, alors que les tensions géopolitiques, les perturbations énergétiques et le renchérissement du financement international continuent de peser sur l’économie mondiale.
En avril, l’institution anticipait encore un ralentissement à 4,3 % pour 2026. Six mois plus tard, elle relève sa prévision de 0,2 point. L’ajustement paraît modeste, mais il témoigne d’une capacité d’adaptation que les crises successives n’ont pas entièrement entamée. Les recettes d’exportation de certaines économies ont bénéficié de conditions favorables, les chaînes d’approvisionnement internationales se sont partiellement réorganisées et plusieurs réformes macroéconomiques engagées au cours des années précédentes ont contribué à stabiliser les finances publiques.
Le chiffre semble donc confirmer une forme de résistance africaine. Il dissimule cependant une interrogation autrement plus importante. À quoi correspond réellement une croissance de 4,5 % dans une région où la population continue d’augmenter rapidement, où les infrastructures demeurent insuffisantes, où une grande partie de l’emploi relève encore de l’économie informelle et où les États consacrent une proportion considérable de leurs ressources au remboursement de leurs engagements financiers ?
La question n’est plus seulement de savoir si l’Afrique subsaharienne peut maintenir sa croissance. Elle est de comprendre pourquoi cette croissance, pourtant réelle, ne produit pas encore partout les transformations économiques et sociales que son rythme pourrait laisser espérer. 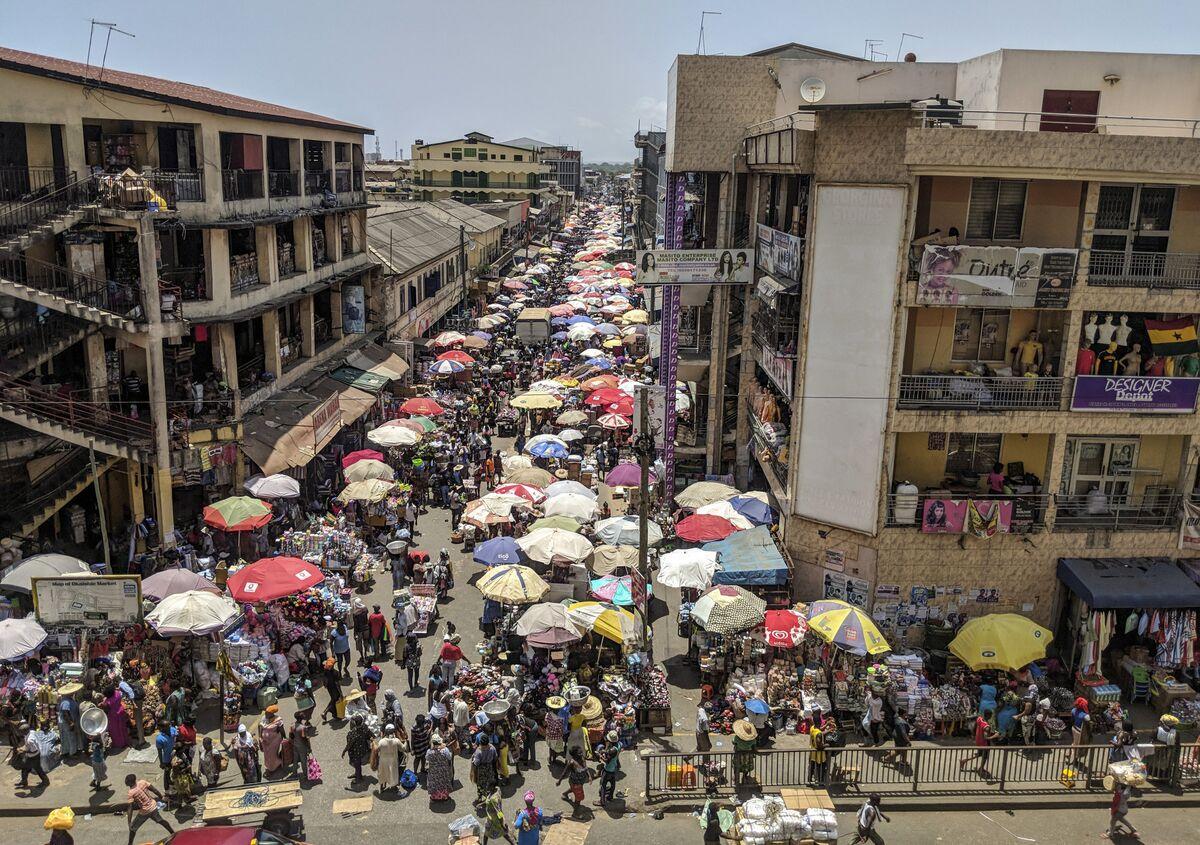
Une croissance qui résiste aux crises
L’économie subsaharienne a traversé, depuis le début de la décennie, une succession de perturbations qui auraient pu compromettre durablement sa trajectoire. La pandémie a désorganisé les échanges et les finances publiques. Le renchérissement mondial de l’énergie et des produits alimentaires a ensuite alimenté l’inflation, tandis que la remontée des taux d’intérêt internationaux a rendu plus coûteux le refinancement des dettes souveraines.
À ces contraintes se sont ajoutées les perturbations provoquées par la guerre au Moyen-Orient en 2026, notamment sur les marchés pétroliers, les engrais, le transport et les chaînes d’approvisionnement.
Dans ce contexte, la stabilité apparente de la croissance régionale constitue une performance qu’il serait excessif de minimiser. Les économies africaines ne sont pas restées immobiles face aux chocs extérieurs. Plusieurs ont ajusté leurs politiques monétaires, réduit certains déséquilibres budgétaires, réorganisé leurs approvisionnements ou bénéficié de recettes supplémentaires liées à leurs exportations.
Le FMI souligne ainsi que les efforts d’ajustement engagés avant les dernières perturbations ont permis de réduire certains ratios d’endettement et de renforcer la stabilité macroéconomique. Ces améliorations ne signifient pas que les vulnérabilités ont disparu, mais elles montrent que la région n’aborde plus les crises exactement dans les mêmes conditions qu’auparavant.
Cette résistance possède néanmoins une particularité essentielle : elle repose sur des mécanismes économiques très différents d’un pays à l’autre.
Dans certaines économies exportatrices de pétrole, de minerais ou de métaux précieux, l’augmentation des recettes extérieures peut soutenir la croissance, les dépenses publiques et les réserves de change. Ailleurs, les mêmes mouvements de prix provoquent une hausse des coûts de production, des importations et des dépenses des ménages.
Le renchérissement du pétrole peut améliorer les perspectives d’un producteur tout en aggravant celles d’un importateur. Une hausse des cours du cuivre ou de l’or peut renforcer les recettes d’exportation d’un pays minier sans nécessairement entraîner une augmentation comparable de l’emploi industriel.
La croissance régionale de 4,5 % constitue ainsi une moyenne statistique, non une expérience économique commune.
L’Afrique des économies divergentes
L’une des observations les plus importantes du rapport d’octobre concerne précisément cette divergence. Le FMI constate que les économies intensives en ressources naturelles conservent une certaine résistance, tandis que la croissance ralentit dans plusieurs pays moins dépendants de ces ressources.
Cette évolution mérite attention, car elle ne signifie pas nécessairement que les économies extractives disposent d’un modèle de développement supérieur.
Les revenus issus du pétrole, du gaz, du cuivre, de l’or ou d’autres matières premières peuvent accélérer l’activité et améliorer temporairement les comptes extérieurs. Mais ils dépendent de marchés internationaux sur lesquels les producteurs africains exercent une influence limitée. Ils peuvent également se concentrer dans des secteurs très capitalistiques, dont la contribution à l’emploi demeure relativement faible.
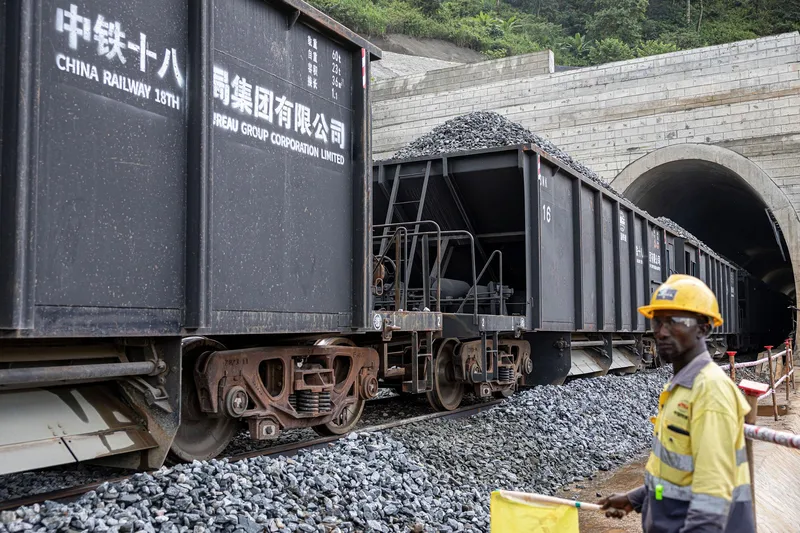
L’exploitation d’un grand gisement minier peut faire progresser sensiblement le produit intérieur brut sans modifier dans les mêmes proportions les revenus de la population environnante. Les infrastructures construites pour exporter les minerais peuvent renforcer les capacités logistiques nationales, mais elles ne créent pas automatiquement un tissu industriel diversifié.
La différence entre extraction et transformation devient ici déterminante.
La Guinée possède d’immenses ressources en bauxite et développe ses capacités d’exportation de minerai de fer. La République démocratique du Congo occupe une place centrale dans les chaînes mondiales du cuivre et du cobalt. La Zambie cherche à accroître sa production minière. Le Nigeria dispose d’importantes ressources pétrolières et gazières.
Ces dotations constituent des avantages économiques réels. Leur capacité à produire un développement durable dépend cependant de ce qui se construit autour de l’extraction : production électrique, métallurgie, raffinage, transports, formation technique, sous-traitance industrielle et accès aux marchés.
Une tonne de minerai exportée et une tonne de métal transformé localement n’ont pas les mêmes effets sur la structure d’une économie. La seconde peut mobiliser davantage d’énergie, de compétences, de capital industriel et de services spécialisés. Elle peut aussi retenir une part supérieure de la valeur ajoutée, à condition que les coûts de transformation restent compétitifs.
L’enjeu dépasse donc le volume des ressources disponibles. Il concerne la capacité des économies africaines à transformer leurs avantages naturels en capacités productives durables.
Cette distinction explique pourquoi deux pays affichant des taux de croissance comparables peuvent connaître des évolutions radicalement différentes en matière d’emploi, de productivité et de revenus.
Le poids silencieux de la démographie
La croissance africaine possède une autre particularité que les comparaisons internationales négligent fréquemment : elle doit être rapportée à une population en expansion rapide.
Une économie qui progresse de 4,5 % tandis que sa population augmente de 2,5 % ne produit pas une amélioration de 4,5 % du revenu réel moyen par habitant. Dans cet exemple illustratif, la progression correspond à environ 2 % avant même de considérer la répartition des revenus.
La différence est fondamentale.
Dans une économie où la population demeure relativement stable, une croissance de 4,5 % peut se traduire par une progression proche de ce niveau du produit par habitant. Dans une économie où la population augmente rapidement, une part de la production supplémentaire doit répondre aux besoins de nouveaux habitants.
Il faut construire davantage de logements, d’écoles, d’hôpitaux, de routes et de réseaux électriques. Il faut également créer suffisamment d’emplois pour absorber les nouvelles générations arrivant sur le marché du travail.
La croissance doit ainsi remplir simultanément deux fonctions : améliorer les conditions de vie de la population existante et financer les besoins d’une population plus nombreuse.
Cette pression démographique n’est pas nécessairement un handicap. Elle peut devenir l’un des principaux avantages économiques du continent si elle s’accompagne d’une augmentation de la productivité, d’une amélioration du capital humain et d’une création massive d’emplois.
Une population jeune représente une réserve de travail, de consommation, d’innovation et d’entrepreneuriat. Mais cet avantage potentiel dépend de la capacité des économies à lui fournir les moyens de participer à une production de valeur croissante.
Sans cette transformation, le dynamisme démographique risque de diluer une partie des gains de croissance.
Le véritable indicateur du développement ne peut donc se limiter à l’évolution du PIB global. Il doit intégrer le revenu réel par habitant, la productivité du travail, la qualité des emplois, l’accès aux services essentiels et la capacité des ménages à accumuler du patrimoine.
C’est à cette échelle que le chiffre de 4,5 % révèle ses limites.
La dette absorbe une partie de l’avenir
L’autre contrainte majeure est financière.
Selon les données rapportées à l’occasion des perspectives régionales d’octobre, les charges d’intérêts absorbent environ 12 % des recettes publiques dans la région. Cette proportion constitue un ordre de grandeur régional qui masque des situations nationales très différentes, mais elle illustre l’ampleur de la pression exercée sur les budgets.
Pour un État disposant de 10 milliards de dollars de recettes annuelles, une charge d’intérêts équivalente à 12 % représenterait 1,2 milliard de dollars consacrés au seul paiement des intérêts, avant remboursement du principal.
Ce montant ne finance directement ni une nouvelle centrale électrique, ni un réseau ferroviaire, ni une université, ni un programme de modernisation agricole.
Le service de la dette n’est évidemment pas une dépense dépourvue de justification. Il correspond à des engagements contractés pour financer des besoins passés, parfois des investissements essentiels. Mais lorsque les coûts de financement deviennent trop élevés, ils réduisent la capacité des États à préparer leur croissance future.
Le problème se renforce lorsque les gouvernements doivent emprunter à nouveau pour refinancer leurs engagements arrivant à échéance.
La remontée des rendements obligataires internationaux, notamment américains, peut alors augmenter le coût des nouveaux financements. Les pays présentant les risques souverains les plus élevés doivent supporter des primes supplémentaires, tandis que les fluctuations de change peuvent alourdir la valeur des dettes libellées en devises étrangères.
Le Ghana, la Zambie et l’Éthiopie ont engagé des processus de restructuration qui illustrent les difficultés rencontrées lorsque les obligations financières dépassent les capacités de remboursement disponibles. Ces opérations peuvent rétablir une certaine soutenabilité, mais leur durée et leur complexité prolongent parfois l’incertitude économique.
La dette devient particulièrement problématique lorsqu’elle crée un cercle de contraintes : les charges financières limitent l’investissement public, l’insuffisance d’investissement freine la productivité, et la faiblesse de la productivité réduit à son tour la capacité future à rembourser.
Une économie peut ainsi continuer de croître tout en conservant des finances publiques fragiles.
La recommandation du FMI de reconstituer les marges budgétaires traduit cette réalité. Mais elle fait apparaître un arbitrage difficile : réduire les déficits sans compromettre les investissements indispensables à la transformation économique.
L’inflation, une menace pour les ménages
La résistance de la croissance ne signifie pas davantage que le pouvoir d’achat soit protégé.
Le FMI prévoit une inflation médiane de 4,3 % en 2026, contre 3,4 % à la fin de 2025. Cette mesure médiane ne doit pas être confondue avec une inflation moyenne pondérée de l’ensemble de la région : elle décrit le pays situé au milieu de la distribution des taux d’inflation.
Derrière cette évolution se trouvent plusieurs mécanismes qui touchent directement les ménages.
Le renchérissement de l’énergie augmente les coûts du transport, de la production électrique et de nombreuses activités industrielles. Celui des engrais affecte les coûts agricoles. Les perturbations logistiques peuvent se transmettre aux prix des biens importés, tandis que les dépréciations monétaires amplifient parfois ces effets.
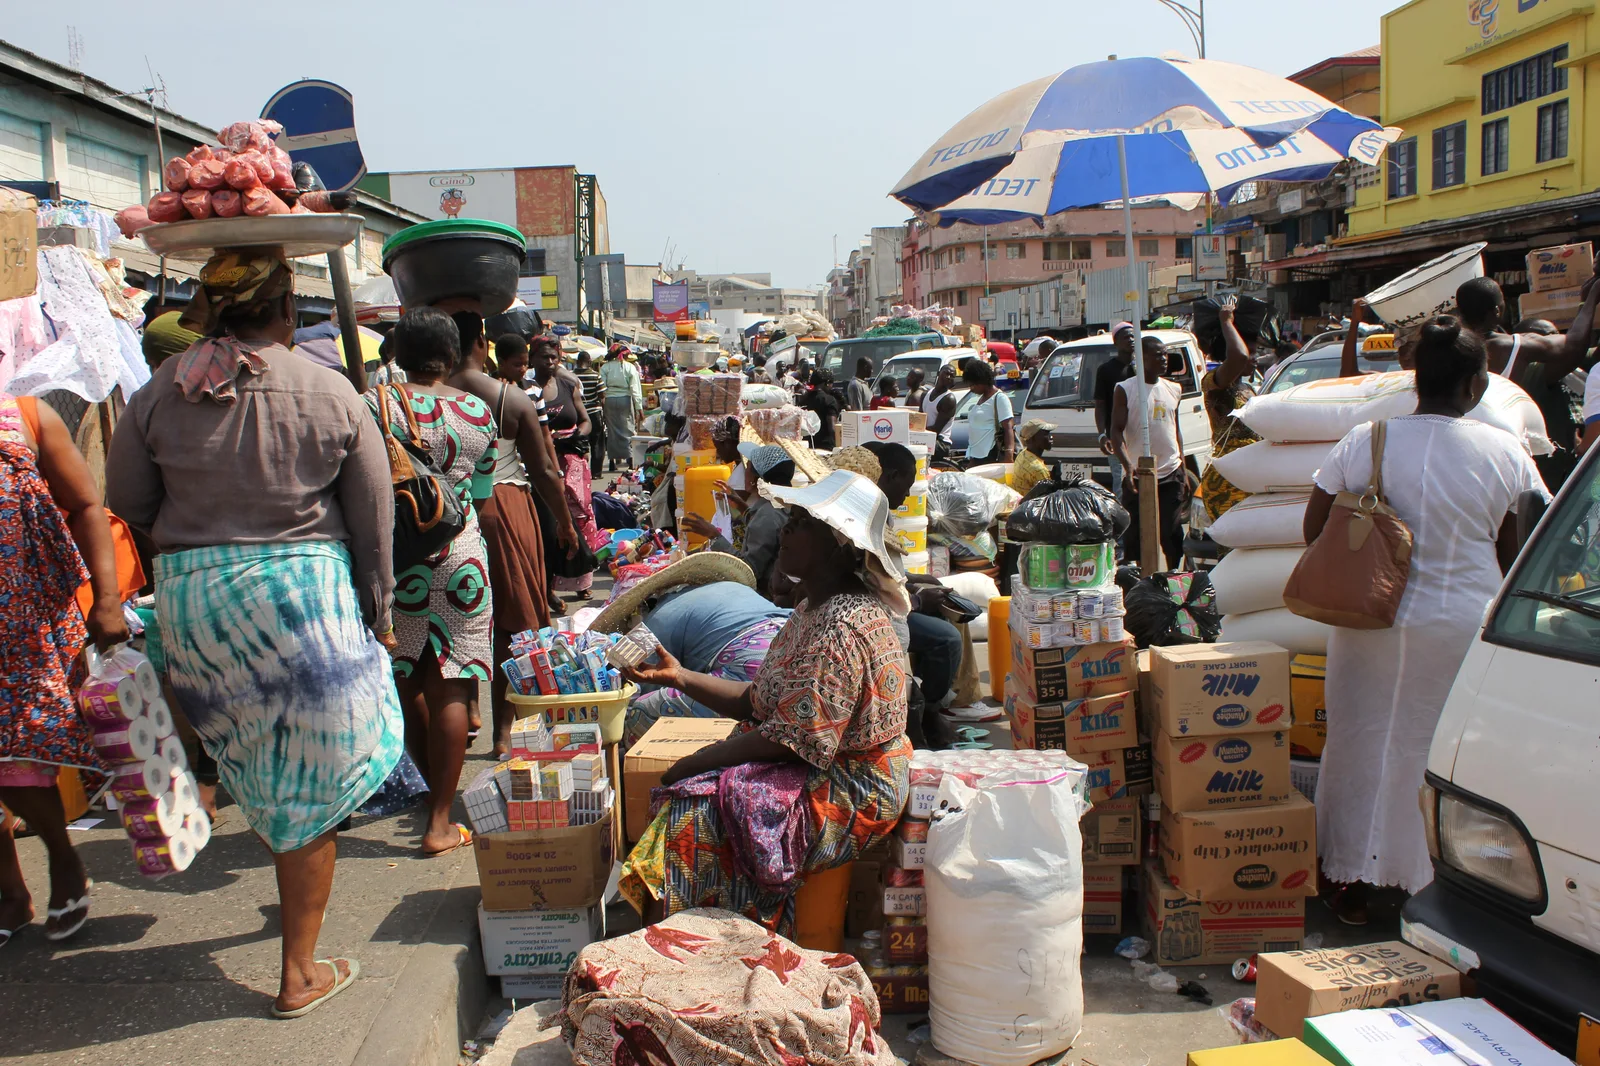
Dans des économies où l’alimentation représente une part importante du budget des ménages modestes, les hausses de prix peuvent réduire rapidement le revenu réel disponible.
L’inflation possède également une dimension sociale que les indicateurs agrégés saisissent imparfaitement. Une augmentation du prix du carburant ne produit pas les mêmes conséquences pour un ménage urbain aisé que pour un travailleur dépendant quotidiennement des transports collectifs. Une hausse des prix alimentaires pèse davantage sur les familles qui consacrent l’essentiel de leurs ressources à leur consommation immédiate.
Les banques centrales peuvent relever leurs taux pour contenir les tensions inflationnistes, mais cette réponse augmente aussi le coût du crédit pour les entreprises et les ménages.
La politique économique se retrouve alors confrontée à une contradiction : stabiliser les prix sans étouffer l’investissement et la consommation qui soutiennent l’activité.
Le FMI recommande de préserver les ménages vulnérables tout en poursuivant l’assainissement budgétaire. L’équilibre dépend toutefois de la capacité des États à identifier les bénéficiaires, financer les dispositifs de soutien et éviter que les subventions générales ne profitent disproportionnellement aux catégories les plus favorisées.
La qualité des institutions publiques devient ainsi aussi importante que le volume des ressources mobilisées.
L’aide internationale se retire au mauvais moment
À ces contraintes s’ajoute une évolution moins spectaculaire que les variations du prix du pétrole, mais potentiellement plus durable : la diminution de l’aide internationale au développement.
Les perspectives économiques publiées en avril 2026 soulignaient déjà le caractère particulièrement préoccupant de cette contraction. Les financements concessionnels, les dons et certains programmes d’assistance jouent un rôle important dans les budgets de plusieurs pays à faible revenu, notamment pour la santé, l’éducation et les infrastructures sociales.
Le recul de ces ressources intervient alors que les besoins de financement augmentent et que l’accès aux marchés internationaux demeure coûteux.
Cette évolution révèle une contradiction profonde de l’architecture financière internationale. Les économies les moins riches sont invitées à renforcer leur autonomie budgétaire précisément au moment où les financements les moins coûteux deviennent moins accessibles.
Le développement de ressources fiscales nationales peut progressivement réduire cette dépendance. Mais cette transition suppose l’existence d’une activité économique suffisamment formalisée, d’entreprises rentables et d’administrations capables de collecter l’impôt sans décourager la production.
Augmenter la pression fiscale sur une base productive étroite peut procurer des recettes immédiates, mais également freiner l’investissement et renforcer l’informalité.
L’enjeu consiste donc moins à prélever toujours davantage sur les activités existantes qu’à élargir durablement la base économique sur laquelle reposent les recettes publiques.
Autrement dit, la soutenabilité budgétaire dépend elle aussi de la transformation productive.
L’électricité, condition de la transformation
C’est probablement dans les infrastructures énergétiques que se situe l’une des principales frontières du développement africain.
L’industrialisation exige une énergie disponible, régulière et compétitive. Une entreprise peut disposer de matières premières, de travailleurs et de débouchés commerciaux ; si elle doit interrompre régulièrement sa production ou financer des générateurs coûteux, sa compétitivité se dégrade.
La question concerne les industries lourdes, mais également l’agroalimentaire, la chaîne du froid, la transformation des produits agricoles, les services numériques et les petites entreprises manufacturières.
Elle devient particulièrement importante dans les pays riches en minerais.
Transformer localement la bauxite en alumine, puis éventuellement en aluminium, nécessite des installations industrielles complexes et des quantités importantes d’énergie. Développer la métallurgie du cuivre ou certaines étapes de traitement des minerais critiques suppose également des infrastructures électriques et logistiques fiables.
L’existence de ressources minières ne suffit donc pas à garantir leur transformation locale.
Les ambitions industrielles de la Guinée, de la République démocratique du Congo ou de la Zambie se heurtent à une équation qui dépasse les seuls investissements miniers. Il faut construire des réseaux électriques, sécuriser l’approvisionnement, améliorer les corridors de transport et développer des compétences industrielles.
Ces investissements présentent des coûts initiaux élevés, mais ils peuvent produire des effets économiques qui dépassent largement les secteurs auxquels ils sont directement destinés.
Une ligne électrique alimentant une zone industrielle peut également soutenir des entreprises locales. Une voie ferrée destinée au transport de minerais peut faciliter d’autres échanges si son organisation permet un usage partagé. Un port modernisé peut réduire les coûts d’importation des équipements nécessaires à de nouvelles activités.
La transformation économique dépend ainsi de la capacité à faire passer les infrastructures du statut d’équipements spécialisés à celui de systèmes productifs intégrés.
Sans cette articulation, les investissements peuvent accroître les exportations sans diversifier suffisamment l’économie nationale.
La question décisive de la valeur ajoutée
Le commerce mondial offre à l’Afrique subsaharienne des débouchés considérables, notamment dans les ressources nécessaires à l’électrification, aux batteries, aux réseaux énergétiques et aux technologies avancées.
Mais la place occupée dans une chaîne de valeur compte autant que le volume des échanges.
Exporter une matière première permet de générer des devises et des recettes fiscales. Transformer cette matière première peut créer des activités supplémentaires dans la maintenance industrielle, les équipements, les transports, les services techniques et la formation.
La progression vers des activités à plus forte valeur ajoutée n’est cependant ni automatique ni toujours rentable. Elle dépend de la taille des marchés, du coût du capital, de la disponibilité énergétique, de la qualité des infrastructures et de l’accès aux technologies.
Imposer une transformation locale sans réunir ces conditions peut aboutir à des installations coûteuses et peu compétitives.
À l’inverse, renoncer systématiquement à la transformation revient à accepter que l’essentiel des étapes industrielles les plus rémunératrices se déroule ailleurs.
La difficulté consiste à identifier les segments dans lesquels les pays africains peuvent construire de véritables avantages comparatifs, puis à créer les conditions de leur développement.
Cette stratégie ne concerne pas uniquement les minerais. Elle s’applique également au cacao, au coton, aux produits agricoles, aux hydrocarbures et à de nombreuses activités manufacturières.
L’enjeu est de passer progressivement d’une économie principalement organisée autour de l’extraction, de la production primaire ou de la consommation importée à une économie capable de produire davantage de biens et de services compétitifs.
La croissance du PIB devient alors le résultat d’une transformation des capacités économiques, et non seulement d’une augmentation des volumes exportés ou des dépenses.
Le marché africain, une opportunité encore fragmentée
La transformation industrielle suppose également des débouchés suffisamment vastes.
La Zone de libre-échange continentale africaine représente, à cet égard, une ambition structurante. Elle vise à réduire les obstacles commerciaux et à faciliter l’intégration des économies africaines dans un marché plus large.
Mais l’existence d’un accord commercial ne supprime pas automatiquement les contraintes physiques et administratives.
Les distances, les coûts logistiques, les procédures douanières, les infrastructures frontalières, les normes divergentes et les difficultés de paiement continuent de limiter les échanges entre plusieurs économies du continent.
Une entreprise industrielle peut théoriquement accéder à un marché régional important tout en rencontrant, dans la pratique, des coûts de transport et des délais qui réduisent fortement sa compétitivité.
L’intégration économique ne dépend donc pas seulement de la baisse des droits de douane. Elle exige une amélioration coordonnée des transports, de l’énergie, des systèmes de paiement et de la circulation des biens.
C’est précisément dans cette coordination que réside une partie du potentiel africain.
Des marchés nationaux parfois trop étroits pour soutenir certaines industries pourraient devenir économiquement plus attractifs s’ils étaient reliés par des infrastructures fiables et des règles commerciales prévisibles.
Une industrialisation régionale permettrait également de répartir les activités selon les avantages propres à chaque territoire : production énergétique, extraction minière, transformation, assemblage, logistique ou services.
La croissance pourrait alors reposer davantage sur les échanges et les investissements internes au continent, réduisant une partie de sa dépendance aux cycles extérieurs.
Le risque climatique ajoute une nouvelle incertitude
Les perspectives régionales demeurent exposées à une autre source de vulnérabilité : le climat.
Les épisodes de sécheresse, les inondations et les variations des régimes pluviométriques peuvent affecter simultanément la production agricole, les prix alimentaires, les infrastructures et la production hydroélectrique.
Les analyses communiquées autour des perspectives d’octobre évoquent notamment les risques associés à un épisode El Niño. Dans un scénario défavorable étudié par le FMI, un tel choc pourrait retrancher environ 0,5 point à la croissance régionale et ajouter 2,6 points à l’inflation en 2027. Il s’agit d’un scénario de risque, non de la prévision centrale.
Cette sensibilité révèle combien les performances macroéconomiques restent liées à des facteurs que les politiques économiques ne maîtrisent que partiellement.
L’adaptation climatique ne relève donc pas uniquement de la protection environnementale. Elle constitue un investissement dans la stabilité économique.
L’irrigation, les infrastructures hydrauliques, les systèmes d’alerte, la résistance des réseaux électriques et l’amélioration des capacités de stockage peuvent réduire les pertes économiques associées aux événements extrêmes.
Ces investissements entrent toutefois en concurrence avec d’autres priorités budgétaires dans des États déjà contraints par la dette et les besoins sociaux.
Le changement climatique renforce ainsi l’importance de la qualité des choix d’investissement public.
Le véritable test de la décennie
La projection de 4,5 % publiée par le FMI ne décrit ni un échec économique ni une réussite suffisante en elle-même.
Elle montre qu’une région confrontée à des perturbations internationales importantes conserve une capacité de croissance appréciable. Cette résistance constitue une base sur laquelle des transformations peuvent être construites.
Mais elle souligne aussi la difficulté de convertir la croissance agrégée en gains de productivité, en emplois formels et en amélioration durable du revenu par habitant.
Le véritable test ne sera pas seulement la capacité à maintenir 4,5 % de croissance en 2027. Il sera de déterminer quelle proportion de cette progression provient d’investissements productifs, d’une augmentation de la valeur ajoutée locale, d’une diversification des exportations et de l’expansion d’entreprises capables d’employer durablement une population active croissante.
La différence entre une croissance de résistance et une croissance de transformation se joue précisément à ce niveau.
La première permet de traverser les crises, de préserver une certaine stabilité et de maintenir l’activité. La seconde modifie progressivement la structure de l’économie, accroît sa productivité et réduit sa vulnérabilité aux chocs extérieurs.
Ces deux formes de croissance ne sont pas incompatibles. La stabilité macroéconomique peut créer les conditions de l’investissement, tandis que la transformation productive peut renforcer à son tour les finances publiques et la résilience économique.
Mais l’une ne conduit pas mécaniquement à l’autre.
Les gouvernements africains doivent simultanément stabiliser leurs monnaies, maîtriser leurs déficits, financer leurs infrastructures, améliorer leurs services publics et créer les conditions d’un investissement privé plus important. La difficulté tient à ce que ces objectifs exigent souvent des ressources immédiates alors que leurs bénéfices se matérialisent sur plusieurs années.
Les partenaires internationaux, de leur côté, ne peuvent réduire la question du développement africain à la seule discipline budgétaire. La soutenabilité financière est nécessaire, mais elle ne remplace ni les infrastructures, ni les capacités industrielles, ni l’accumulation de compétences.
La décennie qui s’ouvre pourrait ainsi déterminer si l’Afrique subsaharienne parvient à utiliser sa résistance actuelle pour engager une transformation plus profonde de ses économies.
À défaut, le continent pourrait continuer d’enregistrer des taux de croissance relativement élevés tout en voyant persister les mêmes contraintes structurelles.
C’est tout le paradoxe des 4,5 %.
Un chiffre suffisamment élevé pour témoigner d’un dynamisme réel, mais potentiellement trop faible, une fois rapporté à la démographie et aux besoins d’investissement, pour produire rapidement le changement attendu.
L’Afrique subsaharienne ne manque pas nécessairement de croissance. Elle doit surtout parvenir à faire en sorte que chaque point de croissance crée davantage de capacités productives, de revenus et de possibilités pour la génération suivante.
Car le développement d’une économie ne se mesure pas uniquement à la vitesse à laquelle elle avance, mais à ce qu’elle devient en avançant.
Sources principales
Fonds monétaire international (FMI) — Perspectives économiques régionales : Afrique subsaharienne, octobre 2026 — Une croissance résiliente, mais des perspectives qui s’assombrissent, 15 octobre 2026. Source principale des projections régionales et de l’analyse des vulnérabilités macroéconomiques.
https://www.imf.org/en/Publications/REO/SSA/Issues/2026/10/15/regional-economic-outlook-for-sub-saharan-africa-october-2026
Fonds monétaire international (FMI) — Perspectives économiques régionales : Afrique subsaharienne, avril 2026 — Des acquis durement obtenus sous pression, 16 avril 2026. Référence pour la comparaison des prévisions et les effets des chocs énergétiques et financiers.
https://www.imf.org/en/publications/reo/ssa/issues/2026/04/16/regional-economic-outlook-for-sub-saharan-africa-april-2026
Fonds monétaire international (FMI) — Regional Economic Outlook Database: Sub-Saharan Africa. Base de données macroéconomiques régionales et nationales.
https://data.imf.org/en/datasets/AFRREO
Reuters — Africa's economic resilience masks rising inflation threat and fragile buffers, IMF warns, 15 octobre 2026. Éclairage complémentaire sur l’inflation, les charges d’intérêts et les risques climatiques.
https://www.reuters.com/world/africa/africas-economic-resilience-masks-rising-inflation-threat-fragile-buffers-imf-2026-10-15/
Note méthodologique : les prévisions 2026 et 2027 sont des estimations susceptibles d’être révisées. Les moyennes régionales ne décrivent pas les situations nationales individuelles. Les calculs illustratifs et les analyses relatives à l’industrialisation, à la démographie et à la création de valeur relèvent de l’interprétation économique d’Atlas Limits.
Bureau de recherche Atlas Limits
Bureau éditorial et analytique d’Atlas Limits.