Le financement international change progressivement de fonction. Longtemps considéré comme un instrument destiné à accompagner les échanges commerciaux et les investissements, il devient aussi un moyen d’organiser les relations industrielles entre États. Les capitaux, les garanties publiques et les capacités de production s’articulent désormais dans des dispositifs où les intérêts financiers et les stratégies économiques nationales se rejoignent.
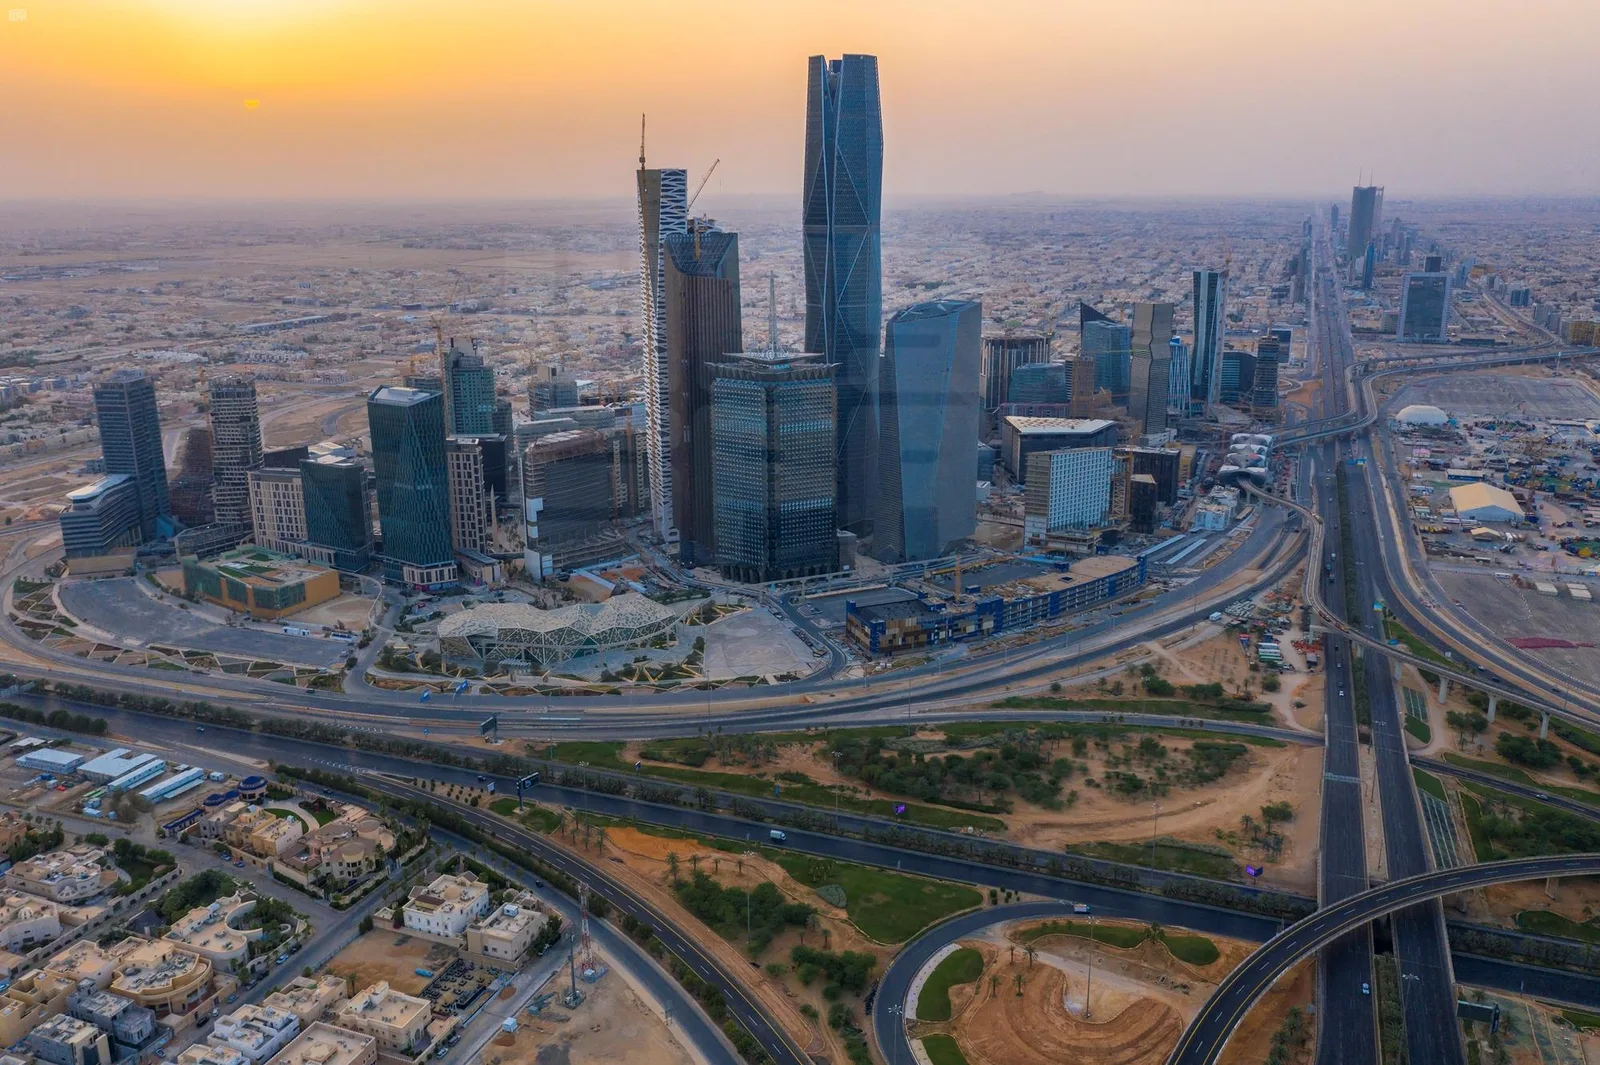
L’accord annoncé le 3 novembre 2026 entre le Public Investment Fund (PIF), fonds souverain d’Arabie saoudite, et l’agence italienne de crédit à l’exportation SACE s’inscrit dans cette évolution. Le PIF a obtenu 3 milliards de dollars de facilités de crédit bénéficiant de garanties italiennes, avec la participation de 25 banques internationales.
Derrière cette opération apparaît une architecture financière particulière : un investisseur souverain mobilise des ressources auprès d’établissements commerciaux, tandis qu’une institution publique étrangère contribue à sécuriser le financement. L’objectif dépasse la seule disponibilité des capitaux. Il s'agit également de créer les conditions financières susceptibles de soutenir des relations industrielles entre les deux économies.
Cette combinaison révèle une transformation plus large : les États utilisent de plus en plus leurs institutions financières pour accompagner leurs entreprises dans la compétition internationale, tandis que les grands investisseurs souverains recherchent des financements capables de soutenir simultanément leurs ambitions nationales et leurs partenariats extérieurs.
Une opération qui dépasse le crédit bancaire
L’annonce du 3 novembre marque une nouvelle étape dans une coopération engagée en mars 2025, lorsque le PIF et SACE avaient signé un protocole d’accord destiné à explorer des possibilités de financement.
La distinction entre les deux étapes est essentielle. Le protocole initial établissait un cadre de coopération potentiel. L'annonce de novembre 2026 confirme l'obtention de facilités de crédit, transformant cette perspective en dispositif financier.
L’opération repose sur trois catégories d’acteurs dont les fonctions sont complémentaires.
Le PIF intervient comme emprunteur et investisseur souverain. Chargé de soutenir la diversification économique saoudienne, il finance et développe des activités dans de nombreux secteurs, notamment les infrastructures, les technologies, l’industrie, le tourisme et les services.
SACE intervient comme organisme public italien spécialisé dans le soutien au commerce extérieur et à l’internationalisation des entreprises. Sa garantie permet de réduire une partie du risque supporté par les établissements prêteurs, selon les modalités contractuelles applicables.
Les 25 banques internationales constituent enfin le syndicat chargé de fournir les ressources financières. Leur participation répartit l’exposition au financement entre plusieurs institutions et permet de mobiliser des volumes importants sans concentrer l’ensemble du risque sur un seul établissement.
Le mécanisme associe ainsi trois logiques : la capacité d’investissement souveraine, la protection publique du crédit et l’intermédiation bancaire internationale.
Il ne faut toutefois pas confondre les engagements de chacun. Les 3 milliards de dollars correspondent au montant des facilités annoncées, et non à une dépense budgétaire directe de l’Italie. Une garantie publique constitue un engagement conditionnel, dont l’exposition effective dépend de sa couverture et de ses conditions d’activation.
De même, l’obtention de facilités de crédit ne signifie pas nécessairement que leur montant intégral a déjà été tiré ou investi dans des projets industriels.
Cette distinction permet de comprendre la portée de l’opération sans surestimer ses effets immédiats.
Le crédit à l’exportation change d’échelle
Les agences de crédit à l’exportation occupent depuis longtemps une place importante dans le commerce international.
Leur fonction traditionnelle consiste à faciliter les exportations nationales en protégeant les entreprises ou leurs financeurs contre certains risques commerciaux et politiques. Lorsqu’un acheteur étranger souhaite acquérir des équipements industriels, des infrastructures ou des technologies, les garanties publiques peuvent contribuer à rendre son financement plus accessible.
Ce système joue notamment un rôle dans les secteurs où les contrats sont importants, les délais de réalisation longs et les besoins de financement élevés.
Mais son utilisation évolue.
Au lieu d’intervenir uniquement à l’occasion d’un contrat d’exportation déjà identifié, les institutions de crédit-export peuvent développer des relations financières plus larges avec de grands investisseurs internationaux.
Le financement précède alors potentiellement certaines décisions industrielles. Il contribue à établir un cadre dans lequel des entreprises nationales pourront rechercher de nouveaux débouchés.
Cette évolution ne signifie pas que les bénéficiaires étrangers sont automatiquement tenus de réserver leurs achats aux entreprises du pays garant. Les obligations éventuelles dépendent des accords conclus, des règles applicables et des critères d’éligibilité des opérations.
Elle signifie néanmoins que le financement devient un instrument de rapprochement économique.
Pour l’Italie, soutenir financièrement un acteur de la taille du PIF peut contribuer à renforcer les perspectives commerciales de son appareil industriel.
Pour l’Arabie saoudite, l’accès à des financements garantis par une institution publique étrangère permet de diversifier ses sources de liquidité et de développer des relations avec des partenaires disposant de compétences industrielles.
La logique n’est donc pas exclusivement bancaire. Elle s’inscrit dans une stratégie d’internationalisation réciproque.
L’Italie cherche à prolonger sa puissance industrielle
L’Italie occupe une position particulière dans l’économie européenne.
Son appareil productif repose sur un tissu dense d’entreprises industrielles, comprenant de grands groupes internationaux, des entreprises intermédiaires et de nombreuses sociétés spécialisées.
Cette structure lui confère des compétences reconnues dans les machines industrielles, les équipements électriques, l’ingénierie, les infrastructures, les systèmes énergétiques et plusieurs segments de la production manufacturière.
Mais la compétitivité industrielle ne dépend pas uniquement de la qualité des produits ou de la maîtrise technologique.
Dans les grands marchés internationaux, la capacité à proposer des solutions financières adaptées peut devenir un élément déterminant de la négociation commerciale.
Une entreprise capable de fournir des équipements performants peut perdre un contrat si son concurrent bénéficie d’un financement plus accessible, de garanties publiques plus importantes ou de conditions de paiement mieux adaptées aux besoins de l’acheteur.
Les agences de crédit-export répondent précisément à cette difficulté.
Elles permettent aux États de soutenir indirectement la présence internationale de leurs entreprises sans nécessairement intervenir comme producteurs ou investisseurs directs.
Dans le cas italien, SACE constitue ainsi un instrument de politique économique extérieure.
La coopération avec le PIF peut ouvrir des possibilités supplémentaires à des entreprises italiennes souhaitant participer à la transformation industrielle saoudienne.
Ces perspectives doivent néanmoins être distinguées des contrats effectivement attribués. L’existence d’une facilité de crédit ne garantit ni la sélection d’un fournisseur italien particulier ni la réalisation d’un volume déterminé de commandes.
L’enjeu stratégique est de créer un environnement financier favorable à de futures coopérations.
L’Italie cherche ainsi à prolonger sa puissance industrielle par des mécanismes financiers capables d’accompagner ses entreprises au-delà du marché européen.
L’Arabie saoudite transforme son modèle d’investissement
Du côté saoudien, cette opération intervient dans un contexte de transformation économique profonde.
Depuis le lancement de Vision 2030, le royaume cherche à réduire sa dépendance structurelle aux revenus pétroliers en développant de nouvelles activités productives et en renforçant ses capacités industrielles.
Le PIF occupe une position centrale dans cette stratégie.
Son rôle ne se limite pas à la gestion d’un portefeuille financier destiné à préserver ou à accroître la richesse nationale. Il participe directement au développement de secteurs considérés comme prioritaires pour la diversification économique.
Cette orientation implique des besoins de capitaux considérables.
Les infrastructures, les plateformes logistiques, les projets énergétiques, les technologies numériques et les nouvelles capacités manufacturières nécessitent des investissements importants, souvent répartis sur plusieurs années.
Or, même un fonds souverain disposant d’actifs considérables doit arbitrer entre ses engagements, ses liquidités disponibles et ses objectifs de rendement.
Le recours à l’endettement permet de compléter les ressources propres et d'étaler le financement des investissements dans le temps.
Il permet également de préserver une partie des liquidités pour d’autres opérations.
Les facilités garanties par SACE participent à cette diversification des instruments financiers.
Elles offrent au PIF une source de financement associée à un partenaire institutionnel étranger et à un réseau bancaire international.
Cette stratégie présente également une dimension industrielle.
Pour développer de nouvelles capacités de production, l’Arabie saoudite doit mobiliser des équipements, des compétences, des technologies et des savoir-faire qui ne sont pas tous disponibles localement.
Les partenariats internationaux deviennent donc un élément constitutif de sa politique de diversification.
L’enjeu consiste à transformer progressivement les importations d’équipements et les investissements étrangers en capacités productives nationales.
Mais cette transformation n’est pas automatique.
L’acquisition de technologies ne garantit pas leur maîtrise. L’installation d’équipements industriels ne suffit pas à constituer un écosystème local de fournisseurs, de techniciens et d’ingénieurs.
La réussite dépendra notamment des conditions de transfert de compétences, de la formation de la main-d’œuvre, de l’intégration des entreprises locales et de la viabilité économique des projets financés.
Le financement constitue une condition nécessaire de l’industrialisation, mais il ne peut en remplacer les fondements productifs.
Une nouvelle répartition des risques
L’un des aspects les plus significatifs de l’opération concerne la manière dont les risques sont distribués entre les différents participants.
Dans un financement bancaire traditionnel, les prêteurs évaluent principalement la capacité de remboursement de l’emprunteur, les garanties disponibles et les conditions de marché.
Lorsqu’une agence publique de crédit-export intervient, une partie de cette exposition peut être transférée vers le garant.
La présence d’une garantie souveraine ou publique peut améliorer le profil de risque de la portion couverte du financement et contribuer à faciliter la participation des banques.
Elle peut également influencer les conditions financières proposées, notamment les marges, les échéances ou certaines exigences de sûreté.
Ces effets ne doivent toutefois pas être présumés sans connaissance des contrats. Leur ampleur dépend de la couverture accordée, du statut juridique de la garantie, de la qualité de crédit des parties et des conditions du marché.
Pour les banques, le dispositif peut rendre plus accessible une exposition importante à un emprunteur souverain ou lié à un État.
Pour le PIF, il peut élargir les possibilités de financement.
Pour SACE, il permet d’utiliser sa capacité de garantie au service de sa mission économique.
Mais la répartition des risques soulève également une question fondamentale : qui supporte la perte éventuelle si les engagements financiers ne sont pas honorés ?
Une garantie publique n’élimine pas le risque économique. Elle en modifie la distribution.
Selon les modalités de l’accord, les banques peuvent conserver une partie de l’exposition, tandis que le garant assume certains engagements conditionnels.
L’emprunteur demeure responsable de ses obligations contractuelles.
Ce mécanisme explique pourquoi les agences de crédit-export accordent une importance particulière à la sélection des opérations, aux conditions de couverture et aux retombées économiques attendues.
Il illustre également la place croissante des institutions publiques dans le fonctionnement de marchés financiers pourtant largement animés par des capitaux privés.
Les banques deviennent les intermédiaires d’une stratégie industrielle
La participation de 25 banques internationales donne à l’opération une dimension supplémentaire.
Le financement syndiqué constitue un mécanisme courant pour les emprunts importants. Il permet de répartir les engagements entre plusieurs établissements, de diversifier les relations financières de l’emprunteur et de mobiliser des ressources à une échelle difficilement accessible auprès d’une seule banque.
Dans le cas du PIF, cette organisation prend toutefois place dans une architecture où les objectifs des participants dépassent la seule opération de crédit.
Les banques recherchent des revenus financiers et une exposition compatible avec leur politique de risque.
Le fonds souverain cherche à obtenir des ressources adaptées à ses engagements.
L’agence publique italienne intervient dans le cadre de sa mission de soutien à l’internationalisation économique.
Ces intérêts ne sont pas identiques, mais ils peuvent converger autour d’un même dispositif.
Le financement international devient alors un espace de coordination entre acteurs publics et privés.
Cette configuration reflète une évolution plus générale du système financier mondial.
Les grands projets industriels et les infrastructures stratégiques mobilisent des montants qui nécessitent souvent l’intervention simultanée de plusieurs catégories de financeurs.
Les banques commerciales, les investisseurs institutionnels, les fonds souverains, les banques de développement et les agences de crédit-export peuvent intervenir à différents niveaux d’une même opération.
L’organisation du financement devient ainsi presque aussi importante que la disponibilité des capitaux.
Elle détermine les conditions d’accès aux ressources, la répartition des risques et, parfois, les possibilités de coopération industrielle.
La concurrence internationale se déplace vers les conditions de financement
L’accord entre l’Arabie saoudite et l’Italie s’inscrit dans une compétition internationale où les conditions financières jouent un rôle croissant.
Les grands marchés industriels ne se disputent plus uniquement sur les prix, les performances techniques ou les délais de livraison.
Ils se disputent également sur la capacité des États et de leurs institutions à accompagner les opérations.
Cette évolution est particulièrement visible dans les infrastructures énergétiques, les transports, les équipements industriels et les grands projets technologiques.
Les pays disposant d’agences de crédit-export puissantes peuvent faciliter l’accès de leurs entreprises à certains marchés étrangers.
Les États importateurs ou investisseurs peuvent, de leur côté, comparer plusieurs propositions associant équipements, services, financements et garanties.
La compétition industrielle tend ainsi à intégrer une dimension financière de plus en plus structurée.
Cette situation ne signifie pas que les marchés sont entièrement déterminés par les interventions publiques.
La qualité technologique, les coûts de production, la rentabilité des projets et la solidité des entreprises demeurent essentiels.
Mais les instruments de financement peuvent modifier les conditions de concurrence.
Ils deviennent particulièrement importants lorsque les projets nécessitent des investissements initiaux considérables ou lorsque les revenus attendus s’étalent sur de longues périodes.
L’opération PIF–SACE illustre cette articulation entre finance et industrie.
Elle montre comment une relation financière institutionnelle peut contribuer à rapprocher deux économies dont les besoins et les capacités sont complémentaires.
L’Arabie saoudite dispose d’une stratégie d’investissement ambitieuse et recherche des compétences industrielles.
L’Italie possède un appareil productif exportateur et des institutions capables de soutenir son internationalisation.
La convergence de ces intérêts fournit le cadre économique de leur coopération.
Les limites d’une diplomatie fondée sur le crédit
L’essor de ces mécanismes ne doit cependant pas masquer leurs contraintes.
La première concerne la soutenabilité financière.
Le recours à des facilités de crédit augmente les possibilités d’investissement, mais il crée également des obligations de remboursement.
Pour un fonds souverain engagé dans de nombreux projets, l’enjeu consiste à maintenir un équilibre entre la disponibilité des ressources, la rentabilité attendue des investissements et le calendrier des engagements financiers.
La deuxième limite concerne les retombées industrielles.
Un financement soutenu par une agence de crédit-export peut faciliter des relations commerciales, mais il ne garantit pas la réalisation de nouveaux projets ni leur rentabilité.
Les effets économiques doivent être évalués à partir des contrats effectivement conclus, des investissements réalisés et des capacités productives développées.
La troisième limite touche à l’efficacité des garanties publiques.
Ces instruments peuvent soutenir des opérations qui rencontreraient autrement des difficultés de financement. Ils peuvent aussi exposer les institutions publiques à des risques qui doivent être correctement identifiés, tarifés et surveillés.
Enfin, la multiplication des dispositifs nationaux de soutien financier pose une question de concurrence internationale.
Lorsque les conditions de financement dépendent fortement de l’intervention des États, les entreprises ne se trouvent pas nécessairement dans des situations équivalentes.
Les disciplines internationales applicables aux crédits à l’exportation cherchent précisément à encadrer certaines formes de soutien officiel et à limiter les distorsions de concurrence.
Toutefois, les règles varient selon les instruments, les pays et la nature des opérations.
L’efficacité de cette nouvelle architecture financière dépendra donc autant de sa capacité à mobiliser des capitaux que de la transparence de ses conditions et de la qualité des investissements qu’elle accompagne.
Vers une diplomatie industrielle du capital
L’accord entre le PIF et SACE ne constitue pas, à lui seul, une rupture dans l’histoire du financement international.
Les États soutiennent leurs exportateurs depuis longtemps, les banques organisent des financements syndiqués depuis plusieurs décennies et les fonds souverains participent déjà à de nombreuses opérations transfrontalières.
La nouveauté réside davantage dans la combinaison de ces instruments au service de stratégies économiques de grande ampleur.
Les frontières entre politique industrielle, diplomatie économique et financement international deviennent moins nettes.
Les agences publiques ne se limitent plus nécessairement à accompagner des transactions isolées. Elles peuvent contribuer à établir des relations financières durables avec des investisseurs stratégiques.
Les fonds souverains, de leur côté, ne se contentent plus de placer des capitaux sur les marchés internationaux. Ils peuvent utiliser leurs relations financières pour faciliter l’accès à des technologies, à des équipements et à des partenaires industriels.
Les banques commerciales deviennent les intermédiaires de ces arrangements, en mobilisant les ressources et en organisant leur distribution.
Cette évolution ne supprime pas les logiques de marché. Elle les inscrit dans des stratégies économiques où les États jouent un rôle structurant.
Pour l’Arabie saoudite, l’enjeu sera de convertir les ressources financières mobilisées en activités productives capables de soutenir durablement sa diversification.
Pour l’Italie, il sera de transformer les possibilités ouvertes par les garanties publiques en contrats, en exportations et en relations industrielles pérennes.
Les 3 milliards de dollars annoncés le 3 novembre 2026 représentent donc davantage qu’une facilité bancaire supplémentaire.
Ils illustrent une manière d’organiser la coopération économique internationale dans laquelle les capitaux, les garanties et les ambitions industrielles sont pensés conjointement.
La question décisive ne sera pas seulement de savoir combien de milliards peuvent être mobilisés, mais quelle capacité industrielle réelle pourra être construite grâce à eux.
Car le financement peut ouvrir les portes d’un marché. Il ne suffit pas, à lui seul, à bâtir l’industrie qui doit s’y développer.
Sources principales et références institutionnelles
- Public Investment Fund (PIF) — Annonce du 3 novembre 2026 relative à l'obtention de 3 milliards de dollars de facilités de crédit garanties par SACE, avec la participation de 25 banques internationales. Informations factuelles communiquées pour cet article, à confronter au communiqué primaire avant publication.
- SACE — Documentation institutionnelle relative aux garanties financières, au crédit à l'exportation et au soutien à l'internationalisation des entreprises italiennes.
- Public Investment Fund — Documentation institutionnelle sur la stratégie d'investissement du fonds et sa contribution à Vision 2030.
- OCDE — Arrangement sur les crédits à l'exportation bénéficiant d'un soutien public, cadre international applicable à certaines opérations de financement des exportations.
- Vision 2030, Arabie saoudite — Documentation stratégique sur la diversification économique, le développement industriel et les investissements nationaux.
Note éditoriale : les montants, la date et le nombre de banques reposent sur les éléments fournis. Les caractéristiques contractuelles détaillées des facilités, notamment la ventilation des tranches, leurs échéances et les obligations industrielles éventuelles, ne sont pas établies ici. L'analyse distingue les mécanismes généraux du financement export des effets effectivement démontrés de cette opération.
Bureau de recherche Atlas Limits
Bureau éditorial et analytique d’Atlas Limits.