Le risque était jusqu’ici contenu dans les infrastructures. Il apparaît désormais dans les cargaisons.
Quelques jours après l’arrêt de l’oléoduc Est-Ouest saoudien, des livraisons de brut destinées à l’Europe commencent à être annulées et certains raffineurs recherchent des approvisionnements de substitution. La perturbation de Yanbu n’est donc plus seulement une menace pesant sur les capacités d’exportation du royaume : elle commence à modifier l’allocation physique du pétrole disponible.
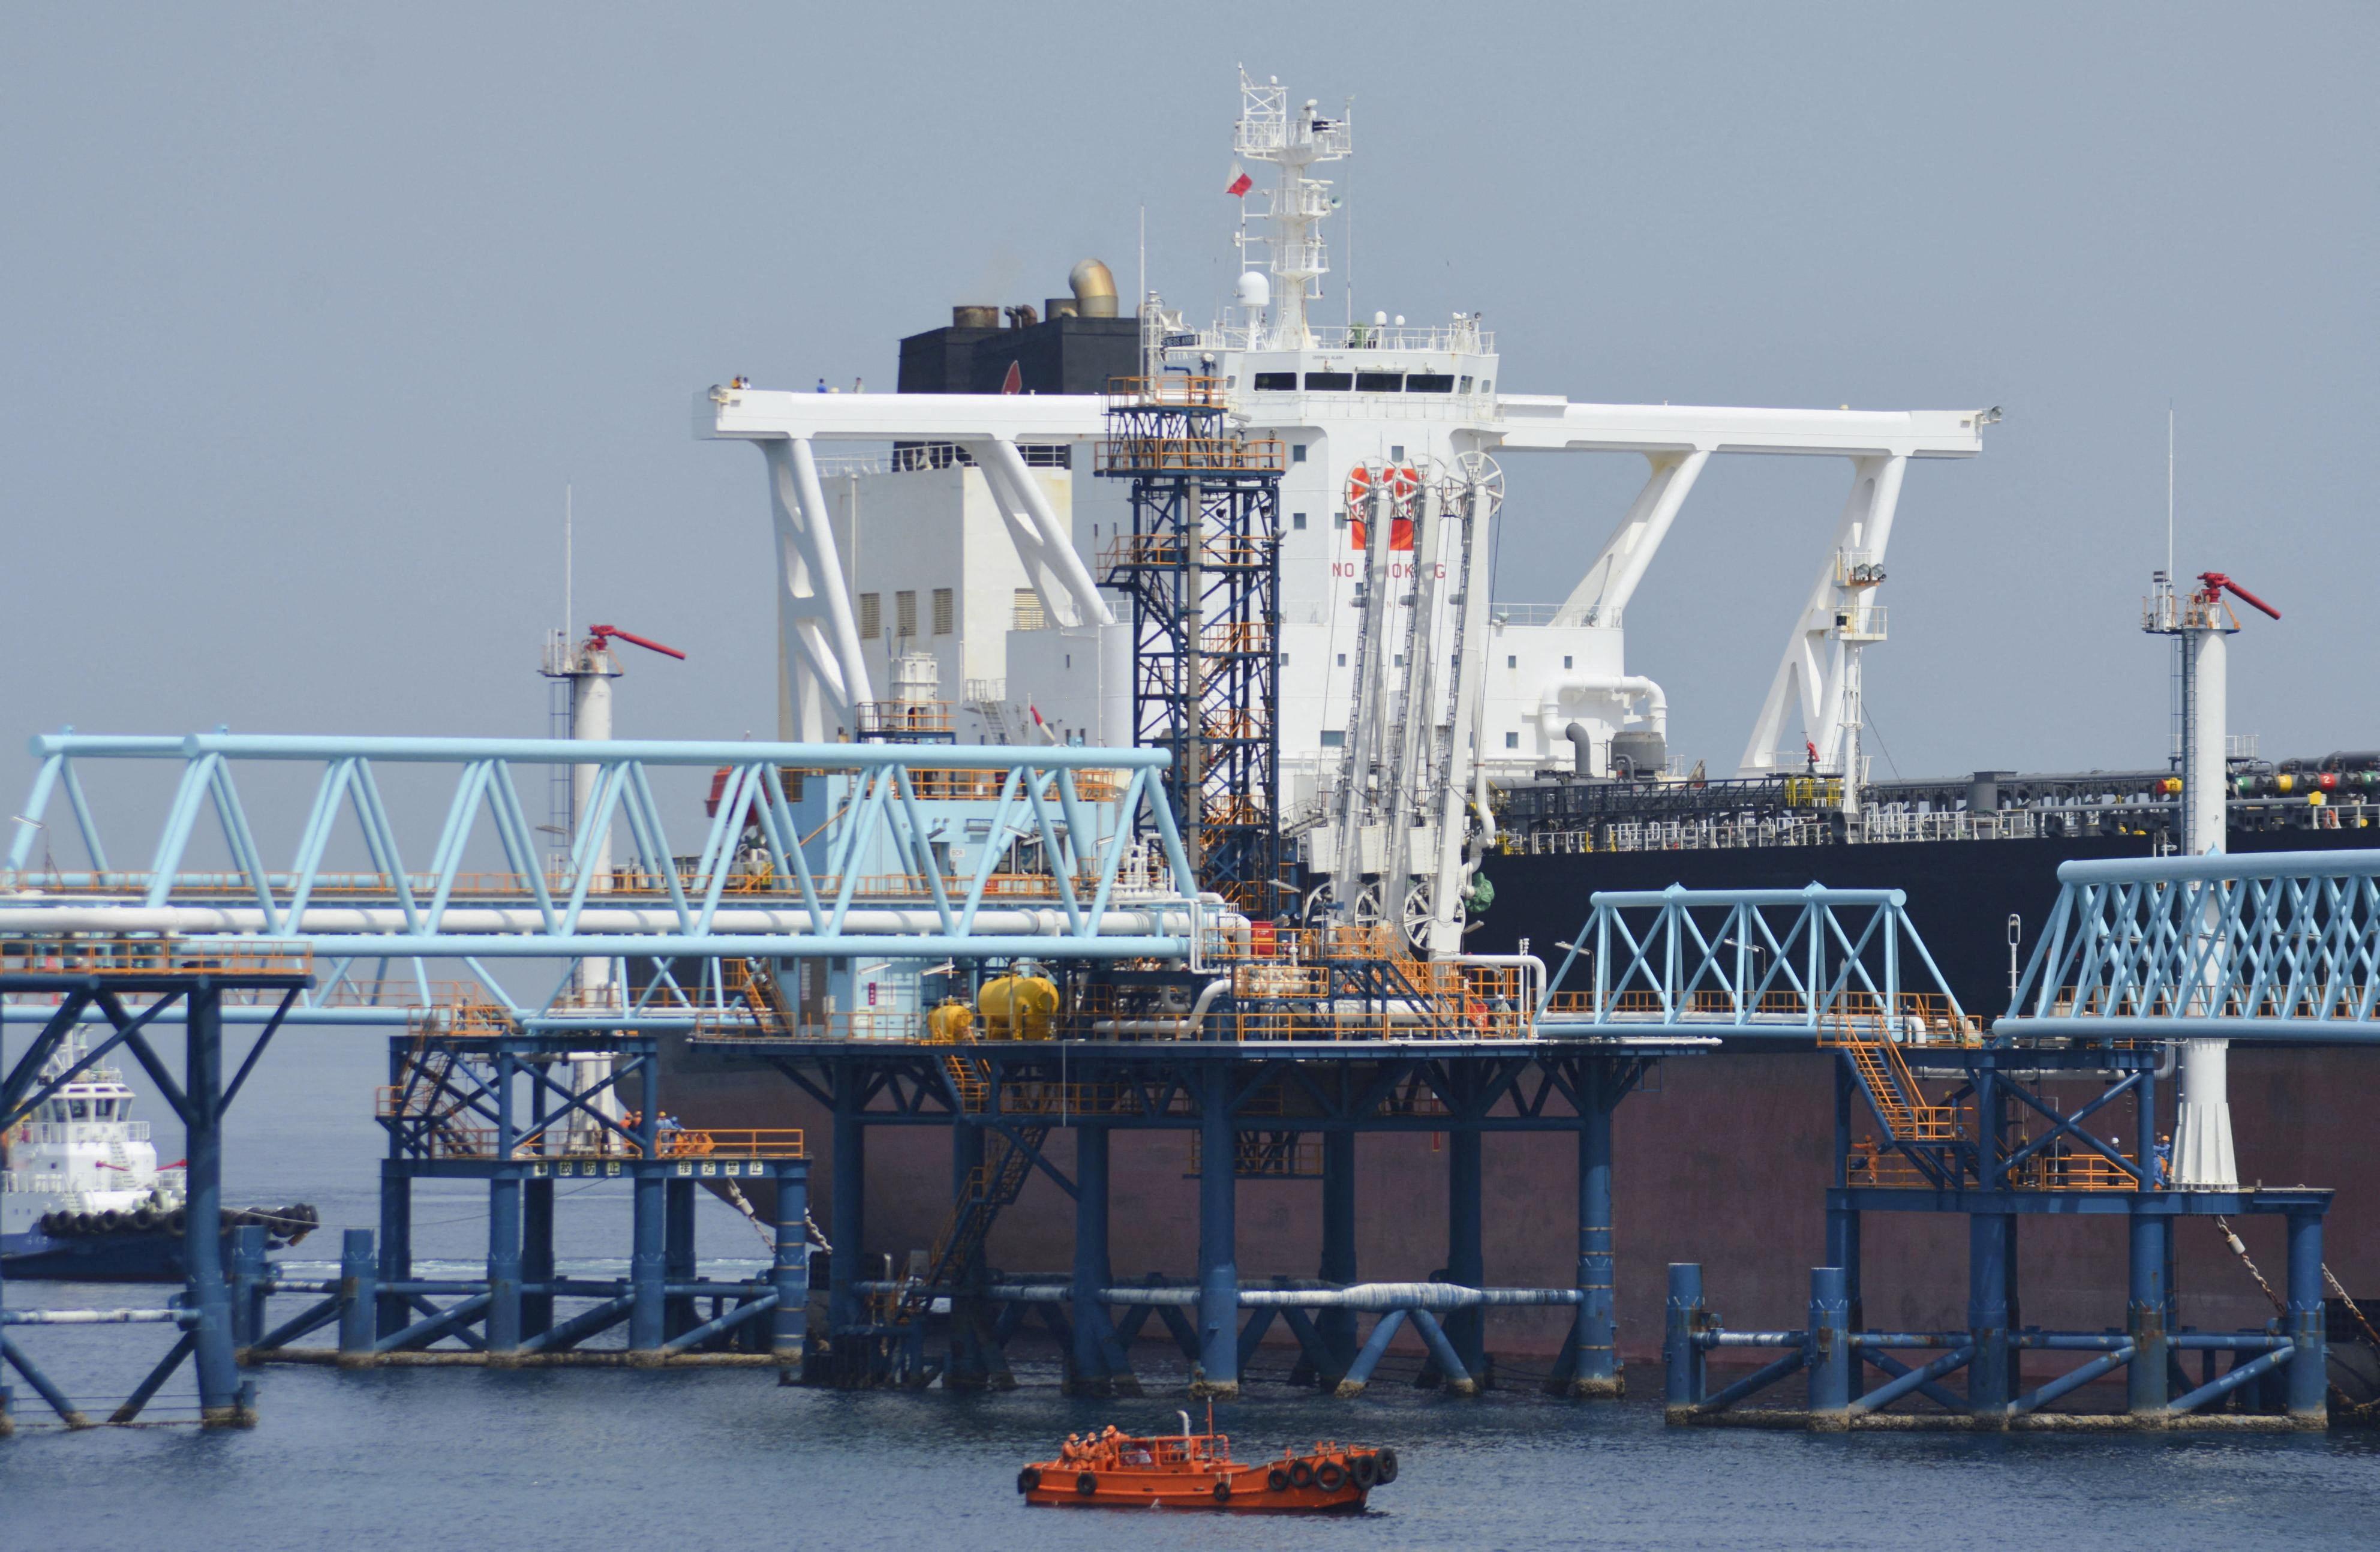
Selon plusieurs sources commerciales et maritimes citées par Reuters le 15 septembre, l’Arabie saoudite a informé des clients européens que certaines cargaisons prévues pour chargement en septembre seraient annulées. Les opérations de chargement de brut au terminal de Yanbu, sur la mer Rouge, ont parallèlement été suspendues. Saudi Aramco n’a pas commenté ces informations.
Cette évolution marque un changement de nature de la crise.
L’oléoduc Est-Ouest relie les zones productrices de l’est du royaume à la façade de la mer Rouge. Depuis les perturbations affectant le détroit d’Ormuz, cette infrastructure avait acquis une importance supplémentaire : elle permettait à Riyad de déplacer plusieurs millions de barils par jour vers Yanbu sans dépendre directement du passage maritime entre le golfe Persique et l’océan Indien.
Son interruption réduit précisément cette redondance au moment où elle est la plus nécessaire.
De la capacité théorique aux cargaisons réelles
Lors de l’arrêt initial de l’oléoduc, la principale inconnue concernait les stocks disponibles à Yanbu. Tant que les réservoirs du terminal et les volumes déjà positionnés dans le système pouvaient alimenter les navires, la rupture de l’infrastructure ne signifiait pas nécessairement une interruption immédiate des exportations.
Cette période tampon semble désormais atteindre ses limites.
Les annulations rapportées le 15 septembre montrent qu’au moins une partie du déséquilibre commence à être transmise aux clients. Le nombre exact de cargaisons concernées et les volumes correspondants restent inconnus, mais le signal est important : les raffineries européennes ne travaillent plus uniquement sur des scénarios de risque. Certaines doivent désormais rechercher des barils ailleurs.
Le groupe polonais Orlen en fournit l’exemple le plus visible.
Environ 40 % du brut traité par le groupe provient de Saudi Aramco. Selon Reuters, Orlen s’est tourné vers plusieurs sources alternatives et a recherché des cargaisons provenant notamment de la mer du Nord, des États-Unis, du Kazakhstan, d’Algérie et du Guyana.
Ses raffineries en Pologne, en Lituanie et en République tchèque continuent pour l’instant de fonctionner normalement. Cette continuité est importante : la perturbation saoudienne n’est pas encore synonyme de pénurie de produits raffinés en Europe. Elle provoque d’abord une recomposition des approvisionnements.
Mais cette recomposition a un prix.
Le marché physique se détache du papier
Le 15 septembre, certaines cargaisons physiques disponibles en Europe ont dépassé 130 dollars le baril. Le Forties de mer du Nord a atteint 136,75 dollars selon les données LSEG citées par Reuters, tandis que le contrat Brent a clôturé à 108,75 dollars.
L’écart ne signifie pas que le pétrole mondial vaut désormais 136 dollars.
Il traduit surtout la valeur immédiate accordée à un baril disponible au bon endroit, dans la bonne qualité et au bon moment.
Les contrats à terme expriment une anticipation du marché sur différentes échéances. Une raffinerie confrontée à la disparition d’une cargaison prévue pour les prochaines semaines ne peut cependant pas alimenter ses unités avec un contrat financier. Elle doit trouver un navire, une qualité de brut compatible avec ses installations et une cargaison physiquement disponible.
Lorsque plusieurs acheteurs recherchent simultanément les mêmes alternatives, la prime sur ces barils augmente rapidement.
C’est précisément ce que révèle la hausse du Forties.
La crise saoudienne commence ainsi à produire une géographie des prix différente de celle suggérée par le seul Brent : le pétrole existe encore à l’échelle mondiale, mais tous les barils ne sont ni immédiatement disponibles ni parfaitement substituables.
L’Europe recommence à déplacer ses dépendances
Le cas d’Orlen possède une dimension particulière.
Depuis la réduction massive des importations de pétrole russe en Europe, plusieurs raffineurs d’Europe centrale ont diversifié leurs approvisionnements vers le Moyen-Orient, la mer du Nord, les États-Unis, l’Afrique du Nord ou encore le Kazakhstan.
Le brut saoudien faisait partie de cette nouvelle architecture.
L’interruption de la route de Yanbu oblige désormais certains de ces mêmes acteurs à diversifier une diversification qui avait elle-même été construite pour réduire une dépendance antérieure.
Le phénomène illustre une caractéristique croissante du marché énergétique mondial : la sécurité d'approvisionnement dépend moins de l’existence globale de ressources que de la multiplication des routes permettant de les déplacer.
Un baril produit en Arabie saoudite peut théoriquement rejoindre l’Europe par plusieurs itinéraires. Mais lorsque le détroit d’Ormuz est fortement perturbé et que l’oléoduc permettant de rejoindre directement la mer Rouge cesse simultanément de fonctionner, la flexibilité réelle du système diminue brutalement.
Le royaume conserve des terminaux sur le Golfe et pourrait augmenter les exportations depuis cette façade si les conditions maritimes le permettent. Des cargaisons peuvent également être réorganisées et les pompages de l’oléoduc pourraient reprendre partiellement.
C’est pourquoi l’arrêt actuel ne peut pas encore être assimilé à la disparition durable de plusieurs millions de barils par jour du marché mondial.
Il révèle néanmoins quelque chose de plus structurel.
La redondance saoudienne sous contrainte
L’oléoduc Est-Ouest n’était pas seulement une infrastructure de transport. Il constituait une assurance géographique.
En reliant les champs pétroliers de l’est du pays à Yanbu, il permettait à l’Arabie saoudite de disposer de deux façades maritimes et de réduire sa dépendance envers Ormuz. Cette capacité avait longtemps représenté l’un des principaux avantages stratégiques du système pétrolier saoudien.
La crise actuelle montre la limite de cette architecture lorsque plusieurs corridors sont fragilisés simultanément.
La capacité nominale d’un oléoduc ne suffit pas à garantir la résilience. Il faut également protéger les stations de pompage, maintenir les terminaux, disposer de stocks intermédiaires, assurer la disponibilité des navires et préserver les routes maritimes situées aux deux extrémités du système.
Lorsque l’un de ces éléments disparaît, les autres absorbent le choc. Lorsque plusieurs sont contraints en même temps, le marché doit chercher sa redondance ailleurs.
Pour l’Europe, cette redondance se trouve aujourd’hui dans l’Atlantique, la mer du Nord, l’Afrique du Nord, l’Asie centrale et, dans une certaine mesure, les Amériques.
Ce déplacement peut augmenter les distances parcourues, modifier les qualités de brut utilisées par les raffineries et intensifier la concurrence entre acheteurs pour les cargaisons immédiatement disponibles.
Le véritable indicateur sera la durée
La question centrale n’est donc plus de savoir si l’arrêt de l’oléoduc peut affecter les exportations.
Il les affecte déjà.
La question est désormais de savoir pendant combien de temps.
Les estimations disponibles restent très divergentes. Certaines hypothèses envisagent une reprise relativement rapide, éventuellement partielle. D’autres évoquent plusieurs semaines de perturbation. Aucun calendrier suffisamment précis publié par les autorités saoudiennes ne permet encore de trancher.
Cette incertitude interdit d’extrapoler les prix actuels ou les premières annulations en déficit structurel durable.
Une remise en service rapide pourrait détendre le marché physique et permettre à Aramco de reconstituer progressivement les programmes de chargement. Une interruption prolongée produirait un phénomène différent : les achats de substitution cesseraient d’être temporaires et commenceraient à réorganiser plus durablement les flux entre bassins pétroliers.
C’est là que se situe désormais le seuil à surveiller.
L’attaque contre l’oléoduc Est-Ouest avait révélé la vulnérabilité d’une infrastructure conçue pour contourner un détroit vulnérable. Les annulations de septembre montrent que cette vulnérabilité est sortie des cartes de pipelines pour atteindre les contrats commerciaux.
Le marché pétrolier mondial n’est pas encore privé durablement de la capacité saoudienne transitant par Yanbu.
Mais l’Europe commence déjà à chercher les barils qui devaient en sortir.
Sources principales
Reuters, 15 septembre 2026 — suspension des chargements à Yanbu, annulations de cargaisons saoudiennes destinées à l’Europe et évolution des marchés pétroliers.
Reuters, 15 septembre 2026 — recherche par Orlen de cargaisons alternatives après la réduction des approvisionnements saoudiens.
Reuters / LSEG, 15 septembre 2026 — évolution du marché physique européen et Forties à 136,75 dollars le baril.
Reuters, 13–14 septembre 2026 — arrêt de l’oléoduc Est-Ouest, capacités de transit, stocks disponibles à Yanbu et conséquences potentielles pour les exportations saoudiennes.
Bureau de recherche Atlas Limits
Bureau éditorial et analytique d’Atlas Limits.