Situation arrêtée au 11 octobre 2026. Les chiffres cités conservent leur période et leur périmètre : année civile, exercice fiscal, groupe ou division automobile. Les perspectives constituent une analyse, distincte des résultats publiés et des objectifs annoncés.
L’automobile traverse une transformation plus profonde qu’un changement de motorisation. Pendant des décennies, la puissance d’un constructeur reposait sur ses moteurs, ses usines, son réseau commercial et la réputation de ses marques. Ces actifs restent essentiels, mais ils ne suffisent plus. La batterie redistribue les coûts, le logiciel déplace une partie de la valeur, la Chine renouvelle les standards de prix et de développement, tandis que les États fragmentent les marchés par leurs politiques industrielles et commerciales.
Les restructurations actuelles traduisent cette recomposition. Certains groupes réduisent un appareil industriel devenu trop lourd. D’autres abandonnent des programmes électriques mal calibrés, réorganisent leurs marques ou recherchent des partenaires capables de fournir les technologies qu’ils ne peuvent plus développer seuls. Les nouveaux entrants, eux aussi, découvrent qu’un véhicule attractif et une croissance rapide ne garantissent ni la rentabilité ni la survie.
La ligne de partage ne passe donc pas simplement entre anciens et nouveaux constructeurs, européens et chinois, thermique et électrique. Elle sépare les entreprises capables de financer leur adaptation de celles dont chaque nouvelle étape consomme davantage de ressources qu’elle n’en produit.
Première partie — Une industrie prise entre deux modèles économiques
L’erreur serait de lire les difficultés des constructeurs comme la preuve d’un échec général de l’électrique. Selon l’Agence internationale de l’énergie, les ventes mondiales de voitures électriques ont dépassé 20 millions en 2025, en progression de 20 %, soit environ un quart du marché. Dans cette définition, les véhicules électriques comprennent les voitures à batterie et les hybrides rechargeables. L’AIE envisage 23 millions de ventes en 2026 : il s’agit d’une prévision, pas encore d’un résultat annuel établi.
La croissance d’un marché peut pourtant coexister avec la destruction de valeur chez ses producteurs. Une usine conçue pour un volume trop élevé, une batterie trop coûteuse ou un modèle vendu avec de fortes remises peut accroître les livraisons tout en dégradant les comptes. L’électrification ne supprime pas les règles de l’industrie ; elle change les entreprises les mieux placées pour les respecter.
Les constructeurs historiques financent simultanément plusieurs générations de produits. Ils entretiennent les moteurs thermiques qui assurent encore une partie de leurs profits, développent des hybrides et investissent dans des architectures électriques. À ces dépenses s’ajoutent le logiciel, les systèmes d’aide à la conduite, la cybersécurité et la transformation des réseaux. La transition impose une longue période de coexistence, particulièrement coûteuse lorsque les volumes attendus ne se matérialisent pas.
La crise vient également des prix. Pendant les pénuries, vendre moins de voitures avec davantage de marge pouvait sembler une stratégie durable. Mais une rentabilité soutenue par la rareté devient fragile lorsque l’offre revient, que les taux de financement pèsent sur les ménages et que de nouveaux concurrents proposent davantage d’équipements pour un prix inférieur. La montée en gamme n’est pas une solution universelle : tous les constructeurs ne peuvent pas abandonner simultanément les clients qui achètent une voiture pour se déplacer à un coût supportable.
Enfin, la Chine n’est plus seulement un marché où les groupes étrangers viennent vendre leur technologie. Elle constitue un centre de conception, de production et d’exportation dont les entreprises fixent une partie du rythme concurrentiel. Le défi est double pour les marques occidentales : défendre leurs positions en Chine et affronter les constructeurs chinois sur leurs autres marchés.
Deuxième partie — Ce que les restructurations cherchent réellement à corriger
Les annonces de suppressions de postes ne décrivent qu’une partie du mouvement. Une restructuration automobile peut concerner les capacités industrielles, les programmes de véhicules, la hiérarchie des marques, les partenariats technologiques ou les marchés servis. Ces dimensions se recoupent, mais elles ne produisent pas les mêmes effets.
Réduire les capacités abaisse le seuil de rentabilité. Cela peut être nécessaire lorsque les usines restent durablement sous-utilisées. Mais fermer une ligne ne renouvelle pas une gamme vieillissante. Le risque consiste à réduire les dépenses visibles tout en affaiblissant l’ingénierie, la qualité ou le service qui permettraient de reconquérir les clients.
Abandonner un programme évite parfois de poursuivre un investissement sans débouché rentable. Il faut cependant distinguer la dépréciation comptable d’actifs déjà financés des sorties de trésorerie encore à venir. Une charge de plusieurs milliards ne signifie pas nécessairement que cette somme sort intégralement des comptes bancaires le jour de son annonce. Elle révèle néanmoins que les hypothèses initiales de volume, de prix ou de coût ne tiennent plus.
Réorganiser les marques répond à une autre difficulté. Un groupe peut partager ses plateformes et ses composants tout en maintenant des dizaines de dépenses commerciales, de réseaux et de variantes. La mutualisation industrielle cesse d’être suffisante lorsque les marques proposent des véhicules trop proches à des clients qui ne comprennent plus leur différence.
Enfin, les alliances deviennent une forme de restructuration. Acheter une technologie ou partager une architecture réduit le besoin de capital. Mais la dépendance peut déplacer la valeur vers le partenaire. Le constructeur doit alors savoir quelles compétences il veut conserver, lesquelles il peut partager et lesquelles il accepte d’acheter.
| Groupe | Restructuration structurante | Problème central |
|---|---|---|
| Volkswagen | Capacités, effectifs, coûts, organisation technologique | Une structure lourde face à des marges réduites et au recul en Chine |
| Stellantis | Révision des programmes et hiérarchisation des marques | Des hypothèses commerciales et technologiques devenues intenables |
| Nissan | Réduction du nombre d’usines et des effectifs | Un appareil mondial trop important pour les débouchés rentables |
| Renault | Simplification, partenariats et accélération du développement | Préserver le redressement malgré la pression sur les prix |
| Ford | Réallocation du capital électrique vers des programmes plus accessibles | Le coût et les débouchés des grands véhicules électriques |
| Mercedes-Benz et BMW | Réduction des coûts et renouvellement technologique | La fragilisation du modèle premium, notamment en Chine |
| Volvo Cars et JLR | Ajustement des coûts et des calendriers de transition | Une transformation coûteuse, exposée aux chocs commerciaux et industriels |
Ces situations n’ont pas la même gravité. Une entreprise rentable qui simplifie son organisation ne se trouve pas dans la même position qu’un constructeur qui réduit ses usines pour retrouver un flux de trésorerie positif. Le mot « restructuration » couvre aussi bien une adaptation préventive qu’une opération de survie.
Troisième partie — Volkswagen : la puissance industrielle devenue contrainte
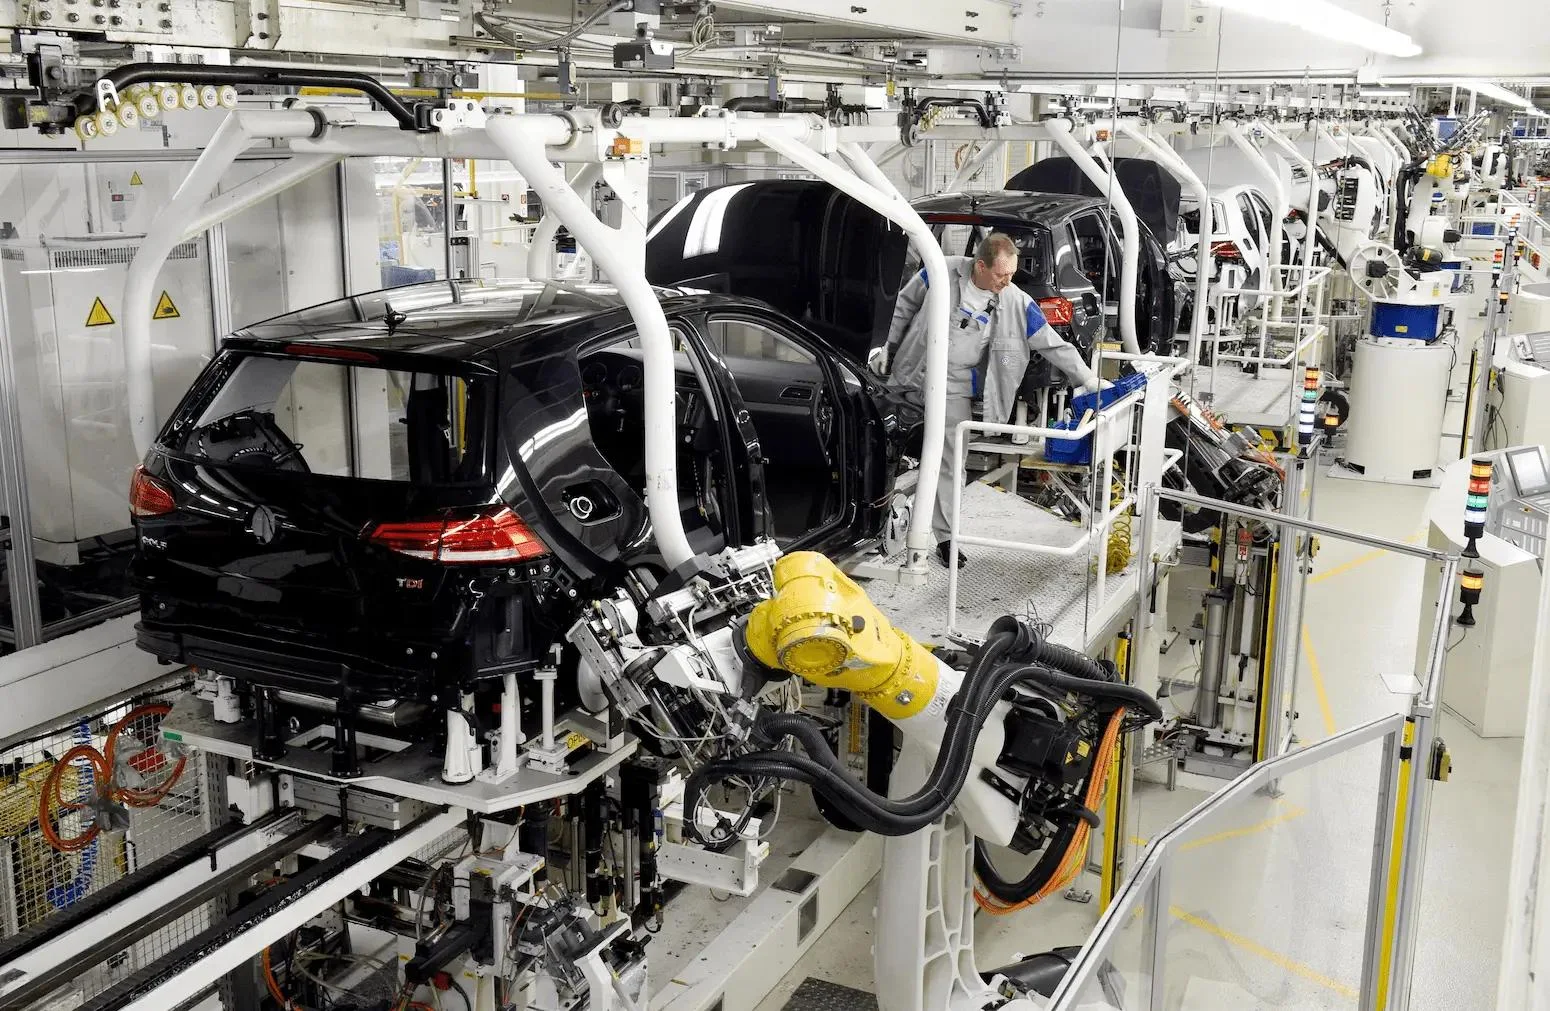
Volkswagen illustre le paradoxe de la taille. Le groupe a réalisé en 2025 environ 9 millions de ventes de véhicules et 321,9 milliards d’euros de chiffre d’affaires. Pourtant, son résultat opérationnel a reculé de 53 %, à 8,9 milliards d’euros, pour une marge de 2,8 %. Le flux de trésorerie net de la division automobile est resté positif, à 6,4 milliards. Le groupe conserve donc des ressources considérables, mais les transforme moins efficacement en bénéfices.
L’accord allemand de décembre 2024 prévoyait déjà une réduction de plus de 35 000 emplois d’ici 2030 et une baisse de capacité technique de 734 000 véhicules. Ces objectifs décrivaient un programme à exécuter, et non des suppressions toutes réalisées. Ils signalaient que l’organisation industrielle héritée ne correspondait plus aux besoins anticipés.
La dégradation s’est poursuivie. En septembre 2026, Volkswagen a abaissé sa prévision de marge annuelle à 1 % au maximum. Reuters rapporte également un renforcement de la restructuration. Cette actualisation remplace la lecture plus favorable présentée au milieu de l’année : les comptes semestriels ne suffisent plus à décrire les perspectives du groupe à l’automne.
Volkswagen, Škoda, SEAT et Cupra : quatre positions différentes
La marque Volkswagen dispose toujours d’une reconnaissance mondiale et d’une gamme couvrant de nombreux usages. Golf, Tiguan et les autres modèles centraux représentent un patrimoine commercial que les nouveaux entrants ne peuvent pas reproduire instantanément. Mais cette largeur augmente aussi les exigences de renouvellement. Le groupe doit rendre ses voitures électriques compétitives sans abandonner les produits qui financent encore la transition.
Škoda offre une autre lecture. Son positionnement repose davantage sur l’espace, l’usage et la valeur perçue. Cupra cherche, au contraire, à donner une identité plus expressive à des technologies partagées. En 2025, Škoda et l’ensemble SEAT/Cupra ont augmenté leurs livraisons, tandis que Volkswagen voitures particulières reculait. La crise du groupe ne signifie donc pas que toutes ses marques évoluent dans la même direction.
L’enjeu de SEAT est celui de sa place à long terme aux côtés de Cupra. Faire croître une nouvelle marque peut être une réussite commerciale tout en rendant plus difficile la justification des investissements dans la marque historique. Il serait toutefois prématuré de confondre cette tension avec une disparition annoncée.
Audi : reconstruire la différence
Audi doit répondre à une question plus exigeante que le simple lancement de nouveaux véhicules : qu’est-ce qui justifie son supplément de prix lorsque les performances électriques et les interfaces numériques deviennent accessibles chez davantage de concurrents ?
La réponse peut venir de la qualité d’exécution, du confort, du design, du service et de technologies effectivement utiles. Elle ne peut reposer uniquement sur l’héritage. En 2025, les livraisons d’Audi n’ont pas retrouvé leur niveau de l’année précédente, alors que le groupe poursuivait le renouvellement de ses modèles.
Porsche : un succès historique soumis à une correction brutale
Porsche a longtemps démontré qu’une marque sportive pouvait élargir sa clientèle avec les SUV sans perdre entièrement son identité. Cayenne et Macan ont accompagné cette transformation ; la 911 conserve une fonction centrale dans la désirabilité de la marque.
Mais la force de l’image n’annule pas les risques industriels. En 2025, Porsche a enregistré un chiffre d’affaires de 36,27 milliards d’euros et seulement 413 millions de résultat opérationnel, soit une marge de 1,1 %. Le groupe a ainsi perdu une grande partie du coussin financier associé à son positionnement.
Le Taycan représente un revers commercial mesurable : ses ventes ont reculé de 40,2 % en 2025 dans les données du rapport annuel. Cela ne constitue pas un jugement sur l’ensemble de ses qualités techniques. Le problème est l’écart entre le potentiel économique attendu d’un programme coûteux et ses débouchés effectifs.
Le plan présenté le 7 octobre 2026 vise à adapter Porsche à des volumes plus faibles, avec un seuil de rentabilité inférieur à 200 000 véhicules et un objectif de marge de 15 % à long terme. Le constructeur cherche à gagner davantage sur une base plus étroite. C’est une orientation, pas encore un redressement démontré.
Bentley et Lamborghini rappellent enfin que le très haut de gamme suit des logiques particulières. Le groupe a renouvelé leurs offres, notamment avec les Continental GT et Flying Spur hybrides, l’Urus SE et la Temerario. Leur rôle économique ne peut cependant pas être extrapolé aux marques de grande série : vendre la rareté et financer des millions de véhicules sont deux métiers différents.
Quatrième partie — Stellantis : le portefeuille de marques à l’épreuve du capital
Stellantis concentre plusieurs problèmes de l’industrie : complexité des marques, transition technologique, prix, renouvellement des gammes et relation avec les clients. En 2025, le groupe a enregistré 153,5 milliards d’euros de chiffre d’affaires, une perte nette de 22,3 milliards et 25,4 milliards de charges inhabituelles. Le résultat opérationnel courant était lui-même négatif, à hauteur de 842 millions d’euros. La crise ne se limitait donc pas à un effet comptable.
La situation s’améliore néanmoins en 2026. Au deuxième trimestre, le chiffre d’affaires a atteint 43,5 milliards d’euros, le bénéfice net 300 millions et le flux de trésorerie industriel 1 milliard. La marge opérationnelle courante demeurait faible, à 1,8 %, avec une Europe élargie encore déficitaire. Le groupe a retrouvé une dynamique plus favorable sans avoir restauré une rentabilité robuste.
La restructuration porte désormais sur la répartition du capital. Le plan FaSTLAne 2030, présenté en mai 2026, prévoit 60 milliards d’euros d’investissements sur cinq ans. Jeep, Ram, Peugeot et Fiat constituent les quatre marques mondiales prioritaires ; avec les utilitaires Pro One, elles doivent recevoir 70 % des investissements dans les marques et les produits. Chrysler, Dodge, Citroën, Opel et Alfa Romeo sont organisées comme marques régionales. DS et Lancia deviennent des marques de spécialité, pilotées respectivement par Citroën et Fiat. Maserati conserve une trajectoire distincte.
Cette hiérarchie pose explicitement la question que la fusion avait laissée ouverte : toutes les marques peuvent-elles recevoir assez de moyens pour rester pertinentes ? Un nom prestigieux peut survivre juridiquement tout en perdant la capacité de renouveler une gamme complète.
Les forces : utilitaires, marchés locaux et marques d’usage
Les utilitaires constituent un métier où la valeur dépasse le produit. Disponibilité, financement, entretien et immobilisation du véhicule comptent directement dans l’économie du client professionnel. La mutualisation entre Peugeot, Citroën, Fiat Professional et Opel peut y produire une efficacité tangible.
Fiat possède une identité de mobilité accessible particulièrement utile lorsque les ménages arbitrent leurs dépenses. Peugeot peut défendre une proposition plus valorisée, mais doit préserver l’écart entre supplément de prix et bénéfice réel pour le client. Citroën a une carte à jouer dans le confort et l’accessibilité. Opel et Vauxhall doivent rendre leur différence lisible malgré le partage technique.
Jeep et Ram disposent d’identités fortes en Amérique du Nord. Le retour de motorisations et de produits adaptés aux attentes locales participe au redressement. Au deuxième trimestre 2026, Stellantis a notamment publié des progressions américaines pour Ram 1500, Jeep Grand Wagoneer, Dodge Durango et Chrysler Pacifica. Le portefeuille n’est donc pas dépourvu de leviers commerciaux.
Les échecs : confiance, prix et continuité des gammes
Le dossier PureTech montre les limites d’une mutualisation lorsque le composant partagé devient une source de défiance. Stellantis a étendu, sous conditions, la couverture des anciennes générations de moteurs 1.0 et 1.2 jusqu’à dix ans ou 180 000 kilomètres. Ces dispositifs répondent à des problèmes documentés ; ils ne dispensent pas le groupe de reconstruire la confiance dans l’entretien, la réparation et la valeur de revente.
Le coût stratégique dépasse celui des interventions techniques. Un client qui doute du moteur peut aussi douter du réseau, du prix demandé et de la protection offerte en cas de problème. La fiabilité est alors une question de compétitivité, pas seulement de garantie.
Pour DS et Lancia, le défi est différent. Une relance ne peut reposer durablement sur la mémoire du nom. Il faut un produit identifiable, un réseau crédible et une continuité d’investissement. Leur nouvelle organisation en marques de spécialité peut réduire les dépenses ; elle doit encore prouver qu’elle peut construire une proposition commerciale viable.
Alfa Romeo conserve un imaginaire sportif fort. Mais entretenir une marque exige davantage que lancer ponctuellement un modèle marquant : il faut renouveler les véhicules, servir les clients et maintenir un volume compatible avec les coûts.
Maserati affronte la difficulté de vouloir vendre du luxe sans bénéficier automatiquement de l’économie de rareté de Ferrari. Son avenir dépendra de la cohérence entre gamme, prix, expérience client et niveau d’investissement. Les nouveaux produits annoncés pour sa trajectoire future constituent un engagement à juger lors de leur réalisation.
Abarth pose enfin une question propre à l’électrification : comment conserver une différence émotionnelle lorsque l’accélération devient moins rare ? Son potentiel dépendra du comportement, du poids, du design et du plaisir de conduite, plutôt que d’une simple déclinaison plus puissante.
Le test de Stellantis sera donc moins le nombre de marques conservées que leur capacité à générer une valeur suffisante pour financer leur prochain cycle.
Cinquième partie — Renault, Dacia et Alpine : un redressement qui doit devenir durable
Renault offre une trajectoire distincte de celle de Stellantis. Le groupe a vendu 2 336 807 véhicules en 2025, en hausse de 3,2 %. Ses trois marques ont progressé, avec une stratégie commerciale davantage orientée vers la valeur et les ventes aux particuliers. Mais cette réussite n’efface ni la pression concurrentielle ni l’exposition à ses participations et partenariats.
Les comptes de Renault illustrent la nécessité de séparer performance industrielle et effets de périmètre. La modification du traitement comptable de sa participation dans Nissan a entraîné une lourde perte sans sortie de trésorerie correspondante en 2025. Au premier semestre 2026, la marge du groupe s’établissait à 5,2 %, contre seulement 3 % pour l’automobile ; Mobilize Financial Services apportait 753 millions d’euros à la marge opérationnelle. Le financement contribue donc fortement à la performance consolidée.
Dacia : une réussite fondée sur la discipline
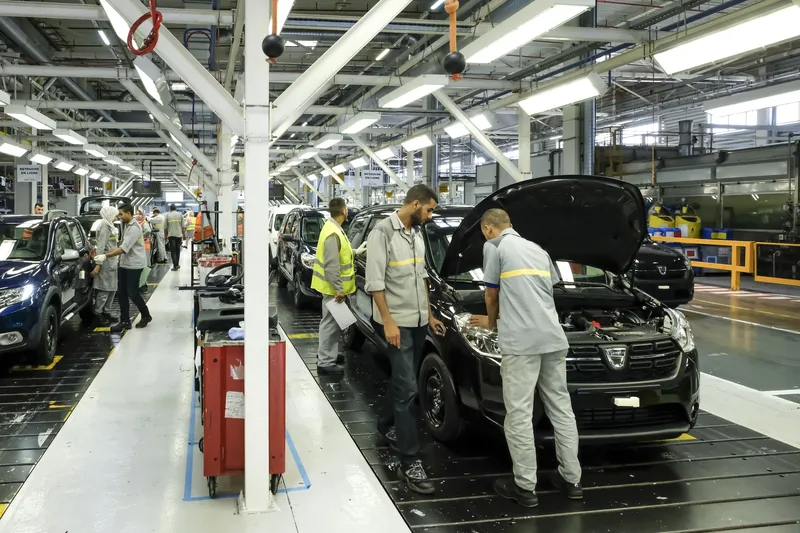
Dacia représente l’une des réponses les plus cohérentes à la hausse du prix des voitures. Sa force est de concentrer les dépenses sur ce qui compte pour sa clientèle : espace, robustesse perçue, usage et prix. Sandero demeure le modèle le plus vendu en Europe tous canaux confondus dans les données publiées pour le premier semestre 2026.
Cette réussite n’implique pas une croissance permanente. Les ventes de Dacia ont reculé au premier semestre 2026, alors que Renault progressait. La marque doit désormais élargir son offre sans perdre sa discipline économique. Chaque équipement ajouté, chaque segment supérieur et chaque motorisation plus coûteuse posent la même question : le client reçoit-il une valeur supplémentaire compatible avec la promesse d’accessibilité ?
Renault : transformer les bons lancements en méthode
La marque Renault bénéficie du renouvellement de ses produits, de ses hybrides et de la réinterprétation électrique de certains modèles historiques. La Renault 5 peut mobiliser une mémoire collective tout en proposant un véhicule contemporain. Mais la nostalgie ne protège pas durablement contre les coûts, les remises ou la concurrence.
Le plan futuREady présenté en mars 2026 vise précisément à convertir les réussites de produits en un fonctionnement reproductible : simplification, standardisation, développement plus rapide et coopération. Le véritable enjeu est de lancer régulièrement des véhicules compétitifs, sans devoir mobiliser une énergie exceptionnelle à chaque programme.
Alpine : l’identité avant le volume
Alpine possède un positionnement sportif identifiable, mais son développement doit résoudre une tension : élargir la clientèle sans diluer ce qui rend la marque désirable. Une gamme plus importante peut répartir les coûts ; elle augmente aussi les besoins de capital et la concurrence affrontée.
La croissance d’Alpine ne doit donc pas être comparée directement à celle de Renault ou de Dacia. Une marque de faible volume peut progresser très rapidement en pourcentage tout en restant loin du niveau nécessaire pour rentabiliser une architecture nouvelle.
La force de Renault tient à la lisibilité relative de ses trois propositions : mobilité généraliste, accessibilité et sport. Sa faiblesse potentielle réside dans la taille de ses ressources face à des concurrents beaucoup plus importants. Le partenariat constitue une réponse rationnelle, à condition de conserver la maîtrise de l’intégration et de la relation client.
Sixième partie — Mercedes-Benz et BMW : le premium ne garantit plus les marges
Pendant longtemps, le premium allemand bénéficiait d’un avantage cumulatif : réputation, performance mécanique, statut social et capacité à faire payer les options. L’électrification fragilise une partie de cette équation. Les performances d’accélération se diffusent, les interfaces deviennent comparables et les marques chinoises proposent des équipements abondants.
Mercedes-Benz a enregistré en 2025 un résultat opérationnel ajusté de 8,2 milliards d’euros, contre 13,7 milliards l’année précédente. Les droits de douane, les changes et la concurrence en Chine ont pesé malgré les économies réalisées. Le haut de gamme conserve sa valeur, mais ne protège plus le groupe de la compression des résultats.
Mercedes-Benz : le revers de la gamme EQ
Les Classe S, Classe G et autres produits centraux reposent sur des usages et des identités relativement lisibles. La gamme électrique EQ a rencontré davantage de difficultés commerciales sur certains marchés. En juillet 2025, Mercedes a annoncé une interruption de livraisons EQ vers les États-Unis et des réductions de prix de 4 % à 16 % sur plusieurs modèles de l’année-modèle 2026.
Ces décisions montrent qu’une sophistication technique élevée ne garantit pas l’acceptation du prix. L’enjeu est aussi la valeur résiduelle : de fortes baisses tarifaires peuvent réduire l’attrait de la marque pour les propriétaires et les sociétés de financement.
La situation reste toutefois mouvante. Au troisième trimestre 2026, Reuters rapporte une baisse de 8 % des ventes automobiles de Mercedes, mais une hausse de 52 % des ventes électriques. Une gamme peut donc retrouver de la croissance tandis que la performance d’ensemble demeure sous pression.
BMW : une flexibilité utile, devenue insuffisante à elle seule
BMW a longtemps défendu une coexistence des motorisations adaptée aux différences entre marchés. Cette approche permet de préserver plusieurs sources de demande, mais elle n’immunise pas contre les chocs.
Au premier semestre 2026, le résultat opérationnel de la division automobile a reculé de 45,6 %. Sa marge atteignait 2,3 % au deuxième trimestre, tandis qu’un accord sur un programme de restructuration des effectifs était annoncé. La Neue Klasse constitue un renouvellement technologique majeur ; ses effets économiques doivent encore être évalués sur la durée.
MINI doit conserver la combinaison de compacité, de style et de plaisir qui justifie son prix. L’élargissement de la gamme et l’électrification peuvent attirer de nouveaux clients, mais une petite voiture premium devient vulnérable si elle perd son accessibilité relative.
Rolls-Royce se situe à l’autre extrémité. Sa valeur repose davantage sur l’exclusivité, la personnalisation et l’expérience. Elle ne constitue pas un modèle directement applicable à BMW, pas plus que Ferrari ne peut servir de recette universelle à Fiat.
Pour le premium allemand, la question centrale est désormais la preuve : quelle différence concrète le client obtient-il pour le prix supplémentaire ? La réponse devra être renouvelée à chaque génération.
Septième partie — Toyota et les Japonais : plusieurs formes de résilience
Toyota et Lexus : l’avantage d’une transition graduelle
Toyota a conservé une forte capacité bénéficiaire. Pour l’exercice clos en mars 2026, le groupe a publié 50 684 milliards de yens de chiffre d’affaires et 3 766 milliards de résultat opérationnel, contre 4 795 milliards un an auparavant. Les ventes consolidées atteignaient environ 9,595 millions de véhicules. Ce périmètre ne doit pas être confondu avec les ventes mondiales de toutes les marques et entités liées.
Sa réussite réside dans la combinaison d’une industrialisation disciplinée, d’une implantation mondiale et d’une offre hybride devenue pertinente pour de nombreux clients. Toyota bénéficie de la demande de réduction de consommation sans demander partout un changement complet d’infrastructure et d’habitudes.
Lexus applique cette logique dans le haut de gamme, avec une proposition davantage fondée sur le confort, la fiabilité et la continuité d’usage. Cette identité peut résister à la banalisation de certaines performances électriques.
La limite de Toyota est le risque de transformer une prudence rentable en retard durable. L’hybride peut financer la transition ; il ne garantit pas la compétitivité future dans les marchés où les voitures à batterie deviennent dominantes. Le constructeur doit donc préparer cette étape sans détruire ses avantages actuels.
Nissan et Infiniti : l’avance technologique qui ne suffit pas
Nissan a montré qu’être précurseur dans l’électrique ne garantit pas de conserver l’avantage. La Leaf représente un jalon industriel important. Mais une avance doit être entretenue par le renouvellement des produits, les coûts et l’adaptation régionale.
Le plan Re:Nissan prévoit 20 000 suppressions de postes et le passage de 17 à 10 usines de véhicules d’ici l’exercice 2027, avec un objectif de retour à la rentabilité automobile et à un flux de trésorerie positif. Ce sont des engagements de restructuration dont l’exécution reste déterminante.
Le problème ne se résout pas uniquement par la réduction de l’empreinte. Nissan doit retrouver des modèles capables de soutenir les volumes sans dépendre excessivement des remises. Infiniti pose une difficulté supplémentaire : une marque premium exige une continuité de gamme et d’investissement que le groupe doit arbitrer avec ses besoins de redressement.
L’abandon des discussions d’intégration avec Honda en février 2025 a également rappelé que la consolidation n’est pas automatique. Les économies potentielles d’une fusion ne suffisent pas lorsque le contrôle, la gouvernance et l’organisation future ne trouvent pas d’accord.
Honda et Acura : le coût d’un pari révisé
Honda conserve une forte identité d’ingénierie et plusieurs métiers qui soutiennent le groupe. Mais l’automobile électrique lui a imposé une correction majeure. En mars 2026, Honda a annoncé l’annulation du développement et du lancement de trois modèles électriques destinés à une production nord-américaine, ainsi que des pertes associées à la révision de sa stratégie.
Ce revers porte sur l’allocation du capital et le calendrier commercial. La compétence mécanique historique ne suffit pas à compenser une hypothèse erronée sur la vitesse d’adoption et les conditions de rentabilité.
Acura doit, elle aussi, justifier sa différence dans un marché premium encombré. Son avenir dépend de produits et de technologies distinctifs, ainsi que des moyens que Honda peut consacrer à leur renouvellement.
Suzuki, Mazda, Subaru et Mitsubishi : la spécialisation comme réponse
Suzuki ne cherche pas à gagner sur tous les segments. Sa force repose sur les véhicules relativement accessibles et son implantation indienne. Cette concentration peut être un avantage tant que le groupe suit l’évolution des attentes et des motorisations locales. Ses publications financières distinguent précisément les activités automobiles en Inde, au Japon et dans les autres régions.
Mazda défend une identité de design et de conduite avec des moyens plus limités. Sa stratégie « Lean Asset » vise à réduire l’intensité capitalistique de l’électrification, notamment par la coopération. Le risque serait de financer simultanément trop d’architectures pour une base de ventes relativement étroite.
Subaru peut s’appuyer sur une clientèle attachée à ses usages, à la transmission intégrale et à son image de sécurité. Le partenariat avec Toyota permet de partager une partie de l’effort électrique. La question est de conserver une différence perceptible lorsque les bases techniques se rapprochent.
Mitsubishi Motors privilégie davantage les marchés et les produits où il dispose d’un avantage, notamment en Asie du Sud-Est. Sa vision publiée en mai 2026 confirme cette logique de concentration. Elle peut offrir une meilleure économie qu’une tentative coûteuse de redevenir un généraliste mondial complet.
Huitième partie — Hyundai, Kia et Genesis : la progression par l’exécution
Hyundai et Kia ont construit leur ascension sur une combinaison de renouvellement rapide, d’amélioration de la qualité, de design et d’industrialisation. Leur avantage réside dans la capacité à faire progresser plusieurs dimensions du produit simultanément.
Hyundai Motor a publié une marge opérationnelle de 6,2 % en 2025. Kia a atteint un record de 3 135 873 ventes mondiales et 114 100 milliards de wons de chiffre d’affaires. Ces chiffres concernent les sociétés respectives et ne doivent pas être additionnés sans tenir compte des périmètres du groupe.
Hyundai peut combiner une offre généraliste, des hybrides et une proposition électrique identifiable avec Ioniq. Kia construit une gamme électrique dont la cohérence visuelle et l’étendue doivent permettre de toucher plusieurs catégories de clients. Genesis cherche à convertir les compétences industrielles du groupe en légitimité premium.
Le bilan est favorable, mais il ne doit pas devenir une lecture sans risque. Les investissements locaux, les changements commerciaux et le coût des architectures électriques imposent les mêmes contraintes qu’aux concurrents. Une usine implantée sur un grand marché réduit certaines expositions ; elle augmente aussi les engagements fixes qu’il faut amortir.
Le principal test sera la capacité à conserver un rapport entre prix, qualité et technologie supérieur à celui des rivaux. Si la montée en gamme éloigne progressivement les marques de cette équation, elles peuvent reproduire les fragilités qu’elles ont exploitées chez les autres.
Genesis doit en particulier éviter de confondre excellence du produit et maturité d’une marque. Le premium exige du temps, un réseau, une valeur de revente et une expérience client cohérente.
Neuvième partie — Les constructeurs chinois : une offensive réelle, une sélection encore ouverte
BYD : l’échelle et l’intégration
BYD constitue la démonstration la plus visible de la nouvelle puissance automobile chinoise. En 2025, le groupe a vendu environ 4,6 millions de véhicules à énergie nouvelle, réalisé 804 milliards de yuans de chiffre d’affaires et 32,6 milliards de bénéfice net. Ses ventes internationales ont dépassé un million d’unités. Les véhicules à énergie nouvelle comprennent notamment les modèles à batterie et les hybrides rechargeables : ce total n’est donc pas celui des seules voitures entièrement électriques.
L’intégration des batteries et des composants soutient sa compétitivité. La gamme couvre plusieurs niveaux de prix et le groupe peut utiliser l’échelle pour accélérer les cycles de production. Mais la prochaine phase sera plus exigeante : construire des usines, des réseaux et une réputation durable à l’étranger demande davantage que transférer une grille tarifaire chinoise.
La marque BYD doit convaincre sur le service et la valeur de revente. Denza, Fangchengbao et Yangwang cherchent des positions plus élevées ou plus spécialisées ; leur potentiel international ne peut pas être déduit automatiquement de celui des modèles de volume.
Geely : rationaliser une constellation
Geely combine plusieurs marques et architectures. Cette diversité ouvre des marchés, mais peut aussi multiplier les dépenses et les chevauchements. L’intégration de Zeekr et Lynk & Co montre que la rationalisation concerne également les groupes chinois. Geely a présenté cette opération comme un moyen d’améliorer les synergies et de réduire les coûts de développement, de production et d’exploitation.
Geely et Galaxy peuvent servir les volumes ; Zeekr et Lynk & Co portent des propositions plus valorisées. À l’échelle de la holding, Volvo, Polestar, Lotus et Proton ajoutent des identités, des implantations et des contraintes propres. Smart relève d’une coentreprise avec Mercedes-Benz. Ces sociétés ne constituent pas un périmètre financier unique à additionner sans précaution.
Volvo Cars rappelle que l’appartenance à un groupe chinois ne supprime pas les difficultés. Ses livraisons sont passées de 763 400 à environ 710 000 véhicules en 2025 ; un programme de réduction de 3 000 postes avait été annoncé. Le groupe doit ajuster ses coûts et ses programmes tout en maintenant une identité de sécurité, de confort et de design.
Polestar demeure confronté au financement de son développement. La conversion de 640 millions de dollars de dette en capital, annoncée en 2026, améliore sa structure financière mais ne remplace pas la démonstration d’une économie automobile durable.
Lotus doit arbitrer entre son héritage de voitures sportives et l’élargissement vers des produits plus lourds et plus coûteux. Proton peut davantage bénéficier d’un ancrage régional. Ces trajectoires montrent que la réussite d’une architecture technique ne résout pas toutes les questions de marque.
Chery, SAIC et MG : l’internationalisation par plusieurs voies
Chery a publié 2 806 393 ventes en 2025. Sa force tient notamment à sa présence sur de nombreux marchés où le prix, l’équipement et l’accès au véhicule restent déterminants. Mais une expansion rapide exige une qualité constante des pièces, des réparations et des réseaux.
MG bénéficie d’un nom familier sur certains marchés tout en reposant sur les ressources industrielles de SAIC. Le groupe a indiqué que MG dépassait 300 000 ventes européennes en 2025. C’est une réussite commerciale importante, dont la solidité devra se mesurer dans le renouvellement des modèles et la fidélité des propriétaires.
Les autres marques de SAIC — notamment Roewe, IM, Maxus, Wuling et Baojun — servent des usages et des niveaux de prix différents. Wuling rappelle que l’innovation peut consister à rendre un véhicule simple accessible ; IM cherche une valeur davantage technologique. L’industrie chinoise ne se réduit donc pas à l’exportation de SUV électriques.
Nio, Xpeng, Li Auto et Xiaomi : quatre paris différents
Nio doit convertir sa proposition premium et son système d’échange de batteries en rentabilité durable. Le groupe a publié un résultat opérationnel ajusté positif au quatrième trimestre 2025. Un trimestre favorable constitue une étape, mais ne prouve pas encore la robustesse sur un cycle complet.
Xpeng mise davantage sur le logiciel, les aides à la conduite et les partenariats. Son enjeu est de transformer ces compétences en ventes et en revenus qui couvrent le coût de leur renouvellement. La valeur technologique doit bénéficier à l’actionnaire et au client, pas seulement aux partenaires industriels.
Li Auto a démontré l’intérêt commercial des véhicules à autonomie étendue. Mais son résultat opérationnel est devenu négatif au deuxième trimestre 2026, à hauteur de 2,3 milliards de yuans. Même une formule bien adaptée à la demande reste exposée aux renouvellements de gamme et à la guerre des prix.
Xiaomi dispose d’une marque électronique, d’une communauté et de moyens technologiques. Ses documents font état de 104 199 véhicules livrés au deuxième trimestre 2026. Cette croissance rend son entrée significative ; la prochaine épreuve porte sur la qualité à long terme, le service et la rentabilité industrielle.
La Chine produit donc des gagnants, mais aussi les conditions d’une sélection sévère. La pression concurrentielle qui affaiblit les marques étrangères pèse également sur les marges et les besoins de financement des entreprises chinoises.
Dixième partie — Les États-Unis : les profits du présent et les paris du futur
General Motors : les grands véhicules financent l’adaptation
GM reste soutenu par ses pickups et SUV, notamment sous les marques Chevrolet et GMC. Cadillac cherche à renouveler sa proposition premium ; Buick conserve une logique régionale distincte. L’ensemble bénéficie d’une implantation et de réseaux que les nouveaux entrants doivent construire.
En 2025, GM a publié 2,7 milliards de dollars de bénéfice net et 12,7 milliards de résultat opérationnel ajusté. L’écart entre ces deux mesures doit être conservé : la rentabilité ajustée ne décrit pas à elle seule le coût total des changements engagés.
Le rapport annuel fait état de 7,7 milliards de dollars de charges liées au réalignement électrique dans l’analyse des coûts, ainsi que de la réduction des dépenses associées aux opérations de robotaxis Cruise. Le groupe corrige donc plusieurs paris, tout en conservant une capacité bénéficiaire importante.
Le cas Cruise souligne une distinction : faire fonctionner une technologie dans certaines conditions et construire un service rentable à grande échelle sont deux objectifs différents. La conduite autonome ajoute des exigences opérationnelles, réglementaires et financières que la démonstration technique ne suffit pas à satisfaire.
Ford et Lincoln : privilégier les métiers qui paient
Ford dispose de franchises fortes dans les pickups, les utilitaires et les services aux professionnels. Ford Pro illustre une source de valeur qui associe le véhicule à sa gestion, à son financement et à son entretien.
À l’inverse, les grands programmes électriques ont révélé un problème de coût et de demande. Fin 2025, Ford a annoncé environ 19,5 milliards de dollars de charges spéciales liées à une réallocation stratégique, dont environ 5,5 milliards d’effets de trésorerie attendus. Le groupe recentre ses investissements sur les hybrides, les utilitaires, les pickups et une plateforme électrique plus accessible ; la rentabilité de Model e est visée pour 2029.
Le revers porte notamment sur l’idée qu’un grand véhicule électrique pouvait reprendre rapidement l’économie d’un pickup thermique rentable. Le poids de la batterie, le prix et les usages rendent cette transposition difficile.
En Europe, Ford avait également annoncé une réduction de 4 000 postes d’ici fin 2027. Le retrait de certains métiers ou segments peut améliorer les comptes ; il doit être évalué avec son effet sur l’étendue de la clientèle et sur le réseau.
Lincoln doit, pour sa part, préserver une proposition premium crédible avec une base plus étroite. Son défi n’est pas seulement le produit, mais la continuité des investissements que Ford peut lui consacrer.
Tesla : une réussite industrielle devenue dépendance à quelques produits
Tesla a transformé l’automobile par la combinaison des véhicules électriques, des mises à jour, de la vente directe et de la recharge. Model 3 et Model Y demeurent les principaux supports de cette réussite.
Au troisième trimestre 2026, Tesla a livré 486 532 véhicules, dont 478 237 Model 3 et Model Y : ces deux familles représentaient donc un peu plus de 98 % des livraisons. Les résultats financiers trimestriels n’étaient pas encore publiés au 11 octobre. La croissance des livraisons ne permet donc pas de conclure à une évolution équivalente des bénéfices.
Cette concentration est à la fois une efficacité et une vulnérabilité. Elle simplifie l’industrie, mais rend le groupe dépendant du renouvellement de quelques produits.
Le Cybertruck illustre la différence entre visibilité et importance économique. Tesla regroupe ses volumes avec les autres modèles : il serait incorrect de lui attribuer la totalité de cette catégorie. Les rappels documentés par la NHTSA ajoutent une dimension de qualité et de correction technique à l’évaluation du programme.
Les perspectives de robotaxis et d’intelligence artificielle doivent enfin être séparées du métier automobile établi. Elles peuvent créer de nouvelles sources de valeur, mais leur économie ne doit pas être tenue pour acquise avant d’être démontrée.
Onzième partie — Le luxe et les nouveaux entrants : la désirabilité face aux comptes
Ferrari : une économie qui ne se copie pas facilement
Ferrari a livré 13 640 véhicules en 2025 et réalisé 7,146 milliards d’euros de chiffre d’affaires. La progression des revenus repose notamment sur le mix de produits et la personnalisation, avec des volumes volontairement contenus.
Sa réussite vient de la capacité à faire payer une rareté organisée. Le client n’achète pas seulement des performances : il acquiert une place dans un univers de marque. Cette économie est difficile à reproduire pour un constructeur qui doit remplir de grandes usines et servir un réseau étendu.
La transition technologique de Ferrari sera jugée selon une logique propre. L’électrique devra enrichir l’expérience de la marque plutôt que simplement répondre à une course aux caractéristiques.
Aston Martin : un nom puissant, une équation fragile
Aston Martin rappelle qu’une marque mondiale peut rester financièrement vulnérable. En 2025, le constructeur a publié une perte opérationnelle de 259 millions de livres, une sortie de trésorerie libre de 410 millions et une dette nette d’environ 1,38 milliard.
Le renouvellement des véhicules et la désirabilité peuvent soutenir la demande. Mais les intérêts, les investissements et le faible volume augmentent la difficulté de stabiliser les comptes. La réussite doit donc se mesurer à la capacité de financer les programmes suivants avec l’activité, et non seulement avec de nouveaux apports.
Jaguar, Range Rover, Defender et Discovery : des trajectoires à dissocier
JLR rassemble des positions très différentes. Range Rover et Defender disposent de propositions immédiatement identifiables. Jaguar a engagé une transformation beaucoup plus radicale, vers un positionnement électrique et très haut de gamme.
La cyberattaque de 2025 a montré qu’une interruption numérique peut devenir une crise industrielle. Les arrêts de production, les droits de douane et la transition de Jaguar ont pesé sur l’activité.
Au premier trimestre de l’exercice 2026-2027, JLR a publié une marge opérationnelle ajustée de 2,8 % et près d’un milliard de livres de sortie de trésorerie libre. De nouveaux produits étaient encore annoncés pour les mois suivants. Le succès historique de certains modèles ne doit donc pas masquer la tension financière de la transition.
Pour Jaguar, le bilan définitif serait prématuré. Le pari est clair : remplacer une position devenue difficile par une clientèle plus étroite et plus riche. L’exécution doit encore montrer si la nouvelle offre peut justifier cette rupture.
Rivian, Lucid et Fisker : trois niveaux de risque
Rivian dispose d’une identité produit forte, mais le passage à une base de volume plus large reste coûteux. Au deuxième trimestre 2026, le groupe a publié une perte opérationnelle de 836 millions de dollars, malgré une amélioration de sa perte brute automobile. Le lancement et la montée en cadence de R2 constituent une épreuve déterminante.
Lucid montre qu’une excellence technique ne suffit pas à établir une économie industrielle. Son rapport annuel décrit encore des coûts importants, des dépréciations de stocks et des besoins d’investissement. Le défi consiste à élargir les débouchés tout en abaissant le coût de chaque véhicule et du réseau qui le sert.
Fisker représente un échec établi : le groupe s’est placé sous la protection du chapitre 11 en juin 2024 après avoir consommé sa trésorerie dans le déploiement de l’Ocean. Ce cas montre qu’externaliser la production ne permet pas d’externaliser la responsabilité du produit, de sa distribution et de son suivi.
Les nouveaux entrants ne doivent donc pas être évalués sur les seuls véhicules présentés. Le bilan décisif porte sur la fabrication, la livraison, la réparation et le financement de plusieurs générations de produits.
Douzième partie — Les fournisseurs et les territoires subissent aussi le grand tri
L’automobile n’est pas uniquement un ensemble de constructeurs. Chaque réorganisation se propage aux équipementiers, aux transporteurs, aux distributeurs et aux bassins d’emploi.
Les fournisseurs spécialisés dans certaines technologies thermiques peuvent perdre des volumes avant que leurs nouvelles activités atteignent une échelle rentable. Ceux qui investissent dans l’électronique ou la batterie affrontent, de leur côté, des exigences de coûts, de cadence et de qualité élevées. Ils doivent souvent financer la transition avec une capacité financière inférieure à celle de leurs clients.
Bosch a ainsi annoncé environ 13 000 suppressions de postes supplémentaires dans le cadre des ajustements de son activité, principalement liés à la mobilité. Le groupe décrit une pression structurelle sur les coûts et les marges. La crise se diffuse donc jusqu’à des entreprises technologiques disposant d’une implantation mondiale.
La faillite de Northvolt en Suède, annoncée le 12 mars 2025, représente un autre avertissement. Produire des cellules compétitives exige davantage que réunir des financements, une ambition industrielle et des commandes : rendement de fabrication, qualité, délais et coûts doivent converger. L’échec ne condamne pas toute production européenne de batteries, mais rappelle la difficulté de construire cette compétence à grande échelle.
L’Europe : défendre une base industrielle tout en la transformant
L’Europe doit préserver une chaîne de valeur sans figer ses structures. La protection commerciale peut donner du temps ; elle ne garantit ni une baisse des coûts ni un renouvellement plus rapide des véhicules.
La difficulté politique est de maintenir la production, les emplois et les compétences tout en acceptant que certaines capacités soient devenues excédentaires. Une politique industrielle utile doit traiter les conditions de compétitivité — énergie, infrastructures, financement, formation — autant que les importations.
L’Inde : la croissance avec ses propres règles
L’Inde offre un marché différent des économies déjà fortement motorisées. Selon SIAM, les ventes domestiques de voitures particulières ont atteint 4,64 millions d’unités sur l’exercice 2025-2026, en progression de 7,9 %.
Maruti Suzuki, Tata Motors et Mahindra disposent d’un ancrage local qui compte autant que la technologie. Prix, financement, adaptation des véhicules et réseaux rendent ce marché exigeant. Une stratégie qui fonctionne en Chine ou en Europe ne peut pas y être simplement reproduite.
Le Maroc et les plateformes exportatrices
Pour le Maroc, les restructurations européennes représentent à la fois un risque et une possibilité. Les implantations de Renault et de Stellantis inscrivent le pays dans des arbitrages mondiaux de production. La proximité des marchés européens, les infrastructures et l’écosystème industriel constituent des atouts.
Mais l’enjeu ne peut se limiter à recevoir davantage de lignes d’assemblage. La valeur durable dépend du contenu local, des compétences, de l’ingénierie, des fournisseurs et des fonctions qui restent dans le pays. Une montée des volumes exportés ne mesure pas, à elle seule, la montée dans la chaîne de valeur.
Le Mexique, la Turquie et les pays d’Europe centrale affrontent une question comparable : accueillir la production peut être une réussite, mais la dépendance à quelques marchés et aux décisions des groupes demeure. La fragmentation commerciale rend la localisation plus stratégique, tout en augmentant le risque que des investissements perdent une partie de leur justification initiale.
Treizième partie — Les réussites, les échecs et les paris encore ouverts
Le classement dépend du critère choisi. Dacia est une réussite d’accessibilité et de discipline. Ferrari est une réussite de rareté et de prix. BYD est une réussite d’échelle et d’intégration. Tesla a réussi l’industrialisation et la diffusion de quelques modèles électriques. Ces entreprises ne remportent pas la même compétition.
De la même manière, un revers peut concerner un véhicule, une technologie, une organisation ou une allocation de capital. Le Taycan n’est pas assimilable à Fisker : le premier représente un programme commercial sous pression au sein d’un groupe établi ; le second, une défaillance d’entreprise.
| Constructeur ou marque | Réussite structurante | Revers ou fragilité principale | Test décisif |
|---|---|---|---|
| Toyota / Lexus | Hybrides, industrialisation, implantation mondiale | Risque de retard sur certains marchés électriques | Financer et réussir la prochaine génération |
| Volkswagen | Échelle, réseau et portefeuille | Coûts, capacités et pression chinoise | Retrouver une marge compatible avec les investissements |
| Škoda | Proposition d’usage et de valeur | Pression croissante sur le généraliste | Conserver son avantage de coût |
| Cupra / SEAT | Dynamique de Cupra et bases techniques partagées | Place future de SEAT et chevauchements | Justifier deux propositions distinctes |
| Audi | Capital de marque et savoir-faire premium | Différence moins évidente face aux nouvelles offres | Faire payer une valeur concrète |
| Porsche | 911 et diversification par les SUV | Chute des marges, recul du Taycan | Réduire le seuil de rentabilité sans diluer l’identité |
| Stellantis | Marques régionales fortes et utilitaires | Complexité, confiance et programmes révisés | Allouer le capital aux activités capables de le renouveler |
| Jeep / Ram | Identités et usages nord-américains | Prix et renouvellement | Restaurer une croissance rentable |
| Peugeot / Fiat / Citroën / Opel | Couverture des usages européens et régionaux | Différenciation et accessibilité | Rendre chaque promesse lisible |
| DS / Lancia / Alfa Romeo / Maserati | Héritages distinctifs | Continuité des gammes et moyens limités | Transformer le nom en demande durable |
| Renault | Renouvellement et stratégie plus lisible | Pression sur la marge automobile | Reproduire les succès à moindre coût |
| Dacia | Accessibilité disciplinée | Risque de montée en complexité | Grandir sans perdre la promesse de prix |
| Alpine | Identité sportive | Coût d’élargissement de la gamme | Préserver la différence en changeant d’échelle |
| Mercedes-Benz | Marques et produits de haut de gamme | Difficultés EQ et pression en Chine | Restaurer le pouvoir de prix |
| BMW / MINI | Flexibilité et identité | Compression des marges | Réussir le renouvellement technologique |
| Nissan / Infiniti | Produits connus et expérience mondiale | Empreinte trop lourde et renouvellement | Revenir au cash positif avec une gamme crédible |
| Honda / Acura | Ingénierie et franchises établies | Révision coûteuse du pari électrique | Réallouer le capital sans nouveau retard |
| Suzuki / Mazda / Subaru / Mitsubishi | Spécialisations et partenariats | Ressources plus limitées ou concentration | Défendre des positions précises |
| Hyundai / Kia / Genesis | Exécution, design et diversité technologique | Investissements et montée en gamme | Préserver le rapport entre prix et valeur |
| BYD | Batteries, intégration et volumes | Complexité de l’expansion mondiale | Construire un service et une réputation durables |
| Geely / Zeekr / Lynk & Co | Technologies et portefeuille | Chevauchements et coûts | Faire fonctionner la rationalisation |
| Volvo / Polestar / Lotus | Identités et technologies | Financement et transition | Relier désirabilité et rentabilité |
| Chery / SAIC / MG | Expansion internationale | Réseaux et valeur de revente | Fidéliser après la première vente |
| Nio / Xpeng / Li Auto / Xiaomi | Innovations et propositions différenciées | Guerre des prix et financement | Stabiliser l’économie sur plusieurs cycles |
| GM / Ford | Pickups, SUV, utilitaires et réseaux | Corrections électriques coûteuses | Financer des produits futurs plus accessibles |
| Tesla | Model 3/Y, logiciel et recharge | Concentration des volumes et paris nouveaux | Renouveler l’automobile et démontrer les nouvelles activités |
| Ferrari | Rareté et personnalisation | Transition de l’expérience produit | Préserver la désirabilité |
| Aston Martin / JLR | Marques et produits emblématiques | Dette, cash et chocs industriels | Financer le renouvellement par l’activité |
| Rivian / Lucid | Produits et compétences techniques | Coûts et besoin de financement | Atteindre une échelle rentable |
| Fisker | Proposition initiale attractive | Défaillance d’entreprise | Cas d’échec établi |
Ce tableau constitue une synthèse analytique des éléments développés dans le dossier, et non un classement de qualité mécanique ou une prévision de survie.
Quatorzième partie — Quel avenir pour l’automobile ?
Trois scénarios permettent de lire la prochaine décennie. Aucun ne doit être traité comme une certitude.
Le premier est celui d’une adaptation réussie des groupes historiques. Les capacités sont ajustées, les gammes simplifiées, les véhicules électriques deviennent plus accessibles et les hybrides financent une partie de la transition. Les entreprises conservent leurs marques, mais partagent davantage de composants et de technologies. Le redressement vient d’une amélioration de l’exécution, pas nécessairement d’une grande fusion.
Le deuxième est celui d’une fragmentation régionale. Les États-Unis, la Chine, l’Europe et les grands marchés émergents imposent des architectures commerciales et industrielles différentes. Les groupes doivent produire localement, adapter leurs véhicules et gérer plusieurs chaînes d’approvisionnement. La présence mondiale reste un avantage, mais elle coûte plus cher à organiser.
Le troisième est celui d’une consolidation plus brutale. Les entreprises fragiles vendent des actifs, abandonnent des marchés ou cherchent un actionnaire capable de financer leurs produits. Des marques peuvent subsister alors que la technologie, la fabrication et une partie de la valeur passent sous le contrôle d’un autre groupe. La disparition juridique d’un constructeur n’est pas la seule forme de recul industriel.
La trajectoire la plus plausible combine des éléments des trois. Les marchés ne progressent pas au même rythme, les marques n’ont pas les mêmes moyens et les gouvernements n’acceptent pas les mêmes dépendances.
Plusieurs indicateurs permettront de distinguer un redressement réel d’un répit. Le premier est le flux de trésorerie industriel après investissements. Le deuxième est la qualité des ventes : remises, stocks, particuliers, flottes et location. Le troisième est la valeur de revente, qui révèle la confiance du marché et influence le coût du financement. Le quatrième est la qualité des lancements : délais, défauts, rappels et capacité à produire au coût prévu. Le dernier est la continuité de la gamme, car un succès isolé peut masquer un portefeuille vieillissant.
L’avenir de l’automobile ne sera pas décidé par la seule motorisation. Il dépendra de la capacité à proposer un véhicule utile, fiable et finançable, à le produire avec une marge suffisante et à continuer de le servir longtemps après sa vente.
La batterie, le logiciel et l’intelligence artificielle déplacent les frontières de la concurrence. Mais ils ne dispensent d’aucune de ces obligations. Le grand tri en cours retiendra les constructeurs qui savent transformer la technologie en une économie durable — et les marques qui donnent au client une raison précise de les choisir.
Sources principales
Agence internationale de l’énergie, Global EV Outlook 2026 ; Volkswagen Group, rapport annuel 2025 et publications semestrielles 2026 ; Porsche, résultats 2025 et actualisation stratégique d’octobre 2026 ; Stellantis, résultats 2025, deuxième trimestre 2026 et plan FaSTLAne 2030 ; Renault Group, résultats et ventes 2025-2026, plan futuREady ; Toyota, résultats de l’exercice clos en mars 2026 ; Nissan, plan Re:Nissan ; Honda, révision de la stratégie d’électrification ; BMW Group et Mercedes-Benz Group, publications financières et commerciales ; Hyundai Motor et Kia, résultats 2025 ; BYD, Geely, SAIC, Chery, Nio, Xpeng, Li Auto et Xiaomi, publications d’entreprise ; General Motors, Ford, Tesla, Rivian et Lucid, rapports et communiqués financiers ; Ferrari, Aston Martin et JLR, résultats publiés ; SIAM, données indiennes 2025-2026 ; Bosch et Northvolt, communications d’entreprise ; NHTSA, documentation de rappel ; Reuters, actualisations industrielles et commerciales.
Bureau de recherche Atlas Limits
Bureau éditorial et analytique d’Atlas Limits.