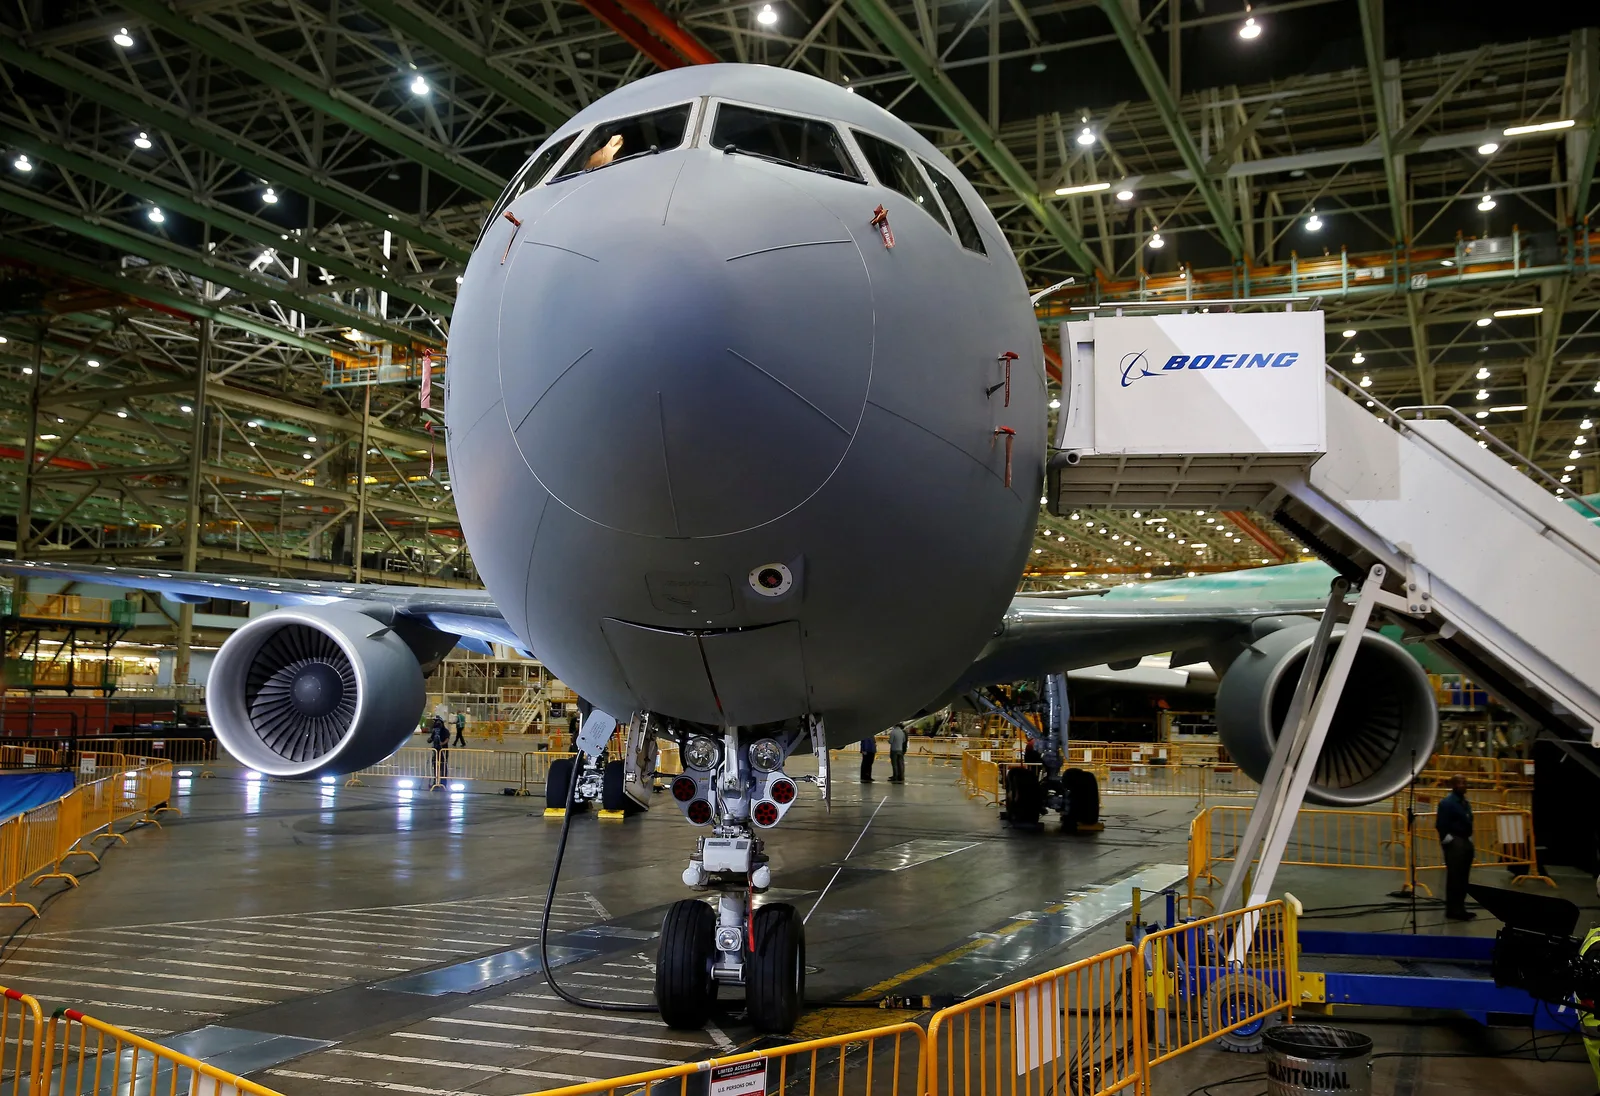
Pendant près de deux mois, la production de l'un des principaux avions-cargos long-courriers du monde a été paralysée par un différend avec un fournisseur de composants. Ni une défaillance de conception, ni une pénurie mondiale de matières premières, ni une difficulté technique majeure : quelques pièces structurelles indispensables à l'assemblage des ailes ont suffi à interrompre une chaîne industrielle mobilisant des milliers de salariés et des investissements considérables. Pour Boeing, le conflit avec l'entreprise américaine Vaero révèle une vulnérabilité plus profonde que les difficultés ponctuelles de production. Il met en cause l'organisation même de sa chaîne d'approvisionnement et pourrait accélérer un mouvement de réinternalisation industrielle dont les conséquences dépasseraient largement le programme 777.
Le 23 octobre 2026, Reuters a révélé que la production des Boeing 777 cargo demeurait interrompue à la suite d'un différend contractuel avec Vaero, malgré un accord transactionnel conclu entre les deux entreprises à la fin du mois de septembre. Le conflit porte sur des ensembles de pièces structurelles désignés sous le terme trailing-edge rib kit, indispensables à l'assemblage de certaines parties des ailes. Vaero était le fournisseur exclusif de ces composants pour les programmes concernés. La perturbation touche également la production des Boeing 767, notamment leurs versions cargo et les avions ravitailleurs militaires KC-46.
Selon les documents judiciaires examinés par Reuters, Boeing estimait en août que l'interruption pouvait lui coûter jusqu'à 6,5 millions de dollars par jour. Ce chiffre représente une évaluation avancée dans le cadre d'une procédure judiciaire, et non une perte comptable définitivement constatée. Il donne néanmoins la mesure du déséquilibre industriel : une entreprise dont les revenus annuels se comptent en dizaines de milliards de dollars peut voir plusieurs programmes stratégiques fragilisés par l'indisponibilité d'un nombre limité de composants.
Une dépendance construite dans la durée
L'industrie aéronautique moderne repose sur une organisation extrêmement fragmentée de la production. Les avionneurs conservent la responsabilité de la conception générale, de l'intégration des systèmes, de l'assemblage final et de la certification, tandis qu'un vaste réseau de fournisseurs spécialisés produit les structures, équipements, systèmes électroniques et éléments mécaniques nécessaires à chaque appareil.
Cette organisation répond à une logique économique ancienne. Externaliser permet de répartir les investissements, de mobiliser des compétences spécialisées, de réduire certaines immobilisations industrielles et de transférer une partie des risques de fabrication vers les sous-traitants. Dans un secteur où le développement d'un nouvel avion représente plusieurs milliards de dollars et s'étend sur de nombreuses années, la spécialisation des fournisseurs constitue un élément central du modèle économique.
Mais cette efficacité apparente repose sur une condition essentielle : la continuité des approvisionnements.
Lorsqu'un composant est produit par plusieurs fournisseurs qualifiés, une difficulté peut théoriquement être compensée par une redistribution des commandes. Lorsqu'il provient d'une source unique, l'ensemble du programme dépend de la capacité de cette entreprise à maintenir ses livraisons.
Cette dépendance devient particulièrement forte dans l'aéronautique, où les pièces ne sont pas librement interchangeables. Les procédés de fabrication, les matériaux, les tolérances dimensionnelles, la traçabilité et les contrôles qualité sont intégrés dans des dispositifs de certification rigoureux. Changer de fournisseur ne consiste donc pas simplement à transférer un plan industriel vers une autre usine. Il faut disposer des outillages, des compétences, des procédures approuvées et de la capacité de démontrer que les composants respectent les exigences applicables.
Le fournisseur exclusif bénéficie ainsi d'une position particulière. Il peut ne représenter qu'une fraction modeste du coût total de l'appareil tout en contrôlant une étape indispensable à son achèvement.
Le conflit Boeing–Vaero illustre précisément cette asymétrie entre la valeur économique d'un composant et son importance dans la continuité de la production.
Deux mois d'arrêt, malgré un accord juridique
Le différend avait conduit Boeing à engager une procédure judiciaire en août, accusant Vaero d'avoir interrompu les livraisons de composants essentiels. Les deux entreprises ont finalement conclu un accord transactionnel à la fin du mois de septembre.
Pourtant, la résolution juridique n'a pas immédiatement entraîné la reprise industrielle.
Selon trois salariés interrogés par Reuters, la production des 777 cargo n'avait toujours pas redémarré au 23 octobre. Boeing aurait dû retirer deux appareils partiellement assemblés de sa chaîne de montage, dont un destiné à FedEx, d'après les données aéronautiques examinées par l'agence. Certaines livraisons de composants destinés au programme 767 avaient en revanche repris.
Cette distinction est fondamentale. Un accord entre entreprises peut mettre fin à une procédure judiciaire sans restaurer instantanément les conditions matérielles nécessaires à la fabrication. Les stocks doivent être reconstitués, les pièces livrées et contrôlées, les opérations interrompues reprogrammées et les chaînes d'assemblage réorganisées.
L'arrêt d'une production aéronautique ne se résume pas au temps pendant lequel les machines restent immobiles. Il désorganise une succession d'opérations interdépendantes dont le rétablissement peut nécessiter plusieurs semaines supplémentaires.
Les conséquences se propagent également aux fournisseurs situés en amont, aux entreprises de transport, aux équipes chargées des essais et aux clients dont les calendriers de livraison reposent sur des engagements contractuels.
Dans le cas du 777 cargo, cette situation intervient sur un marché où les gros-porteurs spécialisés constituent des actifs coûteux, dont les délais de remplacement sont particulièrement longs. Une livraison différée peut contraindre un opérateur à prolonger l'exploitation d'appareils plus anciens, à revoir ses capacités ou à ajuster ses investissements.
La perturbation industrielle devient alors commerciale, financière et logistique.
Le prix d'une chaîne de production immobilisée
L'estimation de 6,5 millions de dollars par jour avancée par Boeing dans la procédure judiciaire permet de mesurer l'ordre de grandeur du risque.
À titre purement arithmétique, un tel montant représenterait 195 millions de dollars sur trente jours et 390 millions sur soixante jours. Ces calculs ne constituent toutefois pas une estimation des pertes réellement subies : ils prolongent un plafond journalier allégué, sans tenir compte de l'évolution des opérations, des coûts effectivement engagés ni d'éventuels mécanismes de compensation.
La distinction importe d'autant plus que les effets financiers d'un arrêt industriel prennent plusieurs formes.
Une première catégorie concerne les coûts directs : personnel, installations, équipements et ressources mobilisés alors que la production ne progresse pas normalement. Une deuxième correspond aux dépenses de désorganisation, notamment le déplacement d'appareils incomplets, la modification des séquences de fabrication et les opérations nécessaires au redémarrage.
Une troisième concerne les flux de trésorerie. Dans l'aéronautique commerciale, les livraisons constituent des étapes déterminantes pour l'encaissement d'une part importante du prix des appareils. Leur report peut donc peser sur la génération de liquidités, même lorsque les commandes demeurent fermes.
Enfin, les retards peuvent entraîner des conséquences contractuelles ou commerciales dont l'ampleur dépend des accords conclus avec les clients.
Il serait néanmoins incorrect d'assimiler l'ensemble de ces effets à une perte définitive de chiffre d'affaires. Un appareil livré avec plusieurs mois de retard peut encore générer les revenus attendus, tandis qu'une partie des coûts supplémentaires peut être récupérée ou compensée.
Le risque le plus durable se situe ailleurs : dans la dégradation de la prévisibilité industrielle.
Pour un avionneur engagé dans des programmes de plusieurs décennies, la stabilité du calendrier de production constitue un actif stratégique. Elle conditionne les relations avec les compagnies aériennes, les transporteurs de fret, les fournisseurs, les investisseurs et les autorités publiques.
Boeing envisage de reprendre le contrôle
L'élément le plus significatif des révélations du 23 octobre concerne la réponse industrielle envisagée par Boeing.
Selon deux sources citées par Reuters, l'avionneur chercherait à transférer en interne la fabrication des ensembles structurels jusqu'ici fournis par Vaero.
Une telle décision représenterait une forme d'intégration verticale : une activité auparavant confiée à un fournisseur indépendant serait directement assurée par le constructeur.
Il ne s'agit pas d'une acquisition annoncée de Vaero. Aucune opération de rachat n'a été rendue publique dans les informations examinées. La distinction est essentielle, car une reprise interne de production peut prendre différentes formes : développement de capacités propres, transfert d'outillages, réaffectation de sites existants ou création d'une nouvelle organisation industrielle.
Le coût, le calendrier et les investissements nécessaires à cette éventuelle réinternalisation n'ont pas été communiqués. Boeing n'a pas commenté les informations recueillies par Reuters, tandis que Vaero n'a pas répondu aux sollicitations de l'agence.
L'hypothèse traduit néanmoins un changement de logique.
Dans un modèle fondé sur l'externalisation, le constructeur cherche à optimiser la répartition des investissements et des responsabilités. Dans un modèle plus intégré, il accepte de supporter directement certains coûts fixes afin de mieux contrôler la disponibilité, la qualité et la continuité des composants essentiels.
La question n'est plus seulement de déterminer qui peut fabriquer une pièce au meilleur coût. Elle devient celle de savoir qui doit maîtriser sa fabrication pour garantir la continuité de l'ensemble du programme.
Cette évolution pourrait sembler paradoxale dans une industrie historiquement engagée dans la spécialisation et la sous-traitance. Elle correspond pourtant à une réévaluation classique du risque industriel : lorsque le coût potentiel d'une interruption dépasse les économies attendues de l'externalisation, la maîtrise directe d'une activité peut retrouver une justification économique.
Encore faut-il distinguer la capacité à produire un composant de la capacité à le produire rapidement, régulièrement et conformément aux exigences aéronautiques. Une réinternalisation ne supprimerait pas automatiquement les difficultés techniques ou organisationnelles. Elle transférerait à Boeing des responsabilités aujourd'hui assumées par son fournisseur.
Le précédent Spirit AeroSystems
Cette réflexion intervient dans un contexte où Boeing a déjà engagé une transformation de son périmètre industriel.
En 2024, le groupe avait annoncé un accord portant sur le rachat de Spirit AeroSystems, l'un de ses principaux fournisseurs de structures aéronautiques, pour une valeur en actions d'environ 4,7 milliards de dollars. La valeur totale de l'opération, dette comprise, avait été présentée autour de 8,3 milliards de dollars.
Cette transaction répondait à des enjeux distincts de ceux du conflit avec Vaero, notamment la qualité de fabrication, la coordination industrielle et le contrôle des processus de production. Elle révélait cependant une préoccupation commune : la difficulté de piloter certaines activités critiques lorsque leur exécution dépend d'entités juridiquement et opérationnellement séparées.
Le modèle d'externalisation n'est pas nécessairement défaillant en lui-même. Il fonctionne dans de nombreux secteurs industriels, y compris pour des composants très complexes. Mais il exige des relations contractuelles robustes, une visibilité suffisante sur les capacités des fournisseurs et des mécanismes permettant de prévenir ou d'absorber les ruptures.
L'expérience de Boeing montre qu'un constructeur peut conserver la responsabilité finale de la sécurité, de la conformité et des livraisons sans disposer d'un contrôle direct sur tous les processus qui conditionnent ces résultats.
Cette dissociation entre responsabilité finale et maîtrise opérationnelle constitue l'une des tensions fondamentales de l'industrie aéronautique contemporaine.
La réintégration de certaines activités peut réduire cette tension, sans pour autant éliminer les risques de fabrication. Une usine appartenant directement au constructeur peut elle aussi rencontrer des problèmes de qualité, de capacité ou de productivité.
L'intégration verticale n'est donc pas une garantie absolue. Elle constitue un arbitrage entre différentes catégories de risques.
Une vulnérabilité qui dépasse l'aviation commerciale
Le dossier Vaero présente une dimension supplémentaire : les perturbations concernent également le programme 767, dont dérive l'avion ravitailleur militaire KC-46.
Cette connexion entre aviation commerciale et programmes de défense renforce l'importance stratégique des fournisseurs communs.
Les économies d'échelle recherchées par les constructeurs reposent souvent sur des infrastructures, des compétences et des chaînes d'approvisionnement partagées. Un même réseau industriel peut alimenter plusieurs familles d'appareils, civils et militaires.
Cette mutualisation permet de répartir les coûts, mais elle crée également des interdépendances. Une défaillance affectant une pièce, une usine ou un fournisseur peut se répercuter sur plusieurs programmes dont les clients, les calendriers et les obligations contractuelles sont pourtant différents.
Dans le secteur de la défense, ces interdépendances soulèvent une question particulière : la sécurité des approvisionnements ne relève plus uniquement de la performance économique d'une entreprise, mais aussi de la capacité des États à disposer des équipements commandés.
Cela ne signifie pas que le différend Boeing–Vaero ait provoqué une rupture opérationnelle dans les capacités militaires américaines. Les informations disponibles ne permettent pas de soutenir une telle conclusion. Il montre néanmoins comment une difficulté commerciale entre entreprises privées peut atteindre une chaîne industrielle servant également des programmes militaires.
La frontière entre gestion des fournisseurs et résilience stratégique devient alors plus étroite.
La réinternalisation, nouvelle frontière de la compétitivité
Depuis plusieurs décennies, la compétitivité industrielle a souvent été mesurée à travers la réduction des coûts unitaires, l'optimisation du capital immobilisé et l'efficacité des réseaux mondiaux de sous-traitance.
Ces critères demeurent déterminants. Mais les crises d'approvisionnement, les tensions géopolitiques, les contraintes de certification et les exigences croissantes de sécurité industrielle ont progressivement renforcé l'importance d'une autre variable : le coût de l'interruption.
Un fournisseur peut proposer des composants à un prix compétitif tout en représentant un risque disproportionné si aucune solution de remplacement crédible n'existe.
La bonne décision industrielle ne consiste donc pas nécessairement à internaliser toutes les activités sensibles. Une telle stratégie augmenterait considérablement les besoins en capital, complexifierait la gestion des capacités et pourrait réduire les avantages de la spécialisation.
Elle consiste plutôt à identifier les points où la dépendance devient excessive.
Plusieurs réponses sont possibles : diversification des fournisseurs, constitution de stocks stratégiques, sécurisation contractuelle des outillages, développement de capacités alternatives ou réinternalisation sélective.
Dans l'aéronautique, chacune de ces options se heurte toutefois aux contraintes de qualification, de certification et de cadence. Un deuxième fournisseur n'offre pas une véritable redondance s'il ne dispose pas des capacités nécessaires pour prendre le relais dans des délais compatibles avec la production.
L'intégration verticale peut ainsi devenir pertinente pour certains composants dont la criticité dépasse largement leur poids financier.
L'enjeu pour Boeing sera de déterminer si les coûts permanents associés à une fabrication interne sont justifiés par la réduction du risque de nouvelles interruptions.
Cette évaluation dépendra notamment du volume de production attendu, des investissements requis, de la disponibilité des compétences et de la durée de vie industrielle des programmes concernés.
Sans données précises sur ces paramètres, il serait prématuré de conclure que la réinternalisation constitue nécessairement l'option la plus rentable. Mais le conflit avec Vaero fournit un argument puissant en faveur d'un réexamen de l'architecture des approvisionnements.
Une industrie confrontée à ses propres choix
Le cas Boeing–Vaero intervient à un moment où les grands constructeurs aéronautiques doivent simultanément maîtriser leurs coûts, stabiliser leurs cadences, améliorer la qualité et répondre à des besoins de renouvellement de flotte qui s'inscrivent sur plusieurs décennies.
Ces objectifs peuvent entrer en contradiction.
Accélérer la production exige des fournisseurs capables d'investir et d'augmenter leurs capacités. Réduire les coûts peut conduire à concentrer les commandes auprès d'un nombre limité de partenaires. Renforcer la résilience suppose au contraire de financer des capacités supplémentaires, parfois sous-utilisées en période normale.
La performance industrielle ne se mesure donc plus seulement au coût de fabrication d'un appareil, mais à la capacité de maintenir sa production dans des conditions défavorables.
C'est précisément ce que révèle l'interruption des 777 cargo. La fragilité ne provenait pas nécessairement de l'élément le plus coûteux ou le plus sophistiqué de l'avion, mais d'un composant structurel dont l'absence empêchait la poursuite normale de l'assemblage.
Le différend juridique pourra être considéré comme clos sur le plan contractuel, mais ses conséquences industrielles continueront de poser des questions sur la concentration des fournisseurs, la maîtrise des outillages, la continuité des livraisons et la responsabilité du constructeur.
Si Boeing concrétise son projet de fabrication interne, cette décision ne signifiera pas la fin de l'externalisation aéronautique. Elle illustrera plutôt une évolution vers un modèle plus sélectif, dans lequel les constructeurs chercheront à reprendre le contrôle des opérations présentant le plus fort risque systémique pour leurs programmes.
L'industrie aéronautique ne peut fonctionner sans un vaste réseau de fournisseurs spécialisés. Elle ne peut pas davantage accepter que l'indisponibilité prolongée d'un composant unique immobilise durablement des chaînes de production entières.
Entre ces deux contraintes se dessine une nouvelle définition de la compétitivité industrielle.
Pendant longtemps, l'externalisation a permis de réduire les coûts visibles de la production. Le conflit Boeing–Vaero rappelle que les dépendances qu'elle crée possèdent elles aussi un prix, parfois considérable, qui n'apparaît pleinement que lorsque les livraisons s'arrêtent.
Pour Boeing, l'enjeu n'est désormais plus seulement de faire redémarrer une chaîne d'assemblage. Il est de déterminer quelles parties de son appareil industriel doivent rester entre ses mains pour que la production d'un avion entier ne dépende plus, à ce point, d'une seule entreprise.
Sources principales
- Reuters, 23 octobre 2026 — Enquête sur le différend Boeing–Vaero, l'interruption de production des 777 cargo, les documents judiciaires et l'hypothèse d'une réinternalisation.
- Documents judiciaires Boeing–Vaero, août–septembre 2026 — Éléments de procédure et estimation des préjudices, tels que rapportés par Reuters.
- Boeing, 1er juillet 2024 — Annonce de l'accord d'acquisition de Spirit AeroSystems et présentation des objectifs industriels de l'opération.
- Boeing Commercial Airplanes — Documentation institutionnelle sur les programmes 777 Freighter et 767 Freighter.
- Boeing Defense, Space & Security — Documentation institutionnelle relative au programme KC-46A Pegasus.
Bureau de recherche Atlas Limits
Bureau éditorial et analytique d’Atlas Limits.