
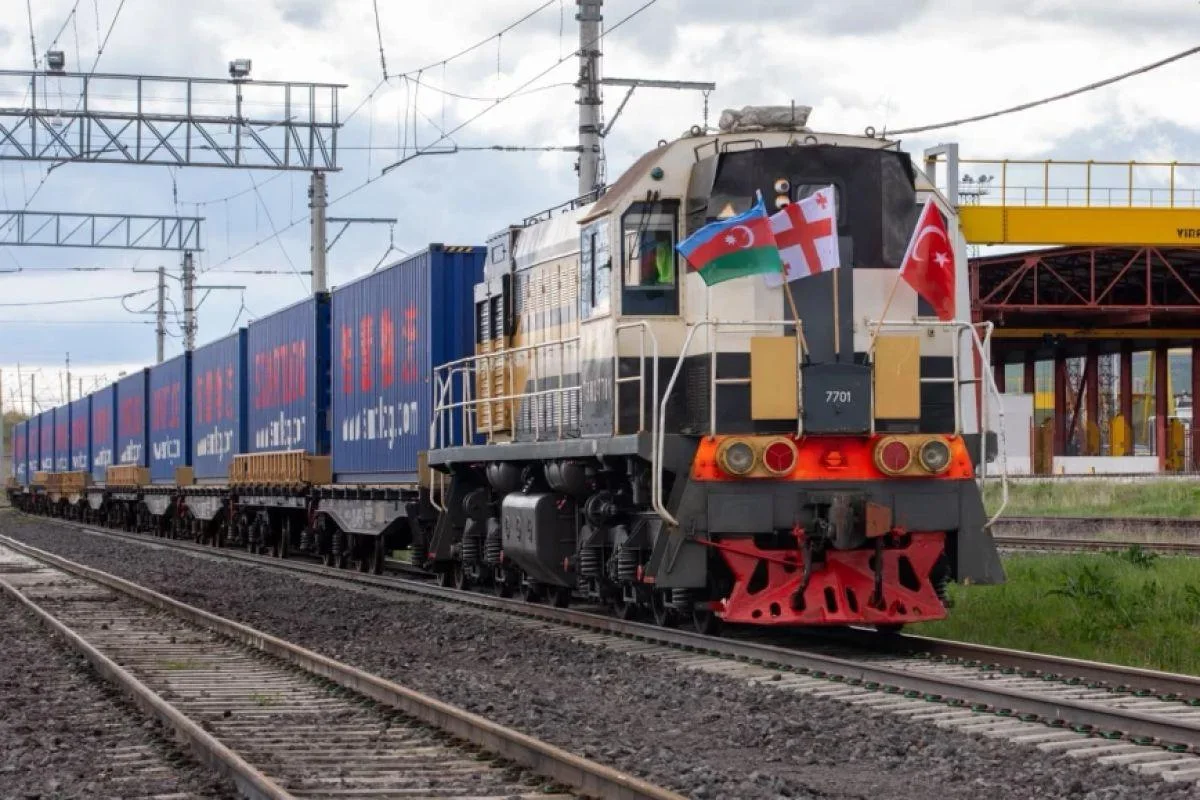
Pendant longtemps, une grande partie du commerce entre la Chine et l’Europe pouvait être résumée par une évidence géographique : la mer transportait l’essentiel, la terre permettait d’aller plus vite. Les porte-conteneurs reliaient les grands ports chinois à Rotterdam, Hambourg ou Anvers en passant par l’océan Indien et Suez, tandis qu’une infrastructure beaucoup plus discrète progressait au cœur du continent. Des trains quittaient Chongqing, Xi’an ou Chengdu, traversaient le Kazakhstan ou la Russie, puis la Biélorussie et la Pologne avant d'atteindre les centres industriels européens.
Cette seconde géographie semblait avoir trouvé sa forme. Puis la guerre en Ukraine a transformé une ligne ferroviaire en question stratégique.
Le corridor n’a pourtant pas disparu. En 2025, les services ferroviaires Chine-Europe ont encore effectué plus de 20 000 voyages. Au premier semestre 2026, le réseau avait dépassé 130 000 trajets cumulés depuis son développement et transporté pour plus de 520 milliards de dollars de marchandises. Certaines liaisons entre Xi’an et Duisbourg peuvent désormais être parcourues en onze jours. En juillet 2026, le réseau reliait 129 villes chinoises à 235 villes dans 26 pays européens.
La guerre n’a donc pas détruit les routes terrestres de l’Eurasie. Elle les a mises en concurrence. Et cette différence change presque tout.
La route russe n’a pas disparu
Lorsque les premiers grands services ferroviaires réguliers entre la Chine et l’Europe se sont développés dans les années 2010, leur logique était d’abord économique. Le train ne pouvait rivaliser avec le transport maritime sur les très grands volumes, mais il occupait un espace intermédiaire précieux : beaucoup moins cher que l’avion, sensiblement plus rapide que le navire.
La géographie favorisait naturellement un axe septentrional. Depuis la Chine, les convois pouvaient traverser le Kazakhstan ou franchir directement la frontière russe, rejoindre le réseau ferroviaire russe, poursuivre vers la Biélorussie puis entrer dans l’Union européenne par la Pologne.
L'infrastructure existait déjà. La Russie disposait de l'un des réseaux ferroviaires les plus étendus du monde. Le Kazakhstan était connecté aux systèmes russe et chinois. Les ruptures de charge étaient relativement limitées et les opérateurs avaient progressivement standardisé les procédures.
L’invasion de l’Ukraine en février 2022 a introduit un facteur que les modèles logistiques traditionnels avaient beaucoup moins besoin d’intégrer : le risque politique associé à la route elle-même.
Les sanctions occidentales contre la Russie, les contrôles portant sur les biens à double usage, les restrictions financières et la crainte des entreprises européennes de voir leurs marchandises ou leurs intermédiaires exposés aux régimes de sanctions ont modifié le calcul. Traverser la Russie n’est plus seulement une question de kilomètres, de tarifs et de délais. C’est désormais aussi une décision de conformité et de risque.
Mais l’axe septentrional continue de fonctionner. La croissance générale des China-Europe Railway Express le montre : au cours des sept premiers mois de 2026, près de 13 000 trains Chine-Europe ont circulé, soit une progression de 17,6 % sur un an.
La recomposition eurasiatique ne ressemble donc pas à un basculement simple dans lequel une route nouvelle remplacerait l’ancienne. Elle produit quelque chose de plus complexe : plusieurs itinéraires commencent à coexister parce que les acteurs ne cherchent plus seulement le chemin le plus efficace, mais aussi celui dont ils peuvent accepter la dépendance. 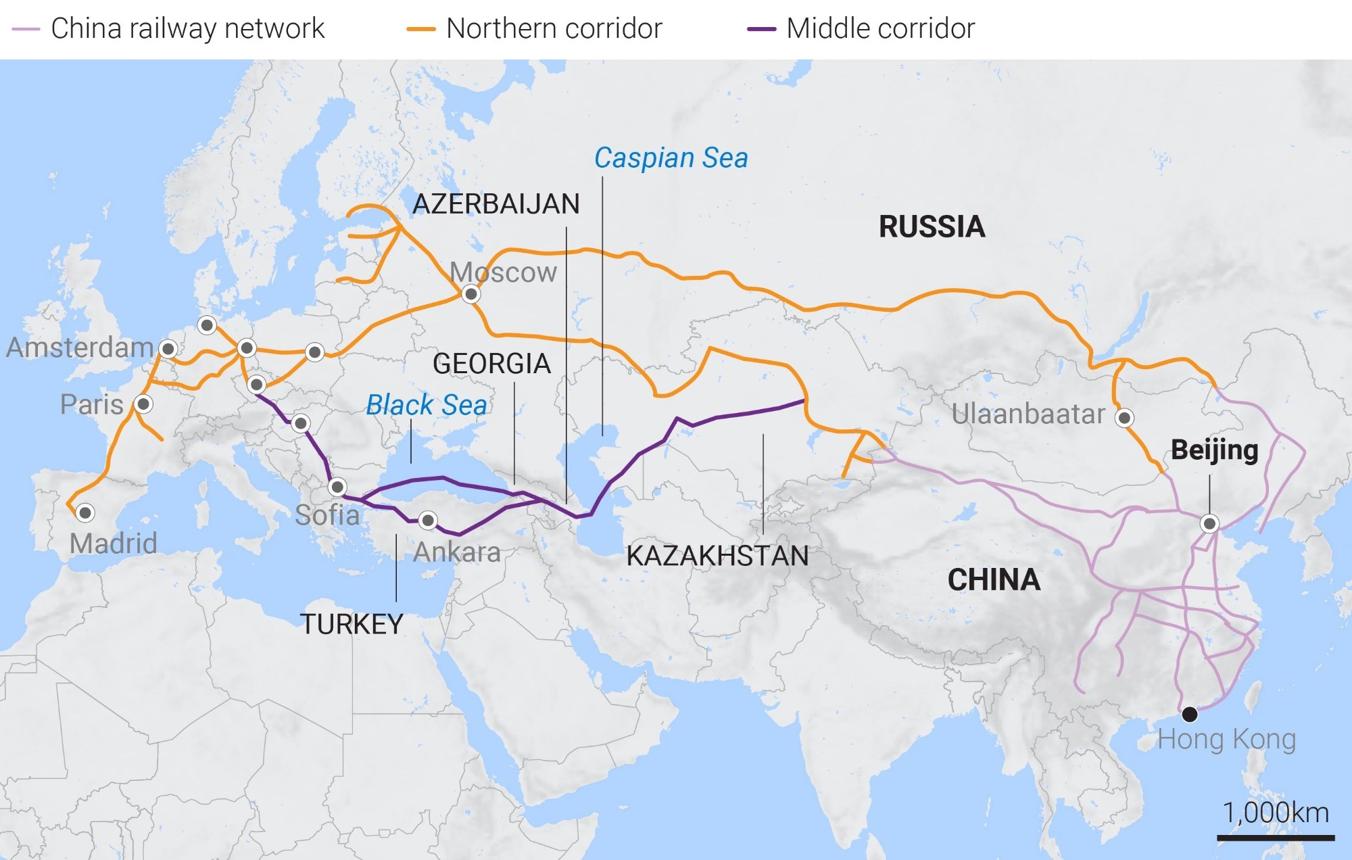
La Caspienne redevient centrale
C’est dans cet espace que le Middle Corridor a changé de dimension.
Son principe est simple sur une carte et beaucoup moins simple sur le terrain. Depuis la Chine, les marchandises traversent le Kazakhstan, rejoignent les ports de la Caspienne, franchissent la mer jusqu’à l’Azerbaïdjan, traversent le Caucase puis gagnent la Géorgie et la Turquie — ou empruntent des connexions maritimes à travers la mer Noire — avant de poursuivre vers l’Europe.
La Russie peut ainsi être contournée.
Cette possibilité existait bien avant 2022. Ce qui a changé est sa valeur stratégique.
Le Kazakhstan se retrouve au centre du dispositif. Le pays possède une frontière de près de 1 800 kilomètres avec la Chine, un immense réseau ferroviaire hérité de l’espace soviétique et des ports sur la Caspienne. Il peut simultanément commercer avec la Russie, la Chine, l’Asie centrale, le Caucase et l’Europe.
Astana transforme progressivement cette géographie en politique économique. En 2025, le transit de marchandises à travers le Kazakhstan a atteint 36,9 millions de tonnes, contre 34,6 millions un an plus tôt.
En février 2026, la Banque mondiale a approuvé une garantie de 846 millions de dollars destinée à mobiliser 1,41 milliard de dollars de financement commercial pour moderniser une partie du réseau ferroviaire kazakh liée au corridor transcaspien. L’objectif annoncé est considérable : contribuer à tripler les volumes et diviser par deux les temps de transit d’ici 2030.
Le Kazakhstan cesse ainsi progressivement d’être seulement un espace situé entre deux puissances. Sa valeur provient précisément de cette position intermédiaire.
Mais une route terrestre qui rencontre une mer cesse momentanément d’être une route terrestre.
C’est ici que commence le principal problème du Middle Corridor.
La géographie impose sa facture
Un train traversant la Russie peut parcourir plusieurs milliers de kilomètres sur un réseau ferroviaire presque continu. Le corridor transcaspien doit, lui, fonctionner comme une chaîne multimodale.
Les conteneurs arrivent par rail au Kazakhstan. Ils doivent être transférés vers un port, chargés sur un navire, traverser la Caspienne, être déchargés en Azerbaïdjan, réintroduits dans le réseau ferroviaire caucasien puis poursuivre vers la Géorgie et la Turquie. Selon l’itinéraire retenu, une nouvelle traversée maritime de la mer Noire peut encore s’ajouter.
Chaque interface est une vulnérabilité.
Un port congestionné, un manque de navires, une tempête sur la Caspienne, une procédure douanière différente ou une mauvaise coordination entre opérateurs ferroviaires peut neutraliser une partie du gain obtenu ailleurs.
La Banque mondiale estimait déjà que les investissements et réformes appropriés pourraient tripler les flux du Middle Corridor et réduire de moitié les temps de parcours d’ici 2030. Mais elle insistait également sur la nécessité d’améliorer simultanément les chemins de fer, les ports, la logistique, la coordination et la numérisation.
Une étude plus récente publiée en septembre 2026 élargit encore l’échelle du problème. Selon la Banque mondiale, plus de 25 milliards de dollars d’investissements dans les infrastructures physiques pourraient être nécessaires d’ici 2040, auxquels s’ajouteraient environ 30 milliards pour les connexions secondaires, terminaux, équipements logistiques et systèmes permettant au corridor de fonctionner comme un ensemble intégré. Avec ces investissements et les réformes correspondantes, les volumes pourraient plus que tripler et les temps de transport être divisés par deux ; dans un scénario d’intégration plus poussée, les volumes pourraient même quadrupler.
Le problème du Middle Corridor n’est donc plus de savoir s’il existe.
Il est de savoir s’il peut devenir un système.
L’Azerbaïdjan transforme la géographie en infrastructure
Sur la rive occidentale de la Caspienne, cette transformation est particulièrement visible.
Le port d’Alat, au sud de Bakou, constitue désormais l’un des principaux points de passage du corridor. Sa capacité actuelle atteint environ 15 millions de tonnes par an et sa capacité conteneurisée a été portée à 150 000 EVP. Le projet d’expansion doit permettre d’atteindre 25 millions de tonnes et 500 000 EVP.
Mais le port ne suffit pas. Une fois la Caspienne franchie, il faut encore traverser le Caucase.
C’est le rôle de la ligne Bakou–Tbilissi–Kars.
Ouverte en 2017 entre l’Azerbaïdjan, la Géorgie et la Turquie, elle donne au système ferroviaire caucasien une continuité vers l’Anatolie. Les travaux de modernisation réalisés sur son segment géorgien ont porté sa capacité annuelle d’environ 1 million à 5 millions de tonnes en 2024.
Une infrastructure qui pouvait sembler secondaire dans l’architecture commerciale mondiale il y a dix ans devient ainsi une pièce d’un problème beaucoup plus vaste : comment relier la Chine à l’Europe sans dépendre exclusivement de la Russie ou des routes maritimes traditionnelles.
Pour Bakou, l’enjeu dépasse donc largement les droits de transit.
L’Azerbaïdjan était déjà un corridor énergétique entre la Caspienne, la Turquie et l’Europe. Il cherche désormais à devenir également un corridor logistique. Gazoducs, oléoducs, chemins de fer, autoroutes, câbles et infrastructures portuaires commencent à se superposer sur la même géographie.
La puissance d’un petit État peut parfois venir moins de ce qu’il produit que de ce qui doit passer par lui.
La Turquie retrouve l’intérieur du continent
À l’autre extrémité du Caucase, la Turquie voit apparaître une possibilité similaire.
Sa géographie lui donnait déjà le contrôle des détroits reliant la mer Noire à la Méditerranée et une position intermédiaire entre Europe, Moyen-Orient et Caucase. Le développement du Middle Corridor ajoute une dimension supplémentaire : la Turquie peut devenir la sortie occidentale d’une route terrestre venant directement d’Asie centrale et de Chine.
Le changement est déjà mesurable. Selon les données communiquées par le gouvernement kazakh, le fret ferroviaire entre le Kazakhstan et la Turquie a atteint 6,4 millions de tonnes en 2025, en hausse de 35 % sur un an ; plus de 4 millions de tonnes auraient emprunté la route transcaspienne. Les autorités des deux pays indiquent également que les délais de livraison ont été ramenés à environ treize jours sur certaines opérations du corridor.
La Turquie devient ainsi plus qu’un marché terminal.
Elle devient une articulation.
Depuis son territoire, les marchandises peuvent rejoindre le réseau européen par les Balkans, les ports méditerranéens ou les connexions de la mer Noire. Ankara peut simultanément approfondir ses relations avec les États turciques d’Asie centrale et renforcer son rôle dans les infrastructures reliant l’Asie à l’Europe.
La géographie physique rencontre ici une ambition politique ancienne : faire de l’Anatolie non pas la périphérie orientale de l’Europe, mais le centre d’un espace reliant plusieurs régions.
L’Europe finance désormais la route qu’elle veut pouvoir utiliser
L’Union européenne a elle aussi changé de perspective.
Pendant des décennies, les infrastructures eurasiatiques étaient largement envisagées à travers le commerce, le développement régional ou l’extension des réseaux transeuropéens. La guerre en Ukraine, la dépendance énergétique envers la Russie et la montée des tensions économiques avec la Chine ont ajouté une notion devenue centrale dans le vocabulaire européen : la résilience.
En janvier 2024, l’Union européenne et ses partenaires avaient annoncé environ 10 milliards d’euros d’engagements destinés à développer la connectivité durable en Asie centrale. L’objectif affiché était de rendre possible une liaison entre l’Europe et l’Asie centrale en environ quinze jours.
La stratégie s’est depuis institutionnalisée. En juin 2026, Bruxelles a lancé une plateforme de connectivité associant Europe, mer Noire, Caucase du Sud et Asie centrale. Des déclarations d’intention conclues avec des institutions financières internationales doivent permettre de mobiliser jusqu’à 2 milliards d’euros supplémentaires pour les infrastructures de transport, les passages frontaliers et la facilitation des échanges autour de la mer Noire et du Caucase.
L’Europe ne finance donc pas simplement davantage de voies ferrées.
Elle finance des options.
Cette distinction est essentielle.
La diversification énergétique européenne après 2022 a montré le coût stratégique d’une infrastructure extrêmement efficace lorsqu’elle concentre simultanément une dépendance politique. Le même raisonnement commence à pénétrer la logistique.
Une route légèrement plus chère peut avoir une valeur considérable si elle permet de continuer à commercer lorsque la route la moins chère devient politiquement inutilisable.
Pékin ne choisit pas nécessairement entre les routes
La position chinoise est différente.
Pour Pékin, la multiplication des corridors n’implique pas nécessairement l’abandon de la Russie au profit de l’Asie centrale et du Caucase. Elle permet au contraire d’augmenter le nombre de possibilités disponibles.
La Chine dispose déjà de l’option maritime, qui reste irremplaçable pour les volumes massifs. Elle conserve l’axe ferroviaire septentrional passant par la Russie. Elle développe les connexions avec l’Asie centrale et soutient parallèlement les routes transcaspiennes.
Cette logique correspond à une caractéristique plus générale de la stratégie chinoise de connectivité : l’intérêt n’est pas toujours de sélectionner une route unique, mais d’empêcher qu’une route unique devienne indispensable.
Les chiffres de 2026 montrent d’ailleurs que Pékin continue simultanément d’intensifier plusieurs réseaux. Sur les sept premiers mois de l’année, les trains Chine-Europe ont effectué 12 988 trajets tandis que les services Chine-Asie centrale en comptaient 8 582.
La Belt and Road Initiative apparaît alors moins comme une ligne tracée entre la Chine et l’Europe que comme un réseau dont la valeur augmente avec le nombre de bifurcations possibles.
Cette redondance coûte cher.
Mais la redondance est précisément ce qui permet à un réseau de survivre à une rupture.
Le corridor devient un instrument de puissance
Cette transformation produit une conséquence plus profonde pour l’ensemble de l’Eurasie.
Les États situés entre la Chine, la Russie et l’Europe ne sont plus seulement des espaces traversés par les stratégies des grandes puissances. Ils peuvent commencer à exploiter la concurrence entre celles-ci.
Le Kazakhstan peut développer ses relations économiques avec Pékin sans renoncer à ses liens avec Moscou, tout en accueillant les investissements européens destinés au Middle Corridor. L’Azerbaïdjan peut articuler énergie, transport et logistique. La Géorgie peut monétiser sa position entre Caspienne et mer Noire. La Turquie peut se présenter comme la continuité occidentale du système.
Même l’Asie centrale change de fonction.
Pendant longtemps, son enclavement était considéré principalement comme un handicap économique. Dans un monde où plusieurs puissances cherchent des routes alternatives, être situé entre elles peut devenir un actif.
À condition de disposer des infrastructures permettant de transformer une position géographique en flux réels.
C’est pourquoi la bataille eurasiatique se joue désormais dans des endroits qui attirent rarement l’attention : terminaux ferroviaires, ports de la Caspienne, postes-frontières, ferries, voies de contournement, centres logistiques et systèmes numériques de déclaration douanière.
La géopolitique contemporaine passe aussi par la largeur d’un quai.
La mondialisation apprend à payer pour la redondance
Le Middle Corridor ne remplacera probablement pas la mer. Il ne remplacera pas non plus mécaniquement le corridor russe.
La Banque mondiale elle-même souligne que son importance ne réside pas uniquement dans le transit Chine-Europe : le développement des échanges entre le Kazakhstan, l’Azerbaïdjan, la Géorgie, la Turquie et l’Europe pourrait constituer une part essentielle de sa viabilité économique.
C’est peut-être le point le plus important.
L’Eurasie n’est pas en train de construire une nouvelle route destinée à succéder à l’ancienne. Elle construit progressivement un réseau dans lequel plusieurs routes doivent pouvoir coexister.
Au nord demeure l’immense infrastructure ferroviaire russe. Au centre progresse l’axe Kazakhstan–Caspienne–Caucase–Turquie. Au sud existent d’autres possibilités passant par l’Asie centrale, l’Iran et le Moyen-Orient. Autour du continent demeure enfin la route maritime, toujours dominante par sa capacité et son coût.
Chacune possède ses avantages. Chacune possède également sa vulnérabilité.
La Russie expose au risque géopolitique et aux sanctions. La Caspienne multiplie les ruptures de charge. Les routes méridionales traversent d’autres zones de tension. La mer dépend de détroits, de canaux et de passages dont la vulnérabilité a été rappelée successivement par le blocage de Suez, les attaques en mer Rouge et les tensions autour des grandes routes maritimes.
Il n’existe plus de route parfaitement sûre.
C’est précisément pourquoi leur multiplication devient rationnelle.
La mondialisation des décennies précédentes avait cherché à éliminer les stocks, réduire les détours et concentrer les flux sur les infrastructures les plus efficaces. Elle avait transformé la logistique en science de l’optimisation.
L’Eurasie qui apparaît depuis 2022 obéit progressivement à une autre logique.
Elle accepte de construire plusieurs ports, plusieurs chemins de fer, plusieurs passages et parfois plusieurs milliers de kilomètres de redondance afin qu’une crise sur une route ne puisse plus immobiliser l’ensemble du système.
Pendant trente ans, le commerce mondial a cherché le chemin le moins cher entre deux marchés.
Il cherche désormais aussi celui qui restera ouvert.
Sources principales
- Banque mondiale — Integration: World-Class Trade Logistics Along the Trans-Caspian Transport Corridor, septembre 2026.
- Banque mondiale — Trans-Caspian Transport Corridor Investments Could Spur Growth and Create Millions of Jobs Across Europe and Central Asia, 28 septembre 2026.
- Banque mondiale — World Bank Support to Enhance Rail Connectivity and Logistics in Kazakhstan, 19 février 2026.
- Banque mondiale — Middle Trade and Transport Corridor: Policies and Investments to Triple Freight Volumes and Halve Travel Time by 2030.
- Commission européenne — Sustainable Transport Connectivity in Central Asia et engagements Global Gateway pour le corridor transcaspien.
- Commission européenne — Connectivity Agenda Platform, 23 juin 2026.
- Gouvernement du Kazakhstan — données 2025-2026 sur le transit et le développement du Middle Corridor.
- Gouvernement chinois / China State Railway Group — données 2025-2026 sur les China-Europe Railway Express.
- Azerbaijan Transit Council — modernisation du chemin de fer Bakou–Tbilissi–Kars et infrastructures portuaires.
Bureau de recherche Atlas Limits
Bureau éditorial et analytique d’Atlas Limits.