Aux Pays-Bas, ASML annonce que ses capacités industrielles ne suffiront pas à satisfaire la demande de ses clients en 2027 et 2028. Certains fabricants de semi-conducteurs envisagent déjà des commandes pour 2029 et 2030. Derrière des résultats financiers exceptionnels se dessine une contrainte fondamentale pour l'intelligence artificielle : les investissements peuvent être décidés en quelques mois, mais les machines nécessaires à leur réalisation exigent des années de développement, de fabrication et d'intégration.
À Veldhoven, dans le sud des Pays-Bas, les machines qui permettront de fabriquer une partie des processeurs de la prochaine décennie commencent déjà à entrer dans les discussions commerciales. Le 14 octobre 2026, ASML a publié des résultats trimestriels historiques, accompagnés d'un avertissement inhabituel pour une entreprise industrielle : malgré les augmentations de capacité prévues, elle ne pourra pas satisfaire entièrement les besoins exprimés par ses clients pour 2027 et 2028.
L'information dépasse largement les performances du groupe néerlandais. Elle révèle le décalage croissant entre la vitesse à laquelle les entreprises technologiques investissent dans l'intelligence artificielle et celle à laquelle l'industrie mondiale peut construire les moyens physiques nécessaires à son développement.
Les fabricants de semi-conducteurs ne cherchent plus seulement à obtenir des équipements pour leurs prochaines usines. Certains discutent désormais de commandes qui pourraient être livrées à la fin de la décennie. La production future de processeurs avancés se prépare ainsi plusieurs années avant que les applications qui les utiliseront aient atteint leur maturité commerciale.
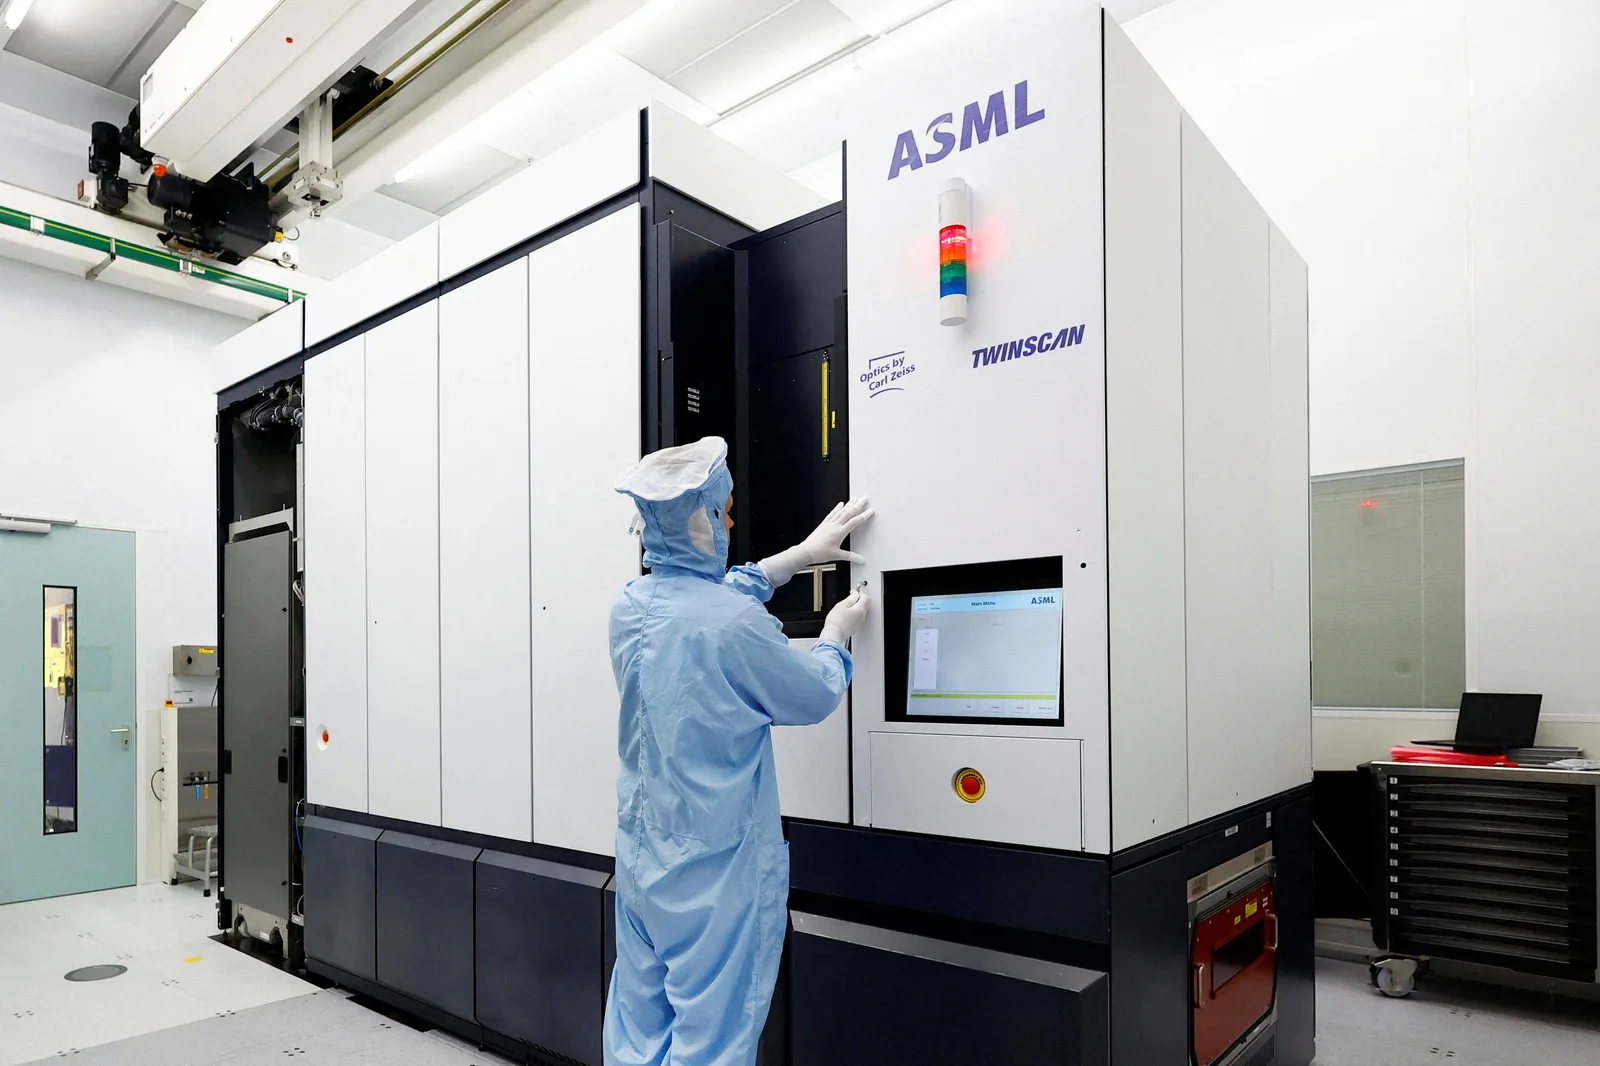
Cette anticipation place ASML au centre d'une transformation industrielle majeure. L'entreprise ne fabrique ni les processeurs utilisés dans les centres de données ni les modèles d'intelligence artificielle qui les exploitent. Elle produit une partie des équipements indispensables à leur fabrication. Cette position, située plusieurs étapes en amont du marché final, lui confère une influence particulière sur le rythme auquel l'industrie peut augmenter ses capacités.
Un trimestre exceptionnel qui révèle une tension industrielle
Au troisième trimestre 2026, ASML a réalisé 11,66 milliards d'euros de chiffre d'affaires, contre 9,33 milliards au trimestre précédent, soit une progression d'environ 25 %. Son bénéfice net a atteint 4,96 milliards d'euros, tandis que sa marge brute s'est établie à 57,5 %, contre 54 % au deuxième trimestre.
Le groupe a vendu 113 nouveaux systèmes de lithographie, contre 86 au trimestre précédent. Ses revenus liés à la maintenance, aux services et aux améliorations des équipements déjà installés ont également progressé, atteignant 3,29 milliards d'euros.
Cette dernière donnée est particulièrement révélatrice. Les fabricants de semi-conducteurs ne cherchent pas uniquement à construire de nouvelles capacités. Ils investissent également pour augmenter la productivité des machines qu'ils possèdent déjà, signe que les équipements existants constituent eux-mêmes une ressource industrielle stratégique.
ASML a relevé ses perspectives annuelles, anticipant désormais entre 44 et 45 milliards d'euros de chiffre d'affaires en 2026, avec une marge brute proche de 56 %. Pour le quatrième trimestre, l'entreprise prévoit des ventes comprises entre 14,2 et 15,2 milliards d'euros.
Ces performances doivent toutefois être interprétées avec précision. Le bénéfice net comprend notamment un gain de valorisation d'environ 500 millions d'euros lié à la participation d'ASML dans l'entreprise française d'intelligence artificielle Mistral AI. La progression du résultat ne correspond donc pas intégralement à une amélioration des opérations industrielles.
La hausse des ventes, la progression des marges et la demande pour les améliorations d'équipements témoignent néanmoins d'une dynamique opérationnelle solide.
Mais l'information déterminante se trouve dans les perspectives de production.
Le directeur général Christophe Fouquet a indiqué que les capacités actuellement planifiées pour 2027 et 2028 ne permettraient pas de satisfaire entièrement les besoins des clients. ASML examine donc de nouvelles possibilités d'expansion, au-delà des augmentations de capacité déjà envisagées.
La direction évoque également des discussions commerciales portant sur 2029 et parfois 2030.
Il ne s'agit pas de considérer que toutes les machines de ces années sont déjà vendues. Les commandes fermes, les prévisions d'achat et les discussions préliminaires représentent des engagements différents. Mais le fait que les négociations s'étendent aussi loin dans le temps constitue un signal industriel majeur.
Les fabricants de semi-conducteurs cherchent désormais à sécuriser leurs futurs moyens de production avant même que les investissements correspondants soient entièrement réalisés.
ASML, un passage obligé de la production mondiale de semi-conducteurs
La position d'ASML repose sur une spécialisation technologique développée pendant plusieurs décennies.
La lithographie consiste à transférer des motifs extrêmement fins sur des plaquettes de silicium afin de fabriquer les circuits intégrés. À mesure que les composants deviennent plus petits et plus complexes, les exigences de précision augmentent considérablement.
ASML est le seul fournisseur commercial de systèmes de lithographie à ultraviolet extrême, ou EUV, utilisés pour certaines étapes critiques de fabrication des semi-conducteurs logiques les plus avancés.
Ces équipements permettent de réaliser des structures d'une finesse difficilement accessible avec les générations précédentes de lithographie. Ils jouent un rôle essentiel dans la production des processeurs avancés destinés aux smartphones, aux ordinateurs et aux accélérateurs d'intelligence artificielle.
Cette position ne signifie pas que tous les semi-conducteurs nécessitent des machines EUV. De nombreuses puces industrielles, automobiles, analogiques ou de puissance sont produites avec des technologies plus anciennes. Même les usines les plus avancées continuent d'utiliser différentes catégories d'équipements de lithographie.
Mais pour certaines étapes de fabrication des circuits logiques les plus performants, l'absence d'alternative industrielle directement équivalente place ASML dans une situation exceptionnelle.
Les principaux fabricants mondiaux, notamment TSMC, Samsung et Intel, dépendent de ses équipements pour une partie de leurs programmes technologiques.
La demande d'accélérateurs destinés à l'intelligence artificielle renforce cette dépendance. Les concepteurs de processeurs, parmi lesquels Nvidia, AMD et Broadcom, s'appuient sur des fondeurs capables de produire des circuits extrêmement complexes. Ces derniers doivent disposer non seulement d'usines modernes, mais aussi d'un ensemble cohérent d'équipements de fabrication, de métrologie, de contrôle et de conditionnement avancé.
Une nouvelle usine ne peut donc pas être considérée comme opérationnelle simplement parce que son bâtiment est achevé.
Elle doit recevoir ses machines, les installer, les calibrer, qualifier ses procédés de fabrication et atteindre des rendements industriels suffisants pour produire à grande échelle.
La disponibilité des équipements de lithographie constitue l'une des conditions de cette montée en puissance.
Pourquoi les capacités ne peuvent pas augmenter aussi rapidement que les investissements
La fabrication d'une machine de lithographie avancée ne ressemble pas à l'assemblage d'un équipement industriel conventionnel.
Un système EUV rassemble des sous-ensembles d'une complexité exceptionnelle, produits par un réseau international de fournisseurs spécialisés. Sa réalisation exige une coordination étroite entre l'optique, les lasers, la mécanique de précision, les systèmes de contrôle, les logiciels et les technologies du vide.
L'entreprise allemande ZEISS occupe notamment une position essentielle dans la fourniture des systèmes optiques. La production de lumière EUV repose également sur des technologies laser et des composants extrêmement spécialisés.
Ces systèmes doivent fonctionner ensemble avec des tolérances de précision considérables. Une augmentation des capacités de fabrication ne dépend donc pas uniquement de la possibilité pour ASML de construire de nouveaux bâtiments ou de recruter davantage de salariés.
Elle suppose que ses fournisseurs puissent eux-mêmes augmenter leur production sans compromettre les exigences techniques.
Or certains composants nécessitent des investissements industriels importants, des équipements de fabrication spécifiques et des personnels hautement qualifiés. Leur production ne peut pas être multipliée instantanément.
La difficulté se propage à travers toute la chaîne d'approvisionnement.
Si ASML souhaite augmenter ses livraisons de 30 %, cela ne signifie pas nécessairement que chaque fournisseur peut augmenter sa propre production dans les mêmes proportions et au même rythme. Certains disposent de capacités inutilisées. D'autres doivent investir dans de nouvelles installations. D'autres encore peuvent être confrontés à des limites techniques ou à des délais de qualification.
La croissance de la production finale dépend alors des éléments les moins facilement extensibles de cette chaîne.
Cette réalité explique pourquoi les investissements massifs dans l'intelligence artificielle ne peuvent pas être immédiatement convertis en capacités supplémentaires de fabrication de semi-conducteurs.
L'argent permet de financer l'expansion industrielle. Il ne supprime ni les délais de construction, ni les contraintes de qualification, ni la rareté de certaines compétences.
Une expansion industrielle qui se prépare jusqu'en 2030
ASML a déjà engagé une augmentation de ses capacités de fabrication.
Le groupe avait annoncé son intention d'accroître de 30 % en 2027 ses capacités relatives à certaines catégories de machines EUV et de lithographie à immersion DUV, par rapport aux niveaux prévus pour 2026. Une nouvelle augmentation était envisagée pour 2028.
La direction considère désormais que ces plans pourraient rester insuffisants.
En septembre 2026, ASML a commencé la construction d'un nouveau campus industriel à Eindhoven, destiné à soutenir son expansion. La première phase de ce projet ne devrait toutefois être achevée qu'en 2029.
Ce calendrier illustre la difficulté de la situation : les investissements réalisés aujourd'hui pour développer les capacités industrielles ne produiront pleinement leurs effets que plusieurs années plus tard.
ASML cherche donc également à augmenter la production à partir de ses installations existantes et à améliorer les performances des machines déjà livrées.
Cette seconde stratégie pourrait jouer un rôle important.
La capacité d'une usine de semi-conducteurs ne dépend pas seulement du nombre de machines installées. Elle dépend aussi du nombre de plaquettes que chaque équipement peut traiter, de sa disponibilité opérationnelle, des temps d'arrêt et des rendements obtenus.
Une amélioration de la productivité peut permettre d'accroître la production sans construire immédiatement une nouvelle ligne industrielle complète.
Les revenus de 3,29 milliards d'euros réalisés au troisième trimestre dans les services et les améliorations de la base installée montrent que cette activité représente déjà une dimension économique importante pour ASML.
Elle constitue également un moyen de répondre plus rapidement à certaines tensions sur les capacités.
Mais les gains de productivité ne peuvent pas remplacer indéfiniment l'installation de nouveaux équipements. À mesure que les fabricants de puces multiplient leurs projets, l'expansion physique demeure nécessaire.
La question devient alors celle de la vitesse à laquelle l'ensemble de l'écosystème industriel peut suivre.
Les nouvelles générations de lithographie ajoutent une autre dimension
La tension sur les capacités intervient au moment où ASML prépare également une nouvelle étape technologique.
Les systèmes EUV à haute ouverture numérique, généralement désignés sous le terme High-NA EUV, doivent permettre de poursuivre la miniaturisation des circuits intégrés.
Leur développement représente un investissement technologique considérable. Il exige non seulement de nouvelles machines, mais aussi des adaptations des procédés industriels, des matériaux, des masques et des systèmes de contrôle.
Intel figure parmi les premiers acteurs engagés dans l'intégration de cette technologie. Samsung prévoit son adoption dans la fabrication de mémoires DRAM à partir de 2028, tandis que TSMC envisage son introduction dans la production à grande échelle autour de 2030.
Ces calendriers ne signifient pas que tous les fabricants utiliseront immédiatement les mêmes procédés ou que les systèmes High-NA remplaceront rapidement les générations précédentes.
L'adoption dépendra des avantages économiques obtenus, des rendements industriels et des besoins spécifiques de chaque fabricant.
Mais cette transition ajoute une contrainte supplémentaire : ASML doit simultanément augmenter la production de ses équipements existants et industrialiser une nouvelle génération de machines encore plus complexes.
La croissance de la demande ne porte donc pas uniquement sur des volumes supplémentaires. Elle accompagne également une transformation technologique de l'outil de production.
Cette combinaison rend l'expansion plus difficile qu'une simple augmentation des cadences de fabrication.
Une compétition industrielle entre les États-Unis, l'Europe et l'Asie
Les contraintes rencontrées par ASML ont des conséquences géographiques directes.
Depuis plusieurs années, les États-Unis, l'Union européenne, le Japon, la Corée du Sud et Taïwan cherchent à renforcer leurs capacités de production de semi-conducteurs.
Les motivations diffèrent : sécurité économique, autonomie technologique, compétitivité industrielle, diversification géographique ou réponse à la croissance de la demande.
Mais ces stratégies reposent en partie sur les mêmes fournisseurs d'équipements.
Les États-Unis peuvent mobiliser des financements publics et privés considérables pour développer de nouvelles usines. L'Europe peut soutenir l'implantation de capacités de fabrication sur son territoire. Les groupes asiatiques peuvent accélérer leurs propres investissements.
Tous doivent néanmoins composer avec les délais de production des machines nécessaires.
La concurrence pour l'accès aux équipements devient ainsi une dimension importante de la compétition industrielle mondiale.
Cette situation ne signifie pas que chaque machine livrée à une usine américaine est nécessairement soustraite à une usine européenne ou asiatique. Les catégories d'équipements, les calendriers contractuels et les besoins technologiques diffèrent.
Mais lorsque les capacités d'un fournisseur stratégique sont limitées, les décisions de réservation et les priorités de livraison peuvent influencer le calendrier des projets industriels.
Les fabricants capables d'anticiper leurs besoins, de sécuriser leurs commandes et de coordonner leurs investissements avec les fournisseurs disposent potentiellement d'un avantage.
La compétition ne porte donc plus uniquement sur la capacité à financer de nouvelles usines. Elle concerne aussi la capacité à organiser leur approvisionnement plusieurs années à l'avance.
Pour l'Europe, cette situation présente un paradoxe.
Le continent cherche à renforcer son autonomie dans les semi-conducteurs, alors qu'il possède déjà, avec ASML, l'un des actifs industriels les plus difficiles à remplacer dans cette industrie.
Mais la présence d'un fournisseur stratégique ne garantit pas la maîtrise de l'ensemble de la chaîne de valeur.
Les équipements d'ASML dépendent eux-mêmes de fournisseurs internationaux, tandis que les principaux centres de fabrication des puces avancées restent fortement concentrés en Asie.
L'Europe dispose donc d'une position industrielle majeure sans contrôler à elle seule l'écosystème mondial des semi-conducteurs.
La Chine face à une dépendance technologique persistante
La situation d'ASML possède également une dimension géopolitique particulière.
Les restrictions occidentales sur les exportations de certains équipements avancés vers la Chine ont transformé la lithographie en enjeu stratégique.
Pékin cherche à développer ses capacités nationales de production de semi-conducteurs et à réduire sa dépendance envers les fournisseurs étrangers.
Mais la maîtrise des technologies de lithographie les plus avancées demeure l'un des obstacles importants à cette ambition.
Les systèmes EUV d'ASML ne sont pas exportés vers la Chine. D'autres catégories d'équipements font également l'objet de restrictions, selon leurs caractéristiques techniques et les règles applicables.
Cette situation crée une séparation croissante entre les marchés accessibles aux technologies les plus avancées et ceux qui doivent développer des solutions alternatives.
Pour ASML, la demande mondiale liée à l'intelligence artificielle peut soutenir fortement ses perspectives, mais les restrictions commerciales limitent simultanément certaines possibilités de vente.
Pour la Chine, l'enjeu consiste à développer des capacités nationales suffisantes pour réduire cette dépendance, tout en maintenant la compétitivité de son industrie.
La question ne se limite pas à reproduire une machine particulière.
Elle concerne la constitution d'un écosystème complet de fournisseurs, de composants optiques, de sources lumineuses, de logiciels, de matériaux et de procédés industriels.
L'expérience d'ASML montre précisément pourquoi une telle substitution peut demander de nombreuses années.
La concentration technologique qui renforce aujourd'hui la position du groupe néerlandais constitue donc aussi un facteur de fragmentation potentielle de l'industrie mondiale.
Plus les restrictions persistent, plus les acteurs concernés disposent d'une incitation à développer leurs propres solutions, même lorsque celles-ci restent initialement moins performantes.
L'intelligence artificielle peut-elle investir plus vite que l'industrie ne peut produire ?
Les résultats d'ASML interviennent dans un contexte de débat croissant sur la rentabilité des investissements consacrés à l'intelligence artificielle.
Les grandes entreprises technologiques engagent des capitaux considérables dans les centres de données, les processeurs, les réseaux électriques et les infrastructures numériques.
Ces dépenses reposent sur l'hypothèse d'une progression durable de la demande de calcul.
Mais la rentabilité finale de ces investissements dépendra de plusieurs facteurs : l'utilisation effective des capacités, les revenus générés par les applications, les coûts énergétiques, les gains de productivité et la vitesse d'évolution des technologies.
La demande exceptionnelle adressée à ASML ne permet pas, à elle seule, de conclure que tous les investissements dans l'intelligence artificielle seront rentables.
Elle révèle cependant que les fabricants de semi-conducteurs anticipent des besoins suffisamment importants pour engager dès maintenant des discussions portant sur plusieurs années.
Il faut distinguer trois horizons.
Le premier est celui des entreprises qui développent et commercialisent les applications d'intelligence artificielle. Leurs perspectives peuvent évoluer rapidement en fonction de l'adoption des technologies et des modèles économiques.
Le deuxième est celui des opérateurs de centres de données, qui investissent dans les infrastructures de calcul, l'énergie et les réseaux. Leurs décisions portent généralement sur des horizons plus longs.
Le troisième est celui des fabricants de semi-conducteurs et de leurs fournisseurs d'équipements, dont les investissements industriels doivent être préparés plusieurs années avant la mise en service des capacités.
Ces trois horizons ne sont pas parfaitement synchronisés.
Une entreprise technologique peut revoir ses dépenses en quelques trimestres. Un fabricant de semi-conducteurs qui a commandé des équipements et engagé la construction d'une usine dispose d'une flexibilité plus limitée.
Quant à ASML, ses propres investissements dans les capacités de production doivent être décidés avant que la demande finale de la décennie suivante soit connue avec certitude.
Cette différence de temporalité constitue l'un des principaux risques structurels de l'expansion actuelle.
Si la demande continue d'augmenter, les capacités industrielles peuvent rester insuffisantes malgré les investissements.
Si elle ralentit fortement, les équipements commandés et les usines construites peuvent contribuer à une situation de surcapacité.
L'industrie des semi-conducteurs connaît historiquement ces alternances entre pénuries, investissements massifs et ajustements de production.
L'intelligence artificielle ne supprime pas cette cyclicité. Elle peut au contraire en amplifier certains mécanismes en concentrant les investissements sur des technologies et des capacités particulièrement coûteuses.
Une pénurie peut coexister avec un excès d'investissement
Le paradoxe apparent entre les inquiétudes financières sur l'intelligence artificielle et la demande exceptionnelle adressée à ASML mérite une attention particulière.
Une industrie peut attirer trop de capitaux dans certains segments tout en restant confrontée à des pénuries dans d'autres.
Il peut exister un excès de projets de centres de données, une insuffisance de capacités électriques, des tensions sur certaines catégories de mémoires et une disponibilité limitée des équipements de fabrication les plus avancés.
Ces déséquilibres ne sont pas contradictoires.
Ils résultent du fait que les différentes composantes de la chaîne industrielle ne peuvent pas augmenter leurs capacités au même rythme.
La construction d'un centre de données dépend de la disponibilité des terrains, des bâtiments, de l'électricité, des systèmes de refroidissement et des équipements informatiques.
La fabrication des processeurs dépend de capacités de production spécialisées, elles-mêmes tributaires de machines complexes.
La production de ces machines dépend à son tour de fournisseurs industriels dont certains disposent de capacités difficilement extensibles.
Une décision d'investissement prise à l'extrémité de cette chaîne peut ainsi provoquer une succession de besoins industriels qui mettent plusieurs années à se matérialiser.
La croissance de l'intelligence artificielle ne se heurte donc pas à une limite unique.
Elle rencontre une série de contraintes interdépendantes, dont chacune possède son propre calendrier d'expansion.
Cette situation contribue également à expliquer pourquoi les entreprises occupant des positions critiques dans la chaîne de valeur peuvent bénéficier d'une demande durable, indépendamment de la rentabilité immédiate des applications finales.
ASML vend les moyens de production nécessaires aux fabricants de semi-conducteurs. Ses revenus dépendent des décisions d'investissement de ces fabricants, et non directement des revenus générés par chaque application d'intelligence artificielle.
Cette distinction protège partiellement son modèle économique des fluctuations du marché final, sans l'en rendre indépendant.
Un retournement prolongé des investissements dans les semi-conducteurs finirait également par affecter ses commandes.
Le véritable pouvoir industriel réside dans les capacités difficiles à remplacer
L'expansion actuelle de l'intelligence artificielle met en évidence une transformation plus large de l'économie mondiale.
La disponibilité du capital ne suffit plus à garantir la rapidité d'exécution d'un projet industriel.
Dans certains secteurs, les ressources les plus déterminantes sont les capacités de production spécialisées, les compétences techniques, les composants critiques et les équipements dont les délais de fabrication ne peuvent pas être facilement réduits.
Ces capacités constituent des points de passage industriels.
Leur importance ne dépend pas nécessairement de leur visibilité auprès du grand public. Elle repose sur le nombre d'activités qui ne peuvent pas fonctionner sans elles.
ASML occupe précisément une telle position.
Le groupe néerlandais ne contrôle ni la demande mondiale d'intelligence artificielle ni les stratégies d'investissement de ses clients. Il ne détermine pas seul les calendriers de construction des usines de semi-conducteurs.
Mais sa capacité à fournir certains équipements conditionne une partie des possibilités d'expansion de l'industrie.
Cette influence possède également des limites.
Les clients peuvent améliorer la productivité de leurs machines, adapter leurs procédés de fabrication ou utiliser d'autres générations technologiques lorsque cela reste économiquement et techniquement possible.
Les fournisseurs peuvent développer leurs propres capacités. Les industriels peuvent modifier leurs calendriers d'investissement.
Et une position dominante dans un segment technologique ne garantit pas une demande indéfiniment croissante.
La force d'ASML réside donc moins dans un contrôle absolu de l'industrie que dans la difficulté, pour ses clients, de remplacer rapidement les capacités qu'elle fournit.
Cette difficulté transforme le temps industriel en ressource stratégique.
La prochaine décennie se prépare avant que la demande soit connue
Les résultats publiés le 14 octobre 2026 montrent que l'expansion de l'intelligence artificielle entre dans une phase où les décisions les plus importantes se prennent de plus en plus loin en amont des applications finales.
Les fabricants de semi-conducteurs anticipent leurs besoins jusqu'en 2029 et 2030. ASML prépare des augmentations de capacité qui nécessitent elles-mêmes plusieurs années. Ses fournisseurs doivent investir avant que les volumes définitifs soient connus.
Toute la chaîne industrielle fonctionne ainsi sur des anticipations de long terme.
Cette dynamique peut soutenir une expansion technologique considérable. Elle peut également créer des déséquilibres si les prévisions de demande se révèlent excessives ou si les investissements ne progressent pas au même rythme dans tous les segments.
La question essentielle n'est donc pas seulement de savoir combien les entreprises consacreront à l'intelligence artificielle.
Elle est de déterminer quelle proportion de ces investissements pourra être transformée en capacités réellement opérationnelles, à quel coût et dans quels délais.
L'annonce d'ASML révèle une limite fondamentale : l'économie numérique repose sur une infrastructure industrielle dont les contraintes restent profondément matérielles.
Les logiciels peuvent être déployés rapidement. Les capitaux peuvent être mobilisés en quelques semaines. Les anticipations financières peuvent changer en une séance.
Mais les machines qui rendent possible la fabrication des processeurs les plus avancés exigent des années de recherche, d'investissement et de coordination industrielle.
L'intelligence artificielle peut accélérer le fonctionnement de l'économie. Elle ne peut pas, pour autant, abolir le temps nécessaire à la construction de ses propres moyens de production.
Sources principales
ASML Holding NV, résultats officiels du troisième trimestre 2026, publiés le 14 octobre 2026. Données financières, perspectives annuelles, ventes d'équipements et déclarations de Christophe Fouquet.
ASML Investor Relations, présentation et commentaires de la direction accompagnant les résultats trimestriels du 14 octobre 2026.
ASML, communiqué du 8 septembre 2026 relatif au lancement de la construction du nouveau campus industriel d'Eindhoven.
ASML et Intel Foundry, communiqué du 8 septembre 2026 sur le développement et l'industrialisation des technologies High-NA EUV.
ASML et Samsung Electronics, communiqué du 8 septembre 2026 relatif à leur coopération technologique et à l'adoption prévue des systèmes High-NA EUV.
Reuters, 14 octobre 2026, enquête sur les perspectives industrielles d'ASML, la demande d'équipements de lithographie et les contraintes de capacité jusqu'en 2030.
Bureau de recherche Atlas Limits
Bureau éditorial et analytique d’Atlas Limits.