Alors que les tensions géopolitiques perturbent les routes énergétiques et que les grandes puissances cherchent à sécuriser leurs industries stratégiques, le commerce mondial connaît une accélération inattendue. Derrière cette résistance se dessine une nouvelle géographie industrielle : celle des semi-conducteurs, des serveurs et des infrastructures nécessaires à l’intelligence artificielle. Mais les pays qui fabriquent ces équipements ne sont pas nécessairement ceux qui en captent la plus grande valeur.
Dans les usines de semi-conducteurs de Taïwan, les chaînes de production fonctionnent pour satisfaire une demande mondiale qui dépasse désormais les marchés traditionnels de l'informatique et des smartphones. En Corée du Sud, les fabricants de mémoires avancées augmentent leurs capacités pour approvisionner les accélérateurs d'intelligence artificielle. Aux Pays-Bas, les équipements de lithographie continuent de constituer l'un des passages obligés de la fabrication des puces les plus sophistiquées. Pendant ce temps, aux États-Unis, les grandes entreprises technologiques mobilisent des capitaux considérables pour construire les centres de données qui accueilleront ces composants.
Ces activités appartiennent à des secteurs différents, relèvent de stratégies nationales parfois concurrentes et s'inscrivent dans des chaînes d'approvisionnement soumises à des restrictions croissantes. Elles participent pourtant à un même mouvement : l'industrialisation mondiale de l'intelligence artificielle.
Le 8 octobre 2026, l'Organisation mondiale du commerce a apporté une confirmation statistique de l'ampleur de cette transformation. Dans la mise à jour de son Global Trade Outlook and Statistics, l'OMC a relevé sa prévision de croissance du volume des échanges mondiaux de marchandises à 3,9 % pour 2026, contre 1,9 % dans son scénario de mars. Pour 2027, elle anticipe désormais une progression de 4,1 %, sous réserve notamment d'une atténuation des perturbations provoquées par le conflit au Moyen-Orient.
Cette révision de deux points de pourcentage intervient dans un environnement commercial pourtant marqué par les tensions tarifaires, les contrôles technologiques et les perturbations énergétiques. Elle traduit à la fois la capacité d'adaptation des chaînes d'approvisionnement et l'extraordinaire vigueur des investissements consacrés à l'IA.
Le chiffre le plus révélateur se trouve ailleurs : selon l'OMC, les biens permettant le développement de l'intelligence artificielle ont représenté 47 % de la croissance en valeur du commerce mondial de marchandises au premier semestre 2026. Les échanges de ces produits ont augmenté de 67 % sur un an, après une progression de 31 % en 2025 et de 16 % en 2024.
Autrement dit, une catégorie relativement étroite de biens industriels explique désormais près de la moitié de l'augmentation de la valeur des échanges mondiaux.
Cette concentration transforme la lecture de la mondialisation. Le commerce international continue de croître, mais ses moteurs, ses bénéficiaires et ses dépendances se réorganisent autour d'un nombre limité de technologies et de territoires.
Une mondialisation portée par une nouvelle vague d'investissement industriel
L'intelligence artificielle est souvent présentée comme une transformation essentiellement immatérielle, fondée sur les algorithmes, les données et les logiciels. Son déploiement à grande échelle repose pourtant sur une infrastructure physique particulièrement exigeante.
Les modèles avancés nécessitent des processeurs spécialisés, des mémoires à très haut débit, des réseaux de communication rapides, des capacités considérables de stockage et des installations électriques capables d'alimenter des équipements fonctionnant en permanence.
Chaque centre de données représente ainsi l'aboutissement d'une chaîne industrielle qui mobilise des dizaines de secteurs : équipements de fabrication des semi-conducteurs, composants électroniques, assemblage de serveurs, systèmes de refroidissement, transformateurs, câbles, équipements de réseau et construction industrielle.
Selon les projections reprises par l'OMC, les dépenses mondiales d'infrastructure consacrées à l'IA devraient augmenter d'au moins 30 % en 2026. Les prévisions de marché indiquent une nouvelle progression de 10 à 20 % en 2027.
Cette dynamique possède une particularité essentielle. Contrairement à une partie des services numériques, dont la production peut être concentrée dans quelques centres technologiques, l'infrastructure de l'IA exige la circulation internationale de biens matériels.
Une puce peut être conçue aux États-Unis, fabriquée à Taïwan, associée à une mémoire produite en Corée du Sud, intégrée dans un serveur assemblé en Asie puis installée dans un centre de données américain ou européen.
La valeur de l'équipement final résulte alors d'une succession d'opérations industrielles, commerciales et logistiques réparties entre plusieurs économies.
L'IA ne met donc pas fin à la mondialisation industrielle. Elle en intensifie certaines composantes, tout en modifiant la hiérarchie des secteurs qui la soutiennent.
Taïwan, Corée du Sud, Pays-Bas : les territoires indispensables
La première géographie de cette nouvelle mondialisation se construit autour des capacités de fabrication des semi-conducteurs.
Taïwan occupe une position déterminante grâce à TSMC, dont les installations produisent une grande partie des processeurs avancés conçus par les entreprises internationales. Cette spécialisation place l'île au cœur de la demande mondiale d'accélérateurs, tout en exposant les chaînes technologiques à un risque géopolitique particulièrement concentré.
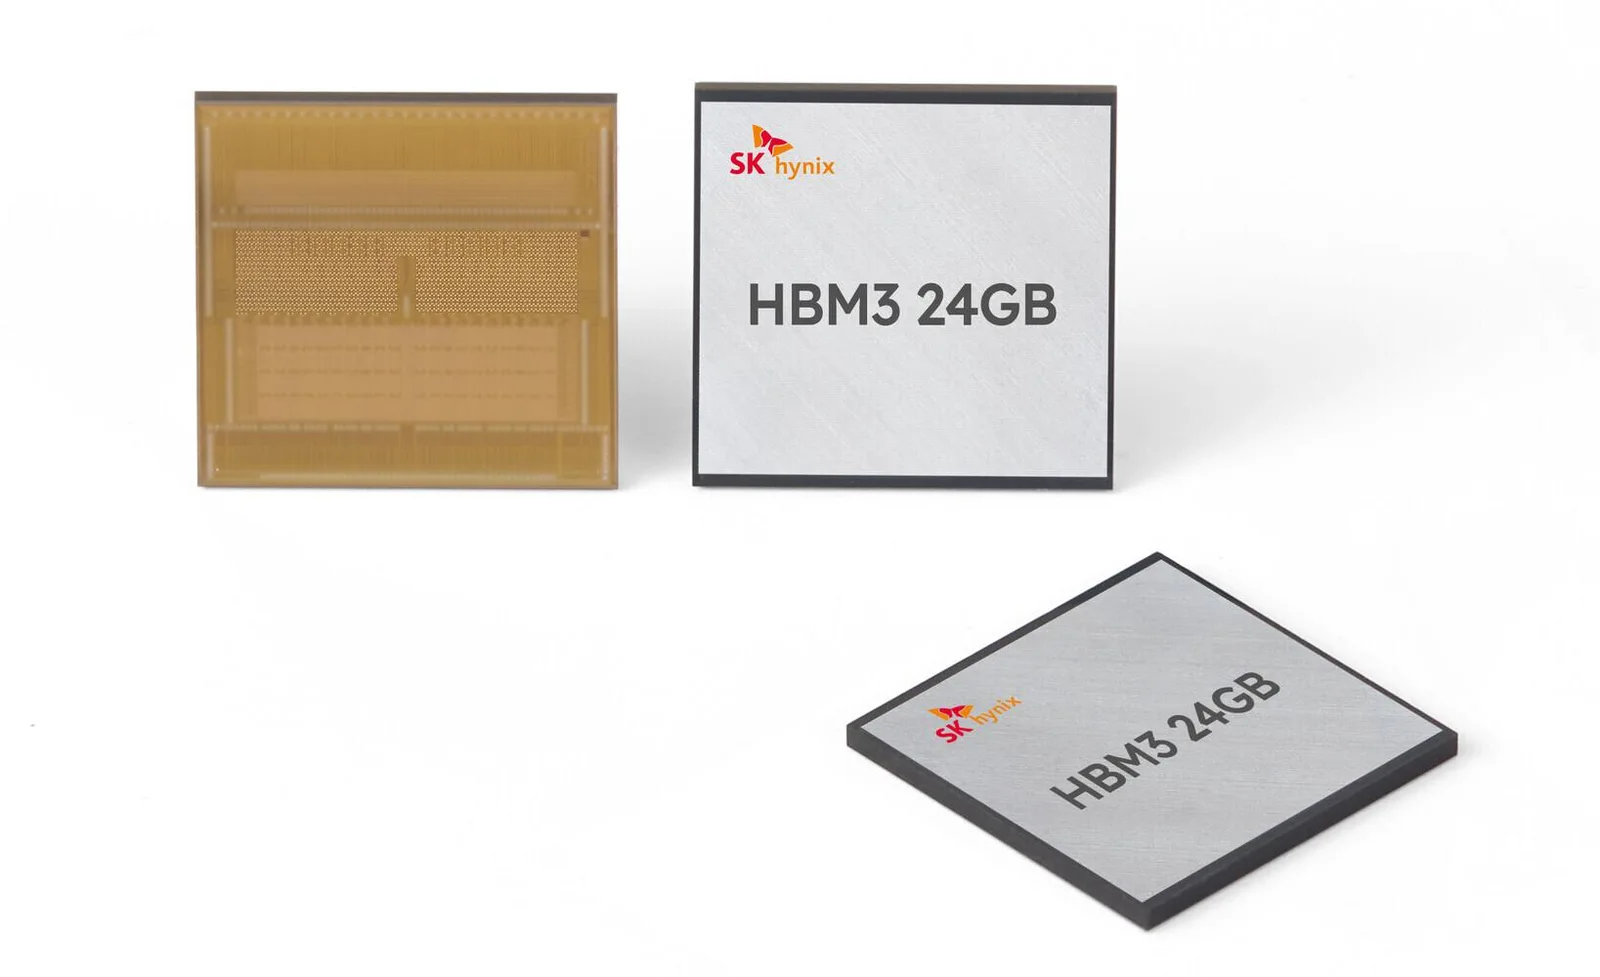
La Corée du Sud intervient à un autre niveau stratégique. Samsung Electronics et SK Hynix occupent des positions majeures dans les mémoires, notamment les mémoires à haute bande passante, indispensables pour alimenter les processeurs d'intelligence artificielle en données à grande vitesse.
La croissance de l'IA renforce ainsi la valeur stratégique d'un segment longtemps soumis aux cycles traditionnels de l'industrie électronique. La disponibilité des mémoires avancées peut désormais conditionner la production et les performances des accélérateurs les plus demandés.
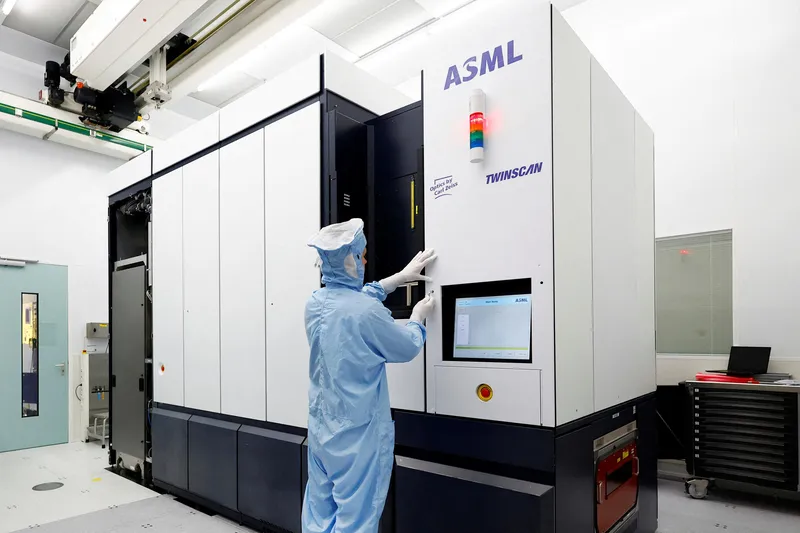
Les Pays-Bas disposent, avec ASML, d'une spécialisation encore différente. L'entreprise fournit les systèmes de lithographie avancée qui permettent de fabriquer les circuits les plus complexes. Les machines utilisant l'ultraviolet extrême constituent un élément particulièrement difficile à reproduire de cette chaîne industrielle.
Cette position ne signifie pas que les Pays-Bas fabriquent eux-mêmes l'essentiel des puces destinées à l'IA. Elle leur confère une influence sur les capacités de production de ceux qui les fabriquent.
Le Japon conserve également un rôle important dans les matériaux, les équipements de fabrication, les produits chimiques spécialisés et les instruments de précision. Les États-Unis, à travers plusieurs fournisseurs d'équipements de production et de logiciels de conception électronique, disposent eux aussi de positions structurantes.
Ces spécialisations révèlent une caractéristique fondamentale du secteur : aucun pays ne contrôle seul l'ensemble de la chaîne industrielle.
La puissance technologique repose sur la maîtrise de segments complémentaires, dont certains sont particulièrement difficiles à remplacer.
Les États-Unis concentrent une partie décisive de la valeur
Si la production physique demeure largement internationalisée, une part considérable de la valeur économique se concentre dans les entreprises qui conçoivent les composants, développent les logiciels et contrôlent les plateformes de calcul.
Nvidia illustre cette configuration. L'entreprise conçoit des accélérateurs, mais son influence dépasse les caractéristiques techniques de ses processeurs. Son environnement logiciel, ses interconnexions et ses architectures de systèmes constituent des éléments essentiels de son positionnement industriel.
AMD et Broadcom participent également à cette transformation, notamment à travers les processeurs spécialisés, les composants de réseau et les circuits personnalisés destinés aux grandes infrastructures numériques.
Les fournisseurs américains de services cloud, parmi lesquels Microsoft, Amazon et Google, occupent une autre position stratégique. Ils financent une part importante des infrastructures et commercialisent l'accès aux capacités de calcul.
La distinction entre fabrication et captation de valeur devient ici essentielle.
Les statistiques commerciales enregistrent les mouvements internationaux de marchandises. Elles ne permettent pas, à elles seules, d'identifier la répartition des bénéfices entre concepteurs, fabricants, assembleurs, fournisseurs de logiciels et exploitants de centres de données.
Un processeur exporté depuis une économie asiatique peut incorporer une propriété intellectuelle américaine, des équipements industriels européens et des composants provenant de plusieurs autres pays.
La valeur déclarée à la frontière ne correspond donc ni à la valeur ajoutée créée localement ni au profit finalement conservé par chaque entreprise.
Il faut également distinguer les revenus de conception, les marges industrielles, les licences logicielles et les revenus récurrents des services cloud. Ces activités obéissent à des modèles économiques différents.
La croissance du commerce mondial peut ainsi renforcer simultanément les exportations asiatiques et les revenus de groupes technologiques américains, sans que les gains soient distribués proportionnellement aux volumes physiques produits.
La Chine face à une mondialisation qu'elle cherche à réorganiser
La Chine occupe une position singulière dans cette transformation.
Elle conserve des capacités considérables dans l'assemblage électronique, les équipements électriques, les infrastructures industrielles et de nombreux composants nécessaires au fonctionnement des centres de données. Son marché intérieur représente également une source majeure de demande pour les équipements numériques.
Mais les restrictions américaines sur l'exportation de certains semi-conducteurs avancés et équipements de fabrication limitent son accès à plusieurs technologies critiques.
Cette contrainte encourage le développement de substituts nationaux.
Huawei, SMIC et les fabricants chinois de mémoires et d'équipements cherchent à renforcer les capacités locales de calcul et de production. La stratégie ne consiste pas nécessairement à reproduire immédiatement les performances des technologies étrangères les plus avancées. Elle vise aussi à constituer un écosystème suffisamment complet pour réduire les dépendances jugées dangereuses.
Cette évolution crée une tension entre deux dynamiques.
D'un côté, la demande mondiale d'IA renforce les échanges internationaux et la spécialisation industrielle. De l'autre, les restrictions technologiques poussent certaines économies à développer des chaînes parallèles.
L'OMC observe d'ailleurs que le découplage commercial entre les États-Unis et la Chine s'est accéléré depuis 2025, alors que la fragmentation commerciale entre blocs géopolitiques, considérée plus largement, ne s'est pas intensifiée au même rythme.
La distinction est importante. La mondialisation ne se divise pas uniformément en deux systèmes fermés. Elle continue de fonctionner à travers des interdépendances multiples, mais certaines relations bilatérales se contractent fortement.
L'IA devient ainsi un terrain où la coopération industrielle mondiale et la rivalité stratégique progressent simultanément.
L'Asie domine la croissance des échanges, mais pas nécessairement les profits
Les prévisions régionales de l'OMC confirment le déplacement du dynamisme commercial vers l'Asie.
Pour 2026, l'organisation anticipe une croissance de 9,9 % du volume des exportations asiatiques de marchandises et de 9,5 % de leurs importations.
Ces performances dépassent nettement la moyenne mondiale.
L'Amérique du Nord devrait enregistrer une croissance de 5,7 % de ses exportations, tandis que l'Afrique atteindrait 5,6 %. À l'inverse, les exportations européennes reculeraient légèrement, de 0,1 %, et celles du Moyen-Orient diminueraient fortement sous l'effet des perturbations régionales.
Ces écarts ne peuvent pas être attribués intégralement à l'intelligence artificielle. Ils reflètent également les évolutions énergétiques, les changements de routes commerciales, les différences de demande et les structures sectorielles propres à chaque région.
Ils montrent néanmoins que les économies asiatiques occupent une place centrale dans l'expansion des échanges de biens.
Cette position recouvre plusieurs modèles industriels.
Taïwan concentre une partie de la fabrication avancée. La Corée du Sud fournit des composants critiques. Le Japon dispose de technologies de production et de matériaux spécialisés. La Malaisie et Singapour interviennent dans plusieurs activités d'assemblage, de test, de composants et de logistique. Le Vietnam développe son rôle dans la production électronique et l'intégration aux chaînes internationales.
Mais une augmentation des exportations ne garantit pas une progression équivalente de la valeur ajoutée nationale.
Les économies spécialisées dans l'assemblage peuvent enregistrer des flux commerciaux importants tout en conservant des marges relativement faibles. À l'inverse, les entreprises qui contrôlent une technologie rare, une architecture logicielle ou un composant difficilement substituable peuvent capter une part disproportionnée de la valeur finale.
Le véritable enjeu industriel ne consiste donc pas seulement à participer à la chaîne mondiale de l'IA, mais à progresser vers ses segments les plus rémunérateurs et les plus difficiles à remplacer.
Une croissance mondiale de plus en plus concentrée
La nouvelle édition de l'OMC met en évidence une concentration remarquable.
La part des biens permettant le développement de l'IA dans le commerce mondial de marchandises est passée d'environ 7 à 8 % entre 2016 et 2023 à 14,8 % au premier semestre 2026.
En 2025, les dix principaux acteurs commerciaux de cette catégorie représentaient environ 85 % des exportations mondiales et 80 % des importations.
Cette concentration géographique est approximativement deux fois plus élevée que celle du commerce mondial de marchandises considéré dans son ensemble.
Ces chiffres donnent une autre dimension à la progression de 67 % des échanges de biens liés à l'IA au premier semestre.
La demande augmente rapidement, mais les capacités industrielles capables d'y répondre demeurent concentrées dans un nombre limité d'économies.
Cette structure produit plusieurs conséquences.
Elle renforce d'abord les positions des territoires déjà intégrés aux chaînes technologiques avancées. Les compétences, les infrastructures, les fournisseurs et les investissements accumulés créent des avantages difficiles à reproduire rapidement.
Elle augmente ensuite la sensibilité du commerce mondial aux décisions d'investissement de quelques grandes entreprises technologiques. Un ralentissement des dépenses d'infrastructure pourrait se transmettre aux fabricants de composants, aux équipementiers et aux économies exportatrices.
Elle accentue enfin les écarts entre les pays qui participent directement à cette nouvelle vague industrielle et ceux qui demeurent principalement fournisseurs de matières premières, consommateurs de technologies ou importateurs d'équipements finis.
Le commerce mondial peut donc accélérer tout en devenant moins diversifié dans ses principaux moteurs de croissance.
L'énergie rappelle les limites de cette nouvelle dynamique
L'accélération des échanges technologiques intervient dans un contexte où les infrastructures énergétiques subissent des perturbations majeures.
Selon l'OMC, les exportations de pétrole brut du Moyen-Orient ont diminué d'environ 24 % au premier semestre 2026 et celles de gaz naturel liquéfié de 47 %.
L'augmentation des approvisionnements provenant d'autres régions a limité le recul des exportations mondiales à environ 6 % pour le pétrole brut et 1 % pour le GNL.
Cette adaptation constitue l'autre grande explication de la résistance du commerce mondial.
Mais les deux phénomènes sont étroitement liés.
La construction des centres de données nécessite une disponibilité croissante d'électricité, de capacités de refroidissement et d'infrastructures de réseau. L'augmentation des coûts énergétiques peut donc affecter simultanément la production des semi-conducteurs, le fonctionnement des installations numériques et la rentabilité des investissements.
La production de puces avancées exige des installations industrielles particulièrement complexes, fortement dépendantes de l'électricité, de l'eau ultrapure et de chaînes logistiques fiables.
L'intelligence artificielle ne s'affranchit pas des contraintes matérielles de l'économie mondiale. Elle en crée de nouvelles.
La disponibilité des accélérateurs ne suffit pas à garantir leur utilisation rentable si les infrastructures électriques, les raccordements et les capacités de refroidissement ne suivent pas.
La prochaine contrainte pourrait ainsi se situer moins dans la conception des processeurs que dans la capacité des territoires à accueillir et alimenter les systèmes qui les utilisent.
Le paradoxe des services : une économie numérique qui stimule d'abord les marchandises
Un autre enseignement du rapport concerne la divergence entre commerce de marchandises et commerce de services.
Alors que l'OMC a relevé ses prévisions pour les biens, elle a abaissé sa projection de croissance du volume des échanges de services commerciaux à 3,3 % en 2026, contre 4,8 % précédemment.
Le transport et le tourisme subissent les conséquences des perturbations au Moyen-Orient, notamment la hausse des coûts énergétiques et la réorganisation des routes internationales.
Les services informatiques affichent néanmoins une trajectoire plus favorable. Leurs exportations ont augmenté de 18 % en valeur au premier trimestre 2026, puis d'environ 12 % au deuxième trimestre, selon les estimations de l'organisation.
Cette divergence illustre une transformation économique intéressante.
L'intelligence artificielle est destinée à accroître la productivité des services, mais son déploiement initial provoque une forte demande de biens industriels.
Avant de produire des gains de productivité à grande échelle, elle exige une phase massive d'accumulation de capital physique.
Les investissements dans les puces, les serveurs et les centres de données précèdent une partie des revenus futurs attendus de leur utilisation.
Cette séquence introduit une incertitude économique fondamentale : la croissance des capacités installées pourra-t-elle être suivie d'une demande suffisamment rentable pour justifier les capitaux engagés ?
Les statistiques commerciales permettent de mesurer l'expansion des infrastructures. Elles ne démontrent pas encore que les revenus futurs de l'IA couvriront durablement les coûts de cette expansion.
Les pays émergents face à une nouvelle hiérarchie industrielle
Pour les économies émergentes, cette transformation ouvre des possibilités, mais elle élève également les conditions d'entrée dans les chaînes de valeur les plus avancées.
La fabrication des semi-conducteurs de pointe exige des investissements considérables, des compétences spécialisées, une alimentation électrique fiable, des fournisseurs qualifiés et un accès à des technologies souvent soumises à des restrictions.
Peu de pays peuvent réunir rapidement l'ensemble de ces conditions.
D'autres segments demeurent toutefois accessibles : assemblage électronique, tests, fabrication de composants électriques, câblage, équipements thermiques, infrastructures énergétiques, construction industrielle et services techniques associés.
Ces activités peuvent permettre à de nouvelles économies de participer à l'expansion des infrastructures numériques.
Mais leur potentiel dépend de la capacité à développer progressivement des compétences, des fournisseurs locaux et des activités à plus forte valeur ajoutée.
L'Afrique illustre cette distinction. La croissance prévue de ses exportations de marchandises en 2026 ne signifie pas que le continent occupe déjà une position significative dans les segments les plus sophistiqués de l'industrie de l'IA.
Ses perspectives reposent notamment sur ses ressources minières, ses capacités énergétiques, l'amélioration de ses infrastructures et la possibilité de développer des activités industrielles intermédiaires.
La disponibilité de minerais stratégiques peut constituer un avantage, sans garantir à elle seule la maîtrise des technologies qui les utilisent.
Le risque serait de voir se reproduire une division internationale du travail dans laquelle certains territoires fournissent les ressources et les infrastructures de base, tandis qu'un nombre restreint d'entreprises et d'économies concentrent la conception, les technologies critiques et les revenus les plus élevés.
La question du développement industriel se déplace ainsi de l'accès au commerce mondial vers la place effectivement occupée dans ses chaînes de valeur.
Une mondialisation plus résistante, mais aussi plus dépendante
Les prévisions de l'OMC suggèrent que le commerce international conserve une capacité d'adaptation supérieure à ce que la multiplication des tensions géopolitiques pourrait laisser penser.
Les routes commerciales changent, les fournisseurs se diversifient et de nouveaux investissements compensent une partie des perturbations.
Mais cette résistance ne doit pas être confondue avec une réduction générale des vulnérabilités.
Le poids croissant des biens liés à l'IA introduit une dépendance nouvelle à l'égard des cycles d'investissement technologique. Les décisions de quelques grandes entreprises, la disponibilité de composants critiques et l'évolution des contraintes énergétiques peuvent désormais influencer une fraction importante de la croissance des échanges mondiaux.
Le risque ne se limite pas à une éventuelle correction financière du secteur technologique. Un ralentissement prolongé des investissements pourrait affecter les commandes industrielles, les capacités de production, les exportations électroniques et les économies fortement spécialisées.
À l'inverse, la poursuite de l'expansion pourrait renforcer les goulets d'étranglement dans les mémoires avancées, les équipements de fabrication, les réseaux électriques et certaines infrastructures industrielles.
L'OMC prévoit une croissance du commerce de marchandises de 4,1 % en 2027, supérieure à celle du PIB mondial, estimée à 2,9 %. Cette perspective demeure toutefois conditionnée à l'évolution du conflit au Moyen-Orient et à la continuité des investissements.
Le commerce mondial entre ainsi dans une phase où sa croissance dépend davantage de la combinaison entre technologies avancées, capacités industrielles et sécurité énergétique.
L'IA devient un moteur de mondialisation au moment même où les États cherchent à réduire leurs dépendances stratégiques.
C'est le paradoxe central de cette nouvelle période.
Les gouvernements veulent sécuriser leurs chaînes d'approvisionnement, les entreprises cherchent à diversifier leurs fournisseurs et les grandes puissances multiplient les restrictions sur les technologies sensibles. Pourtant, la construction des infrastructures d'intelligence artificielle continue d'exiger une coopération industrielle internationale d'une complexité exceptionnelle.
La croissance des échanges ne signifie donc pas le retour à une mondialisation indifférenciée. Elle révèle plutôt l'émergence d'un système dans lequel les interdépendances demeurent profondes, mais deviennent plus sélectives, plus concentrées et plus stratégiques.
La question décisive n'est plus seulement de savoir combien de marchandises traverseront les frontières.
Elle est de déterminer quels pays contrôleront les technologies indispensables, quels territoires accueilleront les capacités de production et quelles entreprises conserveront les revenus générés par cette nouvelle infrastructure mondiale.
Car derrière l'accélération du commerce international se dessine une hiérarchie économique plus exigeante : produire les équipements de l'intelligence artificielle permet de participer à sa croissance ; maîtriser les technologies et les systèmes qui les rendent indispensables permet d'en capter durablement la valeur.
Sources principales
- Organisation mondiale du commerce (OMC) — Global Trade Outlook and Statistics, mise à jour d'octobre 2026, 8 octobre 2026. https://www.wto.org/english/res_e/publications_e/global-trade-outlook-and-statistics_e.htm
- OMC — AI boom and trade resilience to Middle East crisis lift outlook, but gains to be uneven, communiqué et statistiques du 8 octobre 2026. https://www.wto.org/english/news_e/news26_e/stat_08oct26_510_e.htm
- OMC — Global Trade Outlook and Statistics, résumé analytique, octobre 2026. https://www.wto.org/french/res_f/publications_f/global-trade-outlook-and-statistics_execsum_f.htm
- OMC — Global Trade Outlook and Statistics, publication intégrale, octobre 2026. https://www.wto.org/english/res_e/booksp_e/gtos1026_e.pdf
Note méthodologique : les prévisions de croissance du commerce portent sur les volumes, tandis que les contributions de 47 % et les progressions des échanges de biens liés à l'IA concernent les valeurs commerciales. Les statistiques d'exportation ne constituent pas une mesure directe de la valeur ajoutée nationale ni des bénéfices des entreprises. Les projections pour 2027 demeurent conditionnelles.
Bureau de recherche Atlas Limits
Bureau éditorial et analytique d’Atlas Limits.