L’économie mondiale devrait progresser de 3,1 % en 2026, selon le Fonds monétaire international. Mais derrière cette résistance apparente se dessine une transformation plus profonde : un nombre décroissant de pays concentre l’essentiel de la croissance, tandis que les investissements technologiques et les chocs énergétiques redistribuent les avantages économiques. La mondialisation ne disparaît pas. Ses moteurs deviennent plus sélectifs.
Le 13 octobre 2026, à Bangkok, où se tiennent les Assemblées annuelles du Fonds monétaire international et de la Banque mondiale, les nouvelles perspectives économiques mondiales livrent un constat paradoxal. Malgré les conflits, la hausse des prix de l’énergie, les tensions commerciales et l'endettement public, l’économie mondiale continue de croître. Le FMI prévoit une progression du produit intérieur brut mondial de 3,1 % en 2026, après 3,5 % en 2025, puis une accélération à 3,4 % en 2027.
Ces chiffres pourraient suggérer une économie internationale capable d’absorber des perturbations successives sans basculer dans la récession. Pourtant, un autre indicateur révèle une réalité beaucoup moins rassurante : selon le FMI, 32 économies représentent désormais 95 % de la croissance mondiale attendue, contre 54 dans ses projections d’avril.
En quelques mois, la contribution à l’expansion mondiale s’est ainsi concentrée dans un ensemble beaucoup plus restreint de pays. Cette évolution ne signifie pas que les autres économies ont cessé de croître, ni que la richesse mondiale se trouve désormais détenue par seulement 32 États. Elle indique que l’essentiel de l’accroissement de la production mondiale provient d’un nombre réduit d’économies, dans un contexte où les révisions de croissance deviennent fortement divergentes.
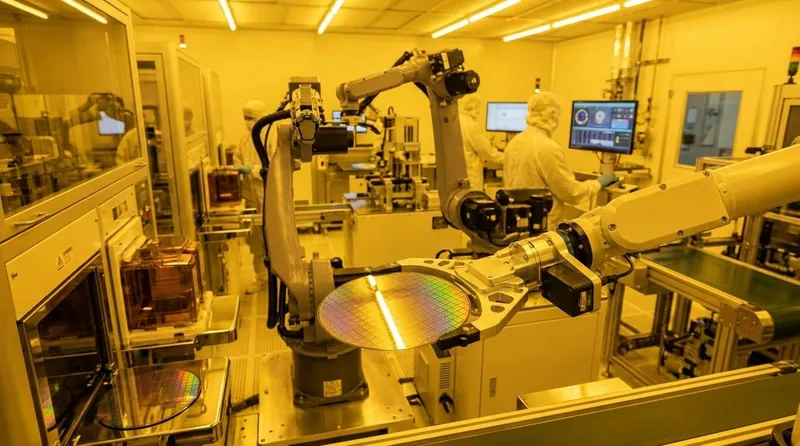
Le phénomène est d’autant plus remarquable que cette concentration intervient au moment où les investissements dans l’intelligence artificielle prennent une importance croissante dans l’activité économique. Les pays qui construisent les infrastructures numériques, fabriquent les semi-conducteurs ou fournissent les équipements nécessaires aux centres de données bénéficient d’un cycle d’investissement exceptionnel. Ceux qui restent à l’écart de ces chaînes industrielles continuent, pour beaucoup, de subir les conséquences d’une énergie plus coûteuse, de conditions financières restrictives et d’une demande extérieure fragilisée.
Deux forces travaillent ainsi simultanément l’économie mondiale. La première soutient l’investissement, l’industrie et les échanges autour de l’intelligence artificielle. La seconde renchérit les coûts de production, réduit le pouvoir d’achat et limite les marges de manœuvre des gouvernements.
Le résultat n’est pas simplement une croissance inégale. C’est une modification progressive de la géographie des opportunités économiques.
Une croissance mondiale qui masque des trajectoires divergentes
La stabilité relative des prévisions mondiales dissimule des mouvements nationaux de sens contraire. Depuis avril, le FMI a révisé à la baisse les perspectives de croissance d’environ 47 % des économies couvertes par ses estimations. Les améliorations observées ailleurs suffisent néanmoins à maintenir l’agrégat mondial.
Cette particularité tient notamment au poids des grandes économies dans le calcul de la croissance internationale. Une accélération modérée aux États-Unis ou en Chine peut compenser le ralentissement de nombreux pays de taille plus réduite. La concentration mesurée par le FMI reflète donc à la fois la dimension des économies concernées et l’évolution de leurs performances.
Les États-Unis devraient enregistrer une croissance de 2,3 % en 2026 comme en 2027. La Chine conserverait une progression de l’ordre de 4,5 % en 2026, tandis que l’Inde, avec une croissance projetée à 7 %, demeurerait l’une des grandes économies les plus dynamiques. La zone euro évoluerait à un rythme beaucoup plus modéré, autour de 1,1 %.
Ces différences ne peuvent toutefois être expliquées par la seule intelligence artificielle. La démographie, la consommation intérieure, les dépenses publiques, les politiques industrielles, les exportations et les conditions financières continuent de jouer des rôles déterminants. L’Inde, notamment, illustre l’importance de moteurs domestiques de croissance qui ne se limitent pas aux infrastructures numériques.
La nouveauté réside plutôt dans le fait que le cycle technologique apporte un soutien supplémentaire à certains pays au moment précis où d’autres subissent une détérioration de leur environnement extérieur.
Dans les précédentes phases d’expansion mondiale, la hausse de la demande internationale pouvait se transmettre à une large diversité de producteurs grâce aux échanges de biens manufacturés, aux matières premières et à l’investissement étranger. Le cycle actuel conserve ces mécanismes, mais ses composantes les plus dynamiques reposent sur des équipements particulièrement spécialisés, produits dans un nombre limité de territoires.
L’investissement mondial augmente donc sans nécessairement entraîner une amélioration comparable des perspectives de tous les partenaires commerciaux.
L’intelligence artificielle transforme la géographie industrielle
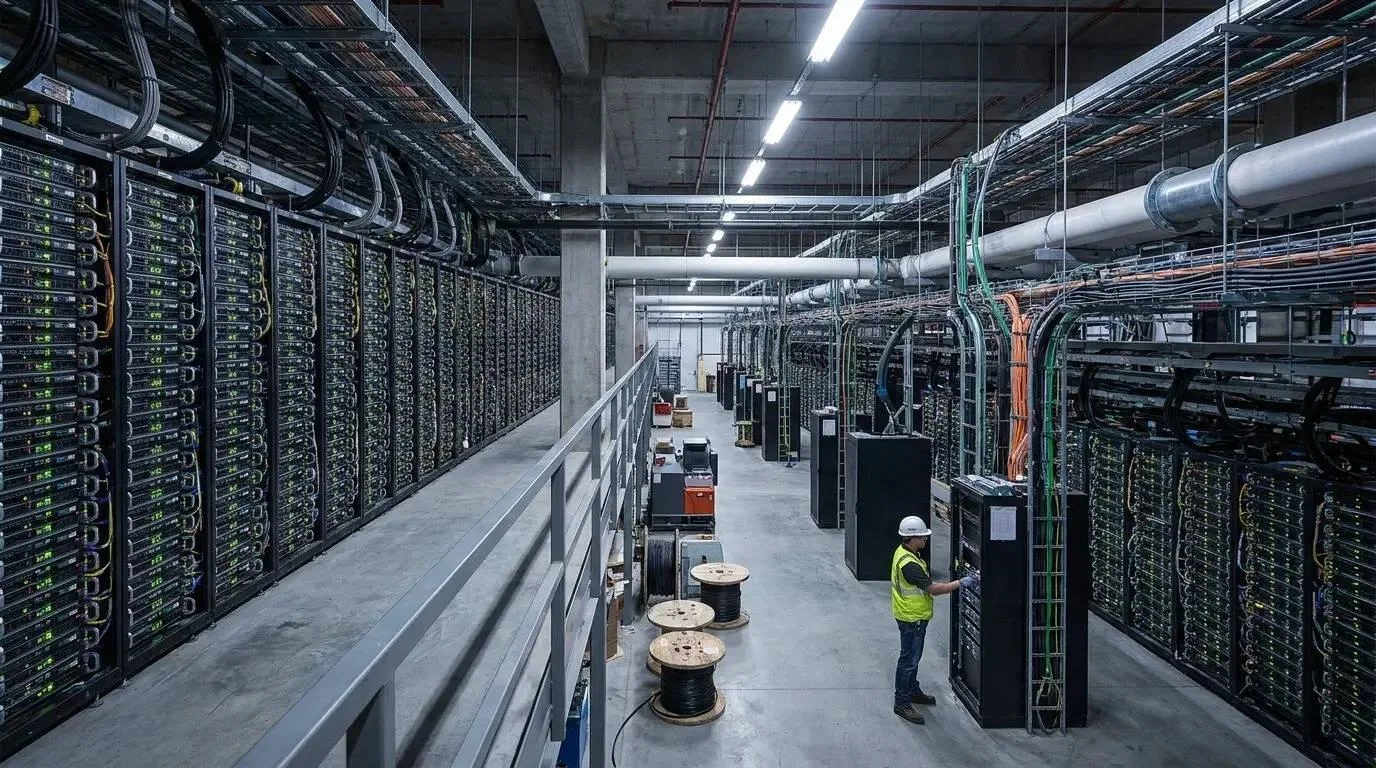
Un centre de données consacré à l’intelligence artificielle n’est pas seulement un bâtiment rempli de serveurs. Il représente l’aboutissement d’une chaîne industrielle qui mobilise des concepteurs de processeurs, des fondeurs de semi-conducteurs, des fabricants de mémoires, des fournisseurs d’équipements électriques, des producteurs d’énergie, des spécialistes du refroidissement et des entreprises de construction.
Chaque nouvelle capacité de calcul suppose des dépenses physiques considérables avant même que les applications numériques correspondantes ne génèrent des revenus durables.
Cette particularité distingue le cycle actuel d’une partie des précédentes vagues de numérisation. L’intelligence artificielle est souvent présentée comme une technologie immatérielle, mais son déploiement repose sur une infrastructure industrielle et énergétique extrêmement matérielle.
Les États-Unis occupent une position centrale dans cette organisation. Le pays concentre plusieurs des principales entreprises qui conçoivent les accélérateurs de calcul, développent les grands modèles d’intelligence artificielle et exploitent les plateformes numériques capables de financer des investissements massifs. Son avantage tient autant à la disponibilité du capital qu’à la profondeur de ses marchés technologiques.
La Chine poursuit une trajectoire différente. Elle dispose d’un immense marché intérieur, d’importantes capacités manufacturières et d’une politique industrielle visant à réduire sa dépendance aux technologies étrangères. Les restrictions américaines sur les exportations de semi-conducteurs avancés limitent son accès à certains équipements, mais elles encouragent parallèlement le développement de fournisseurs nationaux et la réorganisation de ses chaînes d’approvisionnement.
Entre ces deux pôles, plusieurs économies asiatiques occupent des positions industrielles déterminantes.
La Corée du Sud bénéficie de la demande de mémoires avancées nécessaires aux accélérateurs d’intelligence artificielle. Taïwan conserve un rôle essentiel dans la fabrication des puces les plus sophistiquées. La Malaisie intervient dans différentes activités de l'industrie électronique, notamment l’assemblage, les tests et certains segments de la chaîne des semi-conducteurs. La Thaïlande et le Mexique participent également à la production et à l’intégration d’équipements destinés aux marchés technologiques internationaux.
Le FMI identifie précisément plusieurs de ces économies parmi celles dont les perspectives sont soutenues par les investissements liés à l’intelligence artificielle.
Leurs avantages ne reposent pas nécessairement sur la propriété des technologies finales. Ils résultent de leur insertion dans des segments industriels devenus indispensables à la construction des nouvelles infrastructures numériques.
Cette distinction est fondamentale. Une économie peut bénéficier du cycle de l’intelligence artificielle sans posséder de grands modèles linguistiques, de plateformes numériques mondiales ou de fabricants nationaux de processeurs avancés. Elle peut capter une partie de la valeur créée grâce à ses capacités de fabrication, à sa main-d’œuvre spécialisée, à ses infrastructures logistiques ou à ses fournisseurs industriels.
Inversement, un pays peut disposer d’un marché numérique en expansion sans participer significativement à la production des équipements qui soutiennent cette expansion.
La frontière économique ne passe donc plus uniquement entre les pays technologiquement avancés et les autres. Elle traverse les chaînes de valeur elles-mêmes.
L’énergie, l’autre face du cycle technologique
Pendant que les investissements dans l’intelligence artificielle soutiennent certaines économies, le renchérissement de l’énergie exerce une pression opposée sur une grande partie du monde.
Le FMI prévoit une inflation mondiale de 4,7 % en 2026, avant un ralentissement à 4,1 % en 2027. Cette trajectoire traduit la persistance des tensions sur les prix malgré le ralentissement de l’activité par rapport à 2025.
Les perturbations liées au conflit au Moyen-Orient ont accru les coûts énergétiques et les incertitudes sur les approvisionnements. Leurs conséquences dépassent largement les marchés pétroliers. Elles touchent le transport maritime, les engrais, l’agriculture, la production industrielle et les finances publiques des pays importateurs.
Pour une économie dépendante des importations d’hydrocarbures, une hausse durable des prix de l’énergie agit simultanément sur plusieurs variables. Elle augmente la facture extérieure, alimente l’inflation, réduit le revenu disponible des ménages et renchérit les coûts des entreprises.
Si les autorités cherchent à protéger les consommateurs par des subventions généralisées, la pression se déplace vers le budget public. Si elles laissent les prix se transmettre intégralement, le choc affecte directement les ménages et les entreprises. Si elles durcissent la politique monétaire pour contenir l’inflation, le financement de l’investissement peut devenir plus coûteux.
Ces arbitrages sont particulièrement difficiles pour les pays dont les réserves de change sont limitées, dont la dette est élevée ou dont les recettes d’exportation ne progressent pas suffisamment pour compenser le surcoût énergétique.
Le contraste avec les économies intégrées aux chaînes technologiques devient alors particulièrement net.
D’un côté, les investissements dans les infrastructures de calcul créent une demande supplémentaire pour les semi-conducteurs, les composants électroniques et les équipements électriques. De l’autre, les importateurs d’énergie qui ne participent pas à cette chaîne subissent une hausse de leurs coûts sans bénéficier directement de cette nouvelle demande industrielle.
Le même cycle mondial produit ainsi une impulsion positive dans certains territoires et un choc négatif dans d’autres.
Il serait néanmoins excessif d’en déduire que tous les producteurs d’énergie sont gagnants. Un prix élevé du pétrole peut améliorer les recettes d’exportation d’un pays producteur, mais les perturbations militaires, les restrictions de transport et les interruptions de production peuvent annuler cet avantage. Les économies du Moyen-Orient directement touchées par les conflits en fournissent une illustration.
La sécurité des approvisionnements devient donc aussi importante que la possession des ressources.
Les pays qui construisent l’IA et ceux qui achèteront ses services
La concentration industrielle observée aujourd’hui pourrait avoir des conséquences qui dépassent le cycle immédiat des investissements.
Les pays producteurs d’équipements bénéficient d’abord des commandes de machines, de composants et d’infrastructures. Mais ils peuvent également accumuler des compétences techniques, attirer des fournisseurs, développer leurs réseaux électriques et renforcer leurs capacités de recherche.
Ces effets d’apprentissage peuvent contribuer à prolonger les avantages initiaux.
À l’inverse, les économies qui adopteront principalement l’intelligence artificielle sous forme de services importés pourraient connaître une trajectoire différente. Elles pourraient bénéficier de gains de productivité dans l’administration, les services financiers, l’éducation, la santé ou l’industrie, sans nécessairement développer une base nationale de production des technologies sous-jacentes.
Cette situation ne constitue pas automatiquement un désavantage. L’histoire économique montre que l’adoption de technologies étrangères peut produire des gains considérables, même lorsque les pays utilisateurs ne fabriquent pas les équipements concernés.
Mais la distribution de ces gains dépend de plusieurs conditions : le prix d’accès aux technologies, la disponibilité des compétences, la qualité des infrastructures, la capacité des entreprises locales à transformer leurs processus et la possibilité de conserver une partie de la valeur créée.
Une économie qui importe des services d’intelligence artificielle tout en disposant d’entreprises capables d’améliorer fortement leur productivité peut tirer un bénéfice substantiel de cette adoption.
Une autre, confrontée à une électricité coûteuse, à une faible connectivité et à un déficit de compétences, risque de payer l’accès aux technologies sans parvenir à en exploiter pleinement les possibilités.
Le risque de divergence ne se limite donc pas à la production des semi-conducteurs. Il concerne aussi la capacité des sociétés à convertir les technologies disponibles en productivité, en emplois qualifiés et en revenus.
Cette distinction est particulièrement importante pour l’Afrique, l’Asie du Sud et certaines économies d’Amérique latine. Leurs trajectoires sont très diverses, mais beaucoup doivent simultanément financer leurs infrastructures énergétiques, développer leurs compétences et préserver leurs équilibres extérieurs.
Leur défi n’est pas nécessairement de reproduire les capacités technologiques des États-Unis ou de la Chine. Il consiste à identifier les segments industriels, numériques et énergétiques dans lesquels une participation économiquement viable peut être construite.
Une mondialisation qui devient plus sélective
La concentration de la croissance intervient dans un contexte où les États interviennent davantage dans l’organisation des chaînes industrielles.
Les restrictions sur les exportations de technologies avancées, les subventions à la production de semi-conducteurs, les politiques de sécurisation des minerais critiques et les programmes de souveraineté énergétique modifient progressivement les conditions de l’investissement international.
La logique économique traditionnelle, fondée principalement sur les coûts de production et l’efficacité des échanges, coexiste désormais avec des impératifs de sécurité nationale, de résilience industrielle et de contrôle technologique.
Cette évolution ne signifie pas que la mondialisation s’arrête. Les infrastructures d’intelligence artificielle reposent elles-mêmes sur une interdépendance internationale considérable. Les entreprises américaines ont besoin de capacités de fabrication asiatiques, les producteurs de semi-conducteurs dépendent de machines et de matériaux spécialisés, et les centres de données nécessitent des ressources énergétiques et industrielles distribuées entre plusieurs continents.
La mondialisation demeure donc indispensable au fonctionnement du nouveau cycle technologique.
Ce qui change, c’est la manière dont les États et les entreprises sélectionnent leurs partenaires, sécurisent leurs approvisionnements et répartissent leurs investissements.
Les économies déjà présentes dans les chaînes stratégiques disposent d’un avantage cumulatif. Elles attirent de nouvelles commandes parce qu’elles possèdent les compétences, les fournisseurs et les infrastructures nécessaires. Ces commandes renforcent ensuite leurs capacités et leur attractivité.
Pour les pays qui cherchent à entrer dans ces réseaux, les obstacles peuvent devenir plus élevés. La construction d’une industrie électronique compétitive exige des investissements, une formation technique, une alimentation électrique fiable et une intégration logistique que tous les États ne peuvent financer au même rythme.
Mais la concentration actuelle peut aussi créer de nouvelles possibilités. La recherche de fournisseurs alternatifs, la diversification géographique des capacités de production et les besoins croissants en équipements énergétiques ouvrent des espaces pour des économies qui ne figuraient pas historiquement au cœur des industries numériques.
Le Mexique, la Malaisie ou la Thaïlande illustrent différentes formes de participation à ces recompositions.
L’enjeu pour les autres pays n’est donc pas de rejoindre indistinctement une course mondiale à l’intelligence artificielle, mais de déterminer où leurs avantages industriels, énergétiques ou humains peuvent trouver une place durable.
Le risque d’une croissance dépendante de quelques entreprises
La concentration géographique s’accompagne d’une autre vulnérabilité : la dépendance du cycle d’investissement à un nombre limité de grandes entreprises technologiques.
Les dépenses consacrées aux centres de données, aux accélérateurs de calcul et aux infrastructures électriques reposent largement sur les anticipations de revenus futurs associés à l’intelligence artificielle.
Ces investissements soutiennent immédiatement l’activité des fournisseurs, des constructeurs et des producteurs d’équipements. En revanche, leur rentabilité dépendra de la capacité des applications d’intelligence artificielle à générer suffisamment de valeur économique pour justifier les capitaux mobilisés.
Le décalage entre dépenses présentes et revenus futurs crée une incertitude majeure.
Si les gains de productivité se matérialisent rapidement et se diffusent dans l’ensemble de l’économie, le cycle actuel pourrait constituer le point de départ d’une expansion durable.
Si les revenus progressent moins vite que prévu, les grandes entreprises pourraient ralentir leurs dépenses, reporter certains projets ou réviser leurs capacités de calcul.
Les conséquences dépasseraient alors les marchés financiers. Les fabricants de mémoires, les fournisseurs d’équipements, les entreprises de construction et les économies exportatrices intégrées à ces chaînes pourraient subir simultanément une baisse des commandes.
La concentration qui soutient aujourd’hui la croissance mondiale pourrait ainsi devenir un mécanisme de transmission d’un ralentissement futur.
Le FMI identifie précisément une réévaluation des perspectives de rentabilité de l’intelligence artificielle parmi les risques pesant sur son scénario économique.
La question n’est pas de savoir si l’intelligence artificielle constitue une innovation importante. Elle est de déterminer si le rythme actuel des investissements correspond à celui auquel ses usages pourront produire des revenus et des gains de productivité mesurables.
Une technologie peut transformer profondément l’économie tout en traversant des phases de surinvestissement, de consolidation et de correction financière.
Le dilemme des finances publiques
À cette concentration industrielle s’ajoute une contrainte budgétaire de plus en plus déterminante.
Le FMI insiste sur la nécessité de reconstituer les marges de manœuvre publiques après plusieurs années de chocs successifs. L’augmentation des charges d’intérêt, les besoins de défense, les dépenses sociales et les investissements nécessaires à la transition énergétique limitent la capacité de nombreux gouvernements à intervenir en cas de nouvelle crise.
Cette recommandation soulève cependant un arbitrage difficile.
Les pays qui disposent déjà d’infrastructures technologiques avancées peuvent s’appuyer sur leurs entreprises, leurs marchés financiers et leurs capacités industrielles pour soutenir l’investissement. Ceux qui doivent encore construire leurs réseaux électriques, moderniser leurs ports, former leurs ingénieurs ou développer leur connectivité ont souvent besoin d’un effort public initial plus important.
Une consolidation budgétaire trop rapide peut préserver certains équilibres financiers tout en réduisant les investissements nécessaires à la croissance future.
À l’inverse, un endettement supplémentaire mal maîtrisé peut augmenter le coût du capital, affaiblir la monnaie et rendre ces mêmes investissements plus difficiles à financer.
Il n’existe donc pas de solution uniforme.
La qualité des dépenses, leur rendement économique, la structure de la dette et la capacité à mobiliser des recettes fiscales durables deviennent des critères essentiels.
Le FMI recommande notamment des aides temporaires et ciblées pour protéger les ménages vulnérables contre les hausses de prix, plutôt que des subventions générales qui peuvent absorber des ressources budgétaires considérables.
Cette approche présente une logique économique : limiter le coût des mesures de soutien et éviter de subventionner indistinctement tous les consommateurs. Mais sa mise en œuvre dépend de la capacité administrative des États à identifier les bénéficiaires, à distribuer les transferts et à protéger effectivement les populations exposées.
La question budgétaire rejoint ainsi celle de la concentration de la croissance. Les pays qui disposent de ressources financières et institutionnelles importantes peuvent plus facilement absorber les chocs tout en préparant les transformations industrielles. Les autres doivent arbitrer entre la stabilisation immédiate et l’investissement de long terme.
Trois trajectoires possibles pour la fin de la décennie
Les perspectives du FMI ne constituent pas une prévision certaine de la nouvelle organisation économique mondiale. Elles décrivent une situation à partir des informations disponibles au 1er octobre 2026, dans un environnement où les hypothèses énergétiques, géopolitiques et technologiques peuvent évoluer rapidement.
Une première trajectoire verrait la croissance technologique se diffuser progressivement. Les investissements dans l’intelligence artificielle produiraient des gains de productivité dans un nombre croissant de secteurs. Les économies importatrices de technologies pourraient alors bénéficier de leurs applications sans devoir nécessairement posséder les capacités industrielles initiales. La concentration actuelle des investissements précéderait une diffusion plus large des gains économiques.
Une deuxième trajectoire prolongerait la divergence observée en 2026. Les pays déjà intégrés aux chaînes industrielles stratégiques continueraient d’attirer les capitaux, tandis que les autres subiraient durablement des coûts énergétiques et financiers élevés. La croissance mondiale resterait positive, mais ses bénéfices seraient répartis de manière de plus en plus inégale.
Une troisième trajectoire combinerait une correction du cycle d’investissement technologique avec de nouvelles perturbations énergétiques. Les économies les plus exposées aux dépenses d’infrastructure numérique perdraient alors un moteur de croissance, tandis que les importateurs d’énergie resteraient confrontés à des coûts élevés. La concentration des moteurs économiques amplifierait la transmission du choc.
Ces scénarios ne sont pas équivalents, et aucun ne peut être considéré comme acquis. Ils montrent néanmoins que la solidité de l’économie mondiale dépend désormais de la capacité à maintenir plusieurs équilibres simultanément : la rentabilité des investissements technologiques, la disponibilité de l’énergie, la stabilité financière et la diffusion internationale des gains de productivité.
La véritable fracture de l’économie mondiale
Le chiffre le plus révélateur du rapport d’octobre 2026 n’est peut-être pas la croissance mondiale de 3,1 %. C’est le passage de 54 à 32 économies représentant 95 % de son expansion.
Cet indicateur ne prouve pas à lui seul que l’intelligence artificielle est responsable de la concentration observée. La taille des économies, les conflits, les variations de prix et les différences de croissance intérieure interviennent également. Mais il révèle un monde dans lequel la résistance de l’agrégat mondial masque une divergence croissante des trajectoires nationales.
La distinction entre pays développés et pays en développement reste importante, mais elle ne suffit plus à décrire cette transformation.
Certaines économies émergentes participent directement aux chaînes de production les plus sophistiquées. D’autres, parfois riches en ressources naturelles, demeurent vulnérables aux perturbations logistiques et aux conflits. Des pays technologiquement avancés peuvent connaître une croissance faible, tandis que des économies moins industrialisées conservent une expansion rapide grâce à leurs marchés intérieurs.
La ligne de fracture se déplace vers la capacité à combiner plusieurs ressources : le capital, l’énergie, les compétences, les infrastructures, les institutions et l’accès aux chaînes industrielles stratégiques.
L’intelligence artificielle accentue cette évolution parce qu’elle concentre les dépenses initiales dans des équipements complexes et des entreprises capables de mobiliser des capitaux considérables. L’énergie la renforce parce qu’elle constitue à la fois un intrant indispensable à cette nouvelle infrastructure et une source de vulnérabilité pour les économies importatrices.
La croissance mondiale ne s’interrompt pas. Elle change de structure.
Le véritable enjeu des prochaines années sera de déterminer si les gains générés par cette nouvelle organisation pourront se diffuser au-delà des territoires qui accueillent aujourd’hui les investissements, ou si la concentration actuelle deviendra une caractéristique durable de l’économie internationale.
Car une économie mondiale peut continuer de progresser tout en laissant un nombre croissant de pays à distance de ses principaux moteurs.
Et lorsque la croissance repose sur un cercle plus étroit de producteurs, d’investisseurs et de technologies, sa résistance apparente peut aussi devenir sa principale fragilité.
Sources principales
- Fonds monétaire international, World Economic Outlook — Resilience Under Strain, Urgent Choices, 13 octobre 2026, chapitre 1, projections macroéconomiques et analyse des risques. https://www.imf.org/en/publications/weo/issues/2026/10/13/world-economic-outlook-october-2026
- Fonds monétaire international, Perspectives de l’économie mondiale, octobre 2026, présentation française, principales projections et recommandations de politique économique. https://www.imf.org/fr/publications/weo/issues/2026/10/13/world-economic-outlook-october-2026
- Fonds monétaire international, conférence de presse sur les Perspectives de l’économie mondiale, Bangkok, 13 octobre 2026. https://mediacenter.imf.org/news/imf-world-economic-output-press-briefing/s/85df82f1-2ffe-44b3-91c4-a7a0e01042ae
- Fonds monétaire international, World Economic Outlook Database, octobre 2026, données de croissance par pays et région. https://www.imf.org/en/Publications/WEO/weo-database
- Reuters, AI investment props up global growth, but war and debt threaten outlook, IMF says, 13 octobre 2026. https://www.reuters.com/world/china/imf-says-ai-investment-propping-up-global-growth-war-debt-threaten-outlook-2026-10-13/
Note méthodologique : les chiffres de croissance et d’inflation pour 2026 et 2027 sont des projections du FMI, et non des résultats définitifs. Les développements relatifs aux chaînes de valeur, à la diffusion de l’IA et aux trajectoires économiques de long terme constituent une analyse éditoriale fondée sur les mécanismes économiques décrits dans le rapport.
Bureau de recherche Atlas Limits
Bureau éditorial et analytique d’Atlas Limits.