La crise du détroit d’Ormuz révèle une fragilité longtemps sous-estimée du système énergétique mondial. Alors que les stocks diminuent et que les coûts logistiques s’envolent, la sécurité des approvisionnements ne dépend plus seulement des capacités de production. Elle repose désormais sur la possibilité de transporter, de stocker et de livrer l’énergie dans un environnement où les grandes routes commerciales peuvent être interrompues.
Le 2 novembre 2026, à Abou Dhabi, l’ouverture de la conférence internationale ADIPEC a donné lieu à un constat inhabituellement préoccupant de la part de Sultan Al Jaber, directeur général de la compagnie pétrolière nationale des Émirats arabes unis, ADNOC. Selon les chiffres présentés par le dirigeant, près d’un milliard de barils auraient été prélevés sur les stocks pétroliers mondiaux depuis les perturbations provoquées par la guerre impliquant l’Iran et l’interruption d’une partie du trafic énergétique dans le détroit d’Ormuz.
Dans certains marchés, les réserves de diesel seraient tombées à leurs niveaux saisonniers les plus faibles depuis trente-cinq ans. Ailleurs, les déficits d'approvisionnement en gaz naturel liquéfié atteindraient 600 milliards de pieds cubes, soit environ 17 milliards de mètres cubes. Les coûts de transport, de logistique et d’assurance, qui représentaient moins de 5 % du coût d’un baril avant les perturbations, dépasseraient désormais 30 %, selon ADNOC.
Ces chiffres, avancés par l’entreprise émiratie, ne constituent pas à eux seuls un inventaire exhaustif des disponibilités énergétiques mondiales. Ils révèlent néanmoins un phénomène plus profond : l’épuisement progressif des marges de sécurité qui permettaient au système énergétique international d’absorber les crises sans remettre immédiatement en cause la continuité des approvisionnements.
Pendant plusieurs décennies, la sécurité énergétique a été principalement envisagée sous l’angle des réserves disponibles, des capacités de production et de la diversification des fournisseurs. La crise actuelle met en évidence les limites de cette approche. Disposer de pétrole dans le sous-sol, de gaz dans un réservoir ou de cargaisons déjà produites ne garantit plus que ces ressources puissent atteindre les marchés qui en ont besoin.
La question centrale se déplace. Il ne s’agit plus seulement de savoir combien d’énergie le monde peut produire, mais quelle quantité il peut effectivement livrer lorsque ses principales infrastructures commerciales sont perturbées.
Des stocks devenus la première ligne de défense
L’architecture contemporaine de sécurité pétrolière trouve une partie de ses origines dans le choc de 1973. La création de l’Agence internationale de l’énergie, en 1974, répondait à la nécessité d’organiser une protection collective des économies importatrices face aux interruptions d’approvisionnement.
Le dispositif repose notamment sur l’obligation faite aux pays membres concernés de détenir des stocks pétroliers équivalant à au moins quatre-vingt-dix jours d’importations nettes. Ces réserves peuvent prendre différentes formes : stocks publics directement contrôlés par les États, stocks détenus par des agences spécialisées ou obligations imposées aux opérateurs privés.
Ce mécanisme a constitué pendant un demi-siècle l’un des principaux instruments de stabilisation du marché pétrolier. Il permet de mobiliser des volumes supplémentaires lorsque les approvisionnements commerciaux deviennent insuffisants, de limiter les effets d’une interruption temporaire et de donner aux gouvernements le temps d’organiser une réponse.
Mais son efficacité dépend d’une distinction fondamentale entre trois catégories de ressources.
Les réserves stratégiques sont constituées pour répondre à des situations exceptionnelles. Elles représentent une assurance collective, dont l’utilisation suppose généralement une décision politique ou administrative.
Les stocks commerciaux répondent à une logique différente. Ils permettent aux raffineries, négociants, distributeurs et industriels de gérer les délais de transport, les fluctuations de consommation et les contraintes opérationnelles. Une partie de ces volumes est indispensable au fonctionnement quotidien du système et ne peut être retirée sans perturber les activités qu’elle soutient.
Enfin, les stocks effectivement mobilisables constituent une catégorie plus restrictive. Un baril entreposé dans un terminal éloigné, immobilisé dans une infrastructure saturée ou détenu sous des contraintes contractuelles particulières ne possède pas la même valeur opérationnelle qu’un baril immédiatement accessible à une raffinerie.
La différence devient décisive lorsque les perturbations se prolongent.
En octobre, Amin Nasser, directeur général de Saudi Aramco, a évoqué un niveau inférieur à six milliards de barils pour les stocks commerciaux mondiaux, tout en soulignant que leur majeure partie n’était pas pratiquement disponible. Cette appréciation doit être replacée dans son contexte : le volume total des stocks ne correspond ni à une réserve d’urgence intégralement mobilisable ni à une quantité susceptible d’être immédiatement injectée sur les marchés.
La disponibilité physique ne suffit pas. Encore faut-il disposer des capacités de soutirage, des pipelines, des navires, des terminaux et des infrastructures de distribution nécessaires pour acheminer les produits vers leurs utilisateurs.
Une réserve peut ainsi être considérable en volume et limitée dans son utilité immédiate.
Ormuz, ou la différence entre produire et livrer
Le détroit d’Ormuz concentre cette contradiction à une échelle mondiale.
En 2025, près de 20 millions de barils de pétrole brut et de produits pétroliers transitaient quotidiennement par ce passage reliant le golfe Persique à la mer d’Arabie. Ces flux représentaient environ un quart du commerce maritime mondial de pétrole. Près de 80 % des volumes concernés étaient destinés aux marchés asiatiques.
La géographie énergétique du Golfe repose sur une concentration exceptionnelle de capacités de production autour d’un nombre limité de corridors d’exportation. L’Arabie saoudite, les Émirats arabes unis, l’Irak, le Koweït, le Qatar et l’Iran occupent des positions majeures dans l’approvisionnement mondial, mais une part considérable de leurs exportations dépend directement ou indirectement de la liberté de navigation dans le détroit.
Cette concentration crée une vulnérabilité qui ne peut être compensée par la seule augmentation de la production.
Un producteur peut disposer de capacités excédentaires, de puits opérationnels et de réserves abondantes sans être en mesure d’expédier les volumes correspondants. Lorsque le transport maritime devient impossible, trop coûteux ou insuffisamment assuré, les capacités productives perdent une partie de leur valeur stratégique immédiate.
Les infrastructures de contournement offrent une protection, mais leur portée demeure limitée.
L’Arabie saoudite dispose du système d’oléoducs Est-Ouest, reliant ses installations pétrolières orientales au port de Yanbu, sur la mer Rouge. Sa capacité annoncée a été portée jusqu’à 7 millions de barils par jour, même si la soutenabilité opérationnelle de ce niveau n’avait pas été entièrement éprouvée au début de 2026.
Les Émirats arabes unis disposent pour leur part de l’oléoduc Habshan-Fujairah, qui permet d’exporter du brut depuis un terminal situé à l’extérieur du détroit d’Ormuz. Sa capacité est proche de 1,8 million de barils par jour.
Ces deux infrastructures constituent des actifs stratégiques majeurs. Elles permettent de réduire la dépendance à un passage maritime unique et offrent aux producteurs concernés une flexibilité dont ne disposent pas tous leurs voisins.
Cependant, selon les estimations publiées par l’Agence internationale de l’énergie au début de 2026, les capacités supplémentaires effectivement disponibles pour contourner Ormuz se situaient entre 3,5 et 5,5 millions de barils par jour.
Ces capacités alternatives restent donc très inférieures aux quelque 20 millions de barils qui transitaient quotidiennement par le détroit avant les perturbations. Elles concernent principalement le pétrole brut et ne peuvent pas être considérées comme un substitut équivalent pour l’ensemble des produits pétroliers et du gaz naturel liquéfié.
Le problème ne réside pas uniquement dans la capacité nominale des pipelines. Il concerne également les terminaux de chargement, les capacités de stockage intermédiaire, la disponibilité des pétroliers, les caractéristiques des bruts transportés et la possibilité de maintenir des flux élevés pendant une période prolongée.
Une infrastructure capable de transporter plusieurs millions de barils par jour sur le papier ne garantit pas nécessairement que les ports situés à son extrémité pourront expédier durablement ces volumes.
La sécurité énergétique apparaît alors comme une chaîne dont la résistance dépend de son maillon le plus contraint.
La multiplication des points de vulnérabilité
Ormuz n’est pas une exception isolée. Il constitue le point le plus visible d’un système énergétique organisé autour de plusieurs passages maritimes difficiles à remplacer.
Plus à l’ouest, le détroit de Bab el-Mandeb commande l’accès méridional à la mer Rouge et au canal de Suez. Les perturbations de cette route ont déjà montré que les compagnies maritimes pouvaient être contraintes de contourner l’Afrique par le cap de Bonne-Espérance, avec des conséquences sur les distances parcourues, les délais de livraison, la consommation de carburant et les coûts d’assurance.
En Asie, le détroit de Malacca concentre une part considérable des échanges énergétiques à destination des grandes économies industrielles. Sa position entre l’océan Indien et les mers d’Asie orientale en fait un passage particulièrement sensible pour les importateurs asiatiques.
Ces trois espaces n’exposent pas les marchés aux mêmes risques. Ormuz constitue principalement une contrainte d’accès aux ressources exportées depuis le Golfe. Bab el-Mandeb et Suez affectent davantage l’organisation des itinéraires entre les bassins de production et de consommation. Malacca représente un point de concentration majeur des flux vers l’Asie orientale.
Leur vulnérabilité commune réside dans le fait qu’une perturbation locale peut produire des effets bien au-delà de la région directement concernée.
Le contournement d’un détroit n’est pas nécessairement synonyme de rupture physique des approvisionnements. Il peut néanmoins mobiliser davantage de navires pour transporter une quantité inchangée d’énergie, allonger les rotations commerciales et réduire la disponibilité de la flotte mondiale.
Le résultat est une diminution de la capacité effective de livraison sans réduction équivalente de la production.
Cette distinction modifie profondément la compréhension des crises énergétiques. Une économie peut subir une tension sur ses approvisionnements non parce que le pétrole manque dans le monde, mais parce que les infrastructures nécessaires pour le lui livrer sont devenues insuffisantes ou trop coûteuses.
Les coûts logistiques cessent alors d’être une composante secondaire du prix de l’énergie. Ils deviennent l’expression économique de la vulnérabilité des chaînes d’approvisionnement.
Le gaz naturel, une sécurité encore plus dépendante des infrastructures
Le gaz naturel liquéfié illustre une autre dimension de cette transformation.
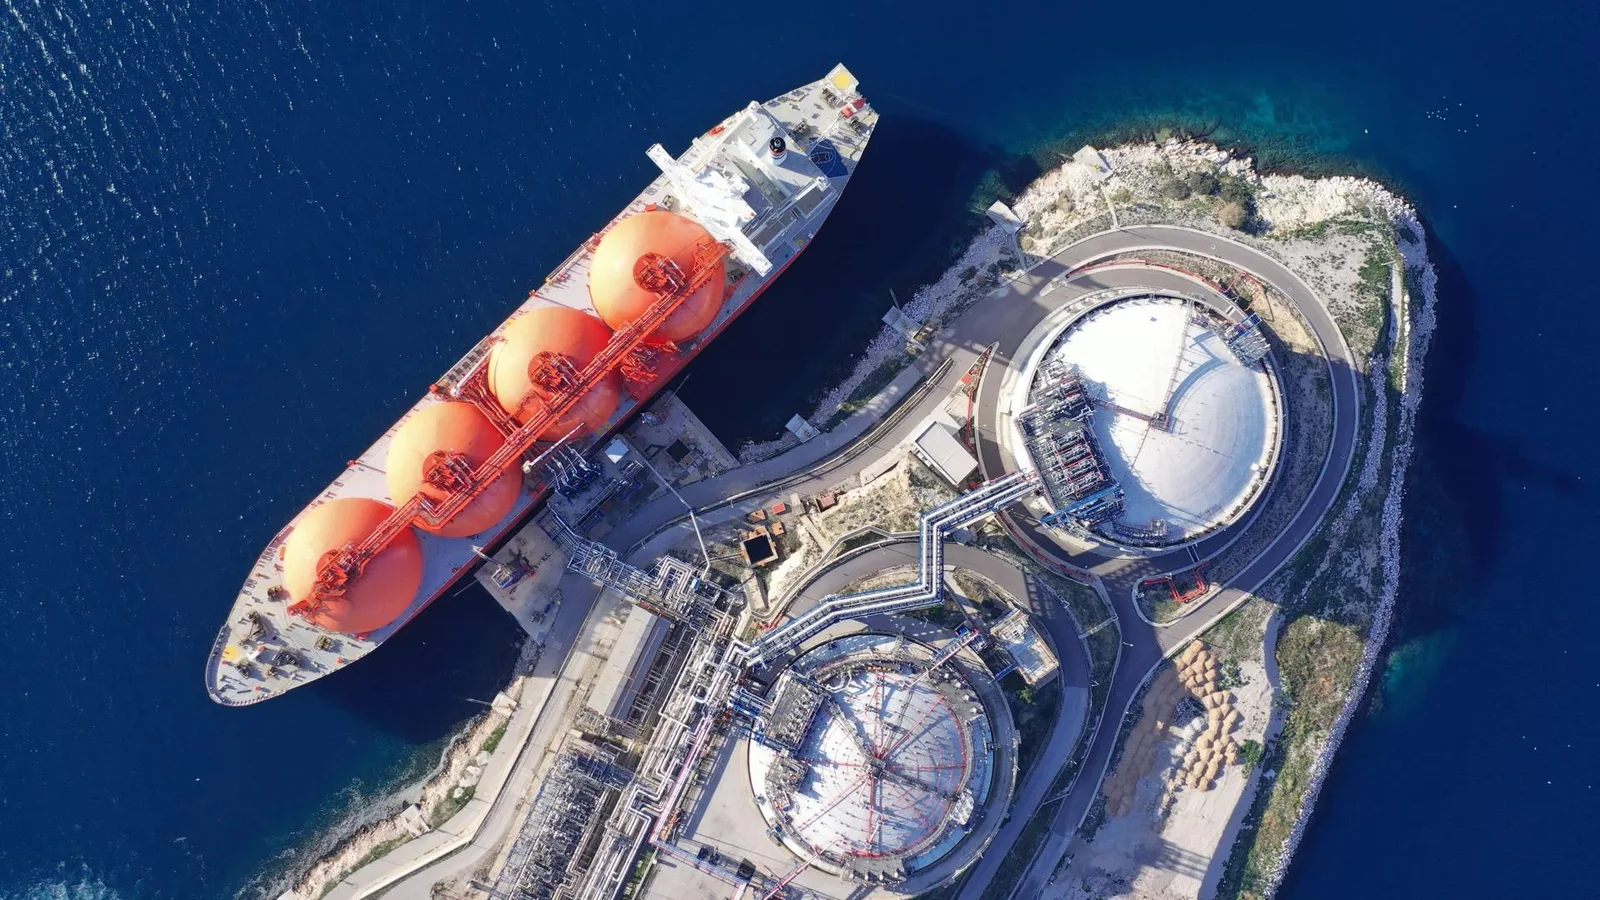
Contrairement au pétrole brut, qui peut être entreposé dans des installations relativement répandues et transporté par une flotte maritime importante, le GNL repose sur une chaîne industrielle particulièrement spécialisée.
Le gaz doit être liquéfié à très basse température, chargé dans des méthaniers adaptés, transporté vers des terminaux capables de le recevoir, puis regazéifié avant d’être injecté dans les réseaux de distribution.
Chacune de ces étapes nécessite des investissements considérables et des équipements qui ne peuvent être remplacés rapidement.
En 2025, plus de 110 milliards de mètres cubes de gaz naturel sous forme liquéfiée ont transité par le détroit d’Ormuz. Les exportations du Qatar et des Émirats arabes unis représentaient ensemble près d’un cinquième du commerce mondial de GNL, selon l’AIE.
La vulnérabilité est donc double. Une interruption du trafic maritime peut immobiliser des capacités de liquéfaction situées dans le Golfe, tandis que les pays importateurs ne disposent pas nécessairement de terminaux, de navires ou de contrats alternatifs suffisants pour remplacer les cargaisons perdues.
La flexibilité du marché mondial du GNL s’est accrue avec le développement des échanges au comptant, des terminaux flottants et des infrastructures d’importation. Elle demeure cependant limitée par la disponibilité physique des équipements et par les engagements contractuels.
Une cargaison destinée à l’Europe peut parfois être redirigée vers l’Asie, mais cette substitution ne crée pas de nouvelles molécules de gaz. Elle modifie seulement leur répartition entre consommateurs.
Lorsque plusieurs régions recherchent simultanément des approvisionnements de remplacement, la concurrence peut se traduire par une hausse des prix et par l’éviction des acheteurs les moins solvables.
La sécurité gazière ne dépend donc pas uniquement du volume des contrats signés. Elle repose également sur la diversification des installations de liquéfaction, la disponibilité des méthaniers, les capacités de stockage et l’interconnexion des réseaux.
L’existence d’un fournisseur alternatif ne garantit pas qu’un pays puisse recevoir son gaz dans les délais nécessaires.
La fin de l’optimisation permanente
Pendant plusieurs décennies, une grande partie du système énergétique mondial s’est développée selon une logique d’efficacité économique.
La réduction des stocks, l’optimisation des rotations maritimes, la concentration des infrastructures et l’utilisation intensive des capacités existantes permettaient de limiter les coûts immobilisés dans les chaînes d’approvisionnement.
Cette organisation reposait implicitement sur la disponibilité relativement prévisible des routes commerciales et sur la possibilité de rétablir rapidement les flux après une perturbation.
La multiplication des crises géopolitiques remet en cause ces hypothèses.
Des stocks plus faibles améliorent l’efficacité financière en période normale, mais réduisent la durée pendant laquelle un système peut fonctionner sans nouveaux approvisionnements. Des terminaux exploités près de leur capacité maximale limitent les coûts unitaires, mais laissent peu de possibilités de réorientation en situation d’urgence.
De même, la concentration des activités de raffinage dans certains pôles industriels peut offrir des économies d’échelle tout en augmentant la dépendance des marchés consommateurs aux importations de produits finis.
La tension actuelle sur le diesel illustre cette vulnérabilité.
Le pétrole brut ne peut pas être utilisé directement pour alimenter la plupart des véhicules, des équipements industriels ou des infrastructures de transport. Il doit être transformé dans des raffineries dont les capacités, les configurations techniques et les rendements varient.
Une augmentation des disponibilités de brut ne garantit donc pas une augmentation immédiate de l’offre de diesel.
Si les raffineries capables de produire les qualités recherchées sont saturées, éloignées ou privées de certains approvisionnements, le marché peut connaître une pénurie de produits raffinés alors même que des volumes de pétrole restent disponibles ailleurs.
Cette situation explique l’importance croissante accordée aux stocks de produits finis et aux capacités de raffinage proches des centres de consommation.
Elle révèle également un arbitrage économique plus général : les infrastructures inutilisées en période normale peuvent devenir indispensables en période de crise.
Leur valeur ne réside pas uniquement dans les volumes qu’elles transportent quotidiennement, mais dans les pertes qu’elles permettent d’éviter lorsque les circuits habituels cessent de fonctionner.
Le retour du stockage comme instrument stratégique
La réponse aux nouvelles vulnérabilités énergétiques ne peut pas se limiter à une accumulation indifférenciée de réserves.
Construire davantage de capacités de stockage peut prolonger l’autonomie d’un pays, mais l’efficacité de cette stratégie dépend de la nature des produits conservés, de leur localisation et de leur accessibilité.
Les stocks de pétrole brut protègent principalement les systèmes disposant de capacités de raffinage opérationnelles. Les réserves de diesel, de carburéacteur ou d’essence répondent à des besoins plus immédiats, mais nécessitent des installations adaptées à chaque produit.
Le stockage de gaz présente d’autres contraintes, particulièrement dans les pays ne disposant pas de formations géologiques appropriées ou de réseaux suffisamment interconnectés.
La localisation devient ainsi presque aussi importante que le volume.
Une réserve stratégique située à proximité d’un grand terminal maritime peut être efficace en situation normale, mais perdre une partie de son utilité si ce terminal devient inaccessible. À l’inverse, une répartition géographique des stocks peut améliorer la résilience tout en augmentant les coûts d’exploitation et de maintenance.
La constitution de réserves énergétiques relève désormais d’une logique comparable à celle de la protection des infrastructures critiques : il faut identifier les points de défaillance possibles, limiter leur concentration et organiser des solutions de remplacement.
Cette approche suppose également de distinguer la durée théorique de couverture des importations de l’autonomie réelle des secteurs essentiels.
Un pays peut afficher plusieurs semaines de réserves pétrolières sans disposer des produits nécessaires pour maintenir durablement ses transports, son agriculture, ses hôpitaux ou certaines activités industrielles.
La sécurité énergétique doit alors être évaluée à partir des besoins effectivement couverts et non des seuls volumes agrégés.
Une nouvelle géographie des investissements
La transformation des politiques de stockage et de transport pourrait modifier les priorités d’investissement des producteurs, des États importateurs et des entreprises énergétiques.
Les infrastructures permettant de contourner les passages maritimes vulnérables acquièrent une valeur stratégique croissante. Les oléoducs transcontinentaux, les ports situés à l’extérieur des zones de tension, les capacités de stockage décentralisées et les terminaux énergétiques alternatifs deviennent des instruments de continuité économique.
Pour les producteurs du Golfe, cette évolution renforce l’intérêt des corridors terrestres et des façades maritimes offrant un accès direct aux marchés internationaux.
Pour les grandes économies importatrices d’Asie, elle souligne la nécessité de diversifier les origines des approvisionnements, mais également les itinéraires, les contrats et les infrastructures de réception.
Pour l’Europe, elle pose la question de l’équilibre entre réserves stratégiques, capacités industrielles, interconnexions énergétiques et diversification des sources.
Pour les économies émergentes, enfin, le défi est particulièrement sensible. Le coût de constitution de stocks importants peut être difficile à supporter, tandis que les hausses des prix de transport et des produits raffinés se répercutent rapidement sur les balances commerciales, les finances publiques et le pouvoir d’achat.
Cette nouvelle géographie de la sécurité énergétique comporte néanmoins une contradiction.
Multiplier les infrastructures de contournement et les capacités de stockage nécessite des capitaux considérables. Or ces équipements peuvent demeurer partiellement inutilisés pendant de longues périodes, précisément parce qu’ils sont destinés à répondre à des situations exceptionnelles.
Le marché, lorsqu’il privilégie la rentabilité immédiate, n’a pas toujours intérêt à financer seul ces capacités de précaution.
La question devient alors institutionnelle : quelle part de la résilience énergétique doit être financée par les entreprises, quelle part relève de la puissance publique et quels mécanismes internationaux pourraient permettre de partager les coûts de sécurisation des flux ?
La sécurité des approvisionnements apparaît de plus en plus comme un bien collectif dont les bénéfices dépassent les acteurs directement propriétaires des infrastructures.
Mesurer la sécurité à destination
La crise actuelle invite finalement à revoir les indicateurs utilisés pour apprécier la solidité énergétique d’un pays.
Les réserves prouvées, les capacités de production, les volumes exportés et les niveaux de stocks demeurent indispensables. Mais aucun de ces indicateurs ne permet, isolément, de déterminer si une économie pourra continuer à recevoir l’énergie nécessaire en cas de perturbation majeure.
Une évaluation plus complète devrait intégrer la quantité d’énergie effectivement livrable dans différents scénarios de crise, la durée pendant laquelle les stocks peuvent soutenir la consommation, les capacités de transport alternatives, les possibilités de substitution entre fournisseurs et le temps nécessaire pour rétablir les infrastructures endommagées ou interrompues.
Cette approche ferait apparaître des différences importantes entre des pays présentant pourtant des bilans énergétiques comparables.
Deux économies disposant du même nombre de jours de réserves peuvent connaître des niveaux de vulnérabilité très différents selon la répartition de leurs stocks, leurs infrastructures portuaires, leurs capacités de raffinage et leur dépendance à quelques corridors maritimes.
De même, deux producteurs possédant des réserves souterraines équivalentes ne disposent pas nécessairement de la même capacité à garantir leurs exportations lorsque les conditions géopolitiques se dégradent.
La notion de capacité énergétique devrait donc intégrer une dimension temporelle et logistique : non seulement ce qui peut être produit, mais ce qui peut être livré, où, à quel rythme et pendant combien de temps.
Ce changement ne rend pas les réserves traditionnelles obsolètes. Il en modifie la signification.
Un stock n’est une protection que s’il peut être mobilisé. Une capacité de production n’est une garantie que si elle peut être acheminée. Une route alternative n’est une solution que si l’ensemble de ses infrastructures peut absorber les flux attendus.
La véritable marge de sécurité réside dans la combinaison de ces capacités.
La sécurité énergétique après l’abondance
Les déclarations d’ADNOC interviennent à un moment où les marchés énergétiques redécouvrent le coût économique de la vulnérabilité logistique.
L’épuisement des stocks, la hausse des frais de transport et les difficultés de substitution entre corridors révèlent les limites d’un système longtemps organisé autour de l’optimisation des coûts et de la disponibilité présumée des échanges internationaux.
La réponse ne consistera pas nécessairement à produire toujours davantage. Elle impliquera aussi de maintenir des capacités de réserve, de diversifier les infrastructures, de rapprocher certaines activités industrielles des marchés consommateurs et d’accepter le coût de dispositifs qui ne seront pleinement utilisés qu’en situation exceptionnelle.
Cette transformation pourrait modifier durablement la hiérarchie des investissements énergétiques. Les actifs capables d’assurer la continuité des flux pourraient acquérir une importance stratégique comparable à celle des gisements et des capacités de production.
La sécurité énergétique mondiale entre ainsi dans une phase où l’abondance des ressources ne suffit plus à garantir leur disponibilité.
Pendant longtemps, la puissance énergétique s’est mesurée à la quantité de pétrole et de gaz qu’un pays pouvait extraire. Elle dépendra de plus en plus de sa capacité à garantir que cette énergie parvienne à destination, même lorsque les routes habituelles ne fonctionnent plus.
Le prochain indicateur décisif de la sécurité énergétique pourrait ne plus être le nombre de barils disponibles, mais le nombre de barils encore livrables lorsque le système est soumis à l’épreuve.
Bureau de recherche Atlas Limits
Bureau éditorial et analytique d’Atlas Limits.