La contraction des exportations de fioul du Moyen-Orient et de Russie provoque de nouvelles tensions sur les carburants maritimes. Derrière cette perturbation apparaît une transformation plus profonde du marché pétrolier mondial : la disponibilité du brut ne garantit plus celle des produits raffinés, tandis que les négociants, les raffineries et les armateurs réorganisent leurs circuits d'approvisionnement.
À Singapour, l'un des principaux centres mondiaux d'approvisionnement des navires, les tensions énergétiques prennent une forme différente de celle habituellement observée sur les marchés pétroliers. Le problème ne concerne pas directement la disponibilité générale du pétrole brut, mais celle d'un produit particulier, le fioul à haute teneur en soufre, indispensable à une partie de la flotte marchande mondiale et utilisé également comme matière première dans certaines installations industrielles. Les perturbations des exportations du Moyen-Orient, les attaques contre les raffineries russes et les changements de consommation en Asie ont progressivement déséquilibré ce marché, faisant apparaître des tensions que les indicateurs traditionnels du pétrole ne permettent pas toujours de mesurer.
Lors de la conférence internationale sur les carburants maritimes organisée à Singapour du 13 au 15 octobre 2026, les responsables du négociant énergétique Vitol ont décrit un marché confronté à une contraction persistante de l'offre. Selon Kieran Gallagher, responsable des activités asiatiques du groupe, les exportations de fioul à haute teneur en soufre transitant par le détroit d'Ormuz restent inférieures d'au moins 800 000 tonnes par mois à leur niveau de février. Les attaques contre les infrastructures de raffinage russes auraient provoqué une réduction supplémentaire d'environ un million de tonnes mensuelles.
Ces estimations, avancées par Vitol, illustrent l'ampleur des perturbations sans constituer à elles seules un bilan exhaustif du commerce mondial. Elles révèlent néanmoins une évolution significative : les tensions géopolitiques ne se transmettent plus uniquement aux volumes de pétrole brut disponibles, mais affectent directement la composition des produits énergétiques accessibles aux consommateurs industriels et maritimes.
Le prix de certains carburants reflète déjà cette transformation. Sur le marché du fioul à haute teneur en soufre de viscosité 380 centistokes, les primes au comptant ont approché 50 dollars par tonne à la mi-octobre, contre 5,10 dollars le 27 février, selon les données de LSEG rapportées par Reuters. Cette multiplication des primes ne correspond pas à une augmentation équivalente du prix total du carburant, mais traduit une forte revalorisation de sa disponibilité immédiate. Dans un marché où les volumes peuvent difficilement être remplacés à court terme, la capacité à livrer un produit précis, au bon endroit et au bon moment, acquiert une valeur économique croissante.
Un marché pétrolier moins homogène qu'il n'y paraît
Le pétrole est généralement présenté comme une matière première mondiale dont le prix serait déterminé par l'équilibre entre production et consommation. Cette représentation reste pertinente pour comprendre les grandes tendances énergétiques, mais elle masque une réalité industrielle beaucoup plus complexe. Le pétrole brut doit être transformé en carburants répondant à des usages, des spécifications et des réglementations différents. Essence, diesel, kérosène, naphta et fiouls résiduels ne sont pas interchangeables sans contraintes techniques.
Le fioul maritime illustre particulièrement cette diversité. Le fioul à haute teneur en soufre, généralement désigné par l'acronyme HSFO, demeure utilisé par les navires équipés de dispositifs de traitement des émissions, notamment des épurateurs de gaz d'échappement. Les navires ne disposant pas de tels équipements doivent généralement recourir à des carburants respectant les limites réglementaires de soufre, notamment le fioul à très faible teneur en soufre, ou VLSFO, dans le cadre des règles de l'Organisation maritime internationale.
Cette distinction réglementaire crée deux marchés dont les équilibres peuvent évoluer différemment. Une hausse de la disponibilité du fioul à faible teneur en soufre ne compense pas automatiquement une contraction de l'offre de fioul à haute teneur en soufre. Les différences de prix, les caractéristiques des moteurs, les équipements embarqués et les capacités de stockage limitent les possibilités de substitution immédiate.
C'est précisément cette divergence qui apparaît en octobre 2026. Alors que le marché du HSFO connaît des tensions importantes, celui des carburants à faible teneur en soufre bénéficie d'un approvisionnement relativement plus favorable, notamment grâce aux exportations chinoises et aux livraisons de la raffinerie Dangote au Nigeria. Cette dernière contribue à modifier les flux de produits raffinés en direction des marchés internationaux, sans pour autant résoudre les déséquilibres touchant d'autres catégories de carburants.
Le marché pétrolier mondial ne connaît donc pas une pénurie uniforme. Il traverse une série de déséquilibres différenciés, dont l'intensité dépend des produits, des installations de raffinage, des infrastructures portuaires et des routes commerciales.
Ormuz et la Russie, deux perturbations qui se renforcent
La contraction de l'offre de fioul maritime résulte en partie de la convergence de deux foyers de perturbation géographiquement distincts.
Le premier se situe au Moyen-Orient, où les tensions militaires autour du détroit d'Ormuz affectent les exportations de produits pétroliers. Ce passage stratégique relie les installations énergétiques du Golfe aux marchés internationaux. Son importance ne réside pas uniquement dans les volumes de pétrole brut qui le traversent, mais également dans les cargaisons de produits raffinés destinées aux centres de consommation asiatiques.
Selon les données de Kpler rapportées lors de la conférence de Singapour, les exportations de fioul à haute teneur en soufre transitant par Ormuz représentaient en moyenne environ 3,7 millions de tonnes par mois entre janvier 2025 et février 2026. Une diminution d'au moins 800 000 tonnes mensuelles constitue donc une perturbation substantielle de ce circuit commercial. Elle demeure toutefois inférieure aux pertes d'environ deux millions de tonnes observées en mai, ce qui montre que les flux ont partiellement repris sans retrouver leur configuration antérieure.
Le deuxième foyer concerne la Russie, dont les capacités de raffinage ont été affectées par des attaques répétées contre les installations pétrolières. Contrairement à une interruption de la production de brut, la dégradation des capacités de raffinage modifie directement les volumes et la composition des produits disponibles à l'exportation.
L'estimation d'une réduction supplémentaire d'environ un million de tonnes mensuelles de fioul russe, avancée par Vitol, doit être considérée comme une évaluation commerciale plutôt que comme une mesure définitivement établie. Elle souligne néanmoins la vulnérabilité d'un marché dans lequel plusieurs régions exportatrices importantes subissent simultanément des contraintes.
Ces perturbations ne s'additionnent pas mécaniquement dans tous les ports. Les qualités de fioul, les destinations, les capacités de stockage et les possibilités de réorientation des cargaisons diffèrent. Mais leur coexistence réduit les marges de manœuvre des négociants et augmente le coût de la flexibilité logistique.
La géopolitique intervient ainsi à plusieurs niveaux : elle affecte les installations de production, les raffineries, les routes maritimes, les primes d'assurance et les conditions commerciales. Même lorsqu'une cargaison demeure physiquement disponible, son acheminement peut devenir suffisamment coûteux ou incertain pour modifier son attractivité économique.
Les raffineries asiatiques entrent en concurrence avec les navires
La transformation la plus révélatrice concerne peut-être la demande.
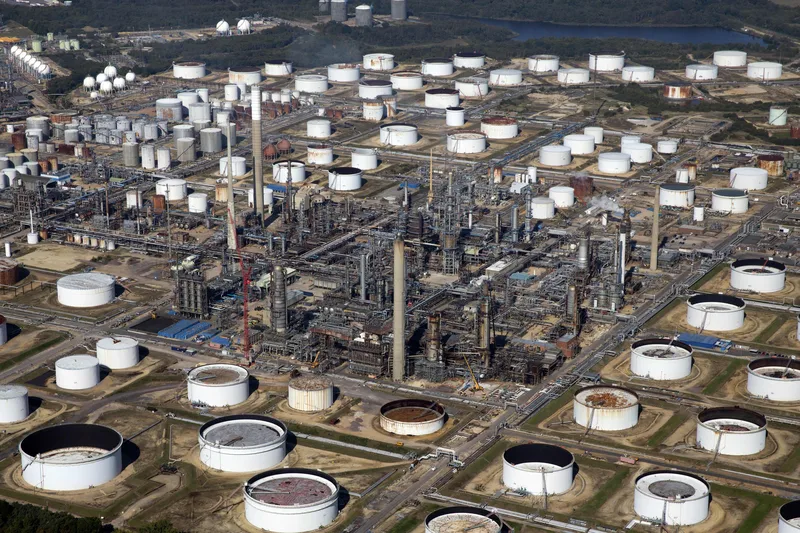
En temps normal, une partie du fioul résiduel issu du raffinage est destinée à la consommation maritime, tandis que d'autres volumes alimentent des installations industrielles ou sont utilisés comme matière première dans des unités de conversion plus avancées. Les arbitrages entre ces différents débouchés dépendent des prix relatifs du pétrole brut et des produits raffinés.
Les perturbations des exportations saoudiennes de brut par la mer Rouge ont modifié cet équilibre. Certaines raffineries d'Asie du Nord utilisent désormais davantage de fioul à haute teneur en soufre dans leurs unités de conversion, en remplacement partiel du pétrole brut. Selon Vitol, plus d'un million de tonnes de HSFO seraient ainsi destinées à ces usages en novembre.
Cette évolution crée une concurrence inhabituelle entre deux catégories d'acheteurs. D'un côté, les armateurs recherchent du carburant pour assurer leurs opérations commerciales. De l'autre, certaines raffineries achètent le même produit pour maintenir leur activité industrielle malgré les perturbations affectant leurs approvisionnements habituels.
Le phénomène illustre la capacité d'adaptation du système pétrolier, mais également ses limites. Une substitution techniquement possible dans une raffinerie peut déplacer la tension vers un autre segment du marché. En absorbant davantage de fioul résiduel, les installations industrielles réduisent les volumes disponibles pour les fournisseurs maritimes, contribuant ainsi à soutenir les primes commerciales.
L'économie pétrolière fonctionne donc comme un ensemble de marchés interdépendants dans lequel la résolution d'une difficulté locale peut créer une contrainte ailleurs.
Cette interdépendance explique pourquoi une augmentation de la production mondiale de brut ne suffit pas nécessairement à détendre immédiatement les marchés des carburants. Encore faut-il que les raffineries disposent des capacités adaptées, que les produits obtenus correspondent aux besoins des consommateurs et que les infrastructures logistiques permettent leur distribution.
Le transport maritime face à une nouvelle géographie des coûts
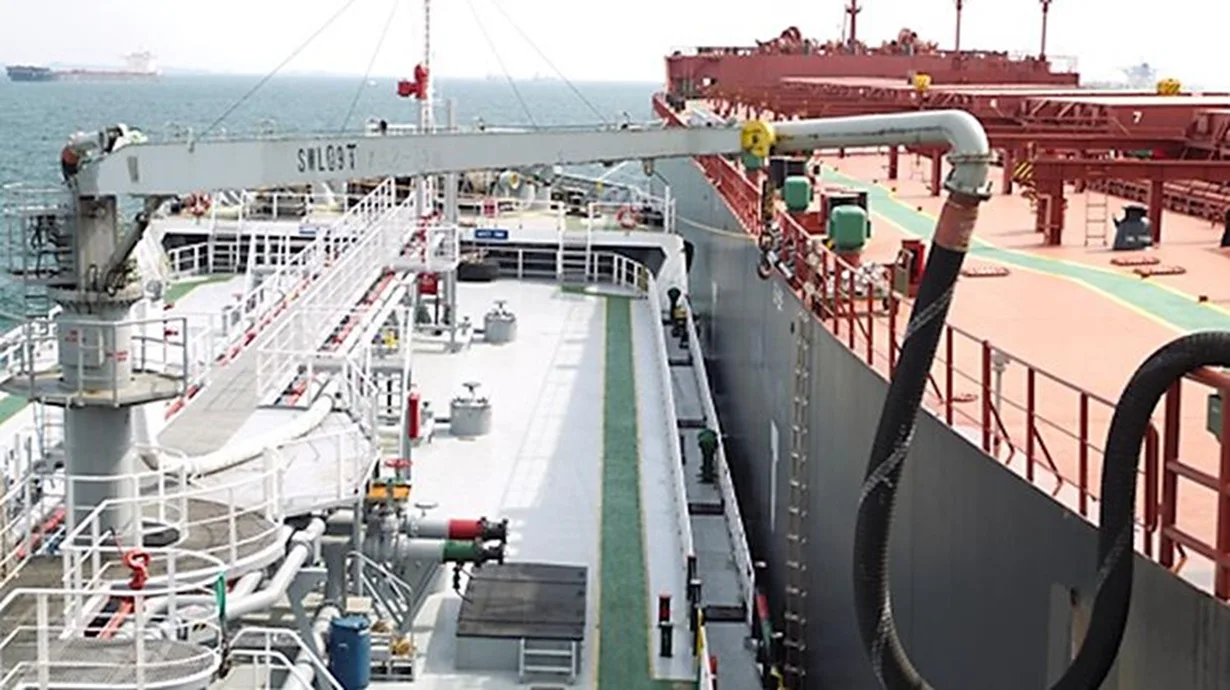
Pour les compagnies maritimes, la disponibilité du carburant constitue une variable stratégique. Le soutage, c'est-à-dire l'approvisionnement énergétique des navires, intervient dans le calcul des coûts d'exploitation, le choix des itinéraires et l'organisation des escales.
Les perturbations du Moyen-Orient ont déjà modifié les pratiques commerciales. Selon plusieurs responsables du secteur interrogés par Reuters, les armateurs privilégient davantage les achats ponctuels et les contrats de courte durée afin de limiter leur exposition à la volatilité des prix. Certains réduisent les quantités achetées dans un port pour conserver la possibilité de se réapprovisionner ailleurs.
Cette adaptation procure une flexibilité immédiate, mais elle réduit la visibilité des fournisseurs et complique la planification des approvisionnements. Les contrats autrefois conclus pour six mois ou un an peuvent désormais être ramenés à quelques mois, voire à quelques semaines.
Les prix des carburants maritimes se situaient encore, à la mi-octobre, à des niveaux supérieurs de plus de 70 % à ceux observés avant la guerre contre l'Iran, selon des données commerciales citées par Reuters. Cette évolution ne doit pas être confondue avec celle des seules primes sur le HSFO : elle concerne plus largement les prix de soutage observés par les opérateurs.
Les conséquences sur le transport international dépendent cependant de plusieurs facteurs. Le carburant représente une composante importante des dépenses d'exploitation d'un navire, mais les tarifs du fret dépendent également de la disponibilité des bâtiments, des distances parcourues, de la demande commerciale, des assurances et de la congestion portuaire.
Une hausse du coût du soutage peut donc exercer une pression sur les tarifs de transport sans entraîner automatiquement une augmentation proportionnelle des prix des marchandises. Les contrats de fret, les stratégies de couverture et la concurrence entre transporteurs influencent la transmission de ces coûts.
Le risque économique réside surtout dans la persistance de contraintes simultanées. Lorsque les navires doivent emprunter des itinéraires plus longs, payer davantage pour leur carburant et multiplier les escales d'approvisionnement, les coûts logistiques peuvent se cumuler.
La fragmentation énergétique devient alors une composante supplémentaire de la fragmentation commerciale.
De Fujairah à Gwadar, les ports réorganisent leurs fonctions
Les difficultés d'approvisionnement ne provoquent pas uniquement des ajustements de prix. Elles modifient également la géographie des services maritimes.
Pendant plusieurs décennies, les grands centres de soutage se sont développés autour de leur position stratégique, de leurs capacités de stockage et de leur proximité avec les principales routes commerciales. Singapour, Fujairah et Rotterdam occupent ainsi des fonctions centrales dans l'approvisionnement de la flotte mondiale.
Les perturbations du Moyen-Orient conduisent désormais les négociants à diversifier leurs points de livraison.
Vitol a commencé à développer des opérations de soutage au port pakistanais de Gwadar en juillet 2026, afin de proposer une solution supplémentaire aux navires opérant dans la région du Golfe. Cette implantation offre une alternative à certaines opérations traditionnellement réalisées à Fujairah, aux Émirats arabes unis, dont l'activité a été affectée par les tensions régionales.
Le choix de Gwadar possède une portée géographique particulière. Situé sur la façade maritime pakistanaise, à proximité des grandes routes de l'océan Indien, le port peut participer à la diversification des services énergétiques régionaux. Son développement comme centre de soutage dépendra toutefois de la fiabilité des approvisionnements, des infrastructures disponibles, des conditions de sécurité et de sa capacité à attirer durablement les armateurs.
D'autres ports connaissent également un regain d'intérêt. Port-Louis, à Maurice, Colombo, au Sri Lanka, et Salalah, à Oman, figurent parmi les installations davantage sollicitées par les opérateurs cherchant à réduire leur dépendance aux circuits traditionnels.
Cette redistribution ne signifie pas que les grands centres historiques perdront nécessairement leur importance. Elle suggère plutôt l'émergence d'un réseau d'approvisionnement plus dispersé, dans lequel les compagnies maritimes cherchent à conserver plusieurs possibilités de ravitaillement.
Une telle diversification améliore potentiellement la résilience du système, mais elle peut aussi augmenter ses coûts. Multiplier les infrastructures, répartir les stocks et entretenir des capacités de livraison dans plusieurs ports exige des investissements supplémentaires.
La sécurité d'approvisionnement devient ainsi un objectif économique distinct de la seule optimisation des coûts.
Singapour prépare un marché maritime multicarburants
La transformation du soutage ne concerne pas uniquement la géographie. Elle touche également la nature des carburants utilisés.
À Singapour, les autorités maritimes poursuivent une stratégie visant à développer simultanément plusieurs filières énergétiques. Le gaz naturel liquéfié, le biométhane liquéfié, le méthanol, l'ammoniac et d'autres solutions font progressivement l'objet d'investissements, de normes techniques et de dispositifs réglementaires.
Selon l'Autorité maritime et portuaire de Singapour, les ventes de GNL destiné aux navires ont atteint 487 100 tonnes entre janvier et septembre 2026, soit une progression supérieure à 21 % sur un an. Cette croissance reste à replacer dans le contexte d'un marché maritime encore largement dominé par les carburants pétroliers, mais elle indique que la diversification énergétique commence à produire des volumes commerciaux significatifs.
Vitol prévoit de développer ses propres capacités de livraison de GNL à Singapour, avec un premier navire de soutage attendu en novembre et deux autres en 2027. Le groupe examine également les possibilités offertes par le bio-GNL.
Les autorités singapouriennes ont parallèlement annoncé de nouvelles initiatives concernant le stockage flottant de GNL, les normes de sécurité applicables à l'ammoniac et les procédures de contrôle de qualité des carburants. Huit nouvelles licences de fourniture de GNL maritime ont été attribuées en 2026, tandis que des capacités supplémentaires de stockage sont envisagées.
Cette évolution répond à deux impératifs qui ne se confondent pas entièrement.
Le premier concerne la sécurité énergétique. En multipliant les carburants disponibles, les ports cherchent à réduire leur dépendance à une seule chaîne d'approvisionnement. Le second relève de la transition environnementale, qui impose progressivement au transport maritime de réduire ses émissions.
Les deux objectifs peuvent se renforcer, mais leurs contraintes demeurent différentes. Le GNL reste un combustible fossile, dont le bilan climatique dépend notamment des émissions de méthane sur l'ensemble de sa chaîne de valeur. Les carburants de substitution nécessitent également des investissements dans les navires, les terminaux, les équipements de sécurité et les installations de production.
La diversification ne constitue donc pas une solution immédiate aux tensions sur le fioul traditionnel. Elle représente une transformation industrielle de plus longue durée, susceptible de modifier progressivement la structure de la demande maritime.
La fin d'une certaine fluidité pétrolière
La crise actuelle met en évidence une évolution plus générale des marchés énergétiques mondiaux.
Pendant plusieurs décennies, l'expansion du commerce international a favorisé la constitution de circuits pétroliers relativement intégrés. Les grands négociants pouvaient arbitrer entre régions productrices et consommatrices, tandis que les infrastructures de transport et de stockage facilitaient la circulation des cargaisons.
Cette intégration n'a jamais supprimé les différences entre produits ni les contraintes locales. Elle permettait néanmoins de compenser une partie des déséquilibres régionaux par la réorientation des flux commerciaux.
Les tensions géopolitiques, les restrictions commerciales, les perturbations du raffinage et la transformation des besoins industriels compliquent désormais ces mécanismes d'ajustement.
La disponibilité d'une cargaison ne dépend plus seulement de son prix ou de sa distance au consommateur. Elle peut être conditionnée par l'exposition d'une route maritime aux risques militaires, par les capacités de traitement d'une raffinerie, par les réglementations applicables à un carburant ou par les possibilités d'assurance et de financement.
Le marché pétrolier conserve une dimension mondiale, mais ses différents segments deviennent plus sensibles à des contraintes spécifiques.
Cette fragmentation peut produire des situations apparemment contradictoires : des volumes de brut disponibles alors que certains carburants manquent, des ports relativement bien approvisionnés tandis que d'autres subissent des primes élevées, ou encore des raffineries qui absorbent des produits traditionnellement destinés au transport maritime.
Elle transforme également le rôle des grands négociants. Leur avantage concurrentiel ne repose plus uniquement sur leur capacité à acheter et revendre des cargaisons, mais aussi sur la maîtrise des infrastructures, la diversification des sources d'approvisionnement et la gestion des risques géopolitiques.
Les acteurs capables de mobiliser rapidement des stocks, des navires et des installations portuaires dans plusieurs régions disposent d'une flexibilité dont la valeur augmente avec l'incertitude.
Cette évolution pourrait favoriser une concentration accrue de certaines activités autour des groupes disposant des moyens financiers et logistiques nécessaires. Elle pourrait également encourager le développement de nouveaux centres régionaux, à condition que ceux-ci puissent garantir des services fiables et compétitifs.
Une fragmentation appelée à durer ?
Il serait prématuré de considérer les tensions actuelles sur le fioul maritime comme la preuve d'une pénurie structurelle permanente. Une reprise des exportations du Moyen-Orient, une normalisation des capacités russes de raffinage ou une modification de la demande industrielle asiatique pourraient détendre rapidement certains segments du marché.
Les primes commerciales observées en octobre reflètent des conditions particulières d'offre et de demande. Leur niveau ne préjuge pas nécessairement de leur évolution à moyen terme.
En revanche, les décisions prises par les opérateurs pourraient produire des effets plus durables.
Lorsqu'un négociant investit dans de nouvelles installations de soutage, lorsqu'un armateur diversifie ses ports d'approvisionnement ou lorsqu'une autorité maritime développe une infrastructure multicarburants, ces choix engagent des ressources et modifient progressivement l'organisation du commerce.
La fragmentation du marché peut ainsi survivre aux perturbations qui l'ont initialement provoquée.
Le changement le plus important réside peut-être dans la manière dont les entreprises évaluent désormais leurs chaînes d'approvisionnement. La recherche du carburant le moins cher ne suffit plus. Elle doit être conciliée avec la disponibilité effective du produit, la sécurité des routes, la stabilité contractuelle et la capacité à changer rapidement de fournisseur.
Cette transformation dépasse le seul transport maritime. Elle rejoint les évolutions observées dans les minerais stratégiques, les composants électroniques et les infrastructures énergétiques, où la sécurisation des approvisionnements tend à prendre davantage de place dans les décisions industrielles.
Le pétrole conserve cependant une particularité essentielle : ses marchés restent profondément interdépendants, même lorsque leurs déséquilibres deviennent plus différenciés. Une perturbation du raffinage russe peut influencer les prix du soutage asiatique ; une difficulté d'exportation saoudienne peut modifier la consommation de fioul dans les raffineries nord-asiatiques ; une tension sur les carburants maritimes peut encourager le développement de nouvelles infrastructures portuaires dans l'océan Indien.
L'ensemble forme un système mondial dont les connexions demeurent puissantes, mais dont les mécanismes d'ajustement deviennent plus coûteux.
La crise du fioul maritime révèle ainsi une transformation fondamentale de l'économie pétrolière. La question n'est plus seulement de savoir combien de barils le monde peut produire, mais quels carburants il peut fabriquer, où il peut les livrer et à quelles conditions.
Dans cette nouvelle géographie énergétique, l'abondance du pétrole ne garantit plus la fluidité de son commerce. La sécurité d'approvisionnement dépend désormais autant des raffineries, des ports et des routes maritimes que des réserves souterraines.
Sources principales
Reuters — 16 octobre 2026. Global fuel oil market stays tight as conflicts hit Mideast, Russia supplies, Vitol says. Données commerciales sur les exportations de fioul, les primes du HSFO et les adaptations de Vitol.
Reuters — 16 octobre 2026. Mideast war alters global bunker buying patterns, industry executives say. Évolution des contrats d'approvisionnement maritime, diversification des ports et conséquences des tensions régionales sur les achats de carburants.
Reuters — 15 octobre 2026. Bunker Holding expects marine fuel sales to dip in 2026 as war fragments market. Évolution des volumes de soutage et recomposition géographique de la demande.
Maritime and Port Authority of Singapore — 14 octobre 2026. Singapore Strengthens Multi-Fuel Bunkering Capabilities and Digitalisation at SIBCON 2026. Développement des infrastructures multicarburants, normes techniques et capacités de stockage.
Maritime and Port Authority of Singapore — 30 juillet 2026. Singapore Awards New LNG Bunkering Licences to Strengthen Singapore’s Multi-Fuel Bunkering Hub. Attribution de huit licences de fourniture de GNL maritime et développement des capacités portuaires.
Kpler et LSEG — données de marché citées par Reuters, octobre 2026. Volumes d'exportation de fioul transitant par Ormuz et évolution des primes commerciales sur le HSFO.
Bureau de recherche Atlas Limits
Bureau éditorial et analytique d’Atlas Limits.