Le Qatar a bâti sa puissance énergétique sur l'une des plus grandes réserves de gaz naturel de la planète. Mais les accords conclus en octobre 2026 avec deux producteurs américains révèlent une évolution plus profonde : Doha entend désormais contrôler des approvisionnements qui ne proviennent pas de son territoire. Derrière cette stratégie se dessine une transformation du commerce mondial du gaz, dans laquelle la possession des ressources ne suffit plus à garantir la maîtrise des marchés.
Pendant plusieurs décennies, la puissance énergétique du Qatar a reposé sur une équation relativement simple. Un territoire de dimensions modestes, une population limitée, d'immenses réserves de gaz naturel et une capacité industrielle permettant d'acheminer cette ressource vers les grandes économies importatrices. Ce modèle a transformé un petit État du golfe Persique en acteur central de la sécurité énergétique mondiale, tout en lui procurant les moyens financiers d'une influence diplomatique et économique sans commune mesure avec sa superficie.
Le 29 octobre 2026, un accord conclu avec l'entreprise australienne Woodside Energy est venu éclairer une nouvelle étape de cette trajectoire. QatarEnergy, le groupe public qui domine l'industrie énergétique nationale, s'est engagé à acheter du gaz naturel liquéfié produit en Louisiane, aux États-Unis, pendant vingt ans. Les volumes pourront atteindre trois millions de tonnes par an, avec des premières livraisons attendues à partir de 2030.
L'opération pourrait sembler paradoxale. Pourquoi l'un des principaux exportateurs mondiaux de gaz naturel liquéfié aurait-il besoin de s'approvisionner auprès d'un producteur étranger ? Pourquoi immobiliser des engagements commerciaux sur deux décennies alors que le Qatar investit déjà massivement pour augmenter ses propres capacités de production ?
Ces questions deviennent moins surprenantes lorsqu'on cesse de considérer le gaz uniquement comme une ressource extraite du sous-sol. Dans un marché international organisé autour de contrats, de terminaux, de méthaniers et de destinations concurrentes, la puissance dépend aussi de la capacité à disposer du bon volume, au bon endroit et au bon moment. Le Qatar ne renonce pas à son avantage géologique. Il cherche à lui ajouter une dimension commerciale qui pourrait progressivement modifier la nature même de sa puissance énergétique.
Une richesse née d'un territoire exceptionnel
L'histoire contemporaine du Qatar est indissociable du North Field, immense gisement offshore découvert en 1971 et partagé géologiquement avec le champ iranien de South Pars. Cet ensemble constitue l'une des plus grandes accumulations de gaz naturel connues au monde. Son exploitation a offert au Qatar une base productive exceptionnelle, mais la transformation de cette richesse en influence internationale n'avait rien d'automatique.
Le gaz naturel présente une difficulté que le pétrole ne connaît pas dans les mêmes proportions : son transport maritime exige une transformation industrielle préalable. Pour atteindre les marchés éloignés, il doit être refroidi à environ moins 162 degrés Celsius afin d'être liquéfié, chargé dans des navires spécialisés, puis regazéifié à destination. Chaque étape exige des investissements considérables, des infrastructures complexes et une coordination commerciale de long terme.
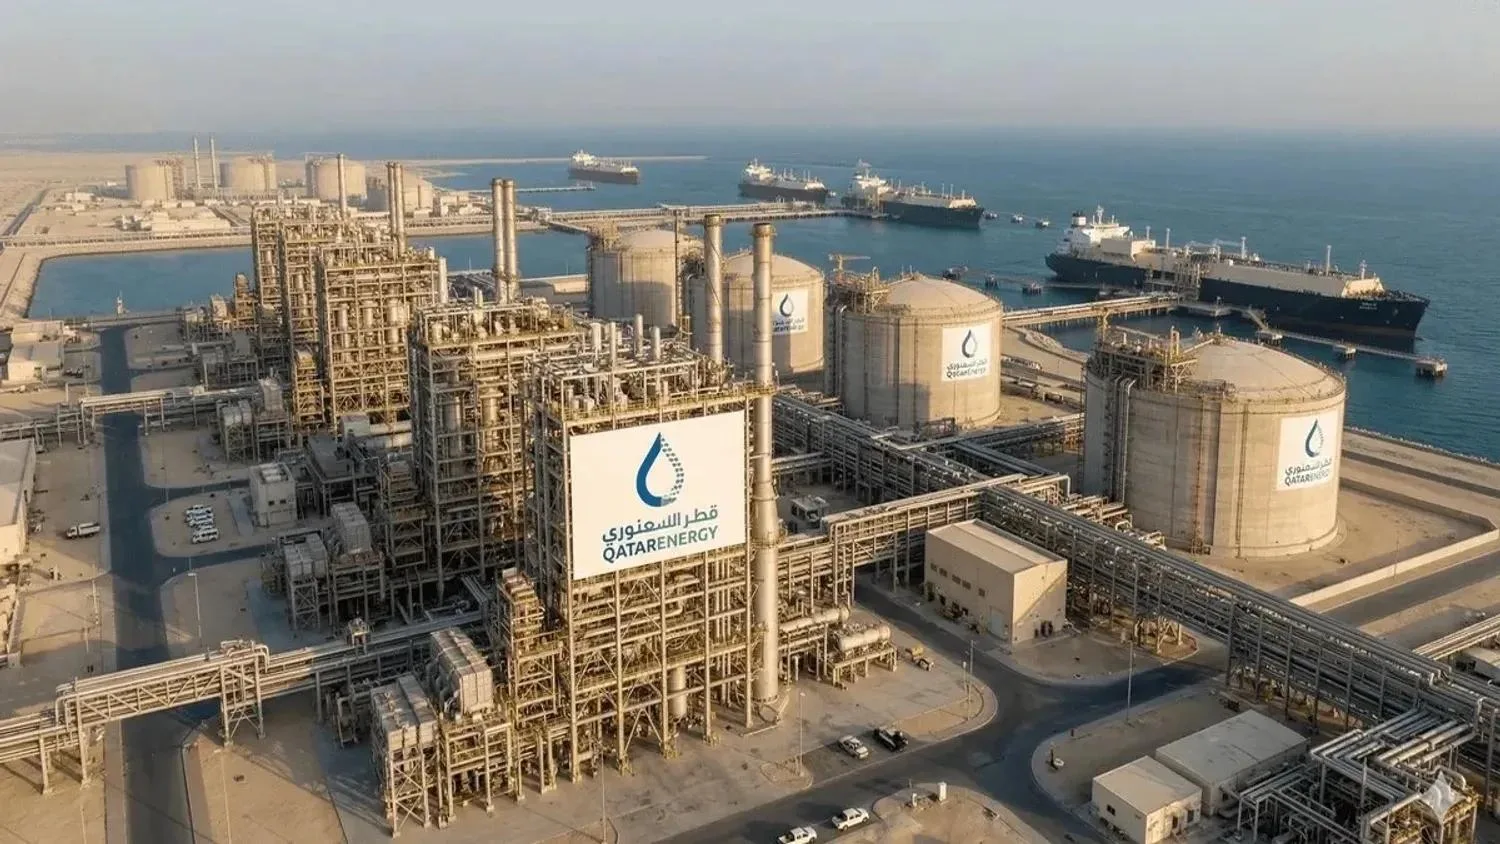
Le Qatar a précisément construit son avantage en maîtrisant cette chaîne industrielle. À partir des années 1990, le développement de ses installations de liquéfaction, de ses infrastructures portuaires et de sa flotte maritime lui a permis de transformer une ressource géographiquement concentrée en produit commercialisable à l'échelle mondiale.
Cette stratégie s'est accompagnée de relations contractuelles durables avec les grandes économies asiatiques, notamment le Japon, la Corée du Sud, l'Inde et, plus récemment, la Chine. L'Europe est également devenue un débouché important, particulièrement après la rupture progressive de ses approvisionnements traditionnels en gaz russe.
La puissance qatarienne ne reposait donc déjà plus exclusivement sur la possession d'un gisement. Elle résultait d'une combinaison entre réserves, infrastructures, financements, relations diplomatiques et engagements commerciaux. Toutefois, son centre de gravité demeurait essentiellement national : le gaz était produit au Qatar, liquéfié au Qatar, puis exporté depuis les installations qatariennes.
C'est cette concentration que la nouvelle stratégie cherche désormais à dépasser.
L'expansion du North Field : produire davantage, mais pas seulement
Avant même les accords américains d'octobre 2026, QatarEnergy avait engagé l'une des plus importantes expansions industrielles de l'histoire du GNL.
Les projets North Field East, North Field South et North Field West doivent permettre, selon les objectifs annoncés par le groupe, de porter la capacité nationale de liquéfaction de 77 à 142 millions de tonnes par an à terme. Une telle progression représenterait une augmentation d'environ 84 % par rapport à la base historique.
L'ambition est considérable. Elle suppose de nouvelles unités de liquéfaction, des installations de traitement, des capacités maritimes supplémentaires et des engagements commerciaux destinés à garantir l'écoulement de volumes croissants sur plusieurs décennies.
Elle révèle également une conviction stratégique : malgré l'électrification, la progression des énergies renouvelables et les politiques de décarbonation, le Qatar considère que le gaz naturel conservera une place importante dans le système énergétique international.
Cette conviction ne constitue cependant pas une certitude universellement partagée. Les trajectoires de consommation divergent selon les régions. En Europe, les politiques climatiques, les investissements dans les réseaux électriques et la recherche d'une moindre dépendance aux combustibles fossiles peuvent limiter la demande à long terme. En Asie, l'industrialisation, la production électrique et la substitution du charbon peuvent continuer à soutenir les importations. L'évolution des prix, les contraintes environnementales et la concurrence entre fournisseurs détermineront la rentabilité réelle des nouvelles capacités.
Le Qatar mise donc sur une expansion industrielle dont l'horizon dépasse largement les fluctuations immédiates du marché. Mais produire davantage ne résout pas tous les problèmes. Une capacité supplémentaire située dans le même espace géographique reste exposée aux mêmes vulnérabilités territoriales et maritimes.
C'est ici qu'apparaît la limite d'un modèle exclusivement fondé sur la concentration nationale.
Ormuz, la vulnérabilité d'une puissance exportatrice
La géographie qui a permis au Qatar de devenir une puissance énergétique constitue également l'une de ses principales fragilités.
Situé dans le golfe Persique, le pays dépend du détroit d'Ormuz pour acheminer l'essentiel de ses exportations maritimes de GNL vers les marchés internationaux. Ce passage étroit, entre l'Iran et Oman, représente depuis longtemps un point de tension majeur pour le commerce énergétique mondial.
Les perturbations régionales de 2026 ont brutalement rappelé cette réalité. Les attaques contre les installations énergétiques qatariennes, les difficultés de navigation et les restrictions affectant les flux maritimes ont mis en évidence la vulnérabilité d'un système industriel pourtant parmi les plus développés au monde.
Selon les informations rapportées par Reuters, deux unités de liquéfaction de Ras Laffan ont subi des dommages représentant environ 17 % des capacités d'exportation qatariennes, avec des réparations susceptibles de s'étendre sur plusieurs années. La crise a également provoqué des interruptions de production et des difficultés d'exécution des engagements commerciaux.
Il serait excessif d'en déduire que la stratégie internationale de QatarEnergy est née de cette seule crise. Les investissements américains, les partenariats industriels et le développement d'activités de négoce lui sont antérieurs. En revanche, les événements de 2026 ont renforcé la pertinence d'une diversification géographique déjà engagée.
Le problème auquel Doha se trouve confronté est structurel. Un État peut posséder des réserves considérables, disposer d'installations performantes et signer des contrats avec les plus grandes économies mondiales sans être en mesure de garantir à tout moment la continuité physique de ses exportations.
La sécurité d'approvisionnement ne dépend pas uniquement de la quantité de gaz disponible sous terre. Elle dépend également de l'intégrité des installations, de la liberté de navigation, de la disponibilité des navires et de la stabilité des routes commerciales.
Pour le Qatar, cette distinction change profondément la manière d'envisager sa puissance.
Le détour américain
Les deux accords conclus par QatarEnergy en octobre 2026 illustrent cette évolution avec une remarquable clarté.
Le 22 octobre, le groupe qatari a annoncé deux contrats avec l'américain Cheniere Energy, portant sur un volume cumulé pouvant atteindre quatre millions de tonnes de GNL par an. Les approvisionnements proviendront des installations de Sabine Pass, en Louisiane, et de Corpus Christi, au Texas. Les livraisons sont attendues à partir de 2031 et doivent se poursuivre jusqu'en 2054.
Une semaine plus tard, le 29 octobre, QatarEnergy a conclu avec Woodside un accord supplémentaire de vingt ans pour l'achat de GNL provenant du projet Louisiana LNG, près de Lake Charles. Le contrat prévoit des livraisons à partir de 2030, avec une augmentation progressive des volumes jusqu'à trois millions de tonnes annuelles après la mise en service des unités concernées.
À leur plein régime contractuel, ces engagements représenteraient jusqu'à sept millions de tonnes de GNL américain par an. Il ne s'agit toutefois ni de volumes immédiatement disponibles ni d'une garantie de livraison intégrale. Le calendrier dépend notamment de la réalisation des projets industriels, et un million de tonnes annuelles prévues dans les accords Cheniere reste soumis à une décision finale d'investissement concernant l'expansion de Sabine Pass.
Ces nuances sont importantes. Un contrat de long terme procure une visibilité commerciale, mais il ne supprime ni les risques de construction, ni les retards de mise en service, ni les contraintes d'exécution.
L'intérêt stratégique de ces accords n'en demeure pas moins considérable.
Le gaz acheté aux États-Unis pourra être chargé sur la côte américaine du golfe du Mexique sans transiter par le détroit d'Ormuz. Il offrira ainsi à QatarEnergy une source d'approvisionnement géographiquement distincte de ses installations nationales.
Les contrats sont conclus sur une base FOB, ou franco à bord, ce qui signifie que le transfert contractuel intervient au port de chargement selon les modalités convenues. Cette structure peut offrir à l'acheteur une maîtrise accrue de l'organisation maritime et de la commercialisation des cargaisons, sous réserve des autres clauses contractuelles.
Le Qatar ne se contente donc plus de vendre ce qu'il produit. Il se constitue progressivement un portefeuille de volumes dont l'origine géographique, les conditions économiques et les possibilités de commercialisation peuvent différer.
La distinction paraît technique. Elle constitue pourtant le cœur de la transformation en cours.
De la production au portefeuille mondial
Dans le modèle traditionnel d'un exportateur gazier, la performance dépend principalement du coût de production, de la disponibilité des installations et du prix obtenu auprès des clients.
Dans un modèle de portefeuille international, d'autres variables deviennent déterminantes. L'entreprise doit comparer les prix entre régions, anticiper les besoins de ses acheteurs, organiser les transports, gérer les risques contractuels et optimiser l'utilisation de volumes provenant de plusieurs origines.
Un méthanier chargé aux États-Unis peut présenter un intérêt économique différent selon qu'il est destiné à un terminal européen ou asiatique. La décision dépend du prix du gaz à destination, du coût du transport, des droits portuaires, des délais de navigation et des obligations contractuelles. Elle peut également être influencée par les contraintes géopolitiques ou par la disponibilité des capacités de regazéification.
Cette logique rapproche QatarEnergy des grands acteurs internationaux du commerce énergétique, pour lesquels la création de valeur ne provient pas exclusivement de l'extraction, mais également de la coordination entre production, transport et consommation.
Le contrat conclu avec Cheniere apporte une dimension supplémentaire. Son prix est indexé sur la référence américaine Henry Hub, augmentée d'une rémunération fixe. Une telle structure expose l'acheteur à une économie de prix différente de celle des contrats traditionnellement indexés sur le pétrole ou négociés en fonction des marchés de destination.
Elle peut ainsi créer des possibilités d'arbitrage lorsque les écarts entre les prix américains, européens et asiatiques sont suffisamment importants pour couvrir les coûts de liquéfaction, de transport et les autres charges commerciales.
Mais ces possibilités ne doivent pas être confondues avec des profits garantis. Les écarts de prix peuvent se réduire, les coûts de transport augmenter et les conditions contractuelles limiter la flexibilité effective des cargaisons. Les modalités financières du contrat Woodside n'ont, de leur côté, pas été rendues publiques.
La stratégie de QatarEnergy consiste moins à parier sur une différence de prix particulière qu'à multiplier les configurations dans lesquelles le groupe pourra répondre à la demande mondiale.
Dans cette perspective, la diversification géographique devient une forme de diversification économique. Elle réduit certaines dépendances tout en ouvrant de nouvelles possibilités commerciales.
Golden Pass, une implantation industrielle au-delà du Qatar
L'internationalisation de QatarEnergy ne se limite pas à l'achat de gaz auprès de producteurs étrangers.
Aux États-Unis, le groupe détient également une participation majoritaire de 70 % dans Golden Pass LNG, aux côtés d'ExxonMobil, qui possède les 30 % restants. Implanté au Texas, ce projet de liquéfaction représente une étape importante dans la constitution d'une présence industrielle qatarienne hors du territoire national.
La distinction entre Golden Pass et les contrats conclus avec Cheniere ou Woodside mérite d'être soulignée.
Dans le premier cas, QatarEnergy participe directement au capital d'une infrastructure industrielle. Dans les autres, il acquiert des droits contractuels sur des volumes futurs produits par des installations appartenant à d'autres opérateurs.
Ces deux approches ne présentent ni les mêmes risques ni les mêmes besoins en capitaux. Une participation industrielle expose l'investisseur aux coûts de construction, aux performances opérationnelles et à la rentabilité de l'actif. Un contrat d'achat de long terme crée principalement des obligations commerciales et une exposition aux conditions de marché et à la capacité de livraison du fournisseur.
Leur combinaison permet néanmoins de construire une présence internationale plus diversifiée.
Le Qatar peut continuer à développer ses capacités nationales tout en participant à des projets étrangers et en achetant des cargaisons auprès de producteurs tiers. Il se rapproche ainsi d'un modèle dans lequel la puissance énergétique se mesure autant à l'étendue du portefeuille commercial qu'au volume extrait dans les frontières nationales.
Cette évolution pourrait, à terme, modifier la manière dont les grands groupes énergétiques sont comparés. Les capacités de production demeurent essentielles, mais les volumes commercialisés, les marges de négoce, la diversification géographique et la fiabilité des livraisons deviennent des indicateurs complémentaires de leur influence.
Une nouvelle concurrence entre puissances gazières
L'expansion internationale de QatarEnergy intervient dans un marché mondial en recomposition.
Les États-Unis ont profondément modifié les équilibres du commerce gazier grâce au développement du gaz de schiste et à la multiplication des terminaux d'exportation. L'Australie demeure un producteur majeur, tandis que d'autres pays, notamment le Canada et plusieurs producteurs africains, cherchent à renforcer leur place dans les échanges internationaux.
La concurrence ne porte plus seulement sur les réserves ou sur les capacités de liquéfaction. Elle concerne également les conditions contractuelles, la flexibilité des destinations, les coûts logistiques et la capacité à répondre rapidement aux besoins des importateurs.
Pour les acheteurs, cette évolution peut offrir davantage de possibilités de diversification. Un fournisseur capable de proposer des volumes provenant de plusieurs régions peut présenter un intérêt particulier pour des entreprises soucieuses de limiter leur exposition à un seul bassin de production.
Mais cette diversification n'efface pas les interdépendances. Le GNL américain reste exposé aux conditions du marché gazier américain, aux infrastructures de la côte du golfe du Mexique, aux phénomènes météorologiques extrêmes et aux décisions réglementaires. Les transports maritimes demeurent sensibles aux tensions géopolitiques, aux contraintes portuaires et à l'évolution des coûts d'assurance.
En répartissant ses approvisionnements, QatarEnergy ne fait donc pas disparaître le risque. Il en modifie la composition.
Cette transformation introduit également une forme de concurrence nouvelle. Le Qatar et les États-Unis peuvent être simultanément rivaux dans l'exportation de GNL et partenaires dans sa commercialisation. Des producteurs américains peuvent fournir une entreprise qatarienne qui revendra ensuite des volumes sur les mêmes marchés que ceux auxquels s'adressent directement d'autres exportateurs américains.
La frontière entre producteur, acheteur, investisseur et négociant devient plus perméable.
Ce mouvement ne supprime pas la compétition entre États. Il la déplace partiellement vers la maîtrise des chaînes commerciales et des relations contractuelles.
L'énergie comme instrument de puissance
Pour le Qatar, les implications dépassent le seul secteur gazier.
Depuis plusieurs décennies, les revenus des hydrocarbures ont permis au pays de développer ses infrastructures, d'accumuler des actifs internationaux et de conduire une diplomatie particulièrement active. Son fonds souverain, la Qatar Investment Authority, participe à cette projection économique en investissant dans des entreprises, des infrastructures et des actifs financiers à travers le monde.
La puissance énergétique a ainsi contribué à construire une influence qui ne dépend pas directement de la taille du territoire ou de la population.
L'évolution actuelle de QatarEnergy prolonge cette logique, mais par des moyens différents.
En devenant un acheteur important de GNL américain, le groupe renforce ses relations commerciales avec les États-Unis tout en consolidant sa présence dans un secteur industriel stratégique. En maintenant ses investissements dans le North Field, il préserve l'avantage que lui confèrent ses réserves nationales. En développant son portefeuille international, il cherche à accroître sa capacité à servir des clients indépendamment de l'origine physique de chaque cargaison.
Cette combinaison peut renforcer la résilience économique du Qatar, mais elle ne garantit pas une immunité géopolitique. Les relations entre États, les conflits régionaux et les tensions commerciales peuvent continuer à affecter les infrastructures, les contrats et les flux maritimes.
La diversification internationale ne remplace donc pas la sécurité du territoire. Elle en devient un complément.
Il serait également prématuré d'y voir une transformation achevée. Les nouveaux volumes américains doivent encore être livrés, les projets industriels doivent respecter leurs calendriers et la rentabilité des engagements dépendra des conditions du marché sur plusieurs décennies.
L'orientation stratégique est néanmoins identifiable : le Qatar cherche à devenir moins dépendant de la localisation de ses propres exportations sans renoncer à l'exploitation de ses ressources nationales.
La puissance ne se trouve plus seulement sous terre
Le modèle qatari a longtemps illustré la capacité d'un État à transformer une richesse naturelle en puissance économique. La découverte d'un immense gisement n'avait pas suffi : il avait fallu construire des installations, financer une flotte, convaincre des acheteurs et inscrire les échanges dans des relations contractuelles durables.
La nouvelle étape reprend cette logique en l'étendant au-delà des frontières nationales.
L'accord avec Woodside n'est pas, à lui seul, une révolution industrielle. Trois millions de tonnes annuelles restent modestes au regard des capacités de production que le Qatar entend développer. Mais sa signification dépasse son volume. Il montre qu'un grand exportateur peut considérer comme stratégique l'achat de gaz produit par d'autres, non parce qu'il manque nécessairement de ressources, mais parce qu'il recherche une maîtrise plus large de son approvisionnement commercial.
Les perturbations de 2026 ont donné à cette orientation une urgence particulière. Elles ont rappelé que l'abondance géologique ne protège ni les installations ni les routes maritimes, et qu'une puissance productive peut devenir vulnérable lorsque ses exportations dépendent d'un passage stratégique unique.
Le Qatar répond à cette contrainte en ajoutant à son modèle industriel une géographie commerciale plus étendue. Il ne cherche pas seulement à extraire davantage de gaz, mais à disposer de davantage de possibilités pour l'acheter, le transporter et le vendre.
Cette évolution annonce peut-être une transformation plus générale de l'économie mondiale des ressources. Posséder un gisement demeure un avantage considérable, surtout lorsque ses coûts d'exploitation sont compétitifs. Mais la valeur stratégique d'une ressource dépend aussi des infrastructures qui la rendent accessible, des contrats qui organisent sa circulation et de la capacité à garantir sa livraison lorsque les équilibres internationaux se dégradent.
Le Qatar a construit sa première puissance grâce au gaz qu'il possédait. Il cherche désormais à renforcer la suivante grâce au gaz dont il pourra organiser la circulation.
Dans cette transition, la géologie reste le point de départ. Elle n'est plus nécessairement la limite de l'ambition.
Bureau de recherche Atlas Limits
Bureau éditorial et analytique d’Atlas Limits.