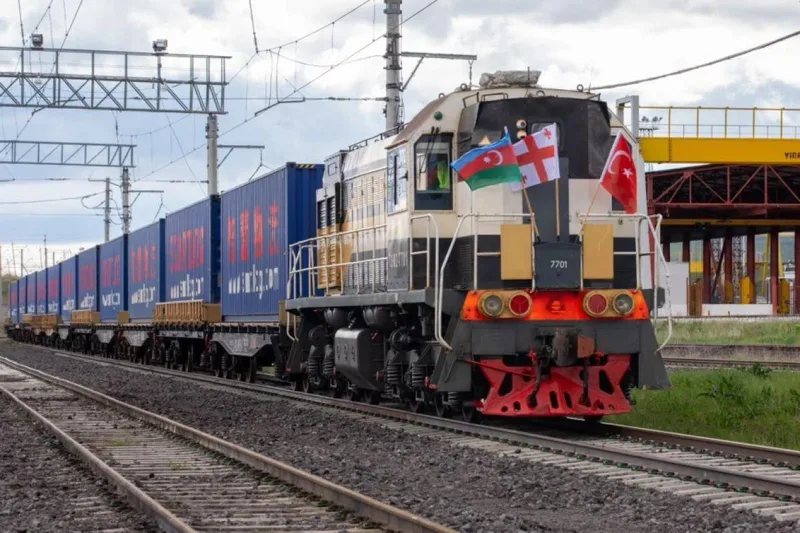

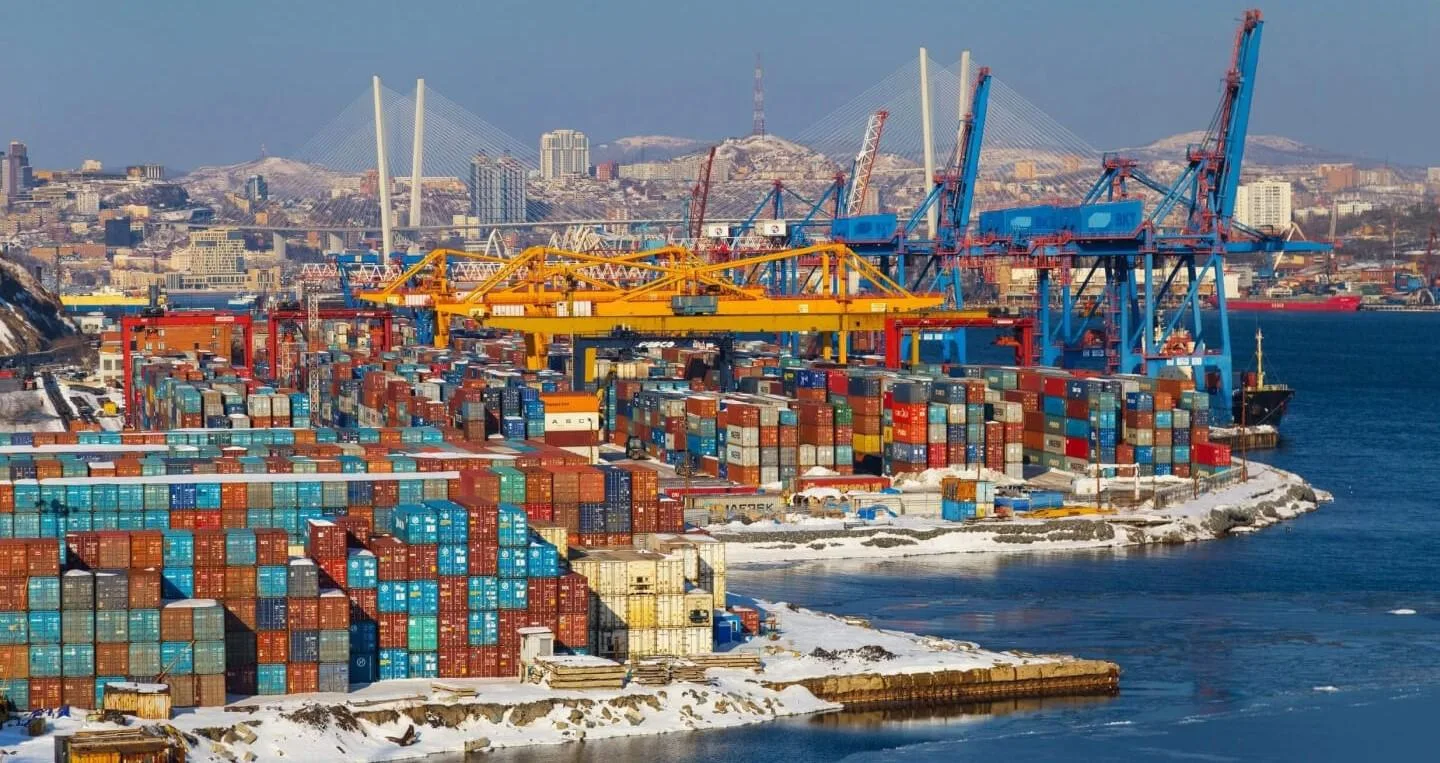
À l’est du lac Baïkal, les trains racontent désormais une partie de l’histoire économique russe. Charbon, minerais, hydrocarbures, conteneurs : les marchandises convergent vers les mêmes voies, celles du Transsibérien et du BAM, avant de poursuivre leur route vers les ports du Pacifique ou la frontière chinoise. Le problème n’est plus de trouver des cargaisons. Il est de trouver suffisamment de rails pour les transporter.
La Russie avait commencé à moderniser cet immense corridor bien avant février 2022. Mais la guerre en Ukraine et la rupture commerciale avec une grande partie de l’Europe lui ont donné une autre fonction. Ce qui relevait d’une politique de développement de la Sibérie et de l’Extrême-Orient est devenu l’infrastructure d’une réorientation nationale.
En quelques années, le commerce extérieur russe a changé de direction. En 2025, 73,4 % des échanges de marchandises de la Russie s’effectuaient avec l’Asie, contre 18,6 % avec l’Europe. Les exportations vers l’Asie atteignaient 326 milliards de dollars ; celles vers l’Europe, 57,4 milliards. En 2024 encore, les proportions étaient respectivement de 72,6 % et 19,7 %. Le déplacement continue donc après le choc initial.
Ces chiffres ne disent pas que la Russie s’est affranchie des conséquences des sanctions occidentales. Ils disent quelque chose de différent : une économie construite pendant trois décennies autour d’une relation privilégiée avec l’Europe apprend désormais à fonctionner selon une autre géographie.
Et lorsqu’un centre de gravité économique se déplace, il ne suffit pas de changer de clients. Il faut déplacer les flux d’énergie, les chaînes d’approvisionnement, les moyens de paiement, les infrastructures et, finalement, les dépendances.
La géographie perdue
Pendant les trois décennies qui ont suivi la disparition de l’Union soviétique, l’économie russe avait développé une contradiction particulière. Politiquement, Moscou cherchait à préserver son autonomie stratégique. Économiquement, une partie considérable de sa richesse regardait vers l’ouest.
Les grands gisements de Sibérie occidentale alimentaient l’Europe. Les pipelines se dirigeaient vers l’Allemagne et l'Europe centrale. Le pétrole russe rejoignait les raffineries européennes. Les ports de la Baltique constituaient des débouchés essentiels. Les entreprises russes achetaient des machines allemandes, des équipements industriels italiens, des automobiles européennes. Londres, Francfort, Amsterdam ou Chypre appartenaient, de manières différentes, à l'écosystème financier des grandes fortunes et entreprises russes.
Cette architecture reposait sur une complémentarité presque géographique : la Russie possédait d'immenses ressources énergétiques et minérales ; l'Europe constituait à proximité un marché riche, industrialisé et fortement consommateur.
Le pétrole permet de mesurer l'ampleur de la rupture. En 2020, l'Europe absorbait encore 51 % des exportations russes de pétrole brut et de condensats. En 2024, cette proportion était tombée à 12 %. Au premier semestre 2025, elle n'était plus que de 11 %, et plus de la moitié de ce volume européen était destinée à la Turquie.
Le pétrole russe n'a pourtant pas disparu du commerce mondial.
Il a changé de destination.
La Chine remplit le vide
Aucun pays n'a davantage bénéficié de cette transformation que la Chine.
En 2021, les échanges de marchandises entre la Chine et la Russie représentaient environ 147 milliards de dollars. Trois ans plus tard, ils atteignaient 244,8 milliards. L'augmentation approche donc 67 % par rapport au niveau précédant immédiatement la guerre.
En 2025, Pékin représentait encore environ 27 % des exportations russes et 36 % de ses importations.
Mais la transformation importante ne se trouve pas seulement dans le volume.
Elle se trouve dans ce qui circule.
La Russie expédie principalement vers la Chine des hydrocarbures, des métaux et d'autres matières premières. Depuis février 2022, les combustibles minéraux ont représenté en moyenne environ 70 % de la valeur des importations chinoises en provenance de Russie. Dans l'autre direction arrivent automobiles, tracteurs, électronique, équipements industriels et biens de consommation chinois.
L'automobile offre l'une des illustrations les plus visibles du phénomène. Les constructeurs chinois détenaient environ 9 % du marché automobile russe en 2021. Deux ans plus tard, leur part atteignait 61 %.
Des marques européennes, japonaises ou sud-coréennes ont quitté ou réduit leur présence. Des entreprises chinoises ont occupé l'espace.
Le même phénomène, avec des intensités différentes, concerne les machines, l'électronique et de nombreux biens manufacturés.
C'est ici qu'apparaît le paradoxe du pivot russe. La Chine aide la Russie à réduire sa dépendance envers l'Occident tout en augmentant sa dépendance envers la Chine.
Les chiffres commerciaux peuvent donner l'impression d'une relation relativement équilibrée en valeur. Sa structure l'est beaucoup moins. Moscou vend principalement ce que son territoire contient ; Pékin vend davantage ce que son industrie fabrique.
Cette distinction devient déterminante avec le temps.
L'Inde, débouché providentiel
Si la Chine est devenue le principal partenaire structurel de la Russie, l'Inde a joué un autre rôle : celui d'un immense débouché énergétique.
Le commerce russo-indien a atteint 68,7 milliards de dollars durant l'exercice 2024-2025. Mais derrière ce record se cache une asymétrie presque caricaturale. L'Inde n'a exporté que 4,9 milliards de dollars de marchandises vers la Russie, tandis qu'elle en importait pour 63,8 milliards. Le pétrole et les produits pétroliers constituent le cœur de ces achats, auxquels s'ajoutent notamment engrais, charbon à coke, métaux et huile de tournesol.
L'Inde n'est donc pas devenue pour la Russie ce que l'Europe avait été.
Elle est devenue quelque chose de plus précis : un acheteur colossal de matières premières russes.
Cette distinction compte. Une relation commerciale fondée principalement sur la vente d'énergie ne produit pas les mêmes interdépendances qu'une relation associant énergie, investissements, finance, industrie, technologies et chaînes de valeur.
Elle expose également Moscou aux conditions imposées par un nombre plus restreint d'acheteurs.
Depuis 2022, les raffineurs indiens ont pu acheter d'importants volumes de brut russe à prix décoté. Mais en 2026, la compétition entre acheteurs asiatiques rappelle que cette nouvelle géographie reste mouvante : en septembre, les importations indiennes de pétrole russe étaient attendues autour de 1,75 million de barils par jour, contre 2,1 millions en août, tandis que la demande chinoise augmentait dans un marché énergétique bouleversé par les tensions au Moyen-Orient. La Russie restait néanmoins le premier fournisseur de brut de l'Inde.
La Russie a trouvé des marchés.
Elle n'a pas nécessairement retrouvé l'écosystème qu'elle a perdu.
Les pays qui deviennent des interfaces
Entre l'Europe qui se ferme et l'Asie qui s'ouvre apparaissent également des espaces intermédiaires.
La Turquie en est le plus évident.
Elle demeure liée aux économies occidentales tout en conservant des relations commerciales et énergétiques profondes avec Moscou. Elle importe des hydrocarbures russes, participe aux circuits logistiques régionaux et constitue l'un des rares grands marchés situés à la jonction directe des espaces européen, russe, méditerranéen et moyen-oriental.
Les économies du Golfe remplissent une fonction différente. Dubaï, notamment, est devenu un nœud important pour les entreprises, les capitaux, le commerce et les services reliant la Russie à une économie mondiale dont certaines infrastructures occidentales lui sont désormais beaucoup moins accessibles.
Ces pays ne remplacent ni l'Union européenne ni la Chine.
Ils deviennent des interfaces.
Et cette fonction révèle une caractéristique essentielle de la nouvelle économie russe : elle n'est pas isolée du monde. Elle doit simplement emprunter davantage d'intermédiaires pour y accéder.
Chaque intermédiaire a un coût. Chaque détour rallonge une chaîne logistique. Chaque banque supplémentaire ajoute un risque de paiement. Chaque transbordement réduit une partie de l'avantage que procure la vente d'une matière première.
La géographie économique n'abolit jamais les distances. Elle les facture.
Le prix des kilomètres
Cette réalité devient particulièrement visible lorsqu'on quitte les statistiques commerciales pour regarder une carte.
Les grands bassins industriels et énergétiques russes n'ont évidemment pas changé de place en 2022. Les infrastructures qui les relient au monde non plus.
Pendant des décennies, une partie considérable du réseau russe avait été conçue pour transporter les ressources vers l'ouest. Les ports, les pipelines et les voies ferrées reflétaient cette orientation.
Envoyer davantage de marchandises vers l'Asie suppose donc de pousser des volumes croissants à travers la Sibérie.
Le Transsibérien mesure environ 9 300 kilomètres. Le BAM, plus de 4 000. Ensemble, ils constituent le cœur de ce que Moscou appelle le « polygone oriental ».
Or ce système est devenu un goulet d'étranglement.
Sa capacité de transport était d'environ 144 millions de tonnes en 2021. Le programme de modernisation visait 180 millions de tonnes annuelles à l'issue de sa deuxième phase. Une troisième phase prévoit désormais de porter cette capacité à environ 210 millions de tonnes en 2030 puis 270 millions en 2032, grâce notamment à de nouveaux tunnels, ponts et sections ferroviaires.
Ces travaux existaient avant la rupture avec l'Europe. Leur signification a changé.
Un réseau conçu pour développer l'Extrême-Orient devient progressivement l'une des artères principales du commerce extérieur russe.
La même logique traverse les infrastructures énergétiques.
Les pipelines orientaux, les ports du Pacifique, les terminaux de gaz naturel liquéfié et les projets arctiques acquièrent une importance qui dépasse désormais la diversification. Ils participent à la reconstruction géographique du modèle exportateur russe.
C'est ici que le basculement devient difficilement réversible.
Un tanker peut changer de destination en quelques semaines. Un contrat commercial peut être renégocié. Un pipeline ou une ligne ferroviaire engage une économie pendant plusieurs décennies.
Une Russie plus asiatique, mais pas nécessairement plus libre
Le déplacement vers l'Est est parfois présenté comme la démonstration que les sanctions occidentales ont échoué. L'interprétation inverse consiste à y voir la preuve que la Russie a été expulsée de ses marchés les plus avantageux.
Les deux lectures simplifient ce qui est en train de se produire.
Les sanctions n'ont pas empêché la Russie de commercer. Elles ont profondément modifié les conditions dans lesquelles elle le fait.
Les exportations russes de pétrole ont relativement bien résisté en volume : entre 2020 et 2024, elles ont représenté en moyenne environ 5 millions de barils par jour de brut et de condensats, avant de reculer à 4,3 millions au premier semestre 2025. La Russie a donc réussi à rediriger une grande partie de ses flux plutôt qu'à les perdre entièrement.
Mais rediriger n'est pas remplacer.
La distance vers certains marchés augmente. Les rabais pétroliers peuvent réduire les recettes. Les mécanismes de paiement deviennent plus complexes. Certaines technologies occidentales sont plus difficiles à obtenir. Les capacités ferroviaires orientales doivent être agrandies. Et surtout, la Russie négocie désormais avec des partenaires qui savent qu'elle possède moins d'alternatives.
La Chine en est l'exemple central.
La relation lui est utile, parfois indispensable. Elle permet à la Russie d'importer des produits manufacturés et d'écouler une partie considérable de ses ressources. Mais l'asymétrie de taille entre les deux économies transforme progressivement les termes du rapport.
La Russie voulait réduire sa vulnérabilité à l'Occident.
Elle découvre qu'une dépendance peut être déplacée plus facilement qu'elle ne peut être supprimée.
Quand l'urgence devient une structure
Le commerce russo-chinois lui-même montre que la transition n'est pas une ligne droite.
Après avoir atteint un record de près de 245 milliards de dollars en 2024, les échanges bilatéraux ont reculé de 6,9 % en 2025. Ils ont ensuite fortement rebondi en 2026, juillet enregistrant même un sommet mensuel, porté notamment par les prix énergétiques et les exportations chinoises de véhicules.
Ces variations importent moins que la structure qui demeure derrière elles.
En 2025, malgré le recul général du commerce extérieur russe à 697,3 milliards de dollars, la part asiatique a encore progressé.
C'est probablement là que se trouve la transformation la plus durable née depuis 2022.
La Russie n'est pas devenue une économie asiatique. Son histoire industrielle, sa démographie, ses principales villes et une grande partie de ses infrastructures continuent de s'étendre sur un espace profondément lié à l'Europe.
Mais son commerce regarde désormais dans une autre direction.
À mesure que les marchandises changent de destination, les infrastructures suivent. À mesure que les infrastructures changent, les investissements suivent à leur tour. Puis viennent les entreprises, les réseaux financiers, les habitudes commerciales et les intérêts constitués autour de cette nouvelle géographie.
À ce stade, le phénomène dépasse les sanctions qui l'ont accéléré.
Un jour, le régime de sanctions pourra être modifié. Une guerre peut prendre fin. Des gouvernements peuvent changer. Des relations diplomatiques peuvent être rétablies.
Mais une voie ferrée traversant la Sibérie, un terminal construit sur le Pacifique, un pipeline tourné vers la Chine, une raffinerie indienne adaptée au brut russe ou une chaîne d'approvisionnement organisée autour de fournisseurs chinois ne disparaissent pas avec un communiqué diplomatique.
Depuis 2022, la Russie a appris qu'elle pouvait déplacer une partie considérable de son commerce.
Elle apprend maintenant quelque chose de plus profond : lorsqu'une économie déplace assez longtemps son centre de gravité, elle finit par déplacer une partie d'elle-même.
Sources principales
- Federal Customs Service of Russia / Interfax — commerce extérieur russe 2025 et répartition géographique des échanges.
- U.S. Energy Information Administration — évolution des exportations russes de pétrole et déplacement des flux vers l'Asie.
- General Administration of Customs of China / Reuters — commerce sino-russe en 2024.
- MERICS — structure et évolution du commerce Chine-Russie jusqu'en 2026.
- Gouvernement indien — évolution du commerce Russie-Inde et composition des échanges.
- Ministère russe des Transports — modernisation du Transsibérien et du BAM et capacités du « polygone oriental ».
Bureau de recherche Atlas Limits
Bureau éditorial et analytique d’Atlas Limits.