Une participation minoritaire de 13,1 % aura suffi à compromettre une acquisition de 600 millions de dollars. En interdisant au singapourien Grab de reprendre les activités taïwanaises de Foodpanda, le régulateur de Taipei ne sanctionne pas une concentration classique entre concurrents. Il considère que les liens financiers entre deux entreprises peuvent suffire à affaiblir la concurrence, même lorsque leurs structures juridiques et leurs directions demeurent distinctes. Une décision qui révèle les limites croissantes des stratégies de consolidation dans l'économie numérique.
Le 21 octobre 2026, une opération de 600 millions de dollars s'est arrêtée devant une autorité administrative taïwanaise. L'acquéreur était singapourien, le vendeur allemand et l'entreprise convoitée opérait sur un marché insulaire de quelque 23 millions d'habitants. À première vue, rien d'exceptionnel dans cette transaction : un groupe européen souhaitait céder une activité pour renforcer sa situation financière, tandis qu'un acteur asiatique cherchait à élargir son implantation géographique.
Pourtant, l'autorité taïwanaise de la concurrence, la Fair Trade Commission (FTC), a refusé d'autoriser l'acquisition de Foodpanda Taiwan par Grab Holdings.
La difficulté ne résidait pas dans la domination préalable de Grab sur le marché local. Le groupe singapourien n'y exerçait aucune activité. Son arrivée devait même préserver, en apparence, la structure concurrentielle existante : Foodpanda continuerait d'affronter Uber Eats, simplement sous un nouvel actionnariat.
Mais cette lecture négligeait un élément déterminant. Uber Technologies, propriétaire d'Uber Eats, détient environ 13,1 % du capital de Grab.
Cette participation, minoritaire et dépourvue de contrôle majoritaire, a profondément modifié l'appréciation du régulateur. Car derrière deux entreprises juridiquement distinctes, Taipei a identifié des intérêts financiers susceptibles de réduire leur volonté de se concurrencer.
L'affaire dépasse ainsi le secteur de la livraison alimentaire. Elle pose une question devenue centrale dans les opérations internationales de fusion-acquisition : jusqu'où une participation financière peut-elle influencer le comportement concurrentiel d'une entreprise ?
Une acquisition qui devait servir deux stratégies
Lorsque Grab et Delivery Hero annoncent leur accord le 23 mars 2026, les motivations industrielles et financières paraissent convergentes.
Pour Grab, l'acquisition représente une étape importante dans son développement international. Présent dans huit pays d'Asie du Sud-Est, le groupe construit depuis plusieurs années un écosystème de services associant mobilité, livraison, paiements et activités financières numériques.
Taïwan devait devenir son neuvième marché et surtout sa première implantation hors de son périmètre régional historique.
L'opération lui offrait un accès immédiat à une infrastructure commerciale déjà constituée : consommateurs, restaurants partenaires, livreurs, systèmes logistiques et présence territoriale.
Cette stratégie permettait d'éviter les coûts et les incertitudes d'une implantation entièrement nouvelle. Plutôt que de construire progressivement un réseau concurrent, Grab pouvait acquérir une activité opérationnelle disposant déjà d'une position significative.
Les chiffres rendaient l'investissement particulièrement intéressant.
En 2025, les activités taïwanaises de Foodpanda avaient généré environ 1,8 milliard de dollars de valeur brute des transactions, ou GMV. Cette mesure correspond à la valeur des commandes réalisées sur la plateforme et non au chiffre d'affaires effectivement comptabilisé par l'entreprise.
Rapporté au prix d'acquisition de 600 millions de dollars, ce volume représentait un multiple d'environ 0,33 fois la valeur annuelle des transactions.
Ce ratio ne constitue pas un multiple de valorisation directement comparable à un ratio chiffre d'affaires ou EBITDA. Il permet néanmoins de mesurer l'importance commerciale de l'activité que Grab souhaitait intégrer.
Le groupe anticipait par ailleurs une contribution supplémentaire d'au moins 60 millions de dollars à son EBITDA ajusté en 2028.
Pour Delivery Hero, les objectifs étaient différents.
Le groupe allemand, engagé dans une révision stratégique de son portefeuille d'activités, entendait mobiliser le produit de la vente pour rembourser une partie de sa dette et renforcer sa structure financière.
La transaction devait ainsi répondre simultanément à deux logiques : expansion géographique pour l'acquéreur, désendettement et rationalisation du portefeuille pour le vendeur.
L'équilibre paraissait cohérent. Il reposait toutefois sur une condition fondamentale : l'autorisation des autorités taïwanaises.
Le paradoxe d'un marché à deux acteurs
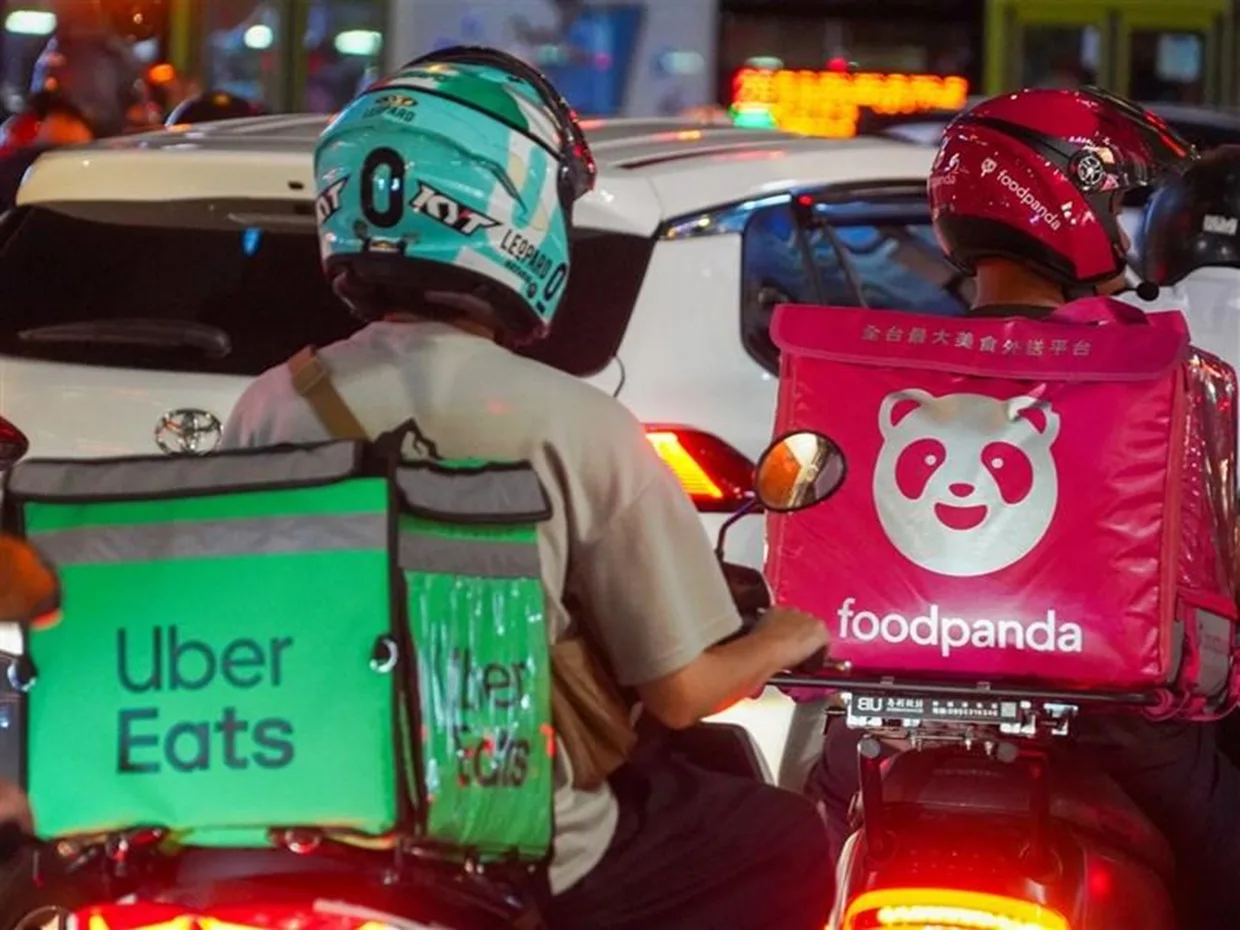
Le marché taïwanais de la livraison alimentaire présente une particularité importante : il est essentiellement structuré autour de deux grandes plateformes, Foodpanda et Uber Eats.
Cette configuration constitue ce que les économistes appellent un duopole.
Dans un tel environnement, la concurrence ne dépend pas seulement du nombre d'entreprises présentes. Elle repose sur leur capacité et leur volonté de rivaliser effectivement.
Les plateformes peuvent se concurrencer sur les commissions prélevées auprès des restaurants, les frais de livraison facturés aux consommateurs, les promotions, les conditions proposées aux livreurs ou encore la qualité des services.
Ces différents paramètres influencent directement les revenus des acteurs économiques qui dépendent de leurs infrastructures.
L'acquisition par Grab ne devait pas réduire mécaniquement le nombre de plateformes présentes à Taïwan. Contrairement à une fusion entre Foodpanda et Uber Eats, elle aurait maintenu deux réseaux commerciaux distincts.
C'est précisément ce qui rend la décision du régulateur intéressante.
La FTC n'a pas considéré que la seule préservation de deux marques suffisait à garantir une concurrence effective.
Elle a examiné les relations financières et historiques entre les entreprises susceptibles de contrôler ces plateformes après l'opération.
Or Uber, propriétaire de l'un des deux principaux acteurs du marché, possède une participation significative dans Grab, qui devait prendre le contrôle de l'autre.
À cette relation capitalistique s'ajoutent des liens de gouvernance passés et des collaborations commerciales entre les deux groupes sur d'autres marchés.
Le régulateur a estimé que cet ensemble pouvait modifier les incitations économiques des entreprises.
L'enjeu n'était donc plus simplement de déterminer combien de plateformes continueraient à fonctionner, mais de savoir dans quelle mesure leurs propriétaires auraient intérêt à se livrer une concurrence véritable.
Quand l'actionnaire devient un facteur de concurrence
Le raisonnement économique de la FTC repose sur une distinction fondamentale entre contrôle juridique et influence économique.
Une entreprise peut ne détenir qu'une participation minoritaire dans une autre société tout en ayant intérêt à préserver sa rentabilité.
Dans le cas de Grab, Uber ne dispose pas d'une participation majoritaire. Ses 13,1 % du capital ne lui confèrent pas, à eux seuls, le pouvoir de diriger les décisions opérationnelles du groupe singapourien.
Mais cette absence de contrôle ne supprime pas les intérêts financiers communs.
Si Grab réalisait davantage de bénéfices à Taïwan, Uber pourrait indirectement bénéficier de cette performance à travers la valeur de sa participation.
Inversement, une concurrence particulièrement agressive menée par Uber Eats contre Grab pourrait réduire la rentabilité de l'entreprise dans laquelle Uber a investi.
Cette situation crée un conflit potentiel entre deux objectifs : maximiser les résultats de sa propre plateforme et préserver la valeur d'un investissement financier dans son concurrent.
La théorie économique identifie depuis longtemps ce problème à travers les participations croisées ou les situations de propriété commune.
La présence d'actionnaires communs ne signifie pas nécessairement que les entreprises coordonnent leurs comportements. Elle peut néanmoins modifier les incitations à engager une guerre des prix, à multiplier les promotions ou à investir pour conquérir des parts de marché.
Dans un secteur caractérisé par des coûts logistiques importants, des marges contraintes et une forte sensibilité des consommateurs aux prix, cette question devient particulièrement sensible.
Pour Taipei, les engagements proposés par Grab afin de limiter l'influence d'Uber et les échanges d'informations n'ont pas suffi à dissiper les risques identifiés.
La décision ne revient donc pas à constater une entente effective entre les entreprises. Elle repose sur l'appréciation prospective des effets concurrentiels d'une acquisition.
Cette nuance est essentielle.
Le droit des concentrations cherche précisément à empêcher qu'une opération modifie durablement les conditions de concurrence avant même que des pratiques anticoncurrentielles puissent être constatées.
Le précédent Uber : deux acquéreurs, un même obstacle
L'histoire de Foodpanda à Taïwan donne une portée supplémentaire à cette décision.
En mai 2024, Uber avait annoncé son intention d'acquérir les activités locales de Foodpanda pour 950 millions de dollars.
Cette première opération répondait à une logique classique de consolidation horizontale : un acteur déjà présent souhaitait absorber son principal concurrent.
En décembre 2024, la Fair Trade Commission avait refusé cette acquisition, considérant qu'elle risquait de porter gravement atteinte à la concurrence.
L'opération avait finalement été abandonnée en mars 2025.
Deux ans plus tard, le projet Grab semblait proposer une solution différente.
Le prix était inférieur de 350 millions de dollars, soit une diminution d'environ 37 % par rapport au montant envisagé par Uber.
Surtout, l'acquéreur n'était pas directement présent sur le marché taïwanais.
Mais la participation d'Uber dans Grab a replacé le groupe américain au centre de l'analyse réglementaire.
Les deux projets ne sont pas juridiquement équivalents. Dans le premier cas, Uber souhaitait acquérir directement son concurrent. Dans le second, Grab devait reprendre Foodpanda tout en conservant Uber parmi ses actionnaires.
Le résultat révèle néanmoins une continuité dans la position des autorités taïwanaises.
Le régulateur entend préserver une rivalité effective entre les grandes plateformes, indépendamment de la structure juridique choisie pour organiser leur propriété.
Cette succession de refus crée une difficulté particulière pour Delivery Hero.
Une activité peut disposer d'une valeur économique importante tout en devenant difficile à céder lorsque les acquéreurs les mieux placés présentent des liens directs ou indirects avec les concurrents existants.
Le marché potentiel des acheteurs se réduit alors.
Et cette réduction peut peser sur la valorisation de l'actif.
Delivery Hero face au coût financier d'une cession empêchée
Pour Delivery Hero, l'interdiction constitue davantage qu'un contretemps commercial.
La vente de Foodpanda Taiwan s'inscrivait dans une stratégie de réorganisation du portefeuille international du groupe.
Le produit attendu de 600 millions de dollars devait contribuer au remboursement de la dette et au financement des besoins généraux de l'entreprise.
La décision taïwanaise prive donc le groupe, à ce stade, d'une rentrée de liquidités qu'il avait intégrée à sa stratégie de gestion financière.
Elle ne signifie pas que Foodpanda Taiwan perd sa valeur économique. L'activité conserve ses clients, son réseau de partenaires et ses perspectives opérationnelles.
Mais elle rappelle qu'il existe une différence fondamentale entre la valeur théorique d'un actif et sa valeur effectivement réalisable dans une transaction.
La première dépend notamment de ses performances, de ses perspectives de croissance et de sa rentabilité future.
La seconde dépend également de la présence d'acquéreurs solvables, de leur intérêt stratégique et de leur capacité à obtenir les autorisations nécessaires.
Dans un marché fortement concentré, ces conditions peuvent devenir particulièrement restrictives.
Un actif performant peut ainsi présenter une liquidité transactionnelle limitée.
Pour un groupe engagé dans un processus de désendettement, cette contrainte est importante : une vente retardée ou empêchée peut modifier le calendrier de réduction de l'endettement, prolonger l'exposition à certains marchés et contraindre la direction à rechercher d'autres sources de financement.
Delivery Hero a indiqué que ses accords contractuels comportaient des protections, notamment un mécanisme d'indemnité de rupture soumis à certaines conditions.
L'existence de cette clause ne signifie toutefois pas qu'un paiement est automatiquement exigible. Son application dépend des stipulations contractuelles et des circonstances de l'échec de l'opération.
Le groupe conserve également la possibilité d'exercer les voies de recours prévues par le droit applicable.
L'incertitude porte donc désormais sur plusieurs dimensions : l'avenir de Foodpanda Taiwan, la capacité de Delivery Hero à organiser une nouvelle cession et les conséquences financières d'un processus stratégique qui n'a pas produit le résultat attendu.
Grab et les limites de l'expansion par acquisition
Pour Grab, le refus compromet une stratégie d'internationalisation qui devait ouvrir une nouvelle étape de croissance.
Le groupe avait présenté Taïwan comme une extension naturelle de ses compétences logistiques et technologiques.
La densité urbaine, les habitudes numériques des consommateurs et la maturité du marché de la livraison correspondaient aux caractéristiques des économies dans lesquelles Grab avait développé son modèle.
L'acquisition devait également permettre de mutualiser certaines capacités technologiques et opérationnelles.
Mais l'affaire met en évidence une contradiction fréquente dans les stratégies de croissance externe des grandes plateformes.
Les entreprises recherchent des acquisitions capables de leur apporter rapidement des volumes, des utilisateurs et des infrastructures.
Or les actifs les plus intéressants sont souvent ceux qui disposent déjà d'une position concurrentielle forte.
Plus cette position est importante, plus les autorités de concurrence examinent attentivement les conséquences de leur changement de propriétaire.
À cela s'ajoute désormais la question de l'actionnariat.
Une participation financière historiquement utile au développement d'un groupe peut devenir un obstacle à ses ambitions futures.
Les liens entre Uber et Grab trouvent notamment leur origine dans la réorganisation de leurs activités en Asie du Sud-Est en 2018, lorsque Grab avait repris les opérations régionales d'Uber en contrepartie d'une participation au capital.
Ce rapprochement avait contribué à restructurer le marché régional de la mobilité.
Huit ans plus tard, cet héritage capitalistique intervient dans l'appréciation d'une acquisition sur un autre marché.
La décision taïwanaise illustre ainsi la persistance des conséquences stratégiques des opérations anciennes.
Une transaction peut produire des effets sur la liberté d'action d'une entreprise bien au-delà de son périmètre initial et de son horizon financier immédiat.
Une transformation du risque dans les fusions-acquisitions
Le cas Grab–Foodpanda révèle une évolution importante dans l'analyse des opérations de concentration.
Traditionnellement, les investisseurs et les entreprises accordent une attention particulière aux parts de marché cumulées, aux économies d'échelle, aux barrières à l'entrée et aux risques de domination.
Ces critères restent fondamentaux.
Mais l'économie contemporaine impose d'examiner également les relations capitalistiques, les droits de gouvernance, les échanges d'informations et les incitations financières qui relient les acteurs d'un même secteur.
La question devient particulièrement complexe dans les industries numériques.
Les grandes plateformes développent des activités multiples, investissent les unes dans les autres, nouent des partenariats technologiques et partagent parfois des investisseurs institutionnels.
Ces relations ne constituent pas en elles-mêmes des infractions au droit de la concurrence.
Elles peuvent toutefois rendre plus difficile l'évaluation de l'indépendance économique réelle des entreprises.
Pour les acquéreurs, cette évolution augmente l'importance de la diligence réglementaire préalable.
L'analyse ne peut plus se limiter aux activités directement contrôlées par l'entreprise cible et par son acquéreur.
Elle doit également intégrer la composition de l'actionnariat, les participations minoritaires significatives, les accords commerciaux historiques et les relations de gouvernance susceptibles d'influencer les comportements concurrentiels.
Pour les vendeurs, le risque devient également financier.
Une opération annoncée peut échouer plusieurs mois après sa signature, immobilisant les équipes, retardant les restructurations et compromettant l'utilisation prévue du produit de cession.
Le prix négocié ne constitue donc qu'une partie de l'équation.
La probabilité d'obtenir les autorisations réglementaires, le calendrier de réalisation et les protections contractuelles contre un échec deviennent des composantes essentielles de la valeur d'une transaction.
La décision de Taipei ne signifie pas que toute participation minoritaire dans un concurrent justifie l'interdiction d'une acquisition. L'appréciation dépend de la structure du marché, de l'importance des participations, des relations entre entreprises et des effets économiques prévisibles.
Mais elle confirme que la frontière entre investissement financier et influence concurrentielle mérite désormais une attention particulière.
La souveraineté réglementaire face aux stratégies mondiales
Une autre dimension distingue cette affaire.
La transaction concernait deux groupes internationaux : Grab, établi à Singapour, et Delivery Hero, dont le siège se trouve en Allemagne.
Pourtant, c'est une autorité taïwanaise qui en a déterminé l'issue.
Cette situation illustre la portée territoriale du droit de la concurrence.
Une opération peut être négociée entre entreprises étrangères, financée à l'étranger et structurée selon des mécanismes contractuels internationaux. Dès lors qu'elle produit des effets sur un marché national, elle peut relever du contrôle de ses autorités.
Le pouvoir réglementaire devient ainsi une contrainte déterminante pour les stratégies mondiales de consolidation.
Cette réalité ne concerne pas uniquement les plateformes de livraison.
Elle s'étend aux télécommunications, aux infrastructures numériques, aux semi-conducteurs, à l'énergie, aux services financiers et aux industries stratégiques.
Dans ces secteurs, les entreprises peuvent poursuivre des objectifs de rationalisation industrielle ou financière qui se heurtent aux priorités nationales de préservation de la concurrence.
Il serait toutefois excessif d'interpréter automatiquement le refus taïwanais comme une manifestation de protectionnisme économique.
Les motifs officiellement avancés reposent sur les risques de restriction de concurrence liés aux relations entre Grab et Uber.
La distinction importe : la défense de la concurrence et la protection d'entreprises nationales ne relèvent ni des mêmes objectifs ni des mêmes fondements juridiques.
Dans le cas présent, le régulateur cherche avant tout à préserver les conditions d'une rivalité effective entre les deux principales plateformes de livraison.
Mais l'effet stratégique demeure : les ambitions internationales des entreprises restent soumises à des décisions prises dans chacun des marchés où elles souhaitent se développer.
Une acquisition peut échouer sans concentration apparente
L'affaire Grab–Foodpanda constitue un cas particulièrement instructif pour comprendre les nouvelles contraintes des stratégies d'acquisition.
Elle montre qu'une opération peut être financièrement cohérente, industriellement justifiée et compatible, en apparence, avec le maintien du nombre de concurrents, sans pour autant satisfaire aux exigences du contrôle des concentrations.
Elle souligne également la différence entre la propriété juridique d'une entreprise et l'ensemble des intérêts économiques qui influencent son comportement.
Pour Grab, la participation d'Uber représente un héritage de son développement régional qui complique aujourd'hui une expansion internationale.
Pour Delivery Hero, le refus transforme une cession destinée à renforcer son bilan en une incertitude supplémentaire sur la réalisation de sa stratégie financière.
Pour Taïwan, la décision traduit une volonté de préserver la concurrence dans un marché où deux plateformes concentrent l'essentiel de l'activité.
Au-delà de ces trois intérêts, une transformation plus profonde apparaît.
Les opérations de fusion-acquisition ne peuvent plus être analysées uniquement comme des transferts de propriété entre un vendeur et un acquéreur. Elles s'inscrivent dans des réseaux d'actionnaires, de participations, de partenariats et d'intérêts financiers dont les conséquences peuvent dépasser largement le périmètre juridique de la transaction.
La mondialisation des capitaux a multiplié ces interdépendances. Le contrôle des concentrations commence à en mesurer plus systématiquement les effets.
Dans cette nouvelle configuration, posséder une fraction d'une entreprise peut parfois compter presque autant que la contrôler.
Et une participation de 13,1 % peut suffire à empêcher une acquisition de 600 millions de dollars.
Sources principales
Fair Trade Commission, Taïwan, décision officielle du 21 octobre 2026 interdisant l'acquisition de Foodpanda Taiwan par Grab. Analyse des participations capitalistiques, des relations entre Uber et Grab et des effets potentiels sur la concurrence.
Delivery Hero SE, communiqué réglementaire du 21 octobre 2026 confirmant le refus d'autorisation et précisant l'existence de voies de recours et de protections contractuelles.
Delivery Hero SE, communiqué du 23 mars 2026 annonçant la vente de Foodpanda Taiwan pour 600 millions de dollars, dans le cadre de la révision stratégique de son portefeuille.
Grab Holdings Limited, communiqué du 23 mars 2026 présentant les objectifs industriels, les perspectives financières et les modalités de l'acquisition envisagée.
U.S. Securities and Exchange Commission, Form 6-K de Grab Holdings, mars 2026, relatif à l'annonce de la transaction.
Central News Agency, Taïwan, 21 octobre 2026, compte rendu de la décision de la Fair Trade Commission et des arguments relatifs aux liens entre Grab et Uber.
Reuters, 23 mars et 21 octobre 2026, informations sur les conditions de la transaction, son intérêt stratégique et son interdiction réglementaire.
Bureau de recherche Atlas Limits
Bureau éditorial et analytique d’Atlas Limits.