Il existe, dans les relations économiques internationales, des pays dont l'importance stratégique dépasse longtemps leur poids apparent. Le Vietnam appartient désormais à cette catégorie. Connu pour ses industries textiles, ses usines électroniques et son insertion progressive dans les chaînes de production asiatiques, il attire aujourd'hui une attention d'une autre nature. Sous son territoire se trouvent des ressources indispensables aux industries militaires, aux semi-conducteurs et aux technologies énergétiques. Et tandis que les grandes puissances cherchent à réduire leur dépendance envers la Chine, Hanoï découvre que ses minerais peuvent lui donner une influence bien supérieure à celle que lui conférait jusqu'ici sa seule compétitivité manufacturière.
Le 14 octobre 2026, des documents internes de l'Union européenne révélés par Reuters ont mis en évidence une volonté de Bruxelles de renforcer rapidement sa coopération avec le Vietnam dans les minerais critiques. L'objectif dépasse la diversification commerciale. Il s'agit de sécuriser l'accès à des matériaux dont la disponibilité conditionne désormais la production industrielle, les capacités de défense et une partie de la transition énergétique européenne.
Les documents, préparés en juin par la délégation européenne à Hanoï, recommandent un soutien financier aux activités minières et surtout aux capacités locales de transformation. Ils soulignent également un risque moins souvent évoqué : l'Europe pourrait perdre l'accès à certaines ressources vietnamiennes au profit d'autres partenaires occidentaux, notamment américains et australiens.
La compétition pour les minerais stratégiques ne se limite donc plus à la confrontation entre la Chine et les économies occidentales. Elle commence également à opposer des partenaires qui poursuivent officiellement le même objectif de diversification.
Une géographie industrielle qui change de valeur
Le Vietnam occupe une position singulière dans l'économie asiatique. Avec une population d'environ 100 millions d'habitants, une base manufacturière fortement exportatrice et une proximité géographique immédiate avec la Chine, le pays constitue depuis plusieurs années une destination privilégiée pour les entreprises souhaitant diversifier leurs implantations industrielles.
Cette évolution a été favorisée par les tensions commerciales sino-américaines, la recherche de coûts de production compétitifs et la volonté des multinationales de répartir leurs risques géographiques.
Mais la réorganisation des chaînes d'approvisionnement révèle aujourd'hui une limite fondamentale : déplacer une usine d'assemblage ne signifie pas nécessairement déplacer les technologies, les matières premières ou les capacités de transformation dont elle dépend.
Une entreprise peut fabriquer ses produits au Vietnam tout en continuant d'importer de Chine une partie de ses composants, de ses équipements et de ses matériaux intermédiaires. La diversification géographique des sites industriels ne suffit donc pas à produire une autonomie économique.
C'est précisément sur ce terrain que les ressources minières vietnamiennes prennent une nouvelle dimension.
Le pays dispose de gisements de tungstène, de terres rares, d'antimoine, de bismuth et de bauxite. Ces ressources répondent à des besoins industriels distincts, mais elles présentent un point commun : leur valeur stratégique dépend autant de leur transformation que de leur extraction.
Le tungstène intervient notamment dans les alliages résistants aux températures élevées, les outils de coupe, les équipements industriels et certaines applications militaires. L'antimoine entre dans la composition de matériaux ignifuges et de produits utilisés dans les industries de défense. Les terres rares sont essentielles à plusieurs familles d'aimants permanents employés dans les moteurs électriques, les équipements électroniques et certains systèmes militaires.
La bauxite, principalement destinée à la production d'aluminium, peut également présenter un intérêt pour la récupération de certains éléments associés, notamment le gallium, selon la composition des minerais et les procédés utilisés.
L'existence de ces ressources ne signifie cependant pas que le Vietnam dispose déjà des capacités nécessaires pour les exploiter industriellement à grande échelle. Les réserves géologiques, la production commercialisable et la maîtrise des procédés de raffinage constituent trois réalités différentes.
Cette distinction explique une grande partie de l'intérêt européen.
L'Europe découvre les limites de sa dépendance
Pendant plusieurs décennies, l'industrie européenne a fonctionné dans un environnement où l'accès aux matières premières pouvait être organisé principalement selon des critères de prix, de qualité et de disponibilité.
La mondialisation industrielle favorisait la concentration des activités dans les territoires capables de produire à moindre coût. Les entreprises européennes conservaient leurs capacités de conception, de transformation avancée et de commercialisation, tandis qu'une part croissante des opérations intermédiaires était réalisée ailleurs.
Ce modèle a progressivement créé des dépendances difficiles à corriger.
La Chine a développé une position dominante dans plusieurs segments de l'extraction et, surtout, du raffinage des minerais critiques. Cette avance repose sur des investissements accumulés, des capacités industrielles considérables, une maîtrise technique et l'intégration de nombreuses étapes de production.
Le problème européen ne réside donc pas uniquement dans l'origine géographique des minerais. Il concerne la concentration des procédés permettant de transformer ces ressources en matériaux utilisables.
La Commission européenne indique ainsi que la Chine fournit environ 77 % du gallium consommé par l'Union et occupe une position prépondérante dans le raffinage des terres rares destinées aux aimants permanents.
Ces dépendances ont conduit Bruxelles à adopter le règlement européen sur les matières premières critiques, entré en vigueur en 2024.
Le dispositif fixe plusieurs objectifs à l'horizon 2030 : assurer dans l'Union au moins 10 % de la consommation annuelle de matières premières stratégiques par l'extraction, 40 % par la transformation et 25 % par le recyclage, tout en évitant qu'un seul pays tiers fournisse plus de 65 % des besoins européens pour chaque matière stratégique à un stade pertinent de transformation.
Ces objectifs ne constituent pas des capacités déjà disponibles. Ils traduisent précisément l'écart entre les ambitions de souveraineté industrielle et la réalité des chaînes d'approvisionnement.
Dans cette perspective, le Vietnam apparaît comme un partenaire susceptible de contribuer à réduire certaines concentrations géographiques.
Mais Bruxelles doit résoudre une contradiction : pour sécuriser ses approvisionnements, l'Europe doit investir dans des capacités industrielles situées hors de son territoire, alors même qu'elle cherche à reconstruire ses propres capacités de transformation.
La diversification des sources peut réduire une vulnérabilité sans nécessairement supprimer la dépendance extérieure.
Le tungstène, révélateur d'une compétition plus discrète
Parmi les ressources vietnamiennes, le tungstène occupe une place particulière.
Le pays possède une industrie déjà active autour de ce métal, contrairement à certaines filières de terres rares dont le développement reste plus limité.
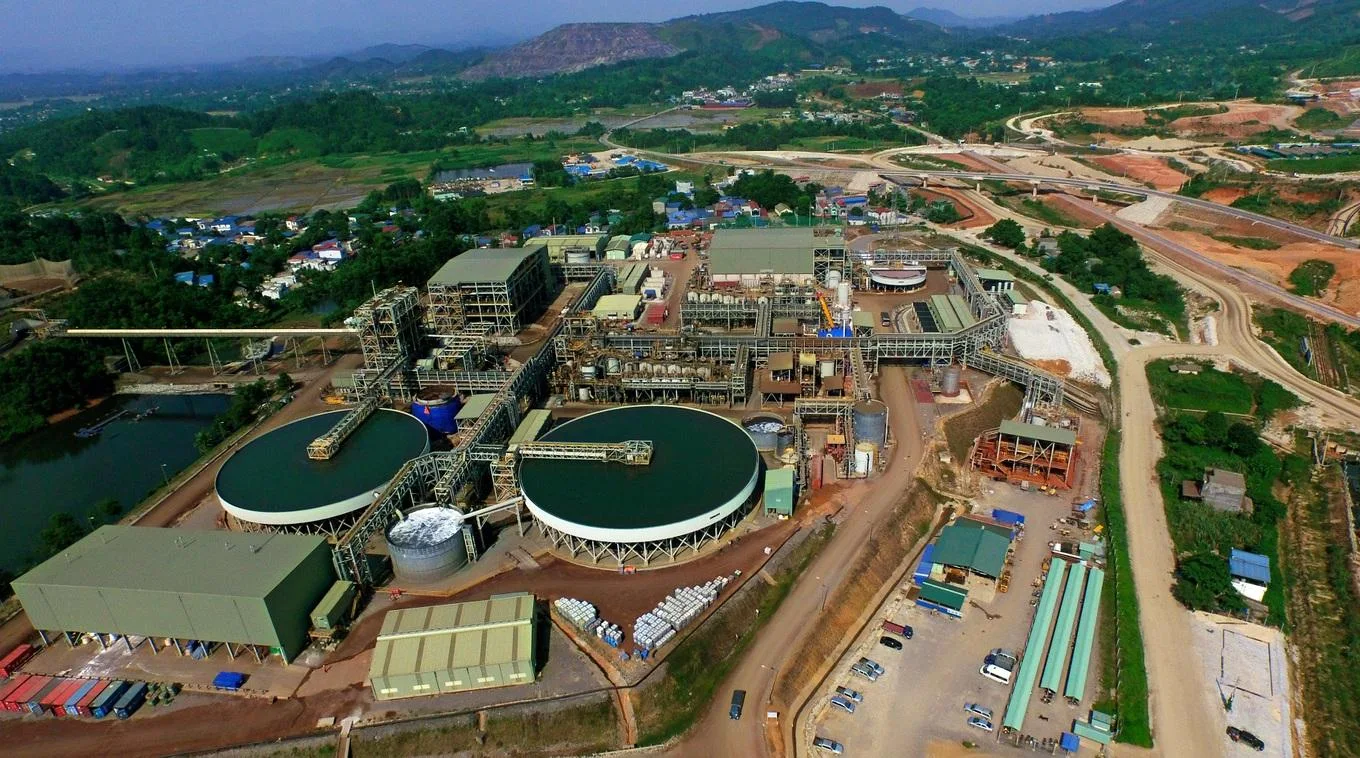
Le complexe de Nui Phao, associé aux activités de Masan High-Tech Materials, constitue l'un des principaux actifs industriels vietnamiens dans ce secteur. Il combine exploitation minière et activités de transformation, ce qui lui confère une importance supérieure à celle d'un simple gisement.
L'Allemagne figure parmi les débouchés européens de cette production.
Or les documents européens révélés en octobre montrent que cette relation commerciale est devenue un enjeu de concurrence internationale.
Un projet impliquant des acteurs australiens, américains et canadiens aurait envisagé en 2025 l'acquisition d'une participation majoritaire dans les activités vietnamiennes de tungstène de Masan. Cette opération n'a pas abouti, mais elle a suscité des inquiétudes à Bruxelles quant à la continuité des approvisionnements européens.
En septembre 2026, Masan High-Tech Materials a cédé une participation de 4,99 % à Elmet Group, entreprise liée à l'approvisionnement américain en tungstène et aux besoins stratégiques des États-Unis.
Selon Reuters, des discussions concernant une participation supplémentaire de 5 % avec un autre investisseur étranger étaient également en cours.
Ces opérations illustrent un déplacement progressif de la compétition.
Il ne s'agit plus seulement d'acheter des minerais sur les marchés internationaux. Les acteurs industriels cherchent à prendre position directement dans les entreprises qui contrôlent les gisements, les installations de traitement et les relations commerciales existantes.
La propriété du capital devient ainsi un instrument de sécurisation des approvisionnements.
Pour l'Europe, la question est particulièrement sensible. Une entreprise vietnamienne peut continuer de produire le même minerai, dans les mêmes installations, tout en réorientant progressivement ses débouchés selon les intérêts de ses nouveaux actionnaires ou les contrats conclus avec d'autres partenaires.
L'accès physique à une ressource ne garantit donc pas sa disponibilité commerciale.
Cette distinction pourrait devenir déterminante dans les industries de défense, où les volumes nécessaires sont parfois relativement modestes, mais où l'absence d'un matériau particulier peut interrompre des chaînes de production entières.
Les terres rares et l'obstacle de la transformation
Les terres rares constituent un second domaine d'intérêt majeur.
Le Vietnam possède des ressources identifiées, mais leur évaluation économique reste complexe. Les estimations géologiques ont connu des révisions importantes, et les quantités effectivement exploitables dépendent des conditions techniques, environnementales et financières.
Il serait donc trompeur de confondre l'importance potentielle des gisements avec une capacité immédiate à concurrencer la Chine.
L'industrie des terres rares exige une succession d'opérations particulièrement spécialisées : extraction, concentration, séparation chimique, purification, production de métaux et fabrication d'alliages ou d'aimants.
Certaines de ces étapes nécessitent des installations coûteuses, une consommation importante de réactifs et une maîtrise rigoureuse des déchets industriels.
La séparation des terres rares constitue notamment une barrière technologique et financière considérable.
La Chine bénéficie ici d'une avance accumulée pendant plusieurs décennies, qui ne peut être compensée par la seule ouverture de nouvelles mines.
Le Vietnam doit donc choisir entre plusieurs trajectoires industrielles.
La première consisterait à développer l'extraction et à exporter des concentrés vers des pays disposant déjà des capacités de raffinage nécessaires. Cette solution permettrait une mise en production potentiellement plus rapide, mais maintiendrait une part importante de la valeur ajoutée à l'étranger.
La deuxième viserait à construire progressivement une industrie locale de séparation et de transformation. Elle offrirait davantage de retombées économiques, au prix d'investissements élevés et d'une dépendance initiale envers les technologies étrangères.
La troisième consisterait à intégrer plus largement les activités minières aux industries manufacturières vietnamiennes, notamment dans l'électronique, les composants et certains équipements énergétiques.
Cette dernière option correspondrait à une ambition industrielle plus profonde : ne plus seulement accueillir des usines étrangères, mais maîtriser progressivement les matériaux et les procédés qui alimentent ces usines.
Les documents européens mettent d'ailleurs l'accent sur le développement des capacités de transformation, considéré comme un domaine de coopération potentiellement plus acceptable politiquement que certaines opérations minières.
Cette orientation révèle que Bruxelles a identifié le principal verrou industriel.
Le minerai constitue une ressource. La capacité de le transformer constitue un pouvoir économique.
Une concurrence entre partenaires occidentaux
La singularité du dossier vietnamien tient également à la multiplication des acteurs intéressés.
Les États-Unis cherchent à réduire leur exposition aux chaînes d'approvisionnement chinoises, notamment dans les industries de défense et les technologies avancées.
L'Australie dispose d'une expertise minière importante et développe ses propres ambitions dans les minerais critiques.
Le Japon et la Corée du Sud cherchent depuis longtemps à sécuriser leurs approvisionnements industriels, tandis que plusieurs entreprises asiatiques investissent dans les technologies de transformation.
Reuters mentionne notamment un projet associant l'australien Lynas Rare Earths et le sud-coréen LS Eco Energy pour développer au Vietnam une production de métaux de terres rares à partir de matières premières importées.
Cette configuration est particulièrement révélatrice : une installation vietnamienne pourrait contribuer à diversifier les capacités de transformation mondiales sans nécessairement exploiter des minerais extraits au Vietnam.
La localisation du raffinage devient alors aussi importante que celle des gisements.
Pour Bruxelles, le risque est double.
D'une part, les entreprises européennes pourraient perdre des positions commerciales existantes au profit d'acteurs capables d'investir plus rapidement.
D'autre part, les nouvelles capacités industrielles développées au Vietnam pourraient être intégrées à des chaînes d'approvisionnement principalement orientées vers les États-Unis ou les économies asiatiques.
L'Europe se retrouverait alors dans une situation paradoxale : elle aurait contribué à promouvoir la diversification mondiale des minerais critiques sans nécessairement bénéficier des nouvelles capacités disponibles.
Cette concurrence ne signifie pas que les partenaires occidentaux deviennent des adversaires économiques au sens traditionnel. Elle révèle plutôt que la sécurisation des ressources stratégiques obéit désormais à des logiques nationales parfois divergentes.
Un approvisionnement garanti à une industrie américaine ne constitue pas automatiquement un approvisionnement disponible pour une industrie européenne.
La convergence des objectifs géopolitiques n'efface pas la compétition industrielle.
Hanoï refuse de choisir un seul partenaire
Le Vietnam dispose cependant d'une marge de manœuvre diplomatique importante.
Sa politique extérieure repose sur la diversification des relations et la recherche d'un équilibre entre les grandes puissances.
La Chine demeure un partenaire économique essentiel, notamment pour les composants industriels, les équipements et les échanges régionaux. Les États-Unis représentent un débouché majeur pour les exportations vietnamiennes. Le Japon, la Corée du Sud et l'Union européenne jouent également un rôle important dans les investissements et les relations commerciales du pays.
Hanoï n'a donc aucun intérêt évident à transformer ses ressources minières en instrument exclusif d'une stratégie occidentale de confrontation avec Pékin.
Cette position explique les précautions nécessaires dans l'interprétation du rapprochement européen.
Le Vietnam peut chercher à attirer des capitaux occidentaux, développer ses technologies et accroître ses exportations sans pour autant s'engager dans une politique de rupture économique avec la Chine.
Les minerais critiques lui offrent au contraire une occasion de renforcer son autonomie diplomatique en multipliant les partenaires.
Cette stratégie présente néanmoins ses propres contradictions.
Les investisseurs étrangers souhaitent généralement obtenir un accès stable aux ressources, des garanties juridiques et une liberté suffisante dans l'organisation des chaînes de production.
Les autorités vietnamiennes peuvent, de leur côté, privilégier les transferts technologiques, la transformation locale et la participation d'entreprises nationales.
Les documents européens évoquent précisément des difficultés réglementaires, des exigences de transfert de technologies et des incertitudes concernant l'implication d'intérêts chinois dans certains projets.
Ces contraintes ne sont pas nécessairement des anomalies du modèle vietnamien. Elles reflètent une volonté de conserver une partie du contrôle sur des actifs dont la valeur stratégique augmente.
Pour Hanoï, vendre davantage de minerais ne constitue pas une finalité suffisante si cette activité ne contribue pas à l'industrialisation nationale.
La question devient donc celle du partage de la valeur créée.
Une relation européenne déjà structurée
Le rapprochement actuel ne part pas de zéro.
L'accord de libre-échange entre l'Union européenne et le Vietnam, entré en vigueur en août 2020, a progressivement renforcé les relations commerciales entre les deux économies.
Le 29 janvier 2026, Bruxelles et Hanoï ont franchi une nouvelle étape en élevant leurs relations au rang de partenariat stratégique global.
La déclaration conjointe couvre notamment les matières premières critiques, les semi-conducteurs, les infrastructures numériques, l'énergie, les transports et la diversification des chaînes d'approvisionnement.
Les minerais s'inscrivent donc dans une relation économique beaucoup plus large.
Cette architecture pourrait permettre à l'Europe de proposer au Vietnam une coopération dépassant les seuls contrats d'extraction.
Les entreprises européennes disposent de compétences dans les équipements industriels, l'ingénierie, la chimie spécialisée, le traitement des matériaux, les infrastructures énergétiques et les technologies environnementales.
Ces capacités peuvent constituer un argument dans les négociations avec Hanoï, à condition de s'accompagner de financements et de projets industriels concrets.
Les documents révélés en octobre évoquent plusieurs instruments possibles : prêts, subventions, assistance technique, garanties de crédit à l'exportation et soutien à une meilleure connaissance géologique des ressources.
Il ne s'agit toutefois pas, à ce stade, d'un programme d'investissement européen définitivement arrêté.
La Commission européenne a confirmé qu'elle évaluait les possibilités de coopération dans ce domaine, sans annoncer de nouveaux engagements financiers précis.
La visite à Bruxelles du dirigeant vietnamien Tô Lâm, envisagée autour du 22 octobre selon plusieurs responsables cités par Reuters, pourrait fournir une occasion diplomatique d'avancer sur ces dossiers. Au 19 octobre, les résultats éventuels de cette rencontre ne peuvent naturellement pas être considérés comme acquis.
Un autre élément complique la relation : l'accord de protection des investissements signé en 2019 n'a pas encore été ratifié par l'ensemble des États membres concernés, notamment la France.
Cette situation rappelle qu'une ambition géoéconomique européenne peut se heurter aux lenteurs de ses propres procédures institutionnelles.
La défense transforme la hiérarchie des priorités
L'intérêt européen pour le Vietnam intervient dans un contexte de réévaluation des besoins militaires.
Depuis plusieurs années, les gouvernements européens cherchent à renforcer leurs capacités de production d'armements, à reconstituer leurs stocks et à réduire certaines dépendances industrielles.
Cette évolution modifie la manière dont les matières premières sont évaluées.
Dans une logique strictement commerciale, une entreprise peut arbitrer entre plusieurs fournisseurs en fonction des prix et des délais. Dans une logique de sécurité industrielle, la continuité de l'approvisionnement devient parfois plus importante que son coût immédiat.
Le tungstène et l'antimoine illustrent cette transformation.
Leurs applications militaires ne signifient pas que toute leur production soit destinée à la défense. Ces matériaux possèdent également de nombreux usages civils. Mais leur présence dans certaines chaînes de fabrication stratégiques leur donne une importance qui dépasse leur poids dans les échanges mondiaux.
Un matériau relativement peu visible dans les statistiques commerciales peut devenir indispensable à la production d'équipements de haute valeur.
La sécurité économique se mesure alors moins à la quantité totale de ressources disponibles qu'à la possibilité de maintenir chaque étape d'une chaîne industrielle.
Cette logique explique pourquoi les États cherchent désormais à combiner contrats d'approvisionnement, participations financières, capacités de transformation et stocks stratégiques.
Le marché demeure central, mais il n'est plus considéré comme une garantie suffisante.
Pour le Vietnam, cette évolution augmente l'intérêt de ses ressources tout en renforçant les pressions extérieures auxquelles il pourrait être confronté.
Le risque d'une nouvelle dépendance
La diversification des approvisionnements constitue une réponse rationnelle à la concentration industrielle mondiale. Elle comporte néanmoins un risque souvent sous-estimé : celui de remplacer une dépendance par une autre.
Si l'Europe sécurise des contrats d'extraction au Vietnam, mais que les minerais doivent ensuite être transformés dans des installations chinoises, sa vulnérabilité ne disparaît pas.
Si les nouvelles installations vietnamiennes dépendent exclusivement de technologies étrangères difficiles à remplacer, une autre forme de dépendance peut apparaître.
Si les capacités de production sont réservées par des contrats de long terme à quelques grands clients, la diversification géographique ne garantit pas non plus une disponibilité effective sur le marché.
L'enjeu consiste donc à construire des chaînes d'approvisionnement suffisamment complètes pour résister aux interruptions commerciales, aux tensions diplomatiques et aux changements de propriété des actifs industriels.
Cela suppose des investissements simultanés dans l'extraction, la transformation, les infrastructures, la formation et la recherche.
Les contraintes environnementales ne peuvent pas davantage être ignorées.
L'exploitation minière et le traitement chimique de certains minerais critiques peuvent produire des déchets dangereux, mobiliser des ressources hydriques importantes et provoquer des conflits d'usage des territoires.
Le développement de nouvelles capacités doit donc intégrer des exigences de contrôle, de transparence et de responsabilité industrielle.
Une chaîne d'approvisionnement ne devient pas durable simplement parce qu'elle est moins dépendante de la Chine.
Elle doit également démontrer sa viabilité économique, technique et environnementale.
Le Vietnam face à son propre choix industriel
Pour Hanoï, la compétition internationale autour des minerais critiques représente une occasion de modifier sa place dans la division mondiale du travail.
Le modèle manufacturier vietnamien s'est largement développé grâce à l'accueil d'investissements étrangers et à l'intégration dans des chaînes de production internationales.
Cette stratégie a permis une expansion considérable des exportations et une transformation progressive de l'économie.
Mais elle laisse subsister une question centrale : quelle proportion de la valeur ajoutée industrielle demeure effectivement dans le pays ?
La présence d'usines de haute technologie ne garantit pas, à elle seule, la maîtrise des technologies qu'elles utilisent.
Le développement des minerais critiques pourrait contribuer à dépasser cette limite, à condition de favoriser l'émergence de compétences locales et d'activités industrielles plus complexes.
Le Vietnam pourrait ainsi chercher à relier ses ressources géologiques à ses ambitions dans les semi-conducteurs, l'électronique et les équipements énergétiques.
Une telle évolution demanderait du temps.
Elle nécessiterait également des investissements dans l'électricité, les transports, les infrastructures industrielles et la formation de personnels spécialisés.
La concurrence entre investisseurs étrangers pourrait aider Hanoï à obtenir de meilleures conditions de financement et de transfert technologique. Elle pourrait aussi compliquer la coordination des projets si chaque partenaire cherchait à organiser une chaîne d'approvisionnement distincte.
Le gouvernement vietnamien devra donc arbitrer entre la rapidité des investissements, le contrôle national des ressources et l'ambition de développer une industrie locale à plus forte valeur ajoutée.
La richesse minière offre des possibilités. Elle ne définit pas automatiquement une stratégie de développement.
Une nouvelle carte de la puissance industrielle
Le rapprochement entre l'Union européenne et le Vietnam s'inscrit dans une transformation plus vaste de l'économie mondiale.
Les matières premières ne sont plus seulement considérées comme des intrants industriels. Elles deviennent des éléments de sécurité nationale, des instruments de négociation diplomatique et des actifs financiers recherchés.
Cette évolution modifie la position des pays producteurs.
Pendant longtemps, la hiérarchie industrielle internationale distinguait principalement les économies qui fournissaient les ressources et celles qui maîtrisaient leur transformation.
Cette séparation demeure largement présente, mais elle devient politiquement plus contestée.
Les pays disposant de ressources stratégiques cherchent désormais à obtenir davantage qu'un revenu d'exportation. Ils souhaitent attirer les technologies, les investissements et les activités industrielles associées.
Le Vietnam pourrait bénéficier de cette redistribution progressive du pouvoir de négociation.
Son avantage ne réside pas uniquement dans la présence de minerais critiques. Il tient également à sa position géographique, à son expérience manufacturière et à sa capacité à entretenir des relations économiques avec plusieurs grandes puissances.
Pour l'Europe, l'enjeu est différent.
Bruxelles doit démontrer qu'elle peut transformer ses ambitions de diversification en investissements suffisamment rapides pour sécuriser des chaînes d'approvisionnement concrètes.
Les partenariats diplomatiques, les déclarations communes et les objectifs réglementaires constituent des instruments nécessaires. Ils ne remplacent cependant ni les usines, ni les infrastructures, ni les compétences industrielles.
La compétition autour des minerais vietnamiens pourrait ainsi devenir un test de la politique industrielle européenne.
Elle révélera si l'Union est capable d'associer sa puissance commerciale à une stratégie cohérente d'investissement, de transformation et de sécurisation des ressources.
Pour Hanoï, le défi sera de tirer parti de cette concurrence sans perdre la maîtrise de ses choix économiques.
Car la question qui se dessine derrière les négociations entre Bruxelles et le Vietnam dépasse largement le tungstène ou les terres rares.
Elle concerne la répartition future du pouvoir industriel mondial.
Pendant des décennies, les pays producteurs ont souvent été invités à ouvrir leurs ressources tandis que la valeur se construisait ailleurs. Aujourd'hui, certains disposent enfin des moyens de négocier autrement.
Reste à savoir s'ils parviendront à transformer cette nouvelle importance stratégique en puissance industrielle durable.
Le Vietnam possède les minerais que les grandes puissances recherchent. Il lui reste à faire en sorte qu'elles aient également besoin de son industrie.
Sources principales
Reuters — 14 octobre 2026. EU seeks closer Vietnam ties on critical minerals in China hedge, documents show. Enquête fondée sur des documents internes de la délégation européenne au Vietnam, datés de juin 2026, et sur des entretiens avec des responsables européens et vietnamiens.
Service européen pour l'action extérieure — 29 janvier 2026. EU and Viet Nam elevate relations to a Comprehensive Strategic Partnership. Communiqué officiel présentant l'élévation des relations bilatérales au rang de partenariat stratégique global.
Gouvernement vietnamien — 29 janvier 2026. Joint Statement on upgrading Viet Nam–EU relations to Comprehensive Strategic Partnership. Déclaration conjointe détaillant les domaines de coopération, notamment les matières premières critiques, les semi-conducteurs et les infrastructures.
Commission européenne — Critical Raw Materials Act. Cadre réglementaire européen concernant la sécurisation des matières premières critiques, la diversification des approvisionnements et le développement des capacités industrielles européennes.
Reuters — 28 janvier 2026. Informations relatives au renforcement envisagé des relations économiques entre l'Union européenne et le Vietnam dans les minerais critiques, les semi-conducteurs et les infrastructures numériques.
Atlas Limits — Independent Global Analysis
Bureau de recherche Atlas Limits
Bureau éditorial et analytique d’Atlas Limits.