L’Afrique australe occupe une position particulière dans la géographie économique du continent africain. Elle concentre une part considérable de ses capacités industrielles, certaines de ses infrastructures financières les plus développées, plusieurs de ses principaux corridors logistiques et une proportion exceptionnelle des ressources minérales indispensables à l’économie mondiale. Ses territoires relient les océans Atlantique et Indien, ses entreprises participent à des chaînes de production internationales et ses sous-sols alimentent des industries aussi diverses que l’automobile, la métallurgie, l’électronique, la chimie et les technologies énergétiques. Pourtant, cette accumulation d’avantages ne s’est pas traduite par une transformation économique et sociale proportionnelle. La région demeure marquée par des inégalités parmi les plus élevées au monde, des contraintes énergétiques persistantes, une industrialisation inégalement répartie et une dépendance importante aux marchés extérieurs.
Cette contradiction constitue le principal paradoxe de l’Afrique australe contemporaine. Contrairement à plusieurs autres espaces africains, la région ne doit pas construire entièrement les fondations d’une économie industrielle. Elle dispose déjà d’entreprises manufacturières, de compétences techniques, de marchés financiers, de réseaux de transport et d’une longue expérience de l’exploitation et de la transformation des ressources naturelles. Mais ces capacités demeurent concentrées dans certains territoires et ne suffisent pas à entraîner l’ensemble des économies régionales dans une dynamique de développement convergente.
L’Afrique australe possède ainsi une puissance économique réelle, mais incomplète. Son avenir dépendra moins de la découverte de nouvelles ressources que de sa capacité à organiser celles qu’elle possède déjà, à réduire les contraintes pesant sur ses entreprises et à transformer les revenus extractifs en capacités productives durables.
La définition même de la région exige une première distinction.
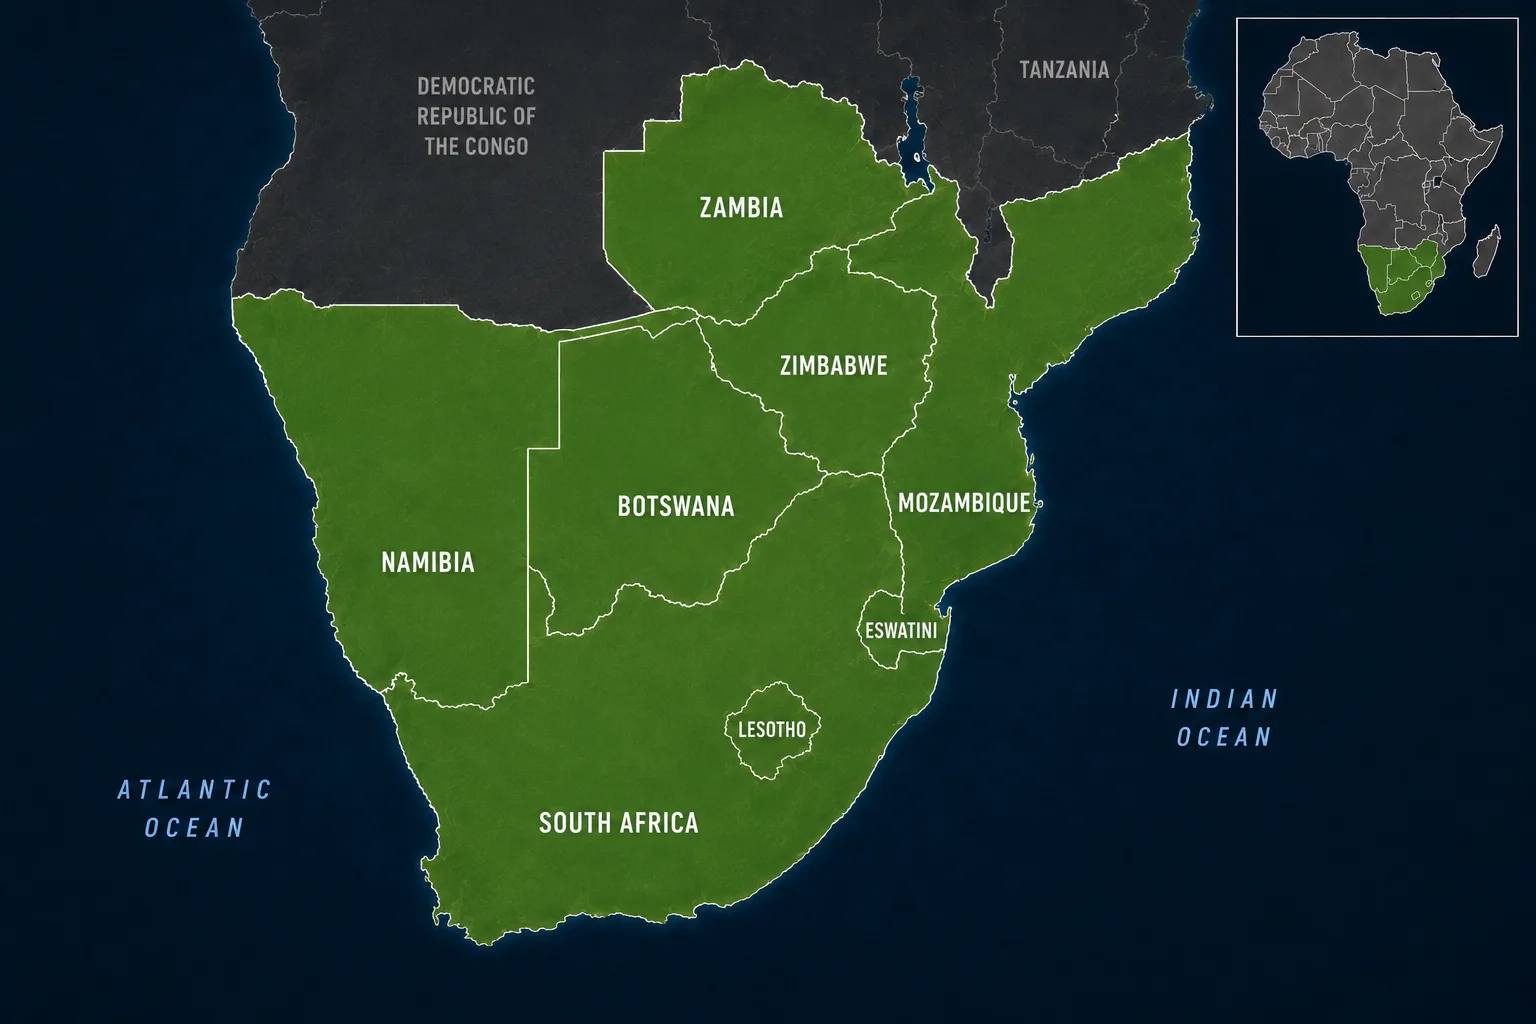
L’Afrique australe peut être comprise comme un ensemble géographique regroupant notamment l’Afrique du Sud, le Botswana, la Namibie, le Zimbabwe, la Zambie, le Mozambique, l’Angola, le Malawi, le Lesotho et l’Eswatini. Cette définition large ne correspond cependant pas exactement à la classification statistique des Nations unies, qui retient un périmètre plus restreint, ni à celui de la Communauté de développement de l’Afrique australe, dont les membres s’étendent vers l’Afrique centrale, l’Afrique orientale et l’océan Indien.
Cette distinction est essentielle pour apprécier les dimensions démographiques et économiques de la région. Les populations, les produits intérieurs bruts et les parts de marché varient sensiblement selon les frontières retenues.
Mais au-delà des classifications, l’Afrique australe forme un espace économique organisé autour de plusieurs interdépendances fondamentales.
L’Afrique du Sud constitue son principal centre industriel et financier. Les économies minières de l’intérieur alimentent des chaînes d’approvisionnement régionales et internationales. Les ports atlantiques et ceux de l’océan Indien assurent l’accès aux marchés mondiaux. Les réseaux électriques et les infrastructures de transport relient des territoires dont les ressources et les besoins sont complémentaires.
Cette organisation repose sur une géographie particulière.
Au sud du continent, les routes maritimes reliant l’Atlantique à l’océan Indien conservent une importance stratégique considérable. Le cap de Bonne-Espérance constitue une alternative majeure aux itinéraires passant par la mer Rouge et le canal de Suez.
Lorsque les tensions sécuritaires perturbent la navigation en mer Rouge, une partie des flux commerciaux entre l’Asie et l’Europe peut être détournée vers le sud de l’Afrique.
Ces détournements augmentent les distances parcourues et les délais de transport, mais ils renforcent également l’importance des infrastructures maritimes situées sur la façade australe du continent.
La position géographique de l’Afrique australe ne garantit toutefois pas une captation automatique de la valeur générée par ces flux.
Le passage des navires ne produit des bénéfices économiques importants que si les ports disposent des capacités nécessaires pour fournir des services de transbordement, de maintenance, de ravitaillement et de logistique.
La compétitivité des infrastructures portuaires devient donc une composante de la puissance régionale.
Cette question concerne particulièrement l’Afrique du Sud.
Le pays possède l’appareil industriel le plus diversifié de la région et l’un des plus développés du continent. Son économie combine activités manufacturières, industries extractives, services financiers, télécommunications, commerce, transport et technologies spécialisées.
L’industrie automobile constitue l’un de ses principaux secteurs manufacturiers.
Plusieurs constructeurs internationaux, notamment BMW, Mercedes-Benz, Toyota, Ford, Volkswagen et Isuzu, disposent d’installations industrielles dans le pays.
Ces usines produisent pour le marché intérieur et pour l’exportation. Elles s’insèrent dans des chaînes d’approvisionnement internationales associant composants importés, fournisseurs locaux, assemblage, logistique et distribution.
Leur présence démontre que l’Afrique australe ne se limite pas à l’exportation de matières premières.
Elle possède une capacité à accueillir des activités industrielles complexes nécessitant des compétences techniques, des infrastructures et des investissements importants.
Mais cette capacité demeure vulnérable aux conditions de fonctionnement de l’économie.
Les interruptions d’électricité, les difficultés ferroviaires, les congestions portuaires et les coûts logistiques peuvent réduire la compétitivité des entreprises.
Une usine peut disposer d’équipements modernes et d’une main-d’œuvre qualifiée tout en perdant des marchés lorsque ses approvisionnements ou ses exportations deviennent trop coûteux.
La performance industrielle dépend donc de l’ensemble des infrastructures qui entourent la production.
Cette interdépendance explique pourquoi les difficultés économiques sud-africaines ont des conséquences régionales.
Les entreprises sud-africaines interviennent dans le commerce, la distribution, les services bancaires, les assurances, les télécommunications et plusieurs activités industrielles des pays voisins.
Les réseaux financiers et logistiques du pays facilitent les échanges, mais ils créent également une concentration des fonctions économiques.
Lorsque les infrastructures sud-africaines fonctionnent efficacement, elles peuvent soutenir l’activité des économies environnantes.
Lorsqu’elles rencontrent des difficultés, les coûts se diffusent au-delà des frontières nationales.
Cette centralité représente simultanément une force et une vulnérabilité.
Elle permet à la région de bénéficier d’un pôle industriel relativement développé, mais elle limite également l’émergence d’une organisation économique plus équilibrée.
La diversification des centres de production et des corridors logistiques constitue donc un enjeu essentiel.
Cette question devient particulièrement importante dans le secteur minier.
L’Afrique australe possède l’une des concentrations de ressources minérales stratégiques les plus importantes au monde.
L’Afrique du Sud occupe une position majeure dans les métaux du groupe du platine, le manganèse, le chrome et plusieurs autres minerais industriels.
Le Botswana figure parmi les producteurs importants de diamants, tandis que la Namibie possède des ressources significatives en uranium et en diamants.
La Zambie constitue l’un des grands pôles africains de production de cuivre.
Le Zimbabwe dispose notamment de ressources en lithium, en or, en chrome et en métaux du groupe du platine.
L’Angola possède des hydrocarbures et des diamants, tandis que le Mozambique dispose de ressources importantes en gaz naturel, en charbon, en graphite et en minerais lourds.
Cette diversité confère à la région une importance qui dépasse largement les marchés traditionnels des matières premières.
Les minerais australs participent au fonctionnement d’industries stratégiques mondiales.
Le cuivre intervient dans les réseaux électriques, les moteurs, les équipements industriels et les infrastructures de transport.
Le lithium, le graphite, le nickel et le manganèse sont utilisés dans différentes technologies de batteries, selon les compositions chimiques retenues.
Les métaux du groupe du platine interviennent dans la catalyse industrielle, certains équipements électroniques, les dispositifs antipollution et plusieurs technologies liées à l’hydrogène.
Le chrome est essentiel à la production de certains aciers, tandis que le manganèse intervient dans la métallurgie et plusieurs applications électrochimiques.
L’uranium demeure une ressource stratégique pour les pays qui utilisent l’énergie nucléaire.
L’Afrique australe se trouve ainsi au croisement de plusieurs transformations industrielles mondiales.
L’électrification des transports, le développement des réseaux électriques, les investissements dans les énergies renouvelables, la modernisation des infrastructures et la diversification des chaînes d’approvisionnement augmentent l’importance de plusieurs de ses ressources.
Mais cette position stratégique ne garantit pas une augmentation proportionnelle de la valeur conservée dans les économies locales.
La possession d’un gisement ne confère pas automatiquement le contrôle des activités de transformation.
Les chaînes de valeur minières comprennent plusieurs étapes : exploration, extraction, concentration, raffinage, production de matériaux intermédiaires, fabrication de composants et commercialisation de produits finis.
Les marges, les risques et les besoins en capital diffèrent considérablement entre ces activités.
Un pays peut disposer de ressources minérales exceptionnelles tout en dépendant de capacités de raffinage, de technologies et de marchés situés à l’étranger.
Cette asymétrie constitue l’un des principaux enjeux économiques de l’Afrique australe.
La transition énergétique mondiale pourrait renforcer les recettes extractives sans nécessairement provoquer une industrialisation équivalente.
Une hausse des exportations de cuivre ou de lithium peut améliorer les recettes en devises et les revenus fiscaux.
Mais elle ne garantit pas le développement d’une industrie de batteries, d’équipements électriques ou de composants industriels.
Ces activités nécessitent des investissements supplémentaires, des compétences techniques, des infrastructures énergétiques fiables et un accès compétitif aux marchés.
La transformation locale ne constitue donc pas une simple décision administrative.
Elle doit reposer sur des conditions industrielles permettant de produire à des coûts soutenables.
L’imposition d’obligations de transformation sans infrastructures adaptées peut décourager certains investissements ou produire des installations peu compétitives.
À l’inverse, une politique industrielle associant énergie, formation, infrastructures et partenariats technologiques peut permettre une progression durable dans les chaînes de valeur.
La question centrale devient alors celle de la capacité à organiser cette transformation.
L’Afrique du Sud possède déjà des activités métallurgiques, chimiques et industrielles qui pourraient servir de base à de nouvelles chaînes de production.
La Zambie pourrait renforcer les liens entre extraction du cuivre, transformation métallurgique et fabrication d’équipements.
Le Zimbabwe cherche à accroître la transformation de certaines ressources minérales.
La Namibie dispose de perspectives liées à l’uranium, aux minerais stratégiques et aux technologies énergétiques.
Mais ces trajectoires ne peuvent être identiques.
Chaque pays doit tenir compte de la nature de ses ressources, de la taille de son marché, de ses infrastructures et de ses capacités financières.
Une politique industrielle régionale pourrait permettre de répartir certaines activités entre plusieurs économies.
Elle pourrait également favoriser l’émergence de fournisseurs, de services techniques et de compétences spécialisées.
Mais elle suppose une coordination que les institutions régionales ne garantissent pas encore pleinement.
Cette difficulté apparaît dans l’organisation des échanges.
La Communauté de développement de l’Afrique australe constitue l’un des principaux cadres de coopération économique et politique du continent.
Elle cherche à faciliter le commerce, développer les infrastructures, soutenir l’industrialisation et renforcer la coopération entre ses membres.
La région possède également une expérience ancienne d’intégration douanière.
L’Union douanière d’Afrique australe rassemble l’Afrique du Sud, le Botswana, la Namibie, le Lesotho et l’Eswatini.
Cette organisation constitue l’une des plus anciennes unions douanières encore en activité.
Elle facilite certains échanges et organise un mécanisme commun de recettes douanières.
Mais l’intégration institutionnelle ne supprime pas les différences économiques entre les pays.
L’Afrique du Sud possède une base productive beaucoup plus importante que celle de plusieurs partenaires.
Les économies plus petites dépendent souvent des importations de biens manufacturés et des réseaux commerciaux sud-africains.
Cette asymétrie peut favoriser la circulation des marchandises, mais elle peut aussi limiter le développement de certaines industries nationales.
Une union douanière peut réduire les obstacles commerciaux sans produire automatiquement une convergence industrielle.
La question devient alors celle des politiques permettant aux économies les moins diversifiées de développer leurs propres capacités productives.
Les infrastructures régionales jouent un rôle central dans cette transformation.
L’Afrique australe est structurée par plusieurs corridors reliant les zones minières, les centres industriels et les ports.
Le corridor de Maputo relie notamment des zones économiques sud-africaines au port mozambicain de Maputo.
Les corridors de Walvis Bay offrent des accès atlantiques à plusieurs économies de l’intérieur du continent.
Les axes de Beira et de Nacala relient les ports mozambicains aux territoires situés plus à l’ouest.
Le corridor Nord-Sud constitue un ensemble logistique majeur pour les échanges entre l’Afrique du Sud et plusieurs économies d’Afrique centrale et australe.
Le corridor de Lobito occupe une place particulière dans cette organisation.
Il vise à renforcer les connexions entre le port angolais de Lobito et les régions minières de l’intérieur, notamment en République démocratique du Congo et en Zambie.
Son développement suscite un intérêt international important en raison de la place du cuivre et du cobalt dans les chaînes d’approvisionnement industrielles.
Mais l’importance géopolitique d’un corridor ne garantit pas sa contribution au développement local.
Une infrastructure ferroviaire peut améliorer les conditions d’exportation des minerais sans nécessairement favoriser la création d’activités industrielles dans les territoires traversés.
La différence dépend de l’organisation des connexions secondaires, des plateformes logistiques, des zones industrielles et des services associés.
Un corridor conçu exclusivement pour l’exportation peut renforcer la dépendance extractive.
Un corridor intégré à une stratégie industrielle peut au contraire contribuer à diversifier les économies régionales.
Cette distinction constitue l’un des principaux enjeux du développement de Lobito.
Les financements internationaux peuvent accélérer la construction ou la modernisation des infrastructures.
Mais leur contribution à la souveraineté économique dépend des conditions contractuelles, des coûts de transport et de la capacité des entreprises locales à utiliser les installations.
L’Afrique australe doit donc arbitrer entre plusieurs modèles de développement logistique.
Elle peut multiplier les corridors spécialisés destinés aux exportations minières.
Elle peut également chercher à construire des réseaux plus diversifiés reliant les mines, les centres industriels, les marchés agricoles et les villes.
La seconde option exige davantage de coordination et d’investissements complémentaires.
Mais elle pourrait produire des bénéfices économiques plus larges.
La performance logistique demeure cependant étroitement liée à l’énergie.
L’Afrique australe possède une histoire industrielle profondément associée à la disponibilité des ressources énergétiques.
Le charbon a longtemps constitué l’un des fondements de l’industrialisation sud-africaine.
Il a permis de développer des capacités électriques importantes et de soutenir les activités minières, métallurgiques et manufacturières.
Mais cette dépendance est devenue une source de vulnérabilité.
Le vieillissement d’une partie du parc électrique, les difficultés de maintenance, les problèmes de gouvernance et les insuffisances d’investissement ont contribué à des pénuries récurrentes d’électricité.
Ces contraintes ont pesé sur la production industrielle, les services et les décisions d’investissement.
Elles ont également conduit certaines entreprises à développer leurs propres capacités de production électrique.
La crise énergétique sud-africaine illustre une contradiction majeure.
Une économie peut disposer d’une base industrielle développée tout en perdant progressivement en compétitivité lorsque ses infrastructures essentielles se dégradent.
La disponibilité de l’électricité constitue une condition fondamentale de l’activité productive.
Elle influence le fonctionnement des mines, des usines, des réseaux numériques, des transports et des services.
Mais la question énergétique dépasse l’Afrique du Sud.
La Zambie dépend fortement de l’hydroélectricité, ce qui expose son système électrique aux variations hydrologiques.
Les périodes de sécheresse peuvent réduire la production disponible et affecter les activités minières et industrielles.
Le Mozambique dispose de ressources hydroélectriques et gazières importantes, mais leur développement dépend des infrastructures, des financements et des conditions de sécurité.
L’Angola possède également des capacités et des projets hydroélectriques.
La Namibie et le Botswana disposent d’un potentiel solaire considérable.
Ces complémentarités pourraient favoriser une intégration énergétique régionale plus profonde.
Le Southern African Power Pool constitue déjà un cadre important pour les échanges d’électricité.
Il permet aux systèmes électriques participants de coordonner certaines opérations et de développer des transactions transfrontalières.
Mais son efficacité dépend de la disponibilité des capacités de production et de la qualité des réseaux de transport.
Une interconnexion ne crée pas d’électricité supplémentaire lorsque les pays connectés connaissent simultanément des pénuries.
Elle peut néanmoins améliorer l’allocation des ressources lorsque les profils de production et de consommation sont complémentaires.
La coopération énergétique pourrait ainsi réduire certains coûts et renforcer la sécurité d’approvisionnement.
Mais elle exige des investissements importants dans les réseaux et des mécanismes de coordination fiables.
Cette transformation intervient dans un contexte de transition énergétique mondiale.
L’Afrique du Sud doit progressivement réduire la dépendance de son système électrique au charbon tout en préservant la compétitivité de ses industries.
La Namibie cherche à développer des projets liés à l’hydrogène vert.
Les ressources solaires et éoliennes de plusieurs pays offrent des possibilités de production électrique à faible intensité carbone.
Mais la transition énergétique ne constitue pas uniquement une question environnementale.
Elle représente une transformation industrielle et financière.
Le remplacement des centrales, le développement des réseaux, les installations de stockage et l’adaptation des industries nécessitent des capitaux considérables.
Les coûts de financement influencent directement la compétitivité des projets.
Les pays dont les conditions d’emprunt sont défavorables peuvent supporter des coûts élevés malgré l’abondance de ressources renouvelables.
Cette situation crée une nouvelle asymétrie.
Les économies disposant du meilleur potentiel solaire ou éolien ne sont pas nécessairement celles qui peuvent mobiliser les financements les moins coûteux.
La transition énergétique pourrait ainsi reproduire certaines inégalités de développement si les mécanismes financiers ne permettent pas de réduire les écarts.
La question est particulièrement importante pour les projets d’hydrogène vert.
La production d’hydrogène à partir d’électricité renouvelable exige des capacités électriques importantes, des électrolyseurs, de l’eau, des infrastructures de transport et des débouchés commerciaux.
Les projets destinés à l’exportation doivent également tenir compte des coûts de conversion, de stockage et de transport.
Leur rentabilité dépend de la demande internationale, des prix et des conditions contractuelles.
La Namibie et l’Afrique du Sud pourraient développer de nouvelles activités industrielles autour de ces technologies.
Mais leur contribution économique dépendra de la capacité à créer des chaînes de valeur locales.
Exporter de l’hydrogène ou des produits dérivés peut générer des recettes.
Développer des activités industrielles associées pourrait produire des effets plus importants sur l’emploi, les compétences et les entreprises.
Cette distinction rejoint celle observée dans les secteurs miniers.
L’enjeu n’est pas seulement de produire une ressource recherchée par les marchés internationaux.
Il est de contrôler une part croissante des activités qui lui donnent sa valeur économique.
Cette problématique concerne également l’agriculture.
Malgré son profil industriel et minier, l’Afrique australe possède des secteurs agricoles importants.
L’Afrique du Sud constitue un exportateur majeur de plusieurs produits agricoles, notamment les agrumes, les fruits, le raisin et le vin.
La Zambie, le Zimbabwe, le Malawi, le Mozambique et l’Angola possèdent également des capacités agricoles significatives.
Les systèmes de production sont cependant très différents.
Certaines exploitations disposent de technologies avancées, de réseaux d’irrigation et d’un accès direct aux marchés internationaux.
D’autres reposent sur des structures de petite taille, avec des capacités d’investissement plus limitées.
Cette dualité influence la productivité et la répartition des revenus.
Elle contribue également aux inégalités territoriales.
L’agriculture régionale est fortement exposée aux contraintes climatiques.
Les sécheresses, les inondations et les variations de précipitations affectent les rendements, les revenus et la sécurité alimentaire.
Les épisodes de sécheresse peuvent également réduire la disponibilité de l’eau pour l’électricité, les villes et l’industrie.
La gestion des ressources hydriques devient donc une question économique et géopolitique majeure.
Plusieurs bassins fluviaux traversent les frontières nationales.
Le Zambèze, l’Okavango, le Limpopo et le système de l’Orange-Senqu relient des territoires dont les besoins en eau sont différents.
L’agriculture, les mines, les centrales hydroélectriques et les populations urbaines dépendent de ressources partagées.
Les décisions prises en amont peuvent avoir des conséquences importantes en aval.
La coopération transfrontalière devient ainsi essentielle pour concilier les usages.
Mais cette coopération doit également tenir compte de la variabilité climatique et de l’augmentation de la demande.
La croissance des villes et des activités industrielles accentuera les besoins en eau.
La gestion des ressources hydriques devra donc intégrer les arbitrages entre développement économique, sécurité alimentaire et préservation des écosystèmes.
Cette question rejoint l’une des principales contradictions sociales de l’Afrique australe.
La région possède des entreprises relativement développées, des infrastructures importantes et des ressources naturelles considérables.
Pourtant, elle concentre certains des niveaux d’inégalités les plus élevés au monde.
L’Afrique du Sud, la Namibie, le Botswana et l’Eswatini présentent des écarts de revenus particulièrement importants.
Ces inégalités s’expliquent par une combinaison de facteurs historiques et économiques.
Les systèmes coloniaux et l’apartheid ont profondément influencé la répartition des terres, l’accès à l’éducation, la localisation des populations et l’organisation du marché du travail.
Les conséquences de ces structures demeurent visibles dans les différences de patrimoine, de qualifications et d’accès aux opportunités économiques.
Mais les inégalités contemporaines ne peuvent être expliquées uniquement par l’histoire.
Elles dépendent également de la capacité des économies à créer des emplois productifs et à élargir l’accès aux services publics.
L’Afrique du Sud connaît un chômage structurel particulièrement élevé.
Cette situation traduit une difficulté à absorber une partie importante de la population active dans des activités formelles.
Les entreprises industrielles modernes peuvent générer une valeur ajoutée considérable sans créer suffisamment d’emplois pour réduire rapidement le chômage.
Les activités minières sont également intensives en capital et ne constituent pas nécessairement des moteurs d’emploi à grande échelle.
Cette caractéristique crée un décalage entre la richesse produite et sa diffusion sociale.
Un pays peut exporter des minerais stratégiques, accueillir des entreprises internationales et disposer d’un système financier sophistiqué tout en maintenant une proportion importante de sa population à l’écart de l’économie productive.
Cette contradiction fragilise la cohésion sociale.
Elle peut alimenter les tensions politiques, la défiance envers les institutions et les revendications de redistribution.
Mais les politiques redistributives ne suffisent pas à résoudre le problème si la création d’emplois productifs demeure insuffisante.
La réduction durable des inégalités exige une progression des qualifications, de l’investissement et de la productivité.
Elle suppose également une amélioration de l’accès au logement, aux transports, à l’éducation et aux services publics.
Les politiques industrielles doivent donc être évaluées non seulement à partir des exportations ou de la production, mais aussi selon leur capacité à élargir la participation économique.
Cette question est particulièrement importante dans les territoires miniers.
Les activités extractives peuvent générer des recettes fiscales et des investissements importants.
Mais leurs bénéfices locaux dépendent des emplois créés, des achats auprès des fournisseurs nationaux, des infrastructures construites et des mécanismes de redistribution.
Les communautés situées à proximité des gisements peuvent supporter des coûts environnementaux et sociaux sans bénéficier proportionnellement de la valeur produite.
La qualité des contrats, des réglementations et des institutions devient alors déterminante.
Les gouvernements doivent arbitrer entre attractivité des investissements, recettes publiques, protection de l’environnement et développement territorial.
Des exigences excessivement rigides peuvent décourager certains projets.
Des conditions trop favorables aux investisseurs peuvent réduire les bénéfices publics.
L’enjeu consiste à établir des règles suffisamment stables pour permettre les investissements tout en assurant une répartition économiquement et socialement soutenable de leurs résultats.
Cette capacité dépend de la qualité des institutions.
L’Afrique australe présente une diversité politique importante.
L’Afrique du Sud possède des institutions démocratiques, une presse active, des juridictions indépendantes et une société civile structurée.
Mais elle reste confrontée à des difficultés de gouvernance, à des problèmes de corruption et à des contraintes affectant l’efficacité de l’État.
Le Botswana a longtemps bénéficié d’une réputation de stabilité institutionnelle et de gestion relativement prudente de ses ressources.
La Namibie dispose également d’un cadre institutionnel relativement stable.
D’autres pays présentent des trajectoires plus complexes.
Le Zimbabwe demeure marqué par des difficultés économiques, monétaires et institutionnelles prolongées.
Le Mozambique doit faire face aux conséquences de l’insurrection dans la province de Cabo Delgado, qui affecte directement certaines perspectives d’investissement énergétique.
L’Eswatini conserve une organisation monarchique concentrant fortement le pouvoir.
Le Lesotho a connu plusieurs épisodes d’instabilité politique.
L’Angola poursuit une transformation économique et institutionnelle après plusieurs décennies de forte centralisation politique et de dépendance aux hydrocarbures.
Ces différences influencent les conditions d’investissement.
Mais elles ne déterminent pas mécaniquement les performances économiques.
Des institutions stables peuvent favoriser la prévisibilité et la confiance.
Elles ne garantissent pas automatiquement une diversification industrielle.
Inversement, certaines économies peuvent attirer des investissements importants malgré des fragilités institutionnelles lorsque leurs ressources présentent une valeur stratégique élevée.
La question centrale est celle de la capacité à transformer ces investissements en développement durable.
Elle exige des administrations compétentes, des règles transparentes et des mécanismes de contrôle.
Elle suppose également une gestion rigoureuse des finances publiques.
Les économies dépendantes des ressources naturelles sont particulièrement exposées aux fluctuations des recettes.
Une hausse des prix du pétrole, du cuivre ou des diamants peut améliorer rapidement les comptes extérieurs et les finances publiques.
Mais une baisse des cours peut provoquer des ajustements importants.
Le Botswana a développé une expérience particulière dans la gestion des revenus diamantifères.
L’Angola demeure exposé aux fluctuations du marché pétrolier.
La Zambie doit concilier le développement de ses activités minières avec les contraintes financières et budgétaires.
Ces situations illustrent l’importance de la diversification des recettes et de la gestion des cycles.
La transformation économique exige des investissements dont les bénéfices se matérialisent sur plusieurs décennies.
Elle ne peut reposer exclusivement sur les variations des prix internationaux.
Cette contrainte devient particulièrement importante dans le contexte de concurrence géopolitique actuelle.
L’Afrique australe attire un intérêt croissant de plusieurs puissances économiques.
La Chine occupe une place majeure dans le commerce, les infrastructures, les mines et plusieurs activités industrielles.
Ses entreprises participent à l’exploitation de ressources, au développement d’infrastructures et à la fourniture d’équipements.
L’Union européenne cherche à sécuriser ses approvisionnements en matières premières critiques tout en développant des partenariats énergétiques et industriels.
Les États-Unis soutiennent plusieurs initiatives liées aux chaînes d’approvisionnement stratégiques et aux infrastructures logistiques, notamment autour du corridor de Lobito.
L’Inde développe ses relations commerciales, industrielles, pharmaceutiques et énergétiques.
Le Japon, la Corée du Sud et plusieurs États du Golfe disposent également d’intérêts dans les ressources, les infrastructures et les marchés de la région.
Cette concurrence peut renforcer les marges de négociation des gouvernements.
Elle leur offre potentiellement davantage d’options pour financer leurs infrastructures, développer leurs industries et accéder aux technologies.
Mais elle ne garantit pas une autonomie économique accrue.
La diversification des partenaires peut réduire certaines dépendances.
Elle peut également produire de nouvelles formes de dépendance lorsque les financements, les équipements ou les débouchés commerciaux demeurent concentrés.
La souveraineté économique ne se mesure donc pas uniquement au nombre de partenaires internationaux.
Elle dépend de la capacité à négocier les contrats, à contrôler leur exécution et à développer des compétences nationales.
Cette question est particulièrement importante pour les minerais critiques.
Les grandes puissances cherchent à sécuriser leurs approvisionnements dans un contexte de rivalités industrielles et technologiques.
Elles peuvent proposer des financements, des accords commerciaux et des investissements de transformation.
Mais leurs stratégies répondent d’abord à leurs propres besoins économiques et sécuritaires.
Les États d’Afrique australe doivent donc déterminer comment utiliser cette concurrence pour renforcer leurs capacités productives.
Ils peuvent chercher à obtenir davantage de transformation locale, de formation et de participation des entreprises nationales.
Ils peuvent également développer des accords régionaux pour améliorer leur pouvoir de négociation.
Mais cette stratégie exige une coordination entre pays producteurs.
Lorsque plusieurs États disposent de ressources comparables, ils peuvent entrer en concurrence pour attirer les mêmes investissements.
Cette concurrence peut conduire à des conditions fiscales ou contractuelles moins favorables.
Une coopération régionale pourrait permettre de mieux organiser certaines chaînes de valeur et d’éviter une dispersion excessive des investissements.
Mais elle suppose de concilier des intérêts nationaux différents.
L’Afrique du Sud possède une base industrielle que plusieurs partenaires ne disposent pas encore.
La Zambie cherche à développer davantage ses activités liées au cuivre.
Le Zimbabwe souhaite accroître la valeur ajoutée de ses minerais.
La Namibie développe des ambitions énergétiques et industrielles spécifiques.
L’Angola cherche à diversifier une économie longtemps dominée par le pétrole.
Le Mozambique doit valoriser ses ressources tout en faisant face à des contraintes sécuritaires et infrastructurelles.
Ces trajectoires peuvent devenir complémentaires.
Elles peuvent également entrer en concurrence.
La capacité de la région à organiser des spécialisations productives et des échanges industriels constituera donc un déterminant essentiel de son avenir.
Cette transformation pourrait être soutenue par la Zone de libre-échange continentale africaine.
L’élargissement des marchés accessibles aux entreprises pourrait favoriser la production régionale et réduire certaines dépendances commerciales.
Mais l’ouverture des marchés ne suffit pas à créer des capacités industrielles.
Les entreprises doivent disposer d’électricité, de financements, de compétences et d’infrastructures logistiques compétitives.
Les administrations doivent réduire les délais et les incertitudes réglementaires.
Les États doivent également préserver la stabilité des règles commerciales.
L’intégration régionale ne peut produire ses effets que si les conditions de production permettent aux entreprises de profiter des marchés élargis.
Cette exigence rejoint la question centrale de l’Afrique australe.
La région possède déjà une partie des fondations matérielles nécessaires à une transformation industrielle.
Elle dispose de ressources minérales, d’entreprises, de compétences, de ports, de réseaux financiers et d’institutions régionales.
Mais ces éléments ne fonctionnent pas encore comme un système productif suffisamment intégré.
Les ressources minières demeurent souvent orientées vers l’exportation.
Les capacités industrielles restent concentrées.
Les infrastructures énergétiques connaissent des contraintes importantes.
Les corridors logistiques sont parfois insuffisamment connectés aux économies locales.
Les inégalités limitent la diffusion sociale de la croissance.
Les différences institutionnelles compliquent certaines formes de coopération.
Cette combinaison explique pourquoi la puissance économique de l’Afrique australe demeure inachevée.
La région ne manque pas d’avantages.
Elle peine à transformer leur accumulation en un développement suffisamment diversifié et inclusif.
Les perspectives à long terme restent néanmoins importantes.
La demande mondiale en cuivre, en manganèse, en graphite et en plusieurs autres minerais stratégiques pourrait soutenir de nouveaux investissements.
Le développement des énergies renouvelables et des interconnexions électriques pourrait réduire certaines contraintes industrielles.
La modernisation des ports et des réseaux ferroviaires pourrait améliorer la compétitivité des exportations.
Les politiques de transformation locale pourraient favoriser l’émergence de nouvelles activités.
La croissance des villes pourrait élargir les marchés intérieurs et soutenir les services.
Mais chacune de ces perspectives dépend de conditions précises.
Une hausse de la demande minière ne garantit pas la création d’industries locales.
Une nouvelle centrale électrique ne garantit pas une baisse des coûts si les réseaux demeurent insuffisants.
Un corridor ferroviaire ne produit pas automatiquement une intégration économique.
Un investissement étranger ne garantit pas un transfert de technologie.
Une croissance du PIB ne garantit pas une réduction des inégalités.
La transformation structurelle dépend de la combinaison de ces éléments.
Elle exige une stratégie cohérente associant énergie, industrie, infrastructures, financement, formation et institutions.
Elle suppose également une capacité à gérer les contraintes climatiques.
L’Afrique australe devra adapter ses systèmes agricoles, ses infrastructures hydriques et ses réseaux énergétiques à des conditions environnementales plus incertaines.
Elle devra aussi concilier les exigences de décarbonation avec les besoins de développement industriel.
Cette transition pourrait constituer une opportunité économique majeure.
Mais elle pourrait également accentuer certaines vulnérabilités si les coûts d’investissement et de financement deviennent trop élevés.
La question de la soutenabilité financière sera donc centrale.
Les États devront arbitrer entre dépenses sociales, infrastructures, transition énergétique et stabilité budgétaire.
Ils devront également déterminer comment mobiliser davantage de capitaux privés sans compromettre leurs intérêts de long terme.
La qualité des projets, des contrats et des institutions jouera un rôle déterminant.
Mais la question la plus importante demeure celle de la répartition de la valeur.
L’Afrique australe possède des ressources indispensables aux industries mondiales.
Elle accueille des entreprises manufacturières, des institutions financières et des infrastructures relativement développées.
Elle dispose d’une expérience industrielle qui constitue un avantage important par rapport à plusieurs autres régions africaines.
Pourtant, une part considérable de sa population reste éloignée des bénéfices de cette richesse.
Le défi consiste donc à transformer une puissance productive concentrée en un développement économique plus largement partagé.
Cette transformation ne pourra reposer uniquement sur l’augmentation des exportations.
Elle exigera le développement d’entreprises locales, la progression des compétences, la création d’emplois productifs et l’amélioration des infrastructures publiques.
Elle supposera également une intégration régionale capable de répartir les activités économiques entre plusieurs territoires.
L’Afrique du Sud conservera probablement un rôle central.
Mais la consolidation d’une puissance régionale durable dépendra de l’émergence d’autres pôles industriels, énergétiques et logistiques.
La Zambie, le Botswana, la Namibie, l’Angola, le Mozambique et le Zimbabwe possèdent des ressources et des positions géographiques susceptibles de soutenir cette diversification.
Leur contribution dépendra de leur capacité à convertir ces avantages en activités productives.
L’avenir de l’Afrique australe se jouera donc moins dans la quantité de ressources extraites que dans l’organisation des activités qui les entourent.
Le véritable indicateur de sa puissance ne sera pas seulement le volume de cuivre, de platine, de diamants ou de gaz exporté.
Il sera la part de valeur ajoutée conservée dans les économies locales, la qualité des emplois créés, la diversification des entreprises et la capacité des institutions à financer durablement les infrastructures et les services publics.
Cette distinction est fondamentale.
Une région peut être indispensable aux chaînes d’approvisionnement mondiales sans contrôler les segments les plus rémunérateurs de ces chaînes.
Elle peut posséder des ressources stratégiques sans disposer d’une autonomie industrielle suffisante.
Elle peut accueillir des investissements importants tout en maintenant de profondes inégalités sociales.
L’Afrique australe se trouve précisément devant cette contradiction.
Sa puissance matérielle est considérable, mais sa transformation économique et sociale demeure incomplète.
L’Afrique australe possède déjà une grande partie des instruments de la puissance économique : ressources minérales, industrie, finance, énergie et infrastructures logistiques. Son défi n’est pas de devenir indispensable au monde, car plusieurs de ses ressources le sont déjà. Il est de transformer cette importance stratégique en capacités productives plus diversifiées, en institutions plus efficaces et en prospérité mieux répartie. La région ne deviendra pas une puissance pleinement constituée par la seule valeur de son sous-sol. Elle le deviendra dans la mesure où elle sera capable de contrôler une part croissante de la transformation, des décisions et des revenus que ses ressources rendent possibles.
Bureau de recherche Atlas Limits
Bureau éditorial et analytique d’Atlas Limits.