L'Arabie saoudite dispose de certaines des plus importantes réserves pétrolières de la planète et d'une capacité de production qui lui confère une influence considérable sur les marchés énergétiques. Pourtant, les perturbations récentes de ses infrastructures rappellent une réalité fondamentale : posséder du pétrole ne garantit pas de pouvoir l'exporter. Entre les champs de production du Golfe, les oléoducs traversant la péninsule Arabique et les terminaux maritimes, la puissance énergétique saoudienne dépend d'une architecture logistique dont chaque maillon peut devenir un point de vulnérabilité. Pour Saudi Aramco, l'enjeu n'est plus seulement de produire davantage, mais de garantir que les barils puissent atteindre leurs destinations lorsque les routes traditionnelles deviennent incertaines.
Une puissance pétrolière confrontée à ses propres infrastructures
Saudi Aramco occupe une position singulière dans l'économie mondiale. Le groupe contrôle une partie essentielle de la production pétrolière saoudienne, exploite des réserves considérables et dispose d'infrastructures industrielles parmi les plus développées du secteur énergétique.
Cette puissance repose sur une combinaison rarement réunie à une telle échelle : des ressources abondantes, des coûts d'extraction relativement faibles, des installations de traitement intégrées et une capacité d'adaptation de la production qui contribue au rôle central de l'Arabie saoudite au sein de l'OPEP+.
Pendant plusieurs décennies, cette architecture a permis au royaume de conjuguer influence commerciale, revenus budgétaires et capacité d'intervention sur les équilibres pétroliers internationaux.
Mais la production ne constitue que la première étape d'une chaîne beaucoup plus longue.
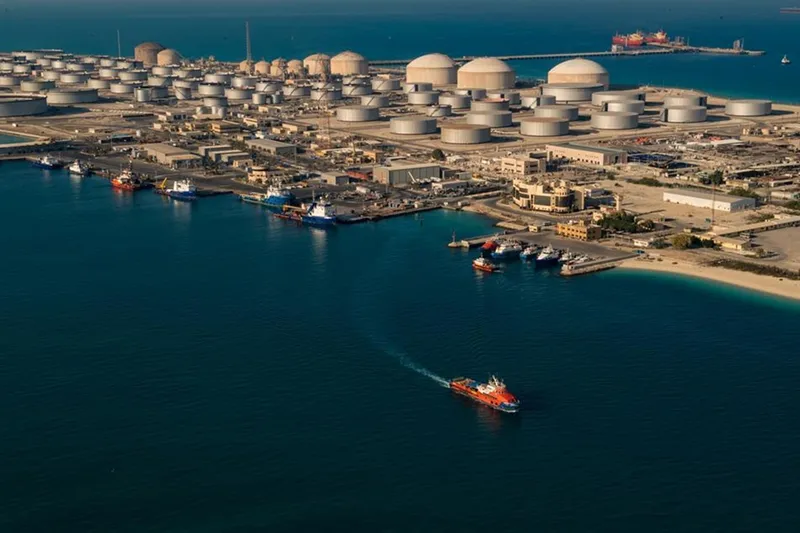
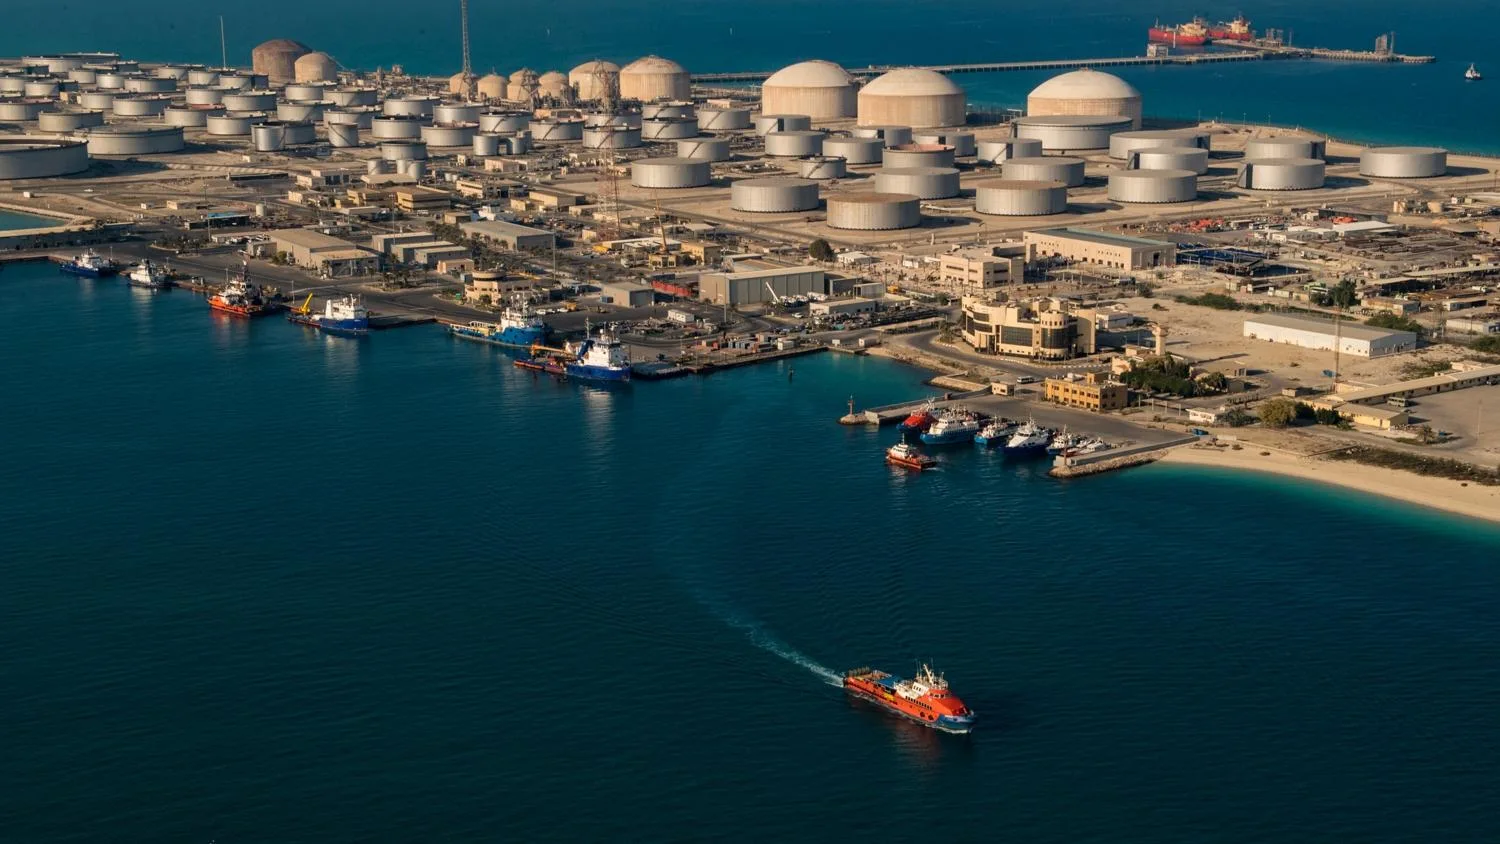
Une fois extrait, le pétrole doit être stabilisé, traité, stocké, transporté puis chargé à bord de navires capables de rejoindre les marchés consommateurs. Cette succession d'opérations transforme les réserves souterraines en revenus effectivement réalisables.
La distinction devient essentielle lorsque les infrastructures de transport sont exposées à des perturbations militaires, techniques ou géopolitiques.
Une capacité de production disponible ne se traduit pas automatiquement par une capacité d'exportation équivalente. Lorsque les installations de traitement, les oléoducs ou les terminaux maritimes sont interrompus, la production peut devoir être ralentie, même si les gisements restent pleinement exploitables.
La puissance pétrolière se heurte alors à une limite physique : celle des infrastructures permettant au pétrole de quitter le territoire.
Le détroit d'Ormuz, une dépendance géographique
La géographie constitue l'une des principales contraintes de l'industrie pétrolière saoudienne.
Une grande partie des installations de production du royaume se trouve dans sa province orientale, à proximité du golfe Persique. Les exportations peuvent emprunter les terminaux situés sur cette façade maritime avant de traverser le détroit d'Ormuz, passage stratégique reliant le Golfe à l'océan Indien.
Cette configuration offre un accès direct aux grands marchés asiatiques, notamment la Chine, l'Inde, le Japon et la Corée du Sud.
Elle concentre également une part importante des flux énergétiques dans un espace maritime relativement étroit, dont la sécurité dépend des relations entre puissances régionales et internationales.
Le détroit d'Ormuz ne représente pas seulement une voie commerciale. Il constitue un point de convergence entre les intérêts énergétiques des États producteurs du Golfe, les besoins des économies importatrices et les rivalités stratégiques du Moyen-Orient.
Une perturbation durable de la navigation pourrait entraîner des conséquences dépassant largement les exportations saoudiennes.
Les assureurs maritimes, les armateurs, les négociants et les raffineurs devraient alors intégrer des risques supplémentaires dans leurs décisions. Les coûts de transport pourraient augmenter, les délais de livraison s'allonger et certaines cargaisons être réorientées.
La disponibilité physique du pétrole ne suffirait plus à garantir sa circulation dans des conditions commerciales normales.
Cette vulnérabilité explique pourquoi l'Arabie saoudite a progressivement développé des infrastructures permettant de contourner une partie des contraintes géographiques du Golfe.
L'oléoduc Est-Ouest, une alternative devenue stratégique
L'oléoduc Est-Ouest, également connu sous le nom de Petroline, constitue l'une des principales réponses saoudiennes à cette dépendance.
Reliant les installations pétrolières de l'est du royaume à la région de Yanbu, sur la mer Rouge, il permet de transférer du pétrole brut à travers la péninsule Arabique sans passer par le détroit d'Ormuz.
Sa capacité nominale, portée à environ sept millions de barils par jour, représente un instrument majeur de flexibilité logistique.
Cette infrastructure offre à Aramco la possibilité de réorienter une partie de ses exportations vers la façade occidentale du pays, où les cargaisons peuvent être chargées à destination des marchés internationaux.
Mais l'existence d'une route alternative ne supprime pas les risques. Elle les redistribue.
Un oléoduc traversant plusieurs centaines de kilomètres de territoire dépend de stations de pompage, de systèmes électriques, de dispositifs de surveillance et de terminaux de chargement. Sa capacité théorique ne correspond pas nécessairement au volume qui peut être acheminé à tout moment.
Les perturbations signalées en septembre 2026 ont précisément rappelé cette distinction.
Les attaques visant l'infrastructure Est-Ouest ont temporairement affecté son fonctionnement, avant une reprise progressive des flux. Au début du mois d'octobre, les volumes transportés auraient atteint environ 5,5 millions de barils par jour, selon les informations disponibles.
L'épisode souligne un paradoxe : une infrastructure construite pour réduire la dépendance à un passage maritime sensible peut elle-même devenir un point de concentration du risque.
La diversification géographique améliore la résilience d'un système énergétique, mais elle ne garantit pas son invulnérabilité.
La question devient alors celle de la redondance réelle : combien de routes indépendantes peuvent fonctionner simultanément, quelles capacités peuvent être mobilisées rapidement et quelle proportion des exportations peut être maintenue lorsqu'une installation majeure est indisponible ?
Des bénéfices élevés qui ne dissipent pas les risques
Les résultats financiers d'Aramco illustrent une autre particularité du secteur pétrolier : les performances économiques et la sécurité opérationnelle peuvent évoluer dans des directions différentes.
Le 3 novembre 2026, les résultats du troisième trimestre ont fait apparaître un bénéfice net d'environ 36,3 milliards de dollars, en progression de 35 % sur un an.
Cette évolution intervient dans un environnement marqué par des tensions sur les approvisionnements et des prix pétroliers élevés.
Elle ne signifie pas pour autant que les contraintes logistiques ont disparu.
Une entreprise pétrolière peut enregistrer une augmentation de ses revenus lorsque la hausse des prix compense une diminution des volumes commercialisés. Les opérations exceptionnelles, les variations de coûts et les effets comptables peuvent également contribuer aux résultats.
À l'inverse, une amélioration des capacités de transport ne garantit pas une progression des bénéfices si les prix internationaux reculent.
Pour comprendre la situation d'Aramco, il faut donc distinguer plusieurs indicateurs : la production effective, les capacités disponibles, les volumes exportés, les stocks mobilisables, les prix réalisés et les résultats financiers.
Ces données décrivent des réalités complémentaires, mais non interchangeables.
Le bénéfice comptable mesure une performance économique sur une période donnée. Il ne constitue pas, à lui seul, un indicateur de la capacité d'une entreprise à maintenir ses exportations en situation de crise.
Cette distinction est particulièrement importante pour l'Arabie saoudite, dont les revenus pétroliers demeurent déterminants pour les finances publiques et le financement de sa transformation économique.
La sécurité des exportations devient une stratégie industrielle
Face à ces contraintes, la réponse d'Aramco ne peut se limiter à la protection des installations existantes.
Elle implique une transformation progressive de l'organisation logistique du groupe.
Le développement de capacités de stockage à l'étranger, la diversification des terminaux, l'amélioration des réseaux de transport et la multiplication des solutions d'approvisionnement constituent autant de moyens de réduire l'exposition à une interruption localisée.
Le stockage international présente notamment un intérêt stratégique.
En conservant des volumes de pétrole à proximité des marchés consommateurs, un producteur peut maintenir temporairement certaines livraisons lorsque les expéditions depuis son territoire rencontrent des difficultés.
Cette approche ne remplace pas les exportations à long terme. Les stocks sont limités et doivent être reconstitués. Elle permet néanmoins d'introduire une marge de manœuvre entre les perturbations physiques et leurs conséquences commerciales immédiates.
Pour Aramco, les grands marchés asiatiques occupent une place particulière dans cette réflexion.
La proximité des capacités de stockage, des raffineries partenaires et des principaux clients peut renforcer la continuité des relations commerciales tout en réduisant certains délais d'approvisionnement.
L'entreprise ne cherche donc pas uniquement à sécuriser des volumes. Elle doit également préserver la confiance de ses acheteurs dans sa capacité à honorer ses engagements.
Dans une industrie structurée par des contrats de long terme, cette fiabilité représente un actif économique à part entière.
Un fournisseur capable de maintenir ses livraisons pendant une crise peut conserver un avantage commercial, même lorsque ses concurrents disposent de ressources comparables.
La mer Rouge ne constitue pas une solution sans risque
Le développement des exportations depuis Yanbu permet à l'Arabie saoudite de contourner le détroit d'Ormuz, mais il introduit une autre dimension géopolitique.
Les cargaisons quittant la mer Rouge vers l'Europe doivent normalement traverser le détroit de Bab el-Mandeb, puis rejoindre le canal de Suez ou les infrastructures énergétiques égyptiennes.
Or, cette région a elle-même été exposée à des tensions sécuritaires et à des attaques contre la navigation commerciale.
Les perturbations du trafic maritime en mer Rouge ont démontré que les grandes routes énergétiques ne peuvent être considérées indépendamment de leur environnement régional.
Pour les cargaisons destinées à certains marchés, le contournement de l'Afrique par le cap de Bonne-Espérance demeure une possibilité. Cette solution allonge toutefois les distances, immobilise davantage de navires et augmente généralement les coûts logistiques.
Le problème ne consiste donc pas simplement à choisir entre Ormuz et Bab el-Mandeb.
Il s'agit de construire une architecture capable de fonctionner lorsque plusieurs points de passage deviennent simultanément contraints.
La résilience dépend alors de la combinaison entre les oléoducs, les terminaux, les stocks, les capacités de raffinage, les itinéraires maritimes et les accords commerciaux.
Aucune de ces composantes ne peut, isolément, garantir la continuité des exportations.
Une vulnérabilité qui concerne l'ensemble des marchés mondiaux
Les contraintes auxquelles Aramco est confrontée dépassent largement les frontières saoudiennes.
L'Arabie saoudite occupe une place centrale dans l'équilibre mondial du pétrole, non seulement en raison de ses volumes de production, mais également grâce à sa capacité historiquement importante d'ajuster son offre.
Cette flexibilité constitue l'un des mécanismes permettant d'amortir certains déséquilibres entre production et consommation.
Mais son efficacité dépend de la possibilité de transformer rapidement les capacités disponibles en barils effectivement livrés.
Si une perturbation logistique empêche le pétrole supplémentaire d'atteindre les marchés, une partie de cette flexibilité perd son utilité immédiate.
Les conséquences peuvent alors se transmettre à l'ensemble de la chaîne énergétique.
Les raffineurs doivent rechercher d'autres approvisionnements, les négociants réorganisent les flux, les transporteurs adaptent leurs itinéraires et les acheteurs peuvent être conduits à mobiliser leurs stocks.
Ces ajustements ont un coût.
Ils peuvent également provoquer des écarts de prix entre différentes qualités de pétrole et entre plusieurs régions du monde.
Le marché pétrolier international ne fonctionne pas comme un réservoir unique dans lequel chaque baril serait immédiatement disponible partout.
Il repose sur une organisation matérielle complexe, composée de qualités de brut différentes, de capacités de raffinage spécialisées, d'infrastructures de transport et de contraintes géographiques.
Une interruption localisée peut ainsi produire des effets disproportionnés lorsque les possibilités de substitution sont limitées.
Cette réalité invite à reconsidérer la notion même de sécurité énergétique.
Pendant longtemps, celle-ci a principalement été abordée sous l'angle des réserves disponibles, de la diversification des fournisseurs et de la stabilité des prix.
La continuité logistique apparaît désormais comme une dimension tout aussi déterminante.
La transformation saoudienne face à la contrainte pétrolière
Pour Riyad, cette question possède également une dimension budgétaire et industrielle.
Le programme Vision 2030 vise à diversifier l'économie saoudienne, à développer de nouvelles activités productives et à réduire progressivement la dépendance structurelle du royaume aux hydrocarbures.
Mais cette transformation exige des investissements considérables.
Les revenus générés par Aramco continuent de jouer un rôle essentiel dans la capacité de financement de l'État et de ses grands programmes économiques.
La sécurité des exportations pétrolières devient donc indirectement une condition de la transformation économique.
Une perturbation durable des flux pourrait affecter les recettes publiques, compliquer la planification budgétaire et renforcer les arbitrages entre investissements, dépenses courantes et financement extérieur.
Cette interdépendance crée une situation particulière.
L'Arabie saoudite cherche à construire une économie moins dépendante du pétrole tout en ayant besoin de préserver la fiabilité de ses exportations pétrolières pour financer cette transition.
Aramco se trouve au centre de cette contradiction.
L'entreprise doit maintenir sa compétitivité dans les hydrocarbures, investir dans la sécurité de ses infrastructures, développer de nouvelles activités et contribuer à l'évolution du modèle économique national.
Ces objectifs ne sont pas nécessairement incompatibles, mais ils mobilisent des ressources financières et industrielles importantes.
La protection des infrastructures énergétiques ne relève donc plus uniquement de la gestion opérationnelle. Elle participe directement à la stratégie économique du royaume.
De la puissance des réserves à la puissance des réseaux
Le cas d'Aramco illustre une évolution plus générale des rapports de force dans l'économie mondiale.
Les ressources naturelles demeurent des instruments fondamentaux de puissance. Mais leur valeur stratégique dépend de plus en plus des réseaux permettant de les exploiter, de les transformer et de les commercialiser.
Cette logique concerne le pétrole, mais également le gaz naturel liquéfié, les minerais critiques, les métaux industriels et les grandes chaînes d'approvisionnement.
Un pays peut disposer de réserves considérables sans contrôler l'ensemble des infrastructures nécessaires à leur valorisation.
À l'inverse, un acteur disposant de capacités de stockage, de transport, de transformation et de distribution peut exercer une influence économique importante sans posséder lui-même les ressources initiales.
La compétition internationale porte ainsi simultanément sur les matières premières et sur les systèmes qui organisent leur circulation.
Dans le secteur énergétique, cette transformation donne une importance croissante aux terminaux portuaires, aux oléoducs, aux capacités de stockage et aux infrastructures situées à proximité des marchés consommateurs.
Elle renforce également la dimension géopolitique de décisions qui pourraient sembler essentiellement industrielles.
Construire un nouvel oléoduc, acquérir des capacités de stockage à l'étranger ou développer un terminal maritime revient aussi à modifier la géographie des dépendances économiques.
Ces investissements peuvent réduire certains risques, mais ils créent parfois de nouvelles interdépendances avec les pays de transit, les partenaires commerciaux et les autorités locales.
La résilience énergétique ne consiste donc pas à supprimer toute dépendance, objectif largement inaccessible dans une économie mondialisée.
Elle consiste à éviter qu'une dépendance unique puisse interrompre l'ensemble du système.
Une puissance considérable, mais jamais absolue
L'Arabie saoudite conservera une influence majeure sur les marchés pétroliers internationaux grâce à ses réserves, à ses capacités de production et à la position industrielle d'Aramco.
Les perturbations récentes ne remettent pas en cause cette puissance. Elles en précisent les conditions d'exercice.
La capacité à extraire plusieurs millions de barils par jour ne suffit pas lorsque les infrastructures nécessaires à leur acheminement deviennent vulnérables.
Les oléoducs, les ports, les routes maritimes et les stocks constituent désormais une partie intégrante de la puissance énergétique.
Pour Aramco, le défi consiste à transformer une capacité de production exceptionnelle en une capacité de livraison durable, y compris dans un environnement régional instable.
Cette transformation suppose des investissements dans la redondance des infrastructures, la diversification géographique et la continuité des opérations.
Elle impose également de reconnaître qu'aucune route d'exportation, aussi stratégique soit-elle, ne peut être considérée comme définitivement sécurisée.
La puissance pétrolière saoudienne ne se joue donc plus seulement dans les profondeurs de ses gisements ou dans les décisions de production prises à Riyad.
Elle se joue aussi sur les milliers de kilomètres qui séparent les installations d'Aramco des raffineries et des consommateurs du reste du monde.
L'Arabie saoudite possède le pétrole. Son défi stratégique consiste désormais à garantir les chemins qui permettent de le vendre.
Sources principales
- Saudi Aramco — Communications financières, résultats trimestriels, rapports annuels et documentation relative aux infrastructures de production et de transport.
- Reuters, 3 novembre 2026 — Résultats financiers d'Aramco, évolution des revenus et adaptation des infrastructures d'exportation.
- Arab Gulf States Institute — Analyses de septembre 2026 consacrées aux vulnérabilités des infrastructures pétrolières saoudiennes et aux limites des capacités alternatives.
- U.S. Energy Information Administration (EIA) — Études sur les points de passage stratégiques du commerce pétrolier mondial, notamment les détroits d'Ormuz et de Bab el-Mandeb.
- Agence internationale de l'énergie (AIE) — Analyses des marchés pétroliers, des capacités de production et de la sécurité des approvisionnements.
- OPEP — Rapports sur les marchés pétroliers et les capacités de production des pays membres.
Bureau de recherche Atlas Limits
Bureau éditorial et analytique d’Atlas Limits.