Avec un nouveau projet pétrolier de 8,73 milliards de dollars dans la formation de Vaca Muerta, l’Argentine poursuit sa transformation en puissance énergétique exportatrice. Mais derrière l’ampleur des investissements annoncés se dessine une question plus fondamentale : comment convertir une richesse géologique considérable en développement économique durable dans un pays marqué par l’instabilité financière et réglementaire ?
Une nouvelle étape dans l’ambition énergétique argentine
L’Argentine possède depuis longtemps une richesse dont elle n’a pas toujours su tirer pleinement parti. Ses terres agricoles lui ont donné une place importante dans le commerce mondial, ses ressources minières attirent les investisseurs internationaux et son sous-sol renferme des réserves d’hydrocarbures non conventionnels parmi les plus importantes au monde. Pourtant, cette abondance de ressources contraste avec une trajectoire économique régulièrement interrompue par les crises monétaires, les déséquilibres extérieurs et les difficultés de financement.
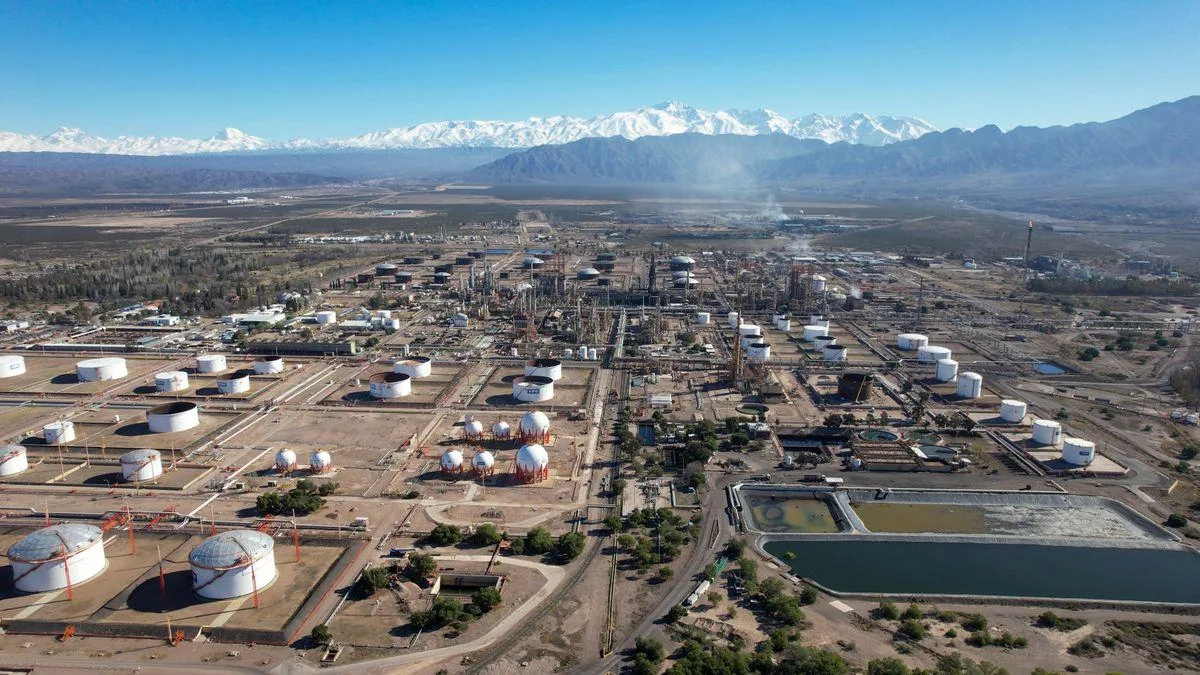
C’est dans cette contradiction que s’inscrit le développement de Vaca Muerta, vaste formation géologique située principalement dans le bassin de Neuquén, à l’ouest du pays. Depuis plusieurs années, cette région est devenue le centre d’une ambition industrielle qui dépasse largement le secteur pétrolier : faire des hydrocarbures un instrument de stabilisation extérieure, de mobilisation des capitaux et de transformation de l’économie argentine.
Le 30 octobre 2026, le groupe énergétique YPF a annoncé avoir officiellement demandé l’admission de son projet Bajo del Toro au Régime d’incitation aux grands investissements, connu sous l’acronyme RIGI. Développé en partenariat avec Vista Energy, ce programme représente un investissement prévisionnel de 8,73 milliards de dollars sur l’ensemble de sa durée de réalisation.
L’annonce ne constitue ni une décision définitive d’investissement portant sur l’intégralité de cette somme, ni une confirmation que les avantages réglementaires sollicités ont été accordés. Elle marque néanmoins une étape importante : celle du passage d’une ambition industrielle à une procédure formelle destinée à en améliorer les conditions économiques et financières.
À travers Bajo del Toro, c’est une partie de la stratégie énergétique argentine qui prend progressivement forme. Et avec elle, la possibilité de modifier durablement la relation du pays aux marchés internationaux.
Vaca Muerta, une richesse qui exige une industrie
La formation de Vaca Muerta n’est pas une découverte récente. Son potentiel géologique est connu depuis plusieurs décennies, mais son exploitation à grande échelle dépend de technologies, d’infrastructures et de conditions financières qui n’ont commencé à converger que plus récemment.
Contrairement aux gisements conventionnels, où les hydrocarbures peuvent circuler relativement facilement dans la roche réservoir, les formations de schiste nécessitent généralement des forages horizontaux et des opérations de fracturation hydraulique. Cette différence transforme profondément l’économie de leur exploitation.
La richesse ne réside pas seulement dans la présence de pétrole ou de gaz. Elle dépend de la capacité à répéter des opérations industrielles complexes, à maîtriser les coûts, à disposer d'équipements spécialisés et à assurer l'évacuation régulière de volumes considérables.
Le développement d’un bassin non conventionnel repose ainsi sur une chaîne de compétences et d’investissements qui s’étend bien au-delà du forage. Il mobilise des sociétés de services pétroliers, des fournisseurs d’équipements, des entreprises de construction, des opérateurs logistiques, des infrastructures électriques, des réseaux de transport et des installations de traitement.
Cette dimension industrielle explique pourquoi les ressources géologiques, même abondantes, ne garantissent jamais à elles seules la prospérité économique.
Les États-Unis en ont fourni une illustration avec la révolution du pétrole et du gaz de schiste. Celle-ci ne s’est pas seulement appuyée sur la qualité des formations géologiques, mais également sur l’existence d’un marché financier profond, d’un tissu dense de fournisseurs, d’infrastructures développées et d’un environnement institutionnel capable de soutenir des investissements successifs.
L’Argentine cherche à reproduire une partie de cette dynamique dans des conditions sensiblement différentes.
Son potentiel géologique constitue un avantage initial. Sa capacité à construire autour de ce potentiel un système industriel compétitif déterminera la valeur qu’elle pourra effectivement en retirer.
YPF et Vista Energy : deux logiques de capital complémentaires
Le projet Bajo del Toro repose sur une répartition des participations qui illustre la diversité des acteurs engagés dans le développement énergétique argentin.
YPF détient 65 % des intérêts dans le projet et en assure l’exploitation. Les 35 % restants appartiennent à la filiale argentine de Vista Energy, groupe énergétique indépendant dont la structure et l'accès aux marchés financiers présentent une dimension internationale.
Cette association réunit deux logiques complémentaires.
YPF occupe une place particulière dans l’économie argentine. Société cotée, mais contrôlée par l’État argentin, elle représente à la fois un opérateur industriel majeur et un instrument de la stratégie énergétique nationale. Son rôle dépasse donc celui d’une entreprise cherchant uniquement à maximiser la rentabilité de ses actifs.
Vista Energy répond davantage à une logique d’investissement et de développement industriel portée par les marchés de capitaux. Son expansion dans les hydrocarbures non conventionnels repose sur la sélection d’actifs, l’amélioration de leur productivité et la mobilisation de financements compatibles avec les rendements attendus.
Le partenariat permet de réunir l’expérience opérationnelle, la connaissance du bassin, les capacités de financement et la répartition des risques nécessaires à un programme de cette dimension.
Il ne supprime toutefois pas les contraintes fondamentales du projet.
Les 8,73 milliards de dollars annoncés représentent un volume prévisionnel d’investissements sur plusieurs années. Ils ne correspondent pas à une somme immédiatement disponible, et les modalités définitives de financement n’ont pas été détaillées dans les informations communiquées.
La question de la structure financière demeure donc essentielle.
Un développement de cette ampleur peut mobiliser différentes ressources : flux de trésorerie générés par les activités existantes, financements bancaires, émissions obligataires, apports en fonds propres ou mécanismes spécifiques associés aux investissements industriels.
Le coût de ces ressources dépend notamment de la solidité financière des entreprises, des conditions internationales de crédit et de la perception du risque argentin.
C’est précisément sur ce dernier point que le cadre réglementaire devient déterminant.
Le RIGI, ou la tentative de reconstruire la confiance
Le Régime d’incitation aux grands investissements constitue l’un des principaux instruments de la politique économique engagée sous la présidence de Javier Milei.
Son objectif est d’attirer des capitaux de grande dimension en proposant, sous certaines conditions, un environnement fiscal, douanier et réglementaire plus prévisible.
Pour un investisseur industriel, la stabilité des règles peut compter autant que le niveau immédiat de la fiscalité.
Un projet énergétique se développe sur plusieurs décennies. Les investissements initiaux sont élevés, les infrastructures spécialisées et les actifs difficilement déplaçables. Une fois les capitaux engagés, l’entreprise dépend durablement de l’environnement économique et institutionnel du pays d’accueil.
Cette caractéristique crée une asymétrie fondamentale.
Avant l’investissement, l’entreprise dispose encore d’une certaine liberté de choix. Après la construction des installations, une grande partie du capital devient immobilisée sur le territoire.
La crédibilité des engagements publics constitue donc un élément central de la décision d’investissement.
Dans le cas argentin, cette question prend une importance particulière. Le pays a connu des épisodes répétés de restrictions de change, de contrôles des capitaux, de dévaluations et de modifications de son environnement économique.
Ces expériences ont contribué à renchérir le coût du financement et à compliquer la planification de projets de longue durée.
Le RIGI cherche à réduire une partie de cette incertitude.
En sollicitant son admission à ce régime, YPF et Vista Energy ne recherchent pas uniquement un avantage fiscal. Elles cherchent également à améliorer la prévisibilité économique d’un programme dont la rentabilité dépendra de décisions prises et de revenus encaissés sur une période particulièrement longue.
L’enjeu dépasse ainsi le seul projet Bajo del Toro.
Si le dispositif parvient à attirer des investissements effectivement réalisés, il pourrait contribuer à modifier progressivement la perception internationale du risque industriel argentin.
Mais cette évolution ne peut résulter d’un texte réglementaire à elle seule. Elle dépendra de la continuité des politiques publiques, de leur application concrète et de la capacité du pays à préserver les conditions nécessaires à l’activité économique.
La confiance des investisseurs se construit moins par la promesse d’un régime favorable que par la démonstration de sa stabilité dans le temps.
Huit milliards de dollars pour préparer plusieurs décennies de production
Les projections associées à Bajo del Toro donnent une idée de l’échelle industrielle envisagée.
Selon les indications communiquées par YPF, le développement pourrait atteindre, entre 2033 et 2040, une production stabilisée d’environ 80 000 barils de pétrole et trois millions de mètres cubes de gaz naturel par jour.
Le groupe évoque également un potentiel d’exportations cumulées d’environ 25 milliards de dollars entre 2027 et 2055.
Ces chiffres doivent être interprétés avec prudence.
Ils correspondent à des scénarios de développement industriel et commercial, non à des volumes de production déjà atteints ni à des recettes garanties.
Leur réalisation dépendra du calendrier des investissements, de la productivité des puits, des infrastructures disponibles, des conditions de marché et des éventuelles modifications du programme.
La distinction entre investissement, production, chiffre d’affaires et rentabilité est particulièrement importante dans le secteur énergétique.
Un projet peut générer des exportations considérables sans produire nécessairement un rendement proportionnel pour ses actionnaires. Les dépenses d’exploitation, les investissements de maintien de la production, les coûts financiers, les prélèvements publics et les fluctuations des prix internationaux influencent directement les résultats économiques.
Les hydrocarbures non conventionnels présentent en outre une caractéristique essentielle : les puits connaissent généralement un déclin de production relativement rapide après leur mise en service.
Le maintien d’un niveau élevé de production suppose donc une activité continue de forage et de développement.
Autrement dit, l’investissement initial ne suffit pas à garantir une production durable.
La compétitivité de Vaca Muerta dépendra de la capacité des opérateurs à réduire leurs coûts unitaires, à améliorer les performances techniques et à maintenir un rythme d’investissement compatible avec les conditions économiques.
La valeur du bassin sera déterminée autant par la qualité de son exploitation que par l'abondance de ses ressources.
L’exportation comme réponse à la contrainte extérieure
Pour comprendre l’importance stratégique de Vaca Muerta, il faut revenir à l’un des problèmes récurrents de l’économie argentine : sa difficulté à disposer durablement des devises nécessaires à son fonctionnement.
Le pays a connu plusieurs cycles au cours desquels l’expansion économique entraînait une augmentation des importations, accentuant les besoins en dollars et fragilisant progressivement les équilibres extérieurs.
Cette contrainte a régulièrement limité la capacité d’investissement, alimenté les tensions monétaires et contribué à la répétition des crises.
Le développement d’une industrie énergétique exportatrice pourrait modifier une partie de cette dynamique.
Une augmentation durable des ventes internationales de pétrole et de gaz serait susceptible de renforcer les recettes en devises, de soutenir les comptes extérieurs et de réduire certaines vulnérabilités macroéconomiques.
Cette perspective explique pourquoi les projets de Vaca Muerta occupent une place aussi importante dans la stratégie économique nationale.
L’énergie pourrait devenir un pilier supplémentaire des exportations argentines, aux côtés des produits agricoles et, potentiellement, de certaines ressources minières.
Mais cette diversification ne doit pas être confondue avec une disparition automatique des déséquilibres économiques.
Les recettes énergétiques restent exposées aux variations des cours internationaux. Leur contribution à l’économie dépend également des importations nécessaires au développement des projets, du remboursement des financements étrangers et des modalités de rapatriement des bénéfices.
Une hausse des exportations peut améliorer la disponibilité de devises sans résoudre, à elle seule, les problèmes budgétaires, monétaires ou institutionnels.
Le véritable enjeu consiste donc à transformer les revenus énergétiques en capacités économiques plus diversifiées.
Cette transformation suppose notamment des investissements dans les infrastructures, les compétences, les technologies et les activités industrielles associées.
À défaut, le pays pourrait simplement substituer une nouvelle dépendance extérieure à ses vulnérabilités anciennes.
Les infrastructures, condition décisive de la valorisation
La production d’hydrocarbures ne crée pleinement de valeur que lorsqu’elle peut atteindre ses marchés.
Pour Vaca Muerta, cette évidence représente un défi industriel majeur.
L’augmentation des volumes exige des capacités suffisantes de transport, de stockage, de traitement et d’exportation.
Dans le pétrole, le développement des oléoducs et des installations portuaires doit permettre de relier les zones de production aux marchés internationaux.
Dans le gaz naturel, les contraintes sont différentes. Le transport par gazoduc peut soutenir les besoins domestiques et les échanges régionaux, tandis que l’accès à des marchés plus éloignés suppose des infrastructures de liquéfaction et une chaîne logistique adaptée.
Ces équipements représentent des investissements considérables, souvent distincts de ceux consacrés directement à l’extraction.
Ils nécessitent également une coordination entre plusieurs entreprises, autorités publiques, financeurs et opérateurs d’infrastructures.
Un bassin pétrolier peut disposer d’un potentiel géologique exceptionnel et rester limité par l’insuffisance de ses capacités d’évacuation.
Inversement, des infrastructures construites trop rapidement peuvent devenir financièrement vulnérables si les volumes produits ou les conditions de marché ne correspondent pas aux prévisions.
La réussite de Vaca Muerta dépendra donc d’un équilibre délicat entre le développement des gisements et celui des réseaux industriels nécessaires à leur exploitation.
C’est à cette échelle que les projets individuels prennent leur véritable signification.
Bajo del Toro n’est pas seulement un programme de production supplémentaire. Il constitue une composante d’un système énergétique dont la cohérence dépend de la synchronisation des investissements.
Une compétition internationale pour les capitaux énergétiques
L’Argentine ne développe pas ses ressources dans un environnement isolé.
Les capitaux destinés aux projets énergétiques circulent entre différentes régions du monde et sont arbitrés en fonction de critères économiques, industriels et géopolitiques.
Les entreprises internationales peuvent comparer les perspectives de Vaca Muerta à celles de bassins situés aux États-Unis, au Canada, au Brésil, au Moyen-Orient ou en Afrique.
Cette concurrence porte sur plusieurs dimensions.
La qualité des ressources constitue un premier critère, mais elle ne suffit pas.
Les investisseurs examinent également les coûts de production, la disponibilité des infrastructures, la stabilité réglementaire, la fiscalité, les conditions de financement et les possibilités de commercialisation.
Le risque souverain joue ici un rôle particulièrement important.
À caractéristiques industrielles comparables, un projet situé dans un pays où les règles économiques sont jugées plus prévisibles peut bénéficier de conditions de financement plus favorables.
Ces différences influencent directement les décisions d’allocation du capital.
L’Argentine doit donc convaincre les investisseurs que les rendements potentiels de Vaca Muerta compensent les risques associés à son environnement économique.
Le RIGI participe à cette compétition.
Mais l’attractivité durable du pays dépendra également de sa capacité à développer des fournisseurs locaux compétitifs, à améliorer ses infrastructures et à stabiliser ses relations avec les marchés financiers internationaux.
L’objectif ne devrait pas seulement être d’attirer des capitaux vers quelques projets particulièrement rentables.
Il devrait être de créer un environnement dans lequel ces investissements peuvent contribuer à l’émergence d’un tissu industriel plus large.
Entre souveraineté énergétique et dépendance financière
Le développement de Vaca Muerta soulève enfin une question centrale pour les économies riches en ressources naturelles : celle de la souveraineté.
L’existence de réserves importantes donne à un État un avantage potentiel. Elle ne lui confère pas automatiquement la maîtrise des technologies, des financements, des infrastructures ou des marchés nécessaires à leur valorisation.
Cette distinction est fondamentale.
Une entreprise publique peut contrôler une part importante de la production tout en dépendant de fournisseurs étrangers pour ses équipements, de marchés internationaux pour ses financements et de partenaires industriels pour certaines compétences.
À l’inverse, la participation d’entreprises privées et de capitaux étrangers ne signifie pas nécessairement une perte de souveraineté.
Tout dépend des conditions dans lesquelles les investissements sont réalisés, de la répartition des risques, du cadre réglementaire et des retombées économiques obtenues.
Dans le cas de Bajo del Toro, YPF conserve le contrôle opérationnel du projet et une participation majoritaire de 65 %.
Cette position permet à l’entreprise de jouer un rôle central dans son développement.
Elle ne dispense cependant pas les partenaires de satisfaire aux exigences économiques d’un investissement de plusieurs milliards de dollars.
La souveraineté énergétique ne se mesure donc pas uniquement à la répartition du capital.
Elle dépend également de la capacité du pays à organiser durablement son industrie, à développer ses compétences et à utiliser les revenus issus de ses ressources pour renforcer son autonomie économique.
L’enjeu est moins de choisir entre capitaux nationaux et étrangers que de déterminer comment leur association peut créer une valeur durable pour l’économie argentine.
La promesse d’un nouveau cycle économique
Avec Bajo del Toro, l’Argentine franchit une étape supplémentaire dans une transformation énergétique engagée depuis plusieurs années.
Le montant annoncé, 8,73 milliards de dollars, témoigne de l’ampleur des capitaux nécessaires pour exploiter les ressources non conventionnelles de Vaca Muerta. Les perspectives de production et d’exportation illustrent le potentiel économique du bassin.
Mais l’importance de ce projet ne réside pas uniquement dans ses dimensions financières.
Elle tient à ce qu’il révèle de la trajectoire que l’Argentine cherche à construire.
Le pays dispose d’un avantage géologique majeur et tente désormais de lui associer un environnement réglementaire plus favorable, des partenariats industriels et des infrastructures capables de soutenir une expansion durable.
Cette stratégie pourrait renforcer ses exportations, améliorer sa position extérieure et attirer de nouveaux investissements.
Elle pourrait également exposer davantage son économie aux cycles internationaux de l’énergie si les revenus générés ne s’accompagnent pas d’une diversification productive.
L’histoire économique montre que l’abondance des ressources naturelles peut soutenir le développement, mais qu’elle ne le garantit jamais.
Les résultats dépendent des institutions, des choix d’investissement, de la qualité des infrastructures et de la capacité à transformer les revenus d’une activité extractive en avantages économiques plus durables.
Pour l’Argentine, Vaca Muerta représente ainsi bien davantage qu’un bassin pétrolier.
C’est une occasion de modifier les conditions dans lesquelles le pays finance sa croissance et participe à l’économie mondiale.
Le dépôt de la demande RIGI pour Bajo del Toro constitue une étape dans cette ambition, non son aboutissement.
Les prochaines décisions réglementaires, les engagements financiers effectivement mobilisés et la réalisation des infrastructures permettront de mesurer la solidité du programme.
Car la question essentielle n’est pas de savoir si l’Argentine possède suffisamment de ressources pour devenir une puissance énergétique.
Elle est de savoir si elle parviendra, cette fois, à construire les conditions économiques et institutionnelles nécessaires pour que cette richesse lui permette de dépasser les fragilités qui ont si longtemps limité son développement.
Bureau de recherche Atlas Limits
Bureau éditorial et analytique d’Atlas Limits.