
Pendant longtemps, l’Asie centrale a surtout existé sur les cartes par ce qui l’entourait. Au nord, la Russie. À l’est, la Chine. Au sud, l’Afghanistan et l’Iran. À l’ouest, la Caspienne puis le Caucase. Kazakhstan, Ouzbékistan, Kirghizstan, Tadjikistan et Turkménistan formaient moins, dans les représentations extérieures, une région autonome qu’un immense espace continental séparant les centres de puissance.
Cette géographie n’a pas changé. Sa signification, si.
En quelques années, les mêmes distances qui semblaient condamner l’Asie centrale à la périphérie ont commencé à lui donner une valeur nouvelle. Les routes commerciales se recomposent. La Russie conserve des liens historiques, économiques et sécuritaires considérables, mais elle n’est plus l’unique horizon de la région. La Chine avance vers l’ouest. L’Europe cherche des voies d’accès à l’Asie qui ne dépendent pas du territoire russe. La Turquie développe ses relations avec le monde turcique. Les ressources énergétiques et minières prennent une importance stratégique croissante. Et les cinq États d’Asie centrale, loin de simplement subir cette compétition, apprennent progressivement à l’utiliser.
Le retour de l’Asie centrale ne correspond donc pas au retour d’un empire. Il correspond à quelque chose de plus discret : le retour d’une région.
Le centre avait disparu
L’expression elle-même contient une ironie. Une région appelée « Asie centrale » a longtemps été traitée comme une périphérie.
L’intégration à l’Empire russe puis à l’Union soviétique avait organisé une grande partie de ses infrastructures selon un axe nord-sud. Routes, chemins de fer, réseaux énergétiques et chaînes industrielles reliaient les républiques soviétiques d’Asie centrale au système économique centré sur Moscou. L’indépendance, en 1991, créa cinq États souverains mais ne pouvait effacer cette géographie économique en une nuit.
Pendant les décennies suivantes, plusieurs puissances pénétrèrent progressivement cet espace. La Chine devint un partenaire commercial et financier majeur. Les États-Unis s’y intéressèrent notamment à travers la sécurité régionale et la guerre en Afghanistan. La Turquie développa ses relations politiques et culturelles. L’Union européenne construisit ses propres partenariats. La Russie, elle, conserva des instruments importants : commerce, migrations de travail, infrastructures, langue, investissements et dispositifs de sécurité.
Mais ces influences s’additionnaient davantage qu’elles ne se remplaçaient.
C’est précisément cette superposition qui devient aujourd’hui déterminante.
L’Asie centrale ne passe pas simplement d’une dépendance russe à une dépendance chinoise. Ses gouvernements cherchent plutôt à multiplier les relations suffisamment pour éviter qu’une seule puissance ne devienne incontournable. Cette diplomatie dite « multivectorielle », particulièrement associée au Kazakhstan mais observable sous différentes formes dans la région, transforme la concurrence extérieure en instrument de souveraineté.
Moscou reste là. Pékin est davantage présent. Bruxelles revient. Ankara avance. D’autres acteurs, des monarchies du Golfe à la Corée du Sud, au Japon ou à l’Inde, développent leurs propres relations.
Pour les capitales d’Asie centrale, l’enjeu consiste moins à choisir qu’à ne pas avoir à choisir.
La guerre en Ukraine a déplacé la carte
L’invasion russe de l’Ukraine en 2022 n’a pas créé cette évolution, mais elle l’a accélérée.
La rupture des relations économiques entre la Russie et une grande partie de l’Europe a soudainement posé une question très matérielle : comment relier l’Asie et l’Europe lorsque l’une des principales routes terrestres qui les unissait devient politiquement plus difficile ?
Une réponse traverse précisément l’Asie centrale.
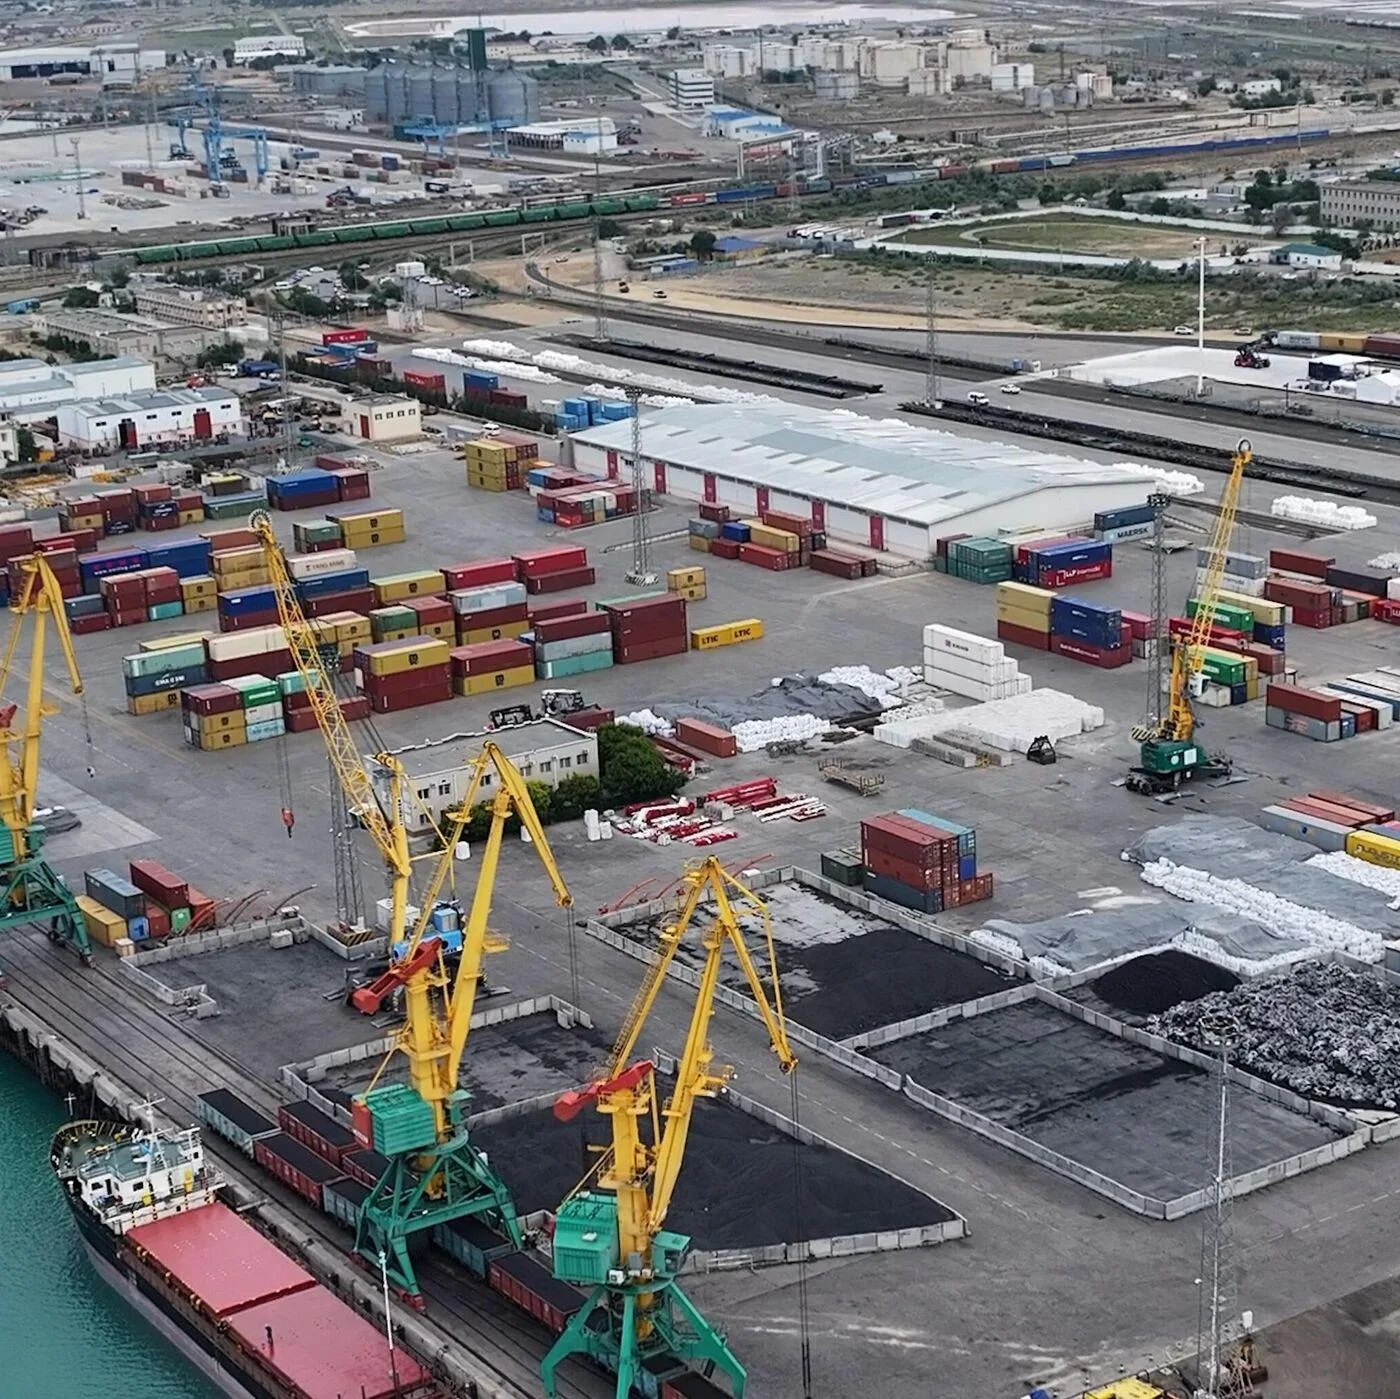
Le corridor transcaspien, souvent appelé Middle Corridor, relie la Chine et l’Asie centrale à la Caspienne, puis à l’Azerbaïdjan, à la Géorgie, à la Turquie et à l’Europe. Il demeure plus complexe qu’une liaison ferroviaire continue : il faut franchir la Caspienne, coordonner plusieurs réseaux ferroviaires, des ports, des douanes et plusieurs juridictions. Mais sa faiblesse d’hier — l’existence de nombreuses ruptures de charge — est désormais mise en balance avec un autre avantage : il permet de diversifier les routes entre l’Asie et l’Europe.
La Banque mondiale estimait déjà qu’une combinaison d’investissements et de réformes pouvait tripler les flux commerciaux du Middle Corridor et diviser par deux les temps de parcours. Le 28 septembre 2026, elle est allée plus loin : selon une nouvelle étude consacrée au corridor transcaspien, son développement intégré pourrait plus que tripler les volumes commerciaux sur la route, réduire de moitié les temps de transit et, à l’horizon 2040, contribuer à une hausse du PIB de 3,3 % et à la création de deux millions d’emplois dans les économies concernées.
Il faut éviter d’en tirer une conclusion excessive. Le Middle Corridor ne remplace pas mécaniquement les autres routes eurasiatiques et ses contraintes logistiques restent considérables. Mais son importance dépasse désormais le simple transport.
Un corridor produit de la géopolitique.
Lorsqu’un chemin de fer est modernisé, qu’un port caspien est agrandi ou qu’une procédure douanière est harmonisée, la distance économique entre Astana, Bakou, Tbilissi et les marchés européens diminue. Une région enclavée commence alors à fonctionner non plus comme une extrémité de réseau, mais comme un espace de transit.
Et un territoire de transit acquiert une valeur que la périphérie n’avait pas.
Pékin n’a pas attendu
La Chine avait compris plus tôt que la plupart des acteurs occidentaux l’importance de cette continuité continentale.
Pour Pékin, l’Asie centrale est simultanément un voisinage, une source de matières premières, un marché, une zone de sécurité et un passage vers l’ouest. Les infrastructures développées dans le cadre des nouvelles routes de la soie ont approfondi des relations qui existaient déjà bien avant leur lancement.
Mais la relation sino-centre-asiatique change également de forme.
En juin 2025, lors du deuxième sommet Chine–Asie centrale à Astana, Xi Jinping et les dirigeants des cinq États ont signé un traité de bon voisinage, d’amitié et de coopération. Pékin a également défini avec eux des priorités couvrant notamment le commerce, l’investissement industriel, la connectivité, l’exploitation minière verte et la modernisation agricole.
Le signal est important. La Chine ne traite plus seulement avec cinq voisins séparément. Elle contribue aussi à institutionnaliser un format Chine–Asie centrale dans lequel les cinq pays apparaissent comme un ensemble régional.
Cela ne signifie ni alliance politique ni alignement automatique. Les intérêts des États centre-asiatiques restent différents et leurs relations avec Pékin comportent leurs propres asymétries. Mais la multiplication des formats régionaux produit progressivement une conséquence inattendue : à force de vouloir parler aux cinq pays en même temps, les grandes puissances contribuent elles-mêmes à faire exister politiquement les « cinq ».
L’Europe redécouvre Samarcande
L’Union européenne suit une logique comparable.
Le 4 avril 2025, le premier sommet entre l’Union européenne et les cinq États d’Asie centrale s’est tenu à Samarcande. Les deux ensembles ont décidé d’élever leurs relations au rang de partenariat stratégique. Bruxelles a parallèlement annoncé un programme Global Gateway de 12 milliards d’euros portant notamment sur les transports, les matières premières critiques, l’énergie, l’eau et la connectivité numérique.
Le choix de Samarcande avait presque quelque chose de trop parfait.
Pendant des siècles, la ville avait prospéré parce qu’elle se trouvait sur les routes reliant plusieurs mondes. Puis les routes maritimes, les empires et les frontières modernes avaient déplacé le centre de gravité du commerce mondial.
Aujourd’hui, les infrastructures tentent à nouveau de raccourcir les distances continentales.
L’Europe ne regarde cependant pas vers l’Asie centrale uniquement pour les trains. Elle y cherche aussi de l’énergie, des matières premières et des partenaires capables de diversifier certaines chaînes d’approvisionnement.
Le Kazakhstan illustre cette nouvelle importance. Le pays est le premier producteur mondial d’uranium : il représentait environ 39 % de la production minière mondiale en 2024 et environ 40 % en 2025 selon les données compilées par la World Nuclear Association.
À cela s’ajoutent le pétrole kazakh, le gaz turkmène, les métaux, les ressources minières de l’Ouzbékistan et un potentiel énergétique plus large qui attire Chine, Russie, Europe et investisseurs du Golfe.
La transition énergétique ne réduit donc pas nécessairement l’importance de l’Asie centrale. Elle en modifie la liste des actifs.
Une région commence par régler ses frontières
La transformation la plus importante est pourtant peut-être celle qui attire le moins l’attention à l’extérieur.
Les cinq États commencent davantage à se penser entre eux.
L’histoire récente de l’Asie centrale indépendante avait été marquée par des frontières contestées, des enclaves, des régimes de visas, des rivalités hydriques et des relations parfois difficiles entre gouvernements. La vallée de Ferghana concentrait une grande partie de ces contradictions. Des frontières tracées à l’époque soviétique étaient devenues des frontières internationales sans que toutes leurs ambiguïtés aient été réglées.
Certaines avaient même produit des affrontements meurtriers.
En mars 2025, le Kirghizstan et le Tadjikistan ont finalement signé un accord réglant leur frontière après des années de négociations et plusieurs épisodes de violence. Quelques semaines plus tard, à Khodjent, les présidents du Kirghizstan, du Tadjikistan et de l’Ouzbékistan ont signé un traité sur le point de jonction de leurs trois frontières.
Un tracé frontalier ne suffit évidemment pas à fabriquer une communauté régionale. Les régimes politiques restent différents, les économies inégales, les intérêts nationaux parfois concurrents et les questions de partage de l’eau demeurent sensibles.
Mais la logique change.
La frontière cesse progressivement d’être seulement l’endroit où s’arrête l’État voisin. Elle peut devenir l’endroit où commence le commerce avec lui.
C’est une transformation fondamentale pour une région enclavée.
L’eau derrière les pipelines
Il existe cependant une autre carte de l’Asie centrale, moins spectaculaire que celle des trains et des hydrocarbures.
C’est celle de l’eau.
Les grands systèmes fluviaux de la région ignorent les frontières politiques. Les États situés en amont disposent d’un potentiel hydroélectrique important ; ceux situés en aval dépendent largement des mêmes ressources pour leur agriculture. Les intérêts énergétiques du Kirghizstan et du Tadjikistan ne coïncident donc pas toujours avec les besoins agricoles du Kazakhstan, de l’Ouzbékistan ou du Turkménistan.
À mesure que les populations augmentent, que les économies se développent et que le changement climatique modifie les équilibres hydrologiques, cette interdépendance devient plus difficile à contourner.
La Banque mondiale estime que l’insuffisance de coopération autour des ressources régionales en eau et en énergie représente déjà plusieurs milliards de dollars de coûts économiques annuels potentiels.
C’est peut-être ici que se jouera la véritable profondeur de l’intégration régionale.
Construire une route avec l’aide de la Chine, de l’Europe ou d'une banque multilatérale est possible sans construire une véritable région politique. Gérer durablement un fleuve partagé l’est beaucoup moins.
L’Asie centrale devra donc apprendre non seulement à négocier avec les puissances qui l’entourent, mais à négocier avec elle-même.
Ni russe, ni chinoise, ni occidentale
La tentation extérieure consiste toujours à poser la même question : qui dominera l’Asie centrale ?
La Russie ?
La Chine ?
L’Occident ?
La question est probablement trop simple.
La Russie possède des liens qu’aucun autre acteur ne peut rapidement reproduire. La Chine dispose d’une puissance économique et d’une proximité géographique exceptionnelles. L’Europe peut offrir des marchés, des investissements et une diversification politique. La Turquie bénéficie de liens linguistiques et culturels avec plusieurs États. D’autres puissances disposent chacune de leviers spécifiques.
Aucune de ces relations n’annule nécessairement les autres.
Pour les cinq États, l’environnement le plus favorable pourrait précisément être celui dans lequel plusieurs puissances ont suffisamment intérêt à la région pour qu’aucune ne puisse facilement la monopoliser.
Cette stratégie comporte des risques. La multiplication des partenaires ne supprime ni les asymétries économiques, ni les dépendances, ni les pressions des grandes puissances. Elle peut même les multiplier. Les corridors peuvent devenir des instruments d’influence autant que d’autonomie. Les investissements peuvent créer de nouvelles dépendances pendant qu’ils en réduisent d’anciennes.
Mais les gouvernements centre-asiatiques disposent aujourd’hui d’un actif supplémentaire : la possibilité de comparer les offres.
C’est une forme de pouvoir.
Le retour du milieu
Sur les cartes scolaires, l’Asie centrale semble toujours loin de tout.
Elle n’a pas accès aux océans. Le Kazakhstan est le plus grand pays enclavé du monde et l’Ouzbékistan appartient au groupe extrêmement restreint des États doublement enclavés : pour atteindre la mer depuis son territoire, il faut traverser au moins deux frontières nationales.
Pendant longtemps, ces caractéristiques semblaient résumer un handicap géographique.
Elles racontent désormais autre chose.
Entre la Chine et l’Europe, entre la Russie et l’Asie du Sud, entre la Caspienne et les marchés asiatiques, les cinq États occupent précisément l’espace que plusieurs puissances cherchent désormais à traverser, sécuriser ou connecter. Les hydrocarbures, l’uranium, les minerais, l’électricité, les chemins de fer et les câbles numériques donnent une valeur matérielle à cette position.
Mais la transformation décisive ne viendra peut-être ni de Pékin, ni de Moscou, ni de Bruxelles.
Elle viendra de la capacité du Kazakhstan, de l’Ouzbékistan, du Kirghizstan, du Tadjikistan et du Turkménistan à convertir une géographie commune en intérêts communs.
Car une région n’existe pas simplement parce que cinq pays apparaissent côte à côte sur une carte. Elle existe lorsque les décisions prises dans l’un commencent à modifier les possibilités des autres, lorsque les infrastructures traversent les frontières, lorsque les différends deviennent suffisamment coûteux pour être réglés et lorsque les puissances extérieures sont contraintes de parler non plus seulement à cinq capitales, mais à un espace.
Pendant longtemps, les cartes de l’Asie centrale semblaient commencer à Moscou, Pékin ou Washington.
Elles commencent désormais, un peu plus souvent, à Astana et Tachkent.
Sources principales
- Banque mondiale — Central Asia Water & Energy Program (CAWEP), août 2026 — coopération régionale, stress hydrique, interdépendance eau-énergie et vulnérabilité climatique.
- Banque mondiale — Regional Water Management and Conservation Across Central Asia, juillet 2026 — coopération sur les bassins de l’Amou-Daria et du Syr-Daria, recul des glaciers et coût économique du manque de coordination régionale.
- Banque mondiale — Regional Electricity Market Interconnectivity and Trade, janvier 2026 — création du premier marché régional de l’électricité en Asie centrale et renforcement des interconnexions.
- Banque mondiale — Regional Cooperation Reduces Poverty and Builds Resilience in Central Asia — intégration régionale, transports, énergie et estimation à plus de 4,5 milliards de dollars par an du coût d’une coopération insuffisante sur l’eau et l’énergie.
- World Nuclear Association — Uranium and Nuclear Power in Kazakhstan, mise à jour juillet 2026 — le Kazakhstan reste le premier producteur mondial d’uranium, avec environ 40 % de la production mondiale en 2025.
- Conseil de l’Union européenne — Premier sommet UE–Asie centrale, Samarcande, 4 avril 2025 — élévation des relations UE–Asie centrale au rang de partenariat stratégique.
- Commission européenne — EU–Central Asia Summit / Global Gateway, avril 2025 — paquet d’investissements de 12 milliards d’euros et priorités portant notamment sur les transports, matières premières critiques, eau et énergie.
- Ministère chinois des Affaires étrangères — Second China–Central Asia Summit, Astana, juin 2025 — institutionnalisation du format Chine–Asie centrale et traité de bon voisinage, d’amitié et de coopération.
- Présidence de l’Ouzbékistan — Sommet de Khodjent, mars 2025 — traité entre Ouzbékistan, Kirghizstan et Tadjikistan sur le point de jonction de leurs frontières et approfondissement de la coopération régionale.
Bureau de recherche Atlas Limits
Bureau éditorial et analytique d’Atlas Limits.