Au premier regard, 2026 ressemble à une bonne année boursière. Wall Street a inscrit de nouveaux records durant l’été, l’Europe a prolongé le mouvement engagé en 2025 et plusieurs marchés asiatiques ont profité de l’accélération des investissements technologiques. Pourtant, regarder uniquement les indices donne une image trompeusement homogène de ce qui s’est réellement passé depuis janvier. Sous les moyennes se dessine un marché beaucoup plus sélectif, où quelques entreprises, quelques secteurs et surtout quelques grandes dépenses d’investissement ont produit une part disproportionnée de la performance.
La question n’est donc pas seulement de savoir quelles Bourses ont monté. Elle est de comprendre qui les a fait monter — et qui les a empêchées de monter davantage.
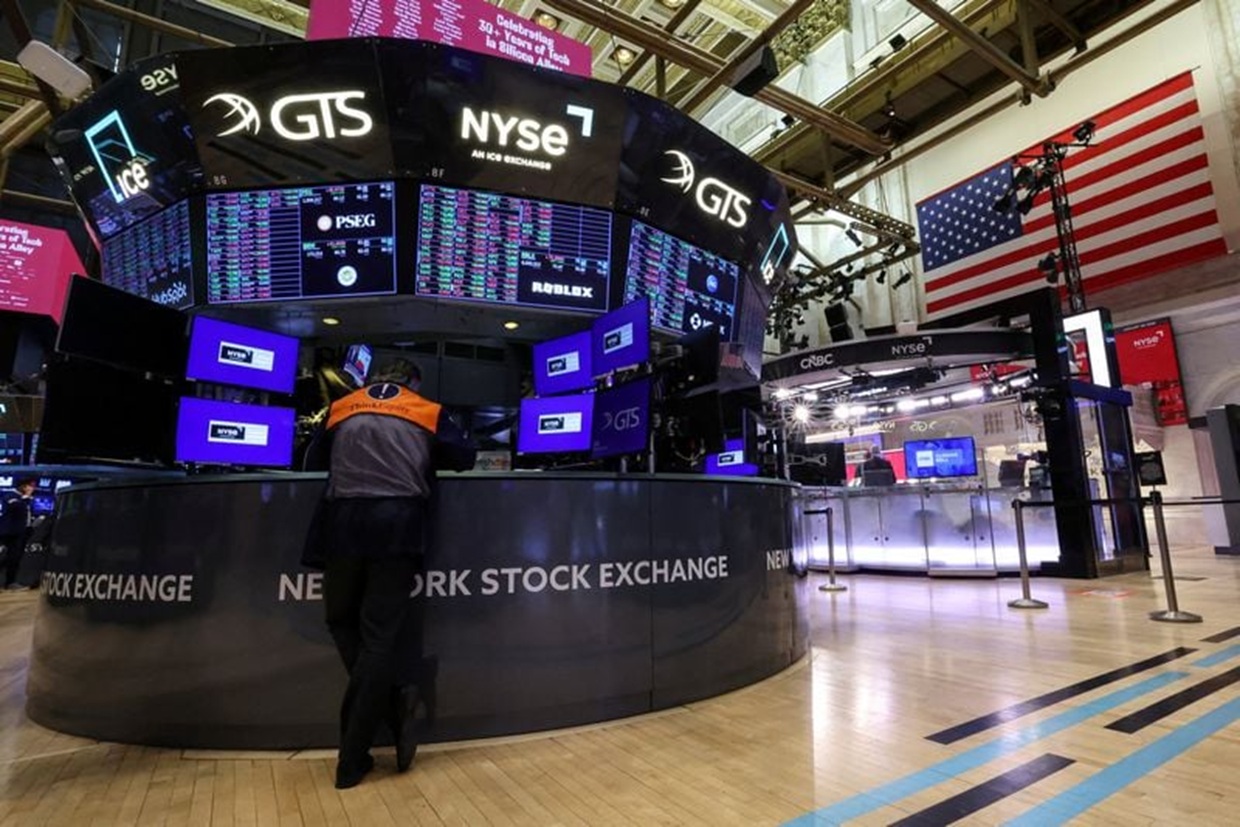
Aux États-Unis, cette distinction est particulièrement importante. Fin août, le S&P 500 affichait environ 12 % de progression depuis le début de l’année et venait d’atteindre de nouveaux records. Le mouvement reposait sur une réalité difficile à ignorer : les bénéfices des entreprises américaines ont progressé beaucoup plus vite qu’anticipé. Selon les données LSEG compilées à l’issue de la saison des résultats du deuxième trimestre, les bénéfices ajustés des sociétés du S&P 500 étaient en voie d’augmenter de 33,5 % sur un an, leur rythme le plus rapide depuis 2021.
Mais cette vigueur agrégée masque un moteur plus précis. Une partie essentielle de la progression américaine demeure liée au gigantesque cycle d’investissement dans l’intelligence artificielle, les centres de données, les semi-conducteurs, les réseaux et l’électricité nécessaire pour les alimenter. Nvidia en est devenue l’expression la plus visible. La société ne représente plus seulement une entreprise technologique performante : sa taille est devenue suffisamment importante pour influencer directement la trajectoire des indices mondiaux. À la fin août, ses perspectives de croissance continuaient d’entraîner dans son sillage fournisseurs asiatiques, fabricants de composants et entreprises associées à l’infrastructure de l’IA.
Il serait pourtant réducteur de raconter Wall Street comme une nouvelle répétition du seul phénomène des « Magnificent Seven ». Ce qui distingue progressivement 2026 est précisément l’élargissement du mouvement. L’investissement technologique reste central, mais ses effets se diffusent vers les infrastructures électriques, les équipements industriels, la production d’énergie et les entreprises capables de répondre aux contraintes physiques du numérique. Derrière les modèles d’intelligence artificielle se trouvent désormais des transformateurs, des câbles, des turbines, des réseaux et des centrales. Le logiciel continue de fasciner ; le marché redécouvre que même le cloud finit quelque part dans un bâtiment relié à une prise.
Cette extension explique en partie pourquoi le S&P 500 a résisté aux nombreux chocs qui auraient pu interrompre sa progression. La guerre entre les États-Unis et l’Iran, les perturbations du détroit d’Ormuz, les tensions commerciales et la remontée des rendements obligataires ont successivement ébranlé les marchés sans détruire jusqu’ici leur tendance de fond. Les bénéfices ont fourni un amortisseur puissant.
L’Europe raconte une histoire différente.
À la fin août, le STOXX 600 se dirigeait vers une progression annuelle supérieure à 13 % si les niveaux anticipés pour décembre étaient atteints. Surtout, les bénéfices des entreprises européennes avaient augmenté de 24,1 % au deuxième trimestre, leur plus forte progression depuis 2022 et, hors rebond post-pandémique, l'une des plus vigoureuses depuis plus d’une décennie. Le vieux récit d’une Europe structurellement incapable de produire de la croissance boursière s’est donc heurté cette année à une réalité plus nuancée.
Les moteurs européens ne sont cependant pas ceux de Wall Street. La défense constitue l’un des changements les plus visibles. La hausse durable des budgets militaires européens a transformé des entreprises autrefois considérées comme des valeurs industrielles spécialisées en actifs stratégiques. Rheinmetall en fournit l’exemple le plus spectaculaire : malgré des revers ponctuels, notamment l’abandon du programme allemand de frégates F126 qui l’a conduite à réduire ses prévisions 2026, l’entreprise a enregistré une progression de près de 70 % de son chiffre d’affaires au deuxième trimestre et continue de bâtir son expansion autour de carnets de commandes militaires considérables.
Autour de la défense se développe un second moteur : l’investissement dans les infrastructures. L’Allemagne a ouvert un cycle budgétaire nouveau avec son fonds spécial de 500 milliards d’euros consacré aux infrastructures et l’assouplissement des contraintes pesant sur les dépenses militaires. Les marchés ont commencé à intégrer les conséquences potentielles de ces dépenses sur l’industrie, la construction, l’électricité et les équipements.
Les banques ont également retrouvé une place centrale. Des taux durablement plus élevés ont amélioré certaines sources de revenus bancaires, tandis que la résistance de l’économie européenne a limité jusqu’ici le scénario d’une forte détérioration du crédit. Mais ce qui porte un secteur peut rapidement devenir son problème. Lorsque les inquiétudes budgétaires françaises se sont accentuées fin août, BNP Paribas, Société Générale et Crédit Agricole ont perdu entre 4 % et 5 % en une séance. La Bourse européenne de 2026 récompense les banques lorsqu’elles bénéficient des taux ; elle les sanctionne dès que ces mêmes taux deviennent le thermomètre du risque souverain.
Cette contradiction est particulièrement visible à Paris. Le CAC 40 évolue dans un environnement où plusieurs de ses poids lourds restent exposés à des moteurs que la France contrôle peu : demande chinoise, consommation américaine, taux européens, devises et commerce mondial. Le luxe et certaines valeurs de consommation doivent composer avec une Chine moins prévisible, tandis que les tensions budgétaires françaises augmentent la prime de risque exigée par les investisseurs. La faiblesse ponctuelle de Pernod Ricard après des ventes décevantes aux États-Unis et en Chine en août illustre cette vulnérabilité. À Paris, davantage qu’ailleurs en Europe, la qualité internationale des entreprises ne suffit pas toujours à neutraliser le risque domestique.
Londres offre presque l’image inverse. Le FTSE 100 bénéficie de sa composition particulière : banques, énergie, matières premières, pharmacie et multinationales réalisant une grande partie de leurs revenus hors du Royaume-Uni. Lorsque les métaux progressent, les groupes miniers peuvent tirer l’indice ; lorsque le pétrole monte, les majors énergétiques reprennent le relais. Cette structure, longtemps considérée comme peu séduisante face à la technologie américaine, devient un avantage lorsque le marché mondial redonne une valeur stratégique aux ressources physiques.
L’Asie ajoute une troisième histoire, ou plutôt plusieurs.
Le Japon reste soutenu par la transformation de sa gouvernance d’entreprise, les investissements technologiques et la normalisation progressive de son économie, mais la remontée du yen et des rendements japonais introduit une contrainte nouvelle pour les grands exportateurs. Pour un constructeur automobile ou un industriel réalisant une part importante de ses ventes à l’étranger, un yen plus fort peut rapidement transformer une amélioration macroéconomique japonaise en mauvaise nouvelle boursière.
La Corée du Sud occupe une position presque opposée. Son marché est devenu l’un des thermomètres les plus directs du cycle mondial des semi-conducteurs. Samsung Electronics, SK Hynix et l’écosystème industriel qui les entoure sont exposés à l’explosion de la demande de mémoire avancée et d’équipements nécessaires à l’intelligence artificielle. Fin août, de nouvelles perspectives favorables de Nvidia avaient ainsi immédiatement propulsé le KOSPI de 1,8 % en une séance. Une annonce californienne peut désormais déplacer Séoul avant même l’ouverture de Wall Street.
La Chine et Hong Kong constituent encore un autre cas. Ici, l’intelligence artificielle se combine à une logique de souveraineté technologique. Les restrictions américaines sur les semi-conducteurs ont accéléré les efforts de Pékin pour construire une chaîne nationale capable de concurrencer les fournisseurs occidentaux. Huawei et une nouvelle génération de fabricants chinois de processeurs pour l’IA occupent progressivement cet espace. En 2026, plusieurs jeunes producteurs de puces ont enregistré des croissances spectaculaires, tandis que la domination de Nvidia sur le marché chinois s’est érodée.
Cette évolution donne aux valeurs technologiques chinoises une signification différente de celle de leurs homologues américaines. Aux États-Unis, le marché finance une course à la puissance de calcul. En Chine, il finance simultanément une course à la puissance de calcul et une stratégie d’indépendance industrielle. Les mêmes GPU racontent deux histoires politiques différentes.
Il existe ainsi une géographie assez nette des gagnants de 2026. L’Amérique récompense l’intelligence artificielle et les infrastructures qui la rendent possible. L’Europe redécouvre la défense, les banques, l’industrie et l’investissement public. Londres profite de son exposition aux ressources. La Corée transforme le cycle des semi-conducteurs en moteur national. La Chine cherche à convertir les contraintes technologiques en industrie domestique.
Les perdants présentent eux aussi une cohérence.
Les entreprises fortement dépendantes d’une consommation chinoise hésitante ont souffert davantage. Certaines valeurs du luxe, des spiritueux et de la consommation discrétionnaire ont dû composer avec une demande moins prévisible. Les secteurs très sensibles aux taux ont été pénalisés lorsque les rendements obligataires ont remonté. L’immobilier et les utilities endettées en ont régulièrement fait l’expérience. Les exportateurs deviennent vulnérables lorsqu’une devise nationale s’apprécie. Et les entreprises dont les valorisations avaient incorporé des scénarios de croissance presque parfaits découvrent qu’un bon résultat ne suffit plus nécessairement : il faut parfois dépasser des attentes qui ont elles-mêmes cessé d’être raisonnables.
C’est peut-être là que se situe le changement le plus important de l’année.
Pendant une grande partie de la décennie précédente, les marchés ont appris à valoriser la rareté de la croissance dans un monde d’argent bon marché. En 2026, ils évoluent progressivement vers une autre configuration. La croissance mondiale s’est révélée plus résistante qu’attendu, les investissements liés à l’IA et à la défense restent massifs, les dépenses publiques demeurent élevées et les bénéfices des entreprises progressent fortement. Mais cette vigueur entretient simultanément l’inflation et maintient les taux d’intérêt à des niveaux élevés.
En septembre, cette contradiction a cessé d’être théorique.
La remontée du Brent au-dessus de 100 dollars, provoquée par l’aggravation des tensions au Moyen-Orient et les perturbations des voies d’exportation, a brutalement ravivé les anticipations inflationnistes. La Banque centrale européenne a porté son taux directeur de 2,25 % à 2,50 %. Aux États-Unis, le rendement du Treasury à dix ans s’est rapproché de 5 %, tandis que les marchés ont fortement augmenté la probabilité d’un nouveau resserrement de la Réserve fédérale. Le 11 septembre, les indices américains ont rebondi de plus de 1 %, mais terminaient malgré tout une semaine négative.
Le paradoxe est remarquable. Une économie suffisamment solide pour soutenir les bénéfices des entreprises peut aussi devenir suffisamment solide pour empêcher les banques centrales d’assouplir leur politique. L’investissement qui nourrit la croissance peut stimuler la demande d’électricité, de cuivre et de capitaux au point de renforcer les pressions inflationnistes. Et une hausse du pétrole peut enrichir les producteurs d’énergie tout en réduisant le revenu disponible de presque tous leurs clients.
Le marché commence donc à changer de question.
Au début de 2026, il fallait surtout identifier les entreprises capables de produire la croissance. À l’approche de l’automne, il faut également déterminer lesquelles peuvent supporter son prix.
C’est ce qui rend la hiérarchie actuelle plus intéressante que le classement des indices. Nvidia, les fabricants de semi-conducteurs, les groupes de défense, certaines banques, les producteurs d’énergie, les sociétés minières et les fournisseurs d’infrastructures semblent appartenir à des univers différents. Ils ont pourtant quelque chose en commun : ils se trouvent à proximité des dépenses que les États et les entreprises considèrent désormais comme difficiles à différer.
Calcul, énergie, défense, réseaux, métaux, infrastructures.
À l’inverse, les entreprises dépendant essentiellement du coût faible du capital, d’une consommation discrétionnaire abondante ou d’un environnement géopolitique stable découvrent un monde moins accommodant.
Les indices peuvent encore monter ensemble pendant quelque temps. Cela ne signifie plus que leurs composantes vivent dans le même marché.
Depuis janvier, 2026 récompense moins une région qu’une position dans l’économie mondiale : être placé là où passent les investissements devenus nécessaires. La technologie américaine, la défense européenne, les semi-conducteurs asiatiques et les infrastructures énergétiques ne constituent pas quatre phénomènes indépendants. Ils sont différentes expressions d’un même déplacement du capital vers les capacités physiques et stratégiques.
Reste désormais à savoir combien ces capacités valent lorsque l’argent qui les finance devient lui aussi plus cher.
Sources principales
Reuters, 26 août 2026 — enquête auprès de stratégistes sur les perspectives du S&P 500 ; données LSEG I/B/E/S sur les bénéfices des entreprises américaines.
Reuters, 26 août 2026 — perspectives du STOXX 600 et données LSEG I/B/E/S sur les bénéfices des entreprises européennes.
Reuters, 27 août 2026 — résultats et perspectives de Nvidia, réaction des valeurs asiatiques liées aux semi-conducteurs.
Reuters, 6 août 2026 — résultats, perspectives et carnet de commandes de Rheinmetall.
Reuters, 27 août 2026 — marchés européens, banques françaises, taux et risque budgétaire français.
Reuters, 4 août 2026 — FTSE 100, groupes miniers et évolution du marché britannique.
Reuters, 7 septembre 2026 — industrie chinoise des processeurs d’intelligence artificielle et évolution de la concurrence avec Nvidia.
Reuters, 9–11 septembre 2026 — pétrole, marchés actions mondiaux, inflation et remontée des rendements obligataires.
Reuters, 10 septembre 2026 — décision de la Banque centrale européenne et réaction des marchés obligataires européens.
Bureau de recherche Atlas Limits
Bureau éditorial et analytique d’Atlas Limits.