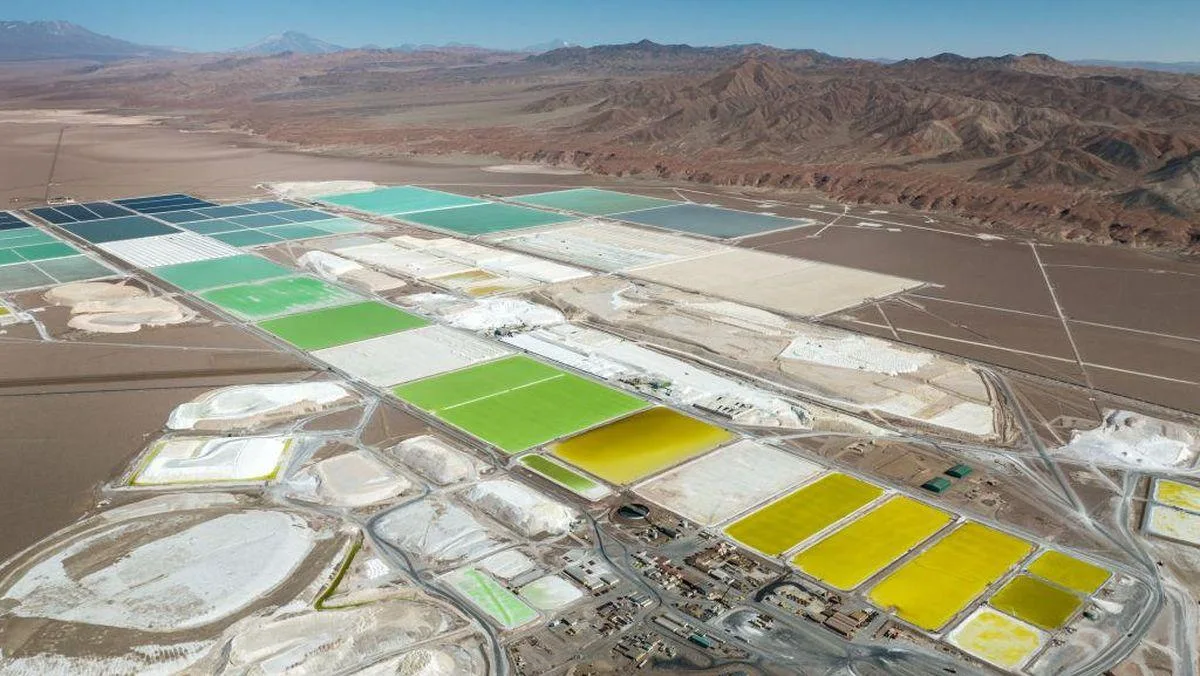
Dans le désert d’Atacama, la transition énergétique prend une forme moins immatérielle que dans les discours qui l’accompagnent. Des mines entament la roche, des bassins d’évaporation découpent les étendues salées, des installations solaires occupent les terres arides. Le monde électrique commence ici, dans un paysage où produire exige de composer avec ce qui manque le plus : l’eau. À plusieurs milliers de kilomètres des usines automobiles et des grandes métropoles consommatrices, le nord du Chili fournit une partie des matières dont dépend leur transformation.
Cette géographie donne au pays une importance qui dépasse largement la taille de son marché intérieur. Selon l’Agence internationale de l’énergie, le Chili assure près du quart de la production mondiale de cuivre et environ un cinquième de celle de lithium. Il se trouve ainsi au croisement de deux fonctions essentielles de l’électrification : faire circuler le courant et le stocker. Mais cette position ouvre une question plus difficile que celle des volumes disponibles. Le pays qui fournit les matériaux du changement peut-il transformer sa propre économie, ou risque-t-il de devenir un fournisseur plus indispensable sans devenir beaucoup plus prospère ?
Le cuivre donne toute sa profondeur à cette interrogation. Le Chili n’attend pas la transition énergétique pour vivre de ses mines. Elles ont structuré ses exportations, ses infrastructures et une partie de ses ressources publiques. L’économie s’est diversifiée vers les fruits, le vin, les produits forestiers et le saumon, mais le métal conserve un poids exceptionnel. Au premier semestre 2026, les exportations de cuivre ont rapporté environ 30,2 milliards de dollars, soit 50,1 % des exportations chiliennes de biens. L’ensemble du secteur minier en représentait 61,1 %. Derrière la diversité des cargaisons qui quittent les ports, la balance commerciale reste largement suspendue au sous-sol.
L’électrification renforce cette spécialisation plutôt qu’elle ne la dépasse spontanément. Étendre les réseaux, raccorder de nouvelles capacités de production, alimenter les transports et les équipements industriels exige des conducteurs, des câbles et des transformateurs. Le cuivre n’est pas lié à une seule technologie susceptible de disparaître au prochain changement de mode. Il accompagne l’expansion du système électrique lui-même. Dans ses perspectives publiées en 2025, l’Agence internationale de l’énergie estimait que les projets miniers annoncés pouvaient laisser apparaître un écart d’environ 30 % entre l’offre et les besoins mondiaux de cuivre à l’horizon 2035. Il s’agit d’un risque conditionnel, susceptible d’être réduit par l’investissement, le recyclage ou la substitution, mais suffisamment important pour replacer les producteurs au centre des stratégies industrielles.
Pour Santiago, cette perspective offre un pouvoir de négociation. Elle ne garantit pourtant ni une hausse continue des revenus ni une expansion facile de la production. Une mine ne répond pas à la demande comme une chaîne d’assemblage à laquelle on ajouterait une équipe. Il faut explorer, obtenir les autorisations, financer les installations, construire les accès et assurer l’approvisionnement. Lorsque la teneur du minerai diminue, davantage de roche doit être traitée pour obtenir une même quantité de métal. L’abondance géologique devient alors une question de coûts, d’ingénierie et de temps.
Le lithium ajoute à cette équation une promesse plus récente, mais aussi une instabilité particulière. Son importance pour les batteries a parfois entretenu l’image d’une rente presque automatique. Or une matière stratégique peut subir une baisse de prix lorsque les capacités d’extraction progressent plus vite que les achats. En 2024, la demande mondiale de lithium a augmenté de près de 30 %, selon l’AIE, sans empêcher les fortes augmentations de l’offre de peser sur les cours des métaux pour batteries. Le besoin industriel de long terme et la rentabilité immédiate d’un producteur suivent des calendriers différents.
Le Chili cherche donc à organiser la captation de cette valeur autant qu’à développer ses volumes. La création, annoncée en décembre 2025, de NovaAndino Litio, société commune entre le groupe public Codelco et SQM, matérialise cette ambition dans le salar d’Atacama. Le partenariat, à participation publique majoritaire, prévoit des activités allant de l’exploration à la commercialisation jusqu’en 2060. Il associe l’expérience opérationnelle privée à la volonté de l’État de conserver une place centrale dans une ressource stratégique.
Cette architecture peut modifier le partage des revenus. Elle ne résout pas, à elle seule, le problème du développement. Détenir une participation dans une activité rentable, transformer chimiquement un minerai et maîtriser les technologies d’une batterie sont trois positions différentes. Chacune mobilise des compétences, des équipements et des débouchés particuliers. La proximité du gisement ne suffit pas à faire apparaître une industrie automobile, pas plus qu’elle ne garantit la compétitivité d’une usine de cellules face aux grands ensembles industriels asiatiques.
Une stratégie crédible consiste dès lors à choisir les activités dans lesquelles l’expérience minière peut devenir une capacité exportable. L’ingénierie, la maintenance, l’automatisation, la gestion de l’eau ou certains procédés de transformation offrent des prolongements possibles. L’enjeu est de faire circuler les connaissances et les commandes au-delà des sites d’extraction. Une économie progresse davantage lorsque ses entreprises apprennent à résoudre les problèmes de l’industrie que lorsqu’elles se contentent d’attendre la prochaine hausse des cours.
L’eau montre à quel point ces problèmes sont devenus centraux. D’après les projections de Cochilco, l’eau de mer pourrait représenter 67,6 % de l’approvisionnement hydrique de l’industrie chilienne du cuivre en 2034, contre 40,7 % en 2024. Ce déplacement doit réduire la pression sur les ressources continentales du nord du pays. Il exige cependant des installations côtières, des conduites, du pompage et, selon les usages, du dessalement. La mine devient de plus en plus dépendante d’un système industriel qui commence au bord du Pacifique.
Cette évolution déplace une partie de la contrainte vers l’énergie. Acheminer l’eau jusqu’aux sites miniers consomme de l’électricité ; développer les capacités de traitement en réclame également. Le Chili dispose ici d’un avantage remarquable : le rayonnement solaire de l’Atacama et les vents du sud. Mais une ressource énergétique exceptionnelle ne constitue pas encore un approvisionnement fiable. Il faut pouvoir transporter la production, équilibrer le réseau et alimenter les installations lorsque les conditions météorologiques changent. Dans son étude économique de 2025, l’OCDE souligne précisément l’importance des infrastructures de transmission, de l’investissement et des compétences pour convertir les ressources naturelles en croissance.
La transition chilienne se joue donc aussi entre les lieux. Le soleil, les gisements, les ports et les principaux centres de consommation ne se superposent pas. Sur un territoire aussi étiré, leur articulation exige des investissements dont la rentabilité dépend souvent de décisions prises ailleurs : ouverture d’une mine, contrat d’achat d’électricité, capacité portuaire ou engagement d’un client étranger. Ce qui apparaît comme un avantage naturel sur une carte devient, dans la pratique, un problème de coordination.
Le pays conserve par ailleurs une dépendance énergétique que sa réputation solaire peut masquer. En 2024, il a consacré environ 14 milliards de dollars aux importations de combustibles fossiles, selon l’AIE. Exporter les matériaux nécessaires à l’électrification mondiale ne signifie donc pas avoir achevé sa propre transition. Réduire cette facture pourrait améliorer la sécurité économique du Chili, à condition que les nouvelles capacités électriques trouvent leurs usages dans les transports, l’industrie et la vie quotidienne.
À cette géographie intérieure s’ajoute celle des clients. En 2025, la Chine absorbait 36,8 % des exportations chiliennes de biens, selon la Subsecretaría de Relaciones Económicas Internacionales. Cette relation constitue un débouché majeur, mais expose également le pays aux variations de l’activité chinoise et aux tensions entre Pékin et ses partenaires. La diversification commerciale devient ainsi une question d’autonomie : élargir les acheteurs permet de conserver davantage de choix lorsque les échanges prennent une dimension stratégique.
L’Union européenne cherche elle aussi à consolider ses approvisionnements. L’accord commercial intérimaire avec le Chili, entré en vigueur le 1er février 2025, s’inscrit dans une relation où le cuivre, le lithium et l’hydrogène occupent une place importante. Pour Santiago, l’intérêt de ces partenariats se mesurera cependant à ce qu’ils permettent de construire sur place. Un contrat d’approvisionnement assure un débouché ; un investissement accompagné de formation, de recherche et de fournisseurs locaux peut élargir durablement les capacités du pays. Les deux effets ne doivent pas être confondus.
La difficulté est aussi sociale. L’OCDE constate que le rapprochement du revenu chilien avec celui des économies les plus avancées de l’organisation s’est interrompu depuis 2012, notamment sous l’effet d’une productivité moins dynamique et d’un investissement affaibli. Une nouvelle phase de prospérité minière ne suffira donc pas nécessairement à relancer ce mouvement. Elle peut augmenter les exportations tout en laissant persister les écarts de qualification, de revenus et d’accès aux opportunités. La réussite se mesurera à la capacité de transformer les recettes exceptionnelles en améliorations qui survivent au cycle des matières premières.
Dans les territoires d’extraction, cette exigence prend une forme immédiate. Les communautés autochtones de l’Atacama réclament une participation aux décisions environnementales et à la gouvernance des projets qui affectent leurs terres. Leurs préoccupations portent notamment sur l’eau et sur la continuité des activités locales. Ce débat ne peut être réduit à une opposition entre développement et protection : il concerne la répartition des bénéfices, des risques et du pouvoir de décision. Une ressource peut appartenir à l’avenir industriel du monde tout en faisant déjà partie de la vie de ceux qui habitent autour d’elle.
Le Chili possède ainsi une occasion rare. Ses minerais, ses ressources renouvelables et son expérience exportatrice peuvent lui permettre de consolider une place durable dans l’économie qui se construit. Mais cette occasion contient un piège familier : confondre la valeur croissante de ce que le monde vient chercher avec le progrès de ce qui reste dans le pays.
Le résultat dépendra moins d’un classement mondial des réserves que de décisions beaucoup plus concrètes : la qualité des infrastructures, la formation des travailleurs, la diffusion des technologies, la stabilité des investissements et l’usage des revenus publics. Le désert peut fournir du cuivre et du lithium. Il ne fournira pas, à lui seul, un modèle de développement.
Le monde a besoin du sous-sol chilien pour changer. Le Chili, lui, doit faire en sorte que ce changement se voie aussi à la surface. 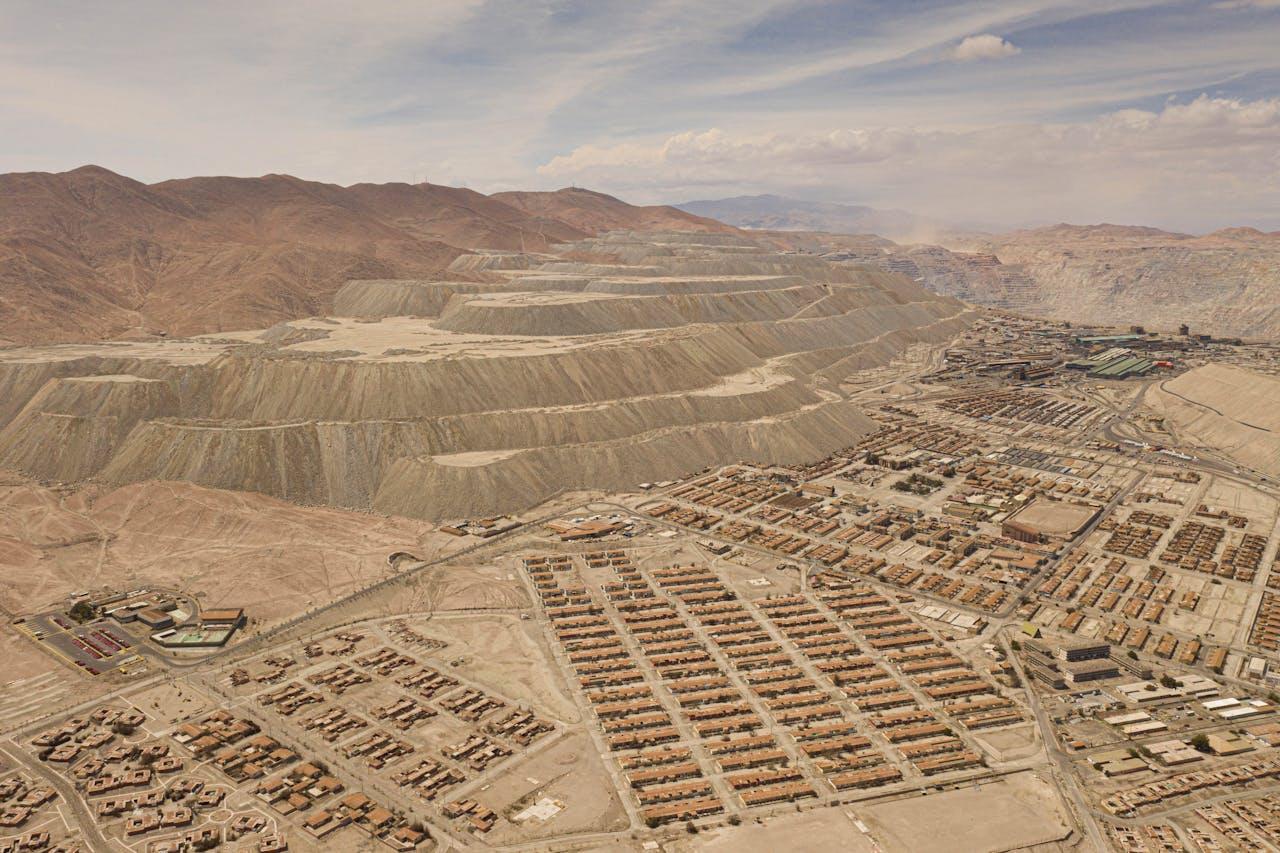 Sources principales
Agence internationale de l’énergie, Chile 2050 Energy Transition Roadmap, 2026 ; Global Critical Minerals Outlook 2025 et présentation des principaux résultats, mai 2025.
Cochilco, Proyección de la Demanda de Agua en la Minería del Cobre 2025–2034, 2026.
Subsecretaría de Relaciones Económicas Internacionales du Chili, Perspectivas del comercio exterior de Chile y sus principales socios comerciales, año 2025 ; bilan des exportations du premier semestre 2026, juillet 2026.
Codelco, annonce de la création de NovaAndino Litio avec SQM, 27 décembre 2025.
OCDE, Études économiques de l’OCDE : Chili 2025, notamment les analyses de la productivité, de la convergence des revenus et de la transition écologique.
Commission européenne, présentation des relations commerciales entre l’Union européenne et le Chili et de l’accord commercial intérimaire.
Reuters, enquête sur la participation des communautés autochtones aux projets de lithium dans l’Atacama, 7 avril 2025.
Bureau de recherche Atlas Limits
Bureau éditorial et analytique d’Atlas Limits.