
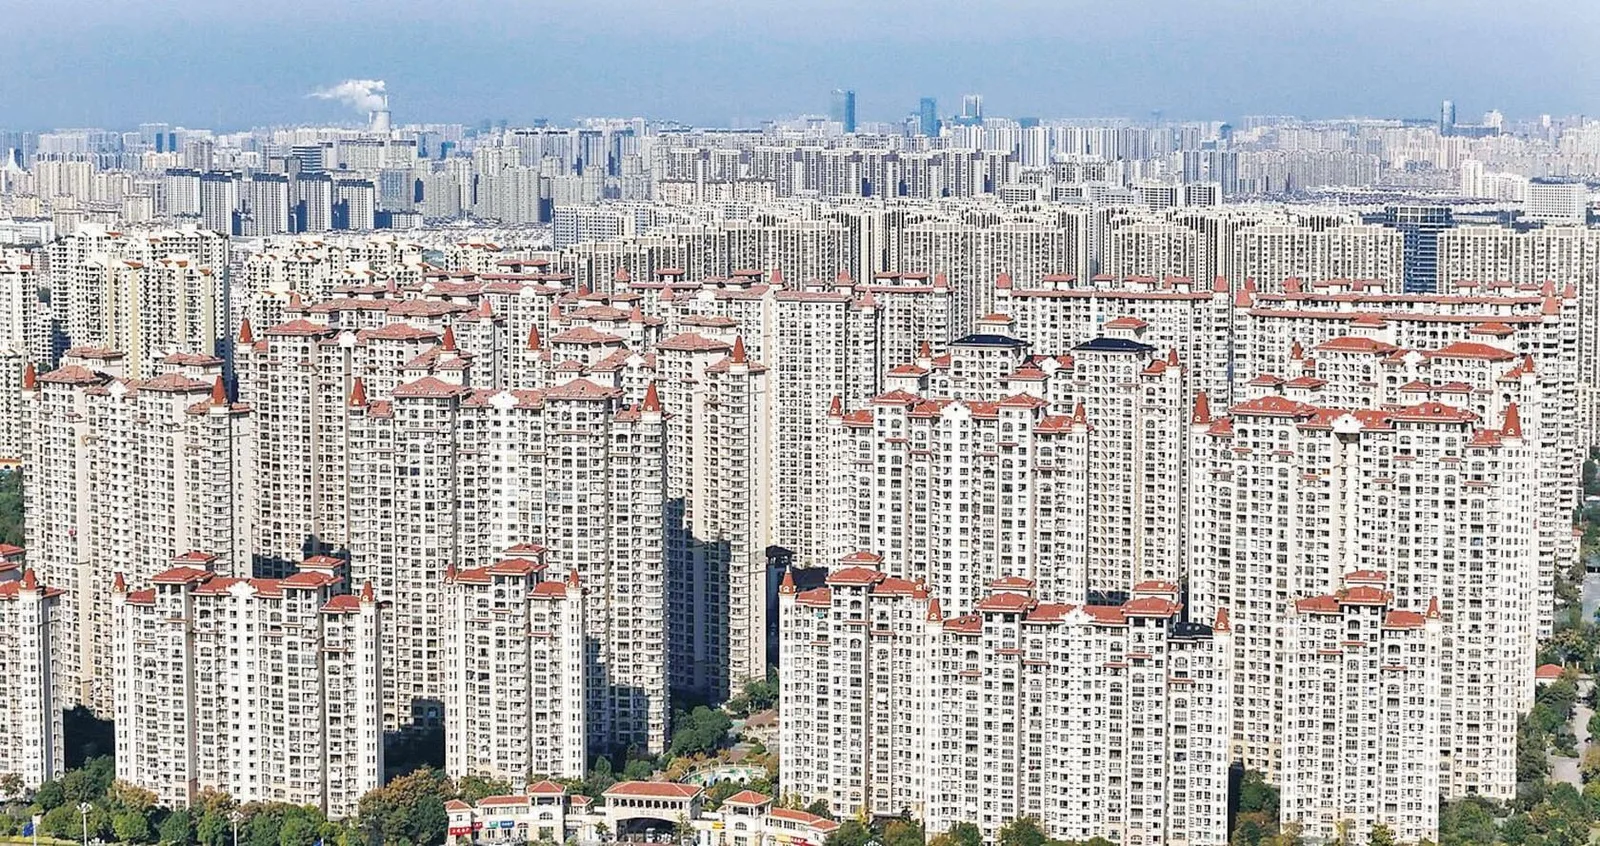
Pendant des années, la réponse chinoise au ralentissement immobilier a suivi une mécanique relativement prévisible : réduire les taux, assouplir les conditions d’achat, faciliter l’accès au crédit, soutenir les promoteurs et mobiliser les banques publiques. Le 29 septembre 2026, Pékin a ajouté un instrument différent à cet arsenal. Pour certains nouveaux acheteurs, l’État ne se contente plus de rendre le crédit moins cher. Il va directement en payer une partie.
À compter du 1er octobre, certains primo-accédants pourront bénéficier d’une bonification annuelle d’un point de pourcentage sur leurs nouveaux crédits immobiliers commerciaux. L’aide pourra être versée pendant cinq ans sur un montant de prêt maximal de 1 million de yuans par ménage. Les logements concernés devront mesurer au maximum 120 mètres carrés et coûter moins de 1,5 million de yuans. Le programme est initialement prévu pour un an.
Prise isolément, la mesure pourrait apparaître comme une nouvelle tentative de stabilisation d’un marché immobilier affaibli depuis plusieurs années. Mais elle accompagne le même jour une série de décisions beaucoup plus larges sur le refinancement bancaire, les infrastructures, la technologie, les petites entreprises et le secteur privé.
C’est cette combinaison qui importe.
Du crédit moins cher au crédit subventionné
La Chine n’expérimente pas pour la première fois la prise en charge publique d’une partie des intérêts payés par les ménages. Depuis 2025, le gouvernement subventionne déjà certains crédits à la consommation, avec une bonification d’un point de pourcentage. Le dispositif a ensuite été prolongé et élargi en 2026.
Le changement du 29 septembre concerne l’immobilier : Pékin transpose désormais cette logique aux nouveaux crédits destinés à l’achat d’une première résidence.
La distinction est importante.
Une baisse générale des taux modifie le prix de l’argent dans une grande partie de l’économie. Une subvention d’intérêt permet au contraire à l’État de sélectionner un type d’emprunteur, un type d’achat, un plafond de prix et une durée. Le soutien devient plus ciblé.
Dans le cas d’un prêt éligible de 1 million de yuans, la bonification représente théoriquement jusqu’à 10 000 yuans par an avant prise en compte de l’amortissement et des modalités précises du crédit. L’objectif n’est donc pas seulement d’augmenter la quantité de financement disponible. Il consiste à réduire directement le coût supporté par l’acheteur.
Cette évolution intervient alors que l’immobilier chinois reste pris dans une difficulté plus profonde que celle du seul accès au financement. La baisse des prix, les stocks de logements, les difficultés financières des promoteurs et la prudence des ménages entretiennent un cercle dans lequel un crédit disponible n’entraîne pas nécessairement une décision d’achat.
La politique économique commence ainsi à se déplacer de l’offre de financement vers la demande de financement.
Une relance qui choisit ses destinations
Le volet immobilier n’est pourtant qu’une moitié du dispositif annoncé.
La Banque populaire de Chine a simultanément réduit de 25 points de base, à 1,50 %, le taux à un an de sa facilité de prêt complémentaire garanti, le Pledged Supplementary Lending ou PSL. Cet instrument fournit des financements à faible coût aux banques de politique publique chinoises et avait notamment été utilisé pour accompagner de grands programmes de rénovation urbaine et d’investissement public.
Son champ d’intervention est désormais élargi à plusieurs catégories d’infrastructures, notamment hydrauliques, électriques, numériques, logistiques et urbaines.
Parallèlement, Pékin augmente de 200 milliards de yuans le quota de refinancement consacré à l’innovation technologique et à la modernisation des équipements, portant celui-ci à 1 400 milliards de yuans. Le quota destiné à l’agriculture et aux petites entreprises augmente de 500 milliards, à 4 850 milliards, tandis que celui consacré aux entreprises privées progresse de 300 milliards pour atteindre 1 300 milliards de yuans.
Au total, les relèvements annoncés représentent 1 000 milliards de yuans de capacités supplémentaires de refinancement.
Ce chiffre ne signifie pas que 1 000 milliards de yuans de nouveaux prêts vont immédiatement entrer dans l’économie. Entre l’existence d’un quota, la demande de crédit, l’appétit des banques et le financement effectivement distribué, la transmission peut être importante ou limitée.
Mais la destination souhaitée du capital est explicite.
Réseaux électriques, capacités numériques, télécommunications, équipements, innovation, agriculture, petites entreprises et secteur privé : la politique monétaire chinoise ressemble de moins en moins à une simple gestion agrégée du coût du crédit. Elle fonctionne également comme un mécanisme d’orientation du financement vers les capacités que Pékin considère comme stratégiques.
Deux problèmes, une même architecture
La Chine tente ainsi de répondre simultanément à deux déséquilibres très différents.
Le premier se situe du côté des ménages. Après plusieurs années de correction immobilière, rendre les prêts disponibles ne suffit plus nécessairement à provoquer l’achat. Les ménages peuvent emprunter et décider de ne pas le faire.
Le second se situe du côté de l’investissement. Pékin continue de vouloir développer les infrastructures énergétiques et numériques, moderniser son appareil industriel et améliorer l’accès au financement des entreprises privées.
La réponse consiste moins à ouvrir largement les vannes monétaires qu’à construire plusieurs canaux parallèles.
Aux ménages sélectionnés, une partie du coût des intérêts est prise en charge. Aux banques, des ressources de refinancement sont proposées lorsqu’elles financent certaines activités. Aux banques de politique publique, le PSL fournit un financement moins coûteux pour des infrastructures déterminées.
Le capital reste disponible, mais sa destination est davantage organisée.
Cette architecture permet théoriquement à Pékin de soutenir l’économie sans dépendre exclusivement d'une baisse générale des taux. Elle limite aussi certains effets indésirables d’un assouplissement monétaire beaucoup plus large : pression sur les marges bancaires, augmentation indiscriminée de l’endettement ou tensions supplémentaires sur les flux de capitaux et la monnaie.
La contrepartie est une économie dans laquelle la frontière entre politique monétaire, politique budgétaire et politique industrielle devient encore plus difficile à tracer.
L’immobilier des villes moins chères en première ligne
Les paramètres de la subvention immobilière révèlent également les limites du programme.
Un logement doit coûter moins de 1,5 million de yuans pour être éligible. Ce plafond réduit mécaniquement la portée du dispositif dans les métropoles chinoises où les prix sont beaucoup plus élevés. Le programme devrait donc avoir davantage d’importance dans les villes de rang inférieur, précisément celles où la faiblesse de la demande et l’accumulation de stocks immobiliers peuvent être les plus difficiles à résorber. Le Wall Street Journal souligne également cette orientation vers les marchés immobiliers moins chers.
Le ciblage peut ainsi être lu de deux manières.
Il limite le coût budgétaire de la mesure et évite de subventionner indistinctement les achats immobiliers dans les marchés les plus chers. Mais il concentre également l’aide dans les territoires où la faiblesse de la demande ne provient pas nécessairement du seul coût du crédit.
Une mensualité légèrement inférieure ne modifie pas automatiquement les perspectives démographiques d’une ville, les anticipations de prix des ménages ou leur confiance dans leurs revenus futurs.
C’est probablement là que se jouera l’efficacité du dispositif.
Le problème chinois n’est plus seulement le prix de l’argent
L’économie chinoise a progressé de 4,3 % sur un an au deuxième trimestre 2026, tandis que plusieurs indicateurs d’activité ont montré des signes d’affaiblissement. Le ralentissement de l’immobilier continue parallèlement de peser sur un secteur qui a longtemps constitué l’un des principaux moteurs de l’investissement, du patrimoine des ménages et des recettes des collectivités locales.
Dans ce contexte, le paquet du 29 septembre révèle peut-être davantage par sa conception que par son montant.
Pékin semble considérer qu’une partie du problème économique chinois ne peut plus être traitée simplement en rendant l’argent moins cher.
Il faut désormais convaincre certains ménages de l’utiliser et certaines banques de l’orienter vers des secteurs déterminés.
Cela ne garantit pas une reprise immobilière. Une subvention peut améliorer l’accessibilité d’un logement sans modifier les anticipations de baisse des prix. Elle peut soutenir les transactions sans absorber suffisamment les stocks. Et les nouveaux quotas de refinancement peuvent faciliter le financement sans créer automatiquement des projets rentables ou une demande supplémentaire.
Mais la transformation de l’instrument est significative.
La Chine avait déjà construit une politique industrielle capable d’orienter le capital vers les technologies, les infrastructures et les capacités productives jugées stratégiques. Elle commence désormais à appliquer une logique comparable à certaines composantes de la demande intérieure : identifier le comportement recherché, sélectionner les bénéficiaires et réduire directement son coût.
La question n’est donc plus seulement de savoir combien d’argent Pékin injectera dans l’économie.
Elle est de savoir jusqu’où l’État chinois est prêt à aller pour décider où cet argent doit circuler — et, désormais, pour payer une partie du prix nécessaire à sa mise en mouvement.
Sources principales
— People’s Bank of China (PBOC) — mesures de refinancement et instruments de politique monétaire — Ministry of Finance of the People’s Republic of China — dispositifs de bonification d’intérêts et soutien à la consommation — Reuters, 29 septembre 2026 — China unveils rate cut, mortgage subsidies to spur growth — Associated Press, 29 septembre 2026 — mesures de soutien à l’immobilier et à l’économie chinoise — Financial Times, 29 septembre 2026 — China unveils mortgage subsidies to boost economy — The Wall Street Journal, 29 septembre 2026 — China Offers Subsidies on Some Residential Mortgages
Bureau de recherche Atlas Limits
Bureau éditorial et analytique d’Atlas Limits.