Il y a cinquante ans, la Corée du Sud construisait des aciéries, des chantiers navals et des complexes pétrochimiques pour sortir d’une économie encore pauvre. Dans les années 1990, elle investissait dans l’électronique, les télécommunications et les semi-conducteurs pour entrer dans l’économie numérique. En 2026, Séoul ouvre une nouvelle séquence. Cette fois, il ne s’agit plus seulement de produire davantage, mais de reconstruire une partie de l’appareil productif autour d’une contrainte devenue stratégique : l’énergie.
Le gouvernement sud-coréen a présenté le 7 octobre son programme Korea-Green Transformation, ou K-GX. L’échelle donne immédiatement la mesure de l’ambition : 1 000 000 milliards de wons mobilisés entre 2026 et 2035, soit environ 745 à 747 milliards de dollars aux taux de change actuels. Le dispositif associe environ 200 000 milliards de wons de dépenses budgétaires et plus de 790 000 milliards de financements climatiques et de politique publique. À cette enveloppe doivent s’ajouter quelque 220 000 milliards de wons d’investissements privés dans des projets identifiés.
Pris isolément, le chiffre pourrait faire penser à un gigantesque plan climatique. Ce serait manquer l’essentiel. La Corée du Sud ne cherche pas seulement à réduire ses émissions. Elle tente d’utiliser la décarbonation pour provoquer une nouvelle transformation de son économie industrielle.
C’est une différence fondamentale.
L’électricité avant tout
La première bataille est électrique.
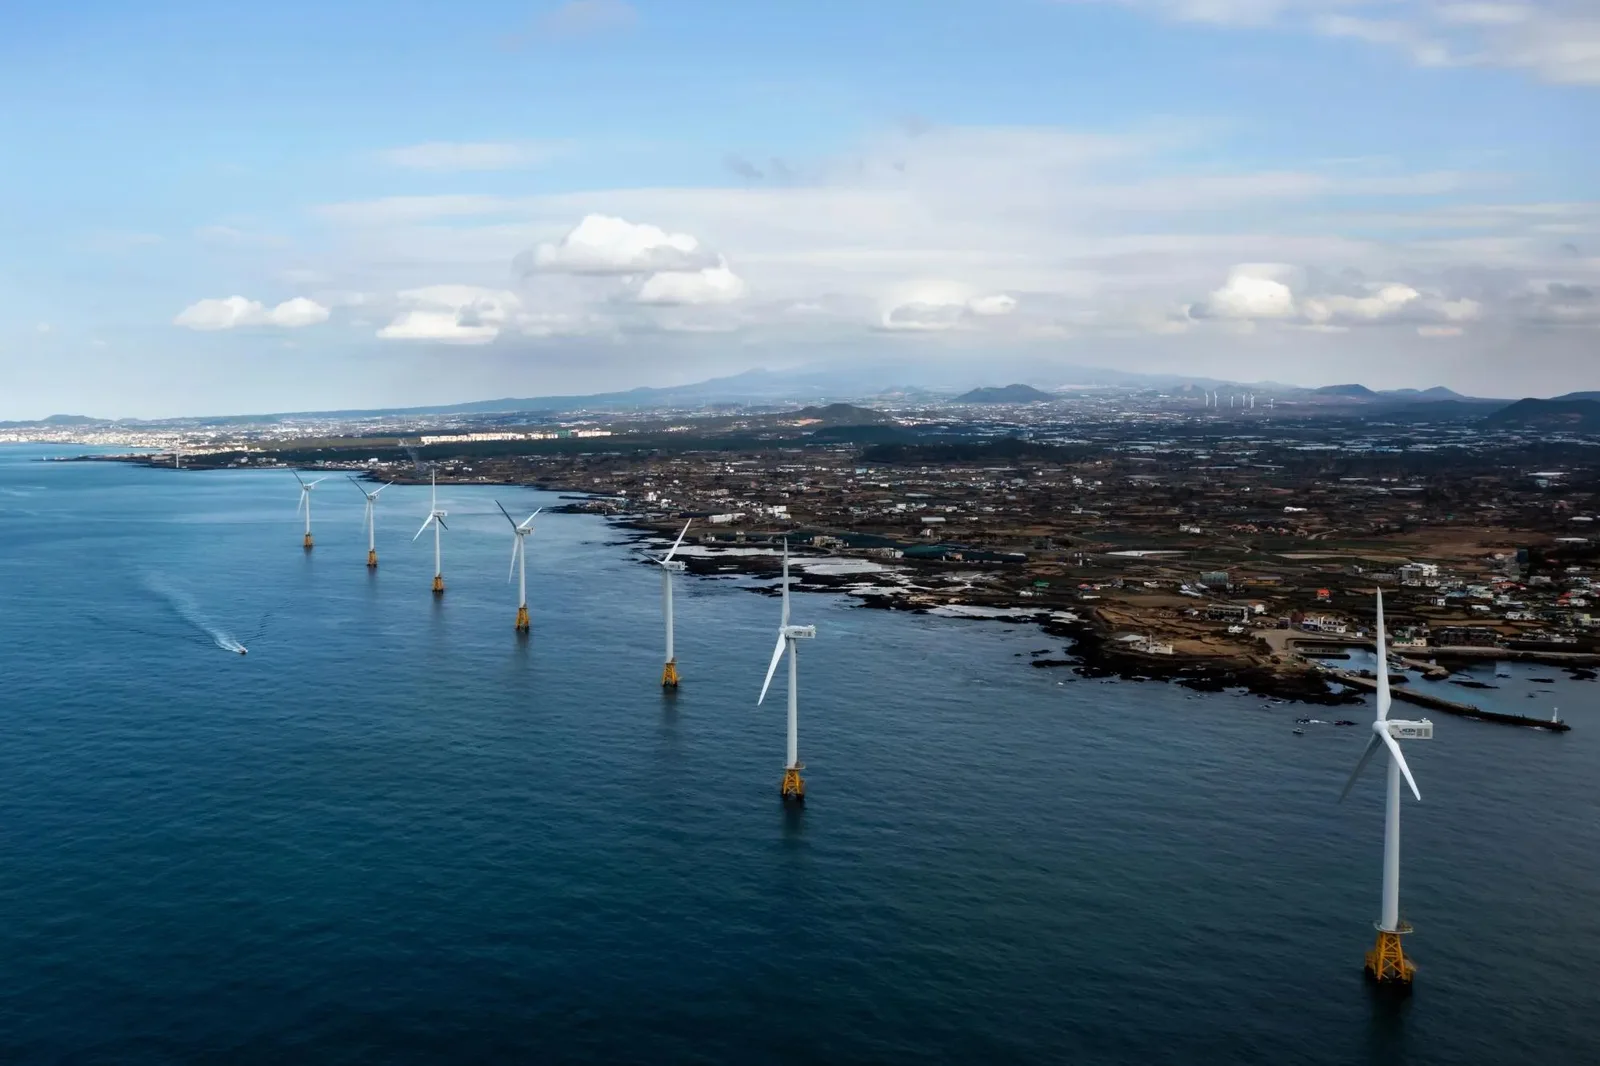
Séoul veut porter les capacités renouvelables à 100 GW dès 2030, en développant simultanément le solaire, l’éolien et les infrastructures de réseau nécessaires pour absorber cette production. Le programme doit accompagner une électrification beaucoup plus large de l’économie : transports, procédés industriels, bâtiments et nouvelles activités technologiques. À l’horizon 2035, plus de 70 % des nouvelles immatriculations automobiles devraient ainsi être constituées de véhicules électriques ou à hydrogène.
Ce mouvement intervient au moment où l’électricité cesse progressivement d’être une simple infrastructure en arrière-plan de l’économie.
Elle devient l’un de ses facteurs de production les plus stratégiques.
Les véhicules électriques déplacent vers le réseau une partie de l’énergie auparavant fournie directement par le pétrole. Les pompes à chaleur électrifient le chauffage. Les procédés industriels commencent à remplacer le gaz ou le charbon par l’électricité. Les batteries nécessitent des capacités considérables de recharge et de stockage. Les semi-conducteurs consomment une électricité abondante et extrêmement fiable. L'intelligence artificielle ajoute désormais à cette équation une nouvelle catégorie de consommateurs : des centres de données dont les besoins électriques peuvent se compter en gigawatts.
La transition énergétique devient ainsi une transformation du système productif lui-même.
Pour un pays comme la Corée du Sud, dont la prospérité dépend depuis des décennies de grandes industries exportatrices, sécuriser l’électricité de demain revient donc à sécuriser l’industrie de demain.
Décarboner l’acier sans abandonner l’acier
C’est probablement dans la sidérurgie que la logique coréenne apparaît le plus clairement.
Séoul ne considère pas l’acier comme une industrie ancienne appelée à disparaître sous le poids des contraintes climatiques. Il cherche au contraire à préserver cette capacité industrielle en modifiant profondément sa technologie.
Le programme prévoit notamment le développement de la réduction du minerai de fer à l’hydrogène. Une première démonstration à l’échelle de 300 000 tonnes doit être maîtrisée autour de 2030, avant une montée vers environ 2,5 millions de tonnes de capacité en 2035. En parallèle, la production utilisant des fours électriques doit progresser, avec un objectif de 3,5 millions de tonnes à cette échéance. L’ambition à plus long terme est de faire basculer l’ensemble de la sidérurgie coréenne vers une production décarbonée d’ici 2050.
Le raisonnement dépasse largement le climat.
La Corée est l’un des grands pays constructeurs du monde. Automobile, construction navale, machines, électronique, infrastructures et défense dépendent directement ou indirectement de la disponibilité de matériaux industriels. Abandonner progressivement la sidérurgie reviendrait à fragiliser l’écosystème qui permet précisément au pays de fabriquer.
Séoul choisit donc une autre voie : transformer l’industrie lourde plutôt que la remplacer par des importations.
C’est une politique climatique, mais également une politique de souveraineté industrielle.
Transformer les procédés
Le même principe s’étend aux autres grands secteurs émetteurs.
Dans la pétrochimie, l’enjeu consiste notamment à électrifier progressivement les procédés aujourd’hui alimentés par des combustibles fossiles. Les vapocraqueurs, qui transforment le naphta en molécules essentielles à la fabrication des plastiques et d’une multitude de produits chimiques, constituent l’un des principaux champs d’expérimentation. La démonstration industrielle à grande échelle est envisagée pour la décennie suivante avant une commercialisation à partir de 2040.
Dans le raffinage, la transformation passe notamment par les carburants aéronautiques durables. La Corée vise une incorporation pouvant atteindre 5 % en 2030 puis 10 % en 2035.
Dans le ciment, la part des ciments composés, moins intensifs en carbone, doit passer d’environ 16 % actuellement à 40 % en 2035.
Dans les semi-conducteurs et les écrans, deux industries essentielles à l’économie coréenne, les efforts doivent porter notamment sur le remplacement de certains gaz utilisés dans les opérations de gravure et de dépôt dont le potentiel de réchauffement climatique est particulièrement élevé.
Pris séparément, chacun de ces programmes pourrait apparaître comme une politique environnementale sectorielle.
Mis ensemble, ils racontent autre chose.
Séoul entreprend progressivement de modifier les procédés physiques par lesquels son économie transforme la matière.
L’hydrogène comme infrastructure industrielle
Cette transformation exige cependant de nouvelles infrastructures.
L’acier à réduction directe, certains procédés chimiques et plusieurs activités difficiles à électrifier directement pourraient nécessiter d’importantes quantités d’hydrogène bas carbone. Le gouvernement prévoit donc de développer des électrolyseurs de grande taille associés aux renouvelables, avec notamment des installations de 50 MW ou davantage, ainsi qu’une démonstration d’électrolyse liée à l’énergie nucléaire.
Il ne s’agit pas uniquement de produire de l’hydrogène. Il faut également construire les pipelines, équipements de stockage, infrastructures logistiques et machines permettant de l’utiliser industriellement.
Autrement dit, la transition crée elle-même une nouvelle industrie.
C’est probablement l’un des paris les plus importants du K-GX. Chaque contrainte de décarbonation est traitée comme une possibilité de développer une filière technologique domestique : équipements électriques, réseaux, batteries, électrolyseurs, turbines, nouveaux matériaux, systèmes de stockage, pompes à chaleur ou réacteurs nucléaires.
La Corée ne veut pas simplement acheter les technologies de sa transition.
Elle veut les fabriquer.
La bataille chinoise
Cette ambition possède un adversaire évident : la Chine.
Dans le solaire, les batteries et une partie croissante des équipements nécessaires à la transition énergétique, l’industrie chinoise a acquis des avantages de coûts, de volumes et de chaînes d’approvisionnement considérables.
La réponse coréenne consiste donc moins à tenter de reproduire exactement les capacités chinoises qu’à se positionner sur la génération technologique suivante.
Dans le solaire, Séoul veut commercialiser et produire à grande échelle des cellules tandem à très haut rendement dès 2028.
Dans l’éolien, le pays veut développer ses propres turbines de 20 MW ou davantage.
Dans les batteries, les industriels coréens doivent accélérer sur les technologies tout solide et sur les chimies alternatives au lithium, notamment sodium-ion. Le gouvernement veut parallèlement élargir les débouchés domestiques aux systèmes de stockage du réseau électrique, mais aussi développer des cellules destinées à la défense, aux navires et à la robotique.
La logique est classique dans l’histoire économique coréenne : entrer sur une technologie, en industrialiser rapidement la production, atteindre l’échelle, puis utiliser les exportations pour transformer cette capacité nationale en position mondiale.
La nouveauté tient aux secteurs concernés.
La transition énergétique devient le terrain de cette politique industrielle.
Le nucléaire revient dans l’équation
Le programme comporte également un élément qui distingue la stratégie coréenne d’une partie des politiques climatiques développées ailleurs : le nucléaire n’est pas placé à l’extérieur de la transformation énergétique.
Il en fait partie.
Séoul poursuit notamment le développement de son réacteur modulaire i-SMR et prépare des programmes consacrés à des technologies de petits réacteurs plus avancées. Une capacité industrielle spécifique — jusqu’à l’idée d’une « fonderie » de SMR dans le sud-est du pays — doit permettre à l’industrie coréenne de répondre à une éventuelle augmentation des commandes mondiales dans les années 2030.
Là encore, la question énergétique rejoint immédiatement la politique industrielle.
La Corée possède déjà des compétences dans l’ingénierie nucléaire, la construction lourde, les équipements électriques et les grands projets internationaux. Les SMR pourraient permettre de combiner ces capacités existantes dans une industrie d’exportation nouvelle.
Le pays ne choisit donc pas entre renouvelables, nucléaire et électrification.
Il tente de construire un système où ces technologies répondent à des besoins différents mais participent à la même stratégie productive.
L’État développeur change d’objet
Cette méthode n’est pas entièrement nouvelle.
La Corée du Sud a construit une grande partie de sa puissance économique en organisant des séquences successives de montée en gamme industrielle.
Dans les années 1960 et 1970, l’État a favorisé les exportations, l’acier, la construction navale, la pétrochimie et les industries lourdes. Dans les décennies suivantes sont venus l’automobile, l’électronique, les télécommunications, les semi-conducteurs, les écrans et les batteries.
Le K-GX réutilise certains éléments de cette architecture.
L’État fournit des financements, réduit une partie du risque technologique, oriente le crédit, utilise la fiscalité, fixe des objectifs de marché et coordonne son action avec les grandes entreprises capables d’industrialiser les technologies. POSCO, Samsung Electronics, LG Electronics et Hanwha Qcells figurent parmi les groupes directement associés aux projets présentés lors du lancement du programme.
Le gouvernement ne remplace pas le secteur privé.
Il tente de modifier les conditions dans lesquelles celui-ci investit.
C’est précisément ce que représentent les centaines de milliers de milliards de wons de financements climatiques annoncés : transformer des investissements encore incertains, coûteux ou insuffisamment rentables en capacités industrielles susceptibles d’atteindre l’échelle.
Le capital public devient alors moins un substitut qu’un multiplicateur du capital privé.
Une transition de puissance
Le chiffre de 747 milliards de dollars doit donc être manié avec prudence. Il ne correspond pas à un chèque que l’État coréen dépenserait directement. Il additionne sur une décennie dépenses publiques, instruments financiers et capitaux mobilisés par différents canaux. Les quelque 220 000 milliards de wons de projets privés annoncés constituent encore une couche distincte.
Mais cette précision comptable ne réduit pas la portée du programme.
Elle permet au contraire d’en comprendre la nature.
K-GX n’est pas seulement un budget. C’est une tentative d’orientation du capital national.
La question sera désormais de savoir si cette masse financière produit réellement des capacités physiques : gigawatts de production et de réseau, tonnes d’acier transformées autrement, usines de batteries, turbines, cellules solaires, réacteurs, électrolyseurs, infrastructures hydrogène et nouvelles chaînes de fournisseurs.
Car c’est là que se joue la différence entre une politique d’investissement et une politique industrielle.
La première mobilise de l’argent.
La seconde construit quelque chose.
Le retour du monde physique
Cette distinction dépasse largement la Corée du Sud.
Après plusieurs décennies durant lesquelles une partie de l’économie mondiale semblait pouvoir s’organiser autour des services, de la finance, de la propriété intellectuelle et de chaînes de valeur dispersées, les grandes puissances redécouvrent simultanément les contraintes du monde physique.
Il faut des centrales électriques pour alimenter l’intelligence artificielle. Des réseaux pour transporter cette électricité. Des mines et des raffineries pour produire les métaux. Des aciéries pour construire les infrastructures. Des chantiers navals pour fabriquer les navires. Des usines pour produire les batteries, transformateurs, turbines et semi-conducteurs. Et derrière chacune de ces capacités se trouvent des ingénieurs, des machines-outils, des fournisseurs, du capital et du temps.
La transition énergétique ne supprime pas cette réalité.
Elle l’amplifie.
La Corée du Sud semble en tirer une conclusion simple : dans le monde qui se forme, la puissance économique ne dépendra pas seulement de la capacité à inventer, financer ou consommer.
Elle dépendra à nouveau de la capacité à construire.
Et Séoul a décidé que la transition énergétique serait l’un des endroits où cette capacité se reconstruirait.
Sources principales
Gouvernement de la République de Corée — Ministère du Climat, de l’Énergie et de l’Environnement, stratégie Korea-Green Transformation (K-GX), 7 octobre 2026.
Yonhap News Agency — Seoul to invest 1,000 tln won in carbon neutrality, sustainable growth, 7 octobre 2026.
Reuters — South Korea unveils $747 billion energy transition plan through 2035, 7 octobre 2026.
Seoul Economic Daily — données sectorielles sur l’acier à l’hydrogène, la pétrochimie, les batteries, le solaire, l’éolien et les SMR, 7 octobre 2026.
Bureau de recherche Atlas Limits
Bureau éditorial et analytique d’Atlas Limits.